

Aviso: isto não é aconselhamento financeiro
As stablecoins tiveram uma semana bastante «mainstream». Em 17 de novembro, o Grupo Banco Mundial afirmou que vai explorar, com o Citi e a Circle, canais regulamentados de stablecoins para os desembolsos de seus fundos. Em 18 de novembro, a Circle e o DBS anunciaram que clientes institucionais elegíveis em Singapura podem emitir e resgatar USDC diretamente, com liquidação em dólares quase instantânea e disponível 24 horas por dia (CoinDesk, 18 nov. 2026).
Tudo isso tem a ver com movimentar dinheiro. Eu queria responder a uma pergunta diferente, que raramente vejo analisada com números: quando você mantém uma stablecoin, as reservas que a lastreiam rendem juros. Quem fica com eles?
A resposta curta: o emissor, e no modelo regulado dos EUA a lei mantém isso assim. Aqui está a conta sobre US$10.000.
O que US$10.000 em reservas poderiam render
As taxas diárias dos T-bills do Tesouro dos EUA para 18 de novembro de 2026 mostram o título de 13 semanas em 4,16% (base de desconto bancário) e 4,26% (rendimento equivalente ao cupom). Tome os 4,26% como um referencial arredondado de "cerca de 4,2%":
US$10.000 × 4,26% = US$426 por ano, ou cerca de US$35,50 por mês, antes de impostos
Isso ignora os custos do emissor, os impostos e o fato de que o rendimento muda todos os dias
Isto é apenas um referencial do que a dívida pública americana de curto prazo paga. Não é o que qualquer emissor realmente ganha.
O que os emissores realmente divulgam
Circle, resultados do 3º trimestre de 2026 (divulgados em 4 de novembro de 2026):
USDC médio em circulação: US$73,3 bilhões
Renda de reservas: US$658 milhões
Taxa de retorno das reservas: 3,5%
Em termos anuais: US$658M × 4 = US$2,63B, dividido por US$73,3B, dá cerca de 3,6%. Por US$10.000 em USDC, isso equivale a aproximadamente US$359 por ano
Custos de distribuição e transação no mesmo trimestre: US$409 milhões, equivalente a cerca de 62% da renda de reservas
Tether, atestação do 3º trimestre de 2026 (BDO, em 30 de setembro de 2026, publicada em 30 de outubro de 2026):
Ativos totais US$191,45 bilhões; passivos US$183,50 bilhões, dos quais US$183,47 bilhões são tokens emitidos; os ativos excedem os passivos em US$7,95 bilhões
Participações diretas e indiretas em títulos do Tesouro dos EUA: US$132,4 bilhões
Lucro operacional líquido: US$1,5 bilhão no 3º trimestre, que a Tether diz ter vindo principalmente de T-bills e reverse repos
Em termos anuais: US$1,5B × 4 = US$6,0B, dividido por US$183,47B em tokens, dá cerca de 3,3%. Por US$10.000 em USDT, isso equivale a aproximadamente US$327 de lucro por ano
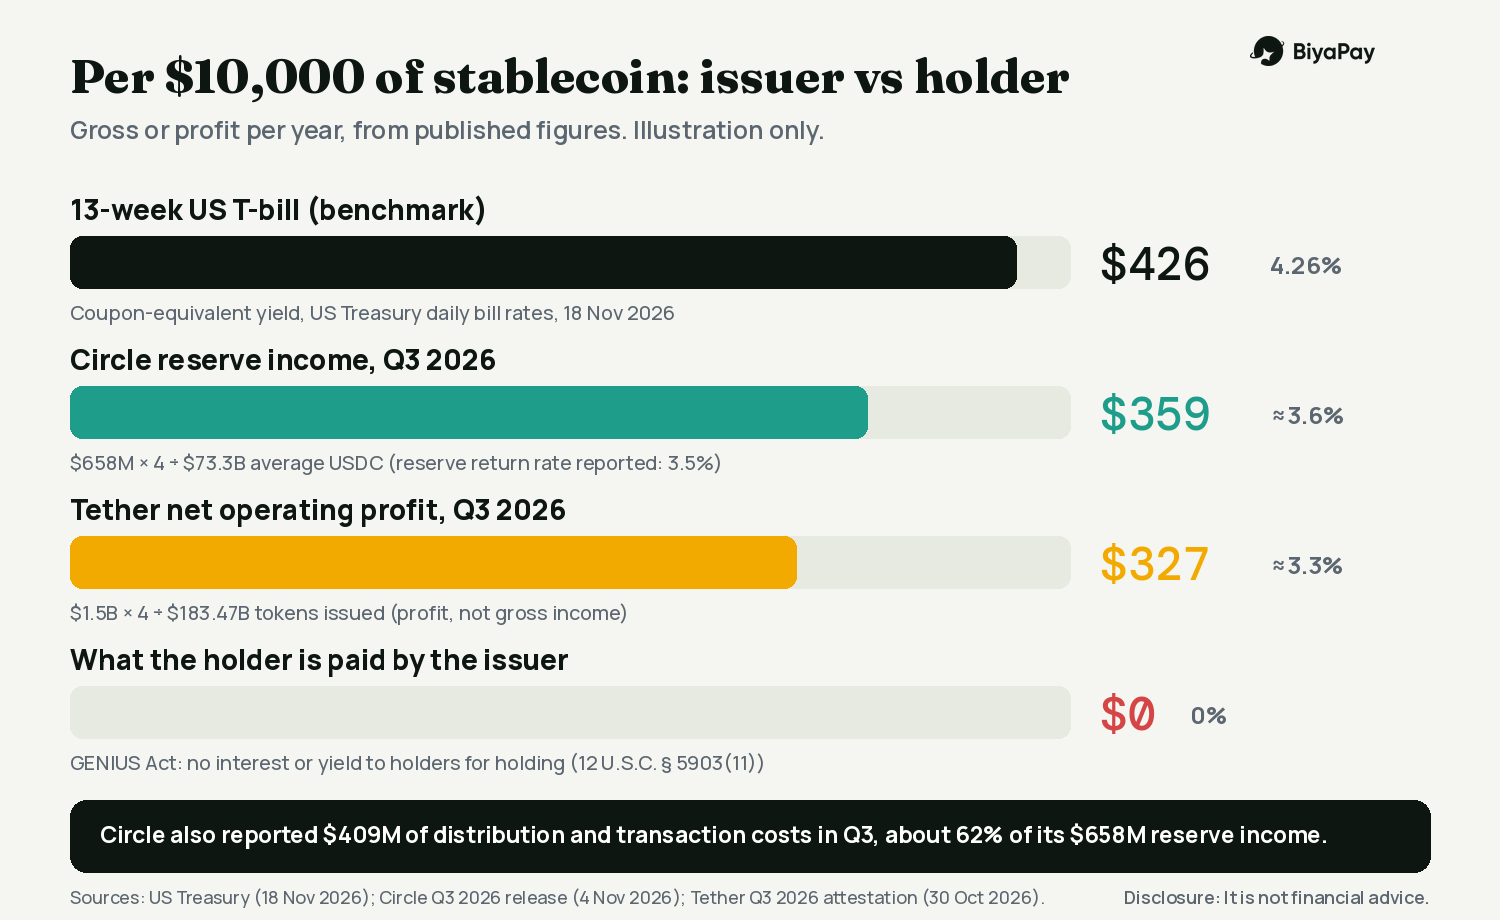
E o que o detentor de US$10.000 recebeu do emissor? US$0.
Por que é US$0: a regra
A GENIUS Act, assinada em 18 de julho de 2025, diz que nenhum emissor permitido de stablecoin de pagamento ou emissor estrangeiro de stablecoin de pagamento pode pagar ao detentor "qualquer forma de juros ou rendimento" somente em conexão com a posse, uso ou retenção da moeda (12 U.S.C. § 5903(11)).
Em 21 de outubro de 2026, a OCC publicou sua regra final implementando a lei, com vigência em 18 de janeiro de 2027. Ela manteve a proibição de os emissores pagarem os detentores. Segundo o American Banker e a AP, ela retirou uma presunção proposta de que arranjos de recompensas de terceiros são automaticamente proibidos e diz que analisará os fatos de cada caso. É por isso que exchanges e apps às vezes podem oferecer "recompensas" enquanto o próprio emissor não pode pagar juros.
Não sou advogado, e a regra se aplica de forma diferente dependendo de quem é o emissor e de onde você mora, então trate isto como um auxílio de leitura, não como opinião jurídica.
De onde pode vir o rendimento de um detentor
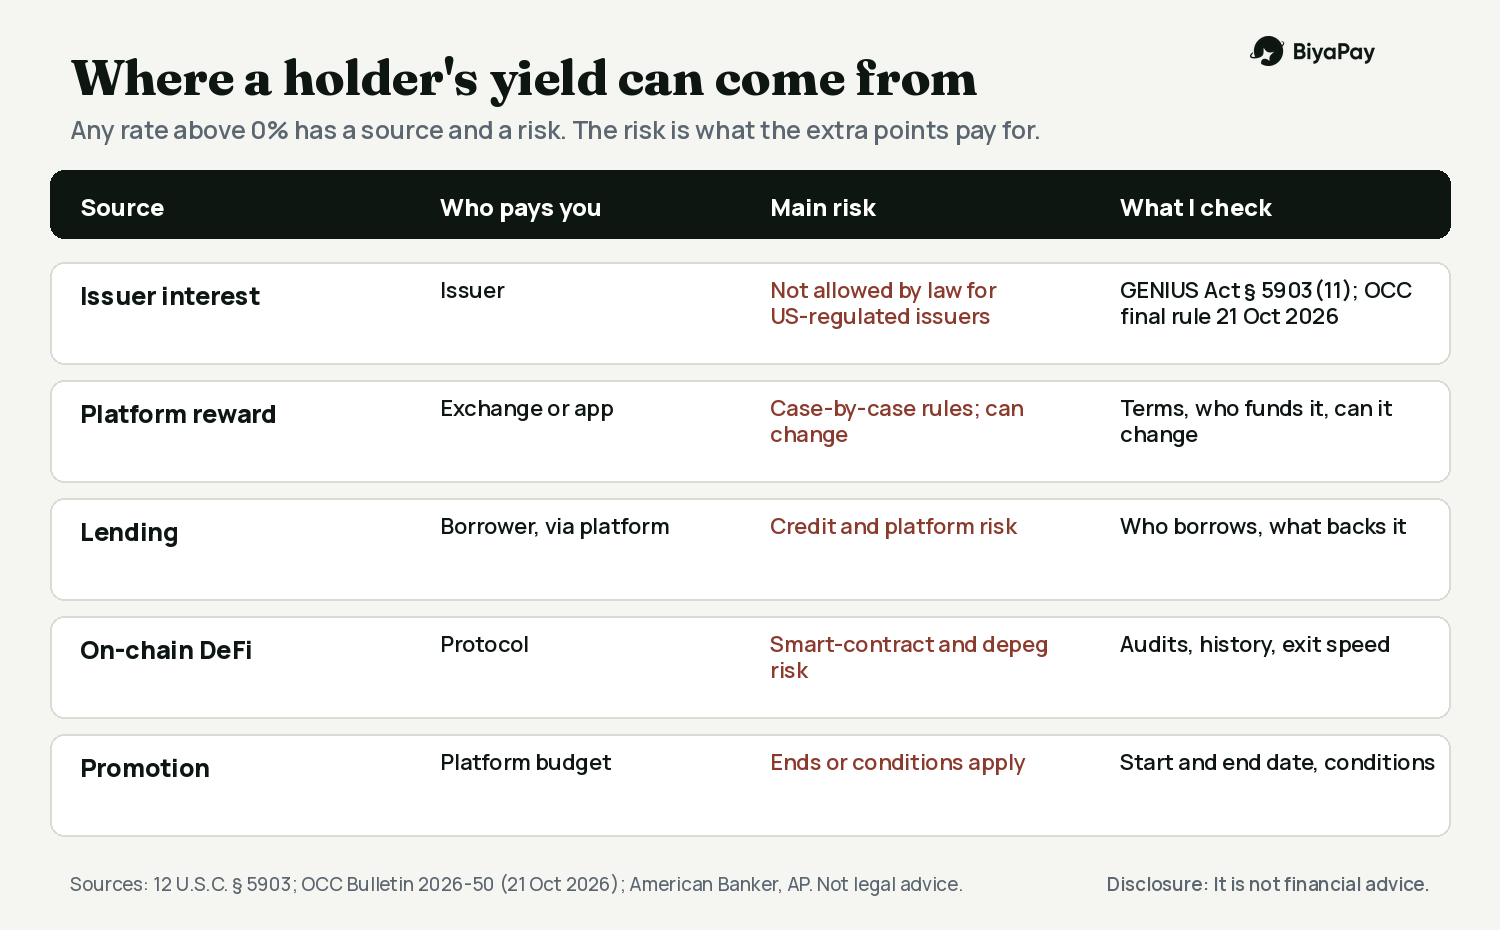
Qualquer rendimento acima de zero tem de vir de algum lugar. Nas minhas notas há quatro fontes:
Uma plataforma que repassa parte da renda semelhante à de T-bills como recompensa. A regra da OCC deixa isso para análise caso a caso
Empréstimo, em que a plataforma empresta as suas moedas e você assume risco de crédito e operacional
Estratégias DeFi on-chain, que acrescentam risco de contrato inteligente
Uma promoção, em que a plataforma paga do seu próprio orçamento por tempo limitado
Nenhuma delas é a mesma coisa que o referencial de 4,26% acima. Cada uma vem com um risco diferente, e é esse risco que os pontos percentuais extras pagam.
As taxas também se movem. Com as atas de outubro do Fed (publicadas em 18 de novembro) a mostrar que os responsáveis estavam abertos a mais aumentos, e o mercado de futuros a precificar uma alta de 25 pontos-base em dezembro (Reuters/Straits Times, 18-19 Nov 2026), os rendimentos dos títulos podem subir. Se o rendimento de 13 semanas subisse 0,25 pontos percentuais, US$10.000 em reservas renderiam mais US$25 por ano, antes de impostos. Se isso é repassado aos detentores depende das regras acima.
O que a página pública Earn da BiyaPay mostra
Verifiquei a página pública Earn da BiyaPay em 19 de novembro de 2026 por volta das 06:28 WIB, já com sessão encerrada.
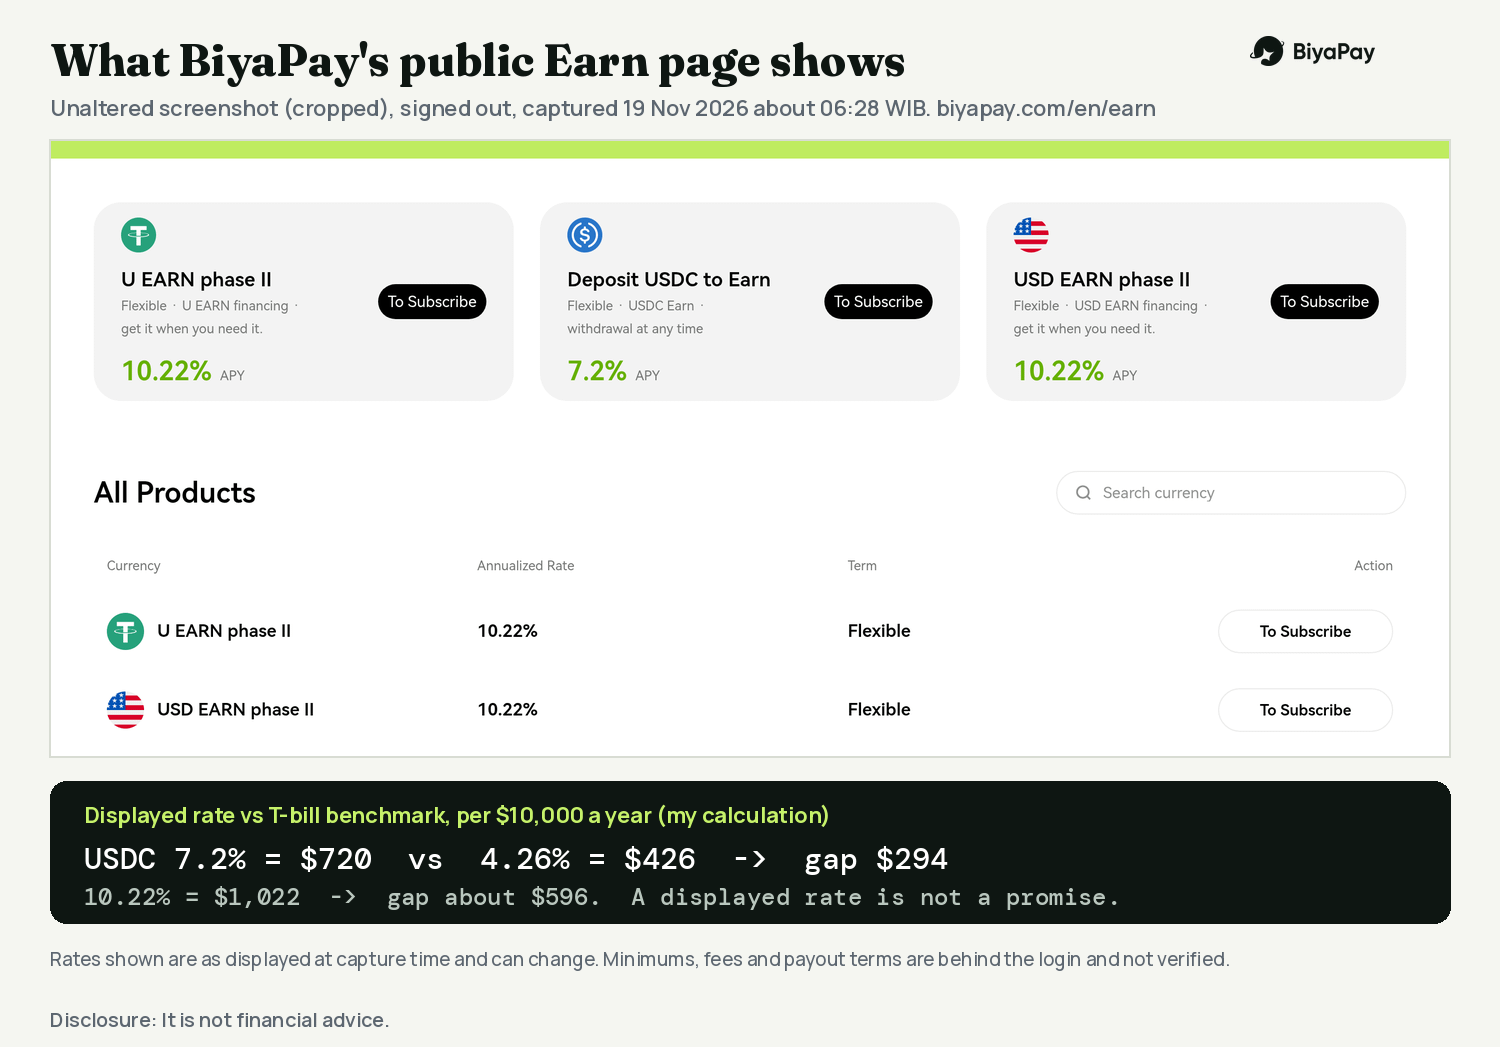
O que você pode fazer: a página lista produtos de prazo flexível. No momento em que consultei, as taxas anuais exibidas eram U EARN phase II 10,22%, USD EARN phase II 10,22%, XAUT Flexible Savings 10%, "Deposit USDC to Earn" 7,2%, HKD Earn 5%, BTC Earn 3,5%, SOL 3% e ETH 2%. O cartão USDC diz "withdrawal at any time". Um banner diz "Earn an Extra +5% When You Open a Position"; as condições não são mostradas publicamente
Requisitos: você precisa fazer login para subscrever. A página diz que a BiyaPay não pode fornecer serviços nos Estados Unidos. Outras regras de elegibilidade não estão na página pública
Passos mostrados publicamente: abrir Earn, escolher um produto, tocar em "To Subscribe", fazer login. Valores mínimos e máximos, momento do pagamento e como cada taxa é definida ficam atrás do login, e eu não os verifiquei
Taxas e limites: nenhum é indicado na página pública. Eu os verificaria no app antes de depositar qualquer coisa
Agora a conta. O produto USDC mostra 7,2%. Em relação ao rendimento de títulos de 4,26%, isso é 2,94 pontos percentuais a mais. Em US$10.000, isso dá US$720 contra US$426, uma diferença de US$294 por ano. Os produtos de 10,22% dariam US$1.022, uma diferença de cerca de US$596.
Uma taxa exibida não é uma promessa do que você vai receber, e a página pública não explica como ela é gerada. Uma diferença desse tamanho é exatamente o que eu gostaria que fosse explicado antes de colocar dinheiro.
Minha opinião
Uso USDT e USDC como ferramentas de pagamento e liquidação, não como conta de poupança. Mantê-los numa carteira não rende nada por design, e acho isso justo desde que eu saiba disso.
Se eu quero rendimento, trato isso como uma decisão separada, com risco próprio. A primeira coisa que faço é comparar a taxa exibida com o referencial dos T-bills. Quanto maior a diferença, mais eu quero saber de onde ela vem, quem pode alterá-la e quão rápido posso sacar meu dinheiro.
Quando isso se aplica, e quando não se aplica
Isto se aplica a stablecoins lastreadas em dólar cujas reservas ficam em dívida pública americana de curto prazo. Não se aplica a stablecoins lastreadas de outra forma, a produtos de plataforma que não são simplesmente "manter uma stablecoin", nem à sua situação fiscal e jurídica local. Os números acima são ilustrativos, arredondados e baseados em relatórios publicados, e mudam a cada trimestre.
Lista de verificação que eu uso
Compare qualquer taxa exibida com o rendimento atual do T-bill de 13 semanas do Tesouro dos EUA
Pergunte de onde vêm os pontos percentuais extras: renda de reservas, empréstimo, DeFi ou promoção
Leia quem arca com a perda se algo der errado e se o produto é um depósito, um empréstimo ou outra coisa
Verifique mínimos, taxas, prazo de pagamento e velocidade de saque no app antes de depositar
Verifique se o serviço está disponível no seu país
Leia a última atestação do emissor para ver o que realmente lastreia o token
Nunca coloque dinheiro de que você possa precisar em breve