
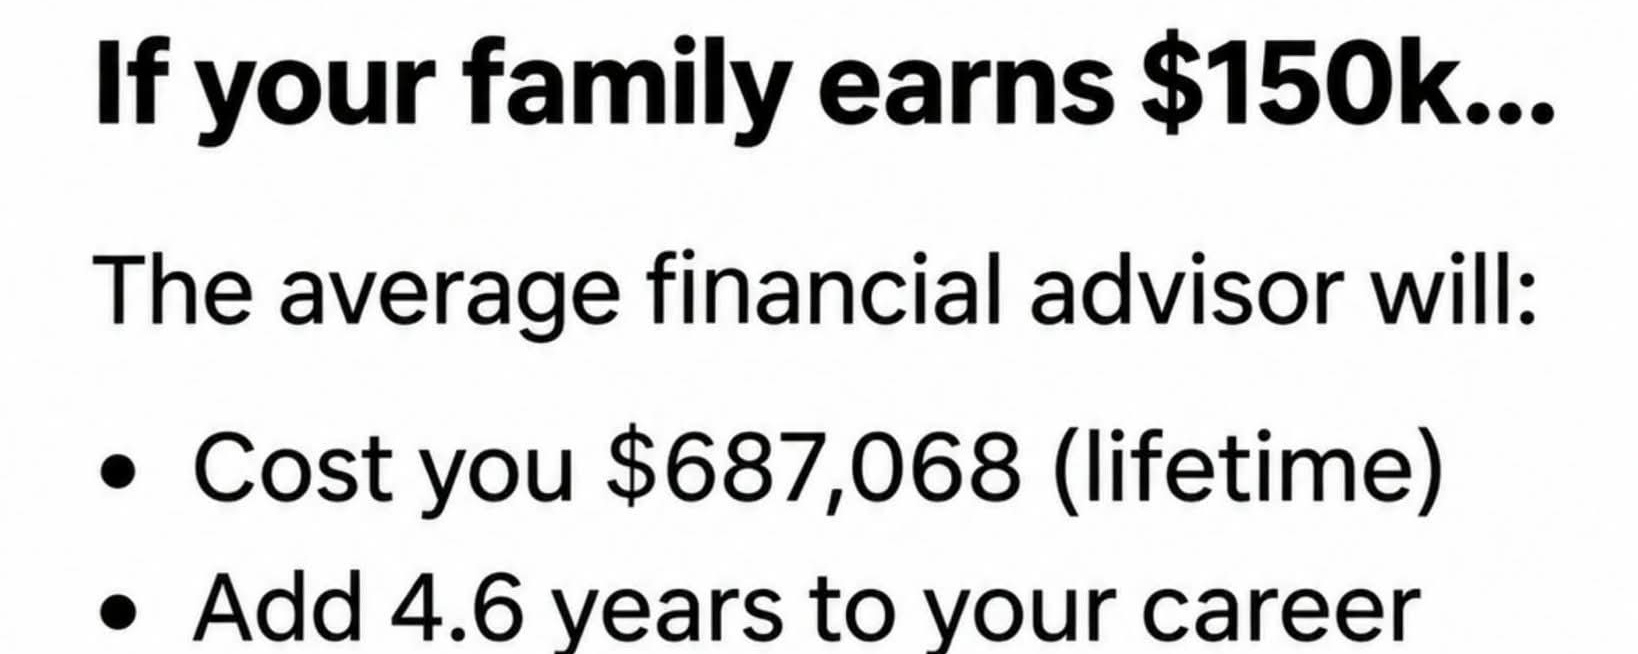

Acho que vale a pena fazer essa pergunta, especialmente para famílias com renda de US$ 150.000 ou mais.
Uma renda mais alta não significa automaticamente melhores decisões financeiras.
E pagar alguém para administrar seu dinheiro não significa automaticamente que você está recebendo mais valor.
Veja o que muitas famílias devem entender antes de contratar um consultor:
1. Saiba exatamente quanto você está pagando.
Uma taxa de consultoria de 1% pode não parecer significativa.
Mas, em uma carteira de US$ 500.000, isso representa US$ 5.000 por ano.
Ao longo de 20 anos, mesmo sem considerar o crescimento dos investimentos, isso equivale a US$ 100.000 em taxas, se o saldo e a taxa permanecerem inalterados.
O custo total ao longo do tempo pode ser consideravelmente diferente à medida que a carteira cresce ou diminui.
2. Entenda o que você recebe em troca.
Você recebe um planejamento de investimentos com eficiência tributária?
Projeções para a aposentadoria?
Coordenação do planejamento sucessório?
Ajuda para gerenciar riscos durante as quedas do mercado?
Ou você está pagando principalmente para alguém selecionar um conjunto de ETFs?
Esses serviços não têm todos o mesmo valor, e essa diferença importa.
3. Saiba o que você consegue administrar sozinho.
Para alguém com uma situação financeira simples, pode ser viável administrar uma carteira diversificada, monitorar despesas e manter uma estratégia de contribuições para a aposentadoria.
Mas impostos complexos, participação em empresas, questões sucessórias e decisões financeiras importantes podem justificar a orientação de um profissional.
4. Não confunda economizar em taxas com tomar decisões melhores.
O valor de um consultor não é medido apenas pelo fato de ele superar ou não o mercado.
Às vezes, o maior benefício é evitar decisões emocionais custosas, manter um plano financeiro nos trilhos ou identificar erros tributários.
O importante é saber se esses benefícios justificam o que você está pagando.
Minha opinião é simples: as pessoas devem entender seu próprio sistema financeiro, mesmo quando contratam alguém para administrar parte dele.
Você não precisa se tornar um gestor profissional de carteiras.
Mas você deve saber onde seu dinheiro está investido, quanto está pagando e por que cada decisão está sendo tomada.
Uma pergunta que vale a pena considerar:
Se sua família ganha US$ 150.000 por ano, você preferiria administrar sozinho uma carteira de investimentos simples ou pagar um profissional para receber orientação financeira contínua?
A resposta pode depender mais da complexidade das suas finanças do que da sua renda.