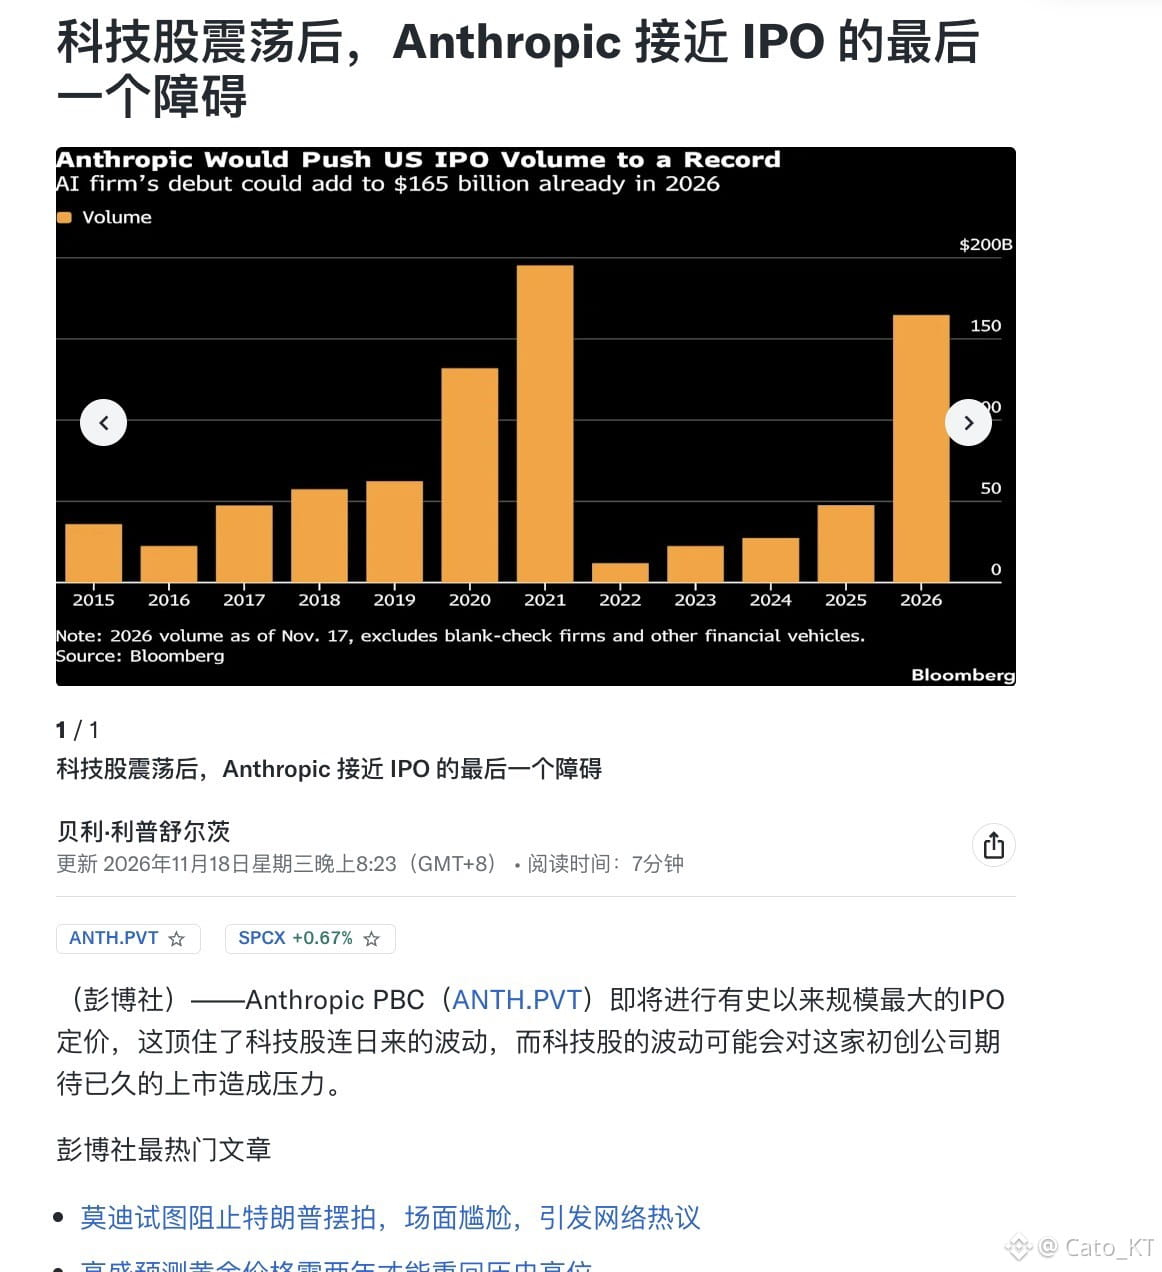
A abertura de capital da Anthropic está próxima. Antes da divulgação dos resultados da Nvidia, a expectativa de avaliação era de 1,4 biliões de dólares; após a divulgação, foi revista para 1,5–1,6 biliões de dólares
A expectativa para o preço por ação também foi revista em alta, de 70–78 dólares para 80 dólares por ação. É evidente que, impulsionada pelos resultados da Nvidia, a Anthropic está a rever em alta tanto a avaliação esperada como o preço esperado das ações. É evidente que, sendo a Nvidia líder do setor da IA, está numa situação em que o sucesso de uma beneficia a outra
E a Anthropic vai seguir uma trajetória semelhante à da SpaceX?
Em primeiro lugar, no curto prazo, o contexto macroeconómico em que a SpaceX se encontrava era mais favorável do que o atual. Por isso, as expectativas de avaliação e o desempenho após a abertura de capital deverão ser mais moderados do que na fase da SpaceX
Prevê-se que o preço de oferta da Anthropic comece nos 80 dólares. Mesmo que o entusiasmo de FOMO no curto prazo seja atenuado, poderá levar o preço a subir para perto dos 95–110 dólares, uma valorização de cerca de 20%–50%
A Nvidia anima o sentimento do mercado, e a Anthropic amplifica o FOMO. No contexto atual, isso poderá provocar uma concentração temporária da liquidez nos mercados financeiros — o chamado efeito de «sugar a liquidez das ações norte-americanas» por parte da Anthropic
É muito provável que a trajetória da ação no curto prazo repita o padrão da SpaceX: uma subida acentuada, seguida de uma queda, enquanto o mercado assimila a avaliação. No entanto, ao contrário da SpaceX, os dados divulgados até agora mostram que, por trás do crescimento impressionante da Anthropic, a avaliação também é bastante agressiva. Uma avaliação tão agressiva terá de passar pela fase de FOMO do IPO e, depois, entrar numa fase de assimilação efetiva. Só quando o entusiasmo diminuir, a avaliação passar a estar ancorada nos resultados e isso for considerado à luz do contexto macroeconómico atual é que a trajetória ficará alinhada com o ritmo predominante do mercado
Na verdade, a pressão macroeconómica atual é positiva, pois torna a assimilação da avaliação mais realista. E, neste contexto, o preço de compra após o ajuste da avaliação é aquele que oferece maior potencial de rentabilidade no futuro!#英伟达财报大超预期,Q4营收展望1300亿美元
A expectativa para o preço por ação também foi revista em alta, de 70–78 dólares para 80 dólares por ação. É evidente que, impulsionada pelos resultados da Nvidia, a Anthropic está a rever em alta tanto a avaliação esperada como o preço esperado das ações. É evidente que, sendo a Nvidia líder do setor da IA, está numa situação em que o sucesso de uma beneficia a outra
E a Anthropic vai seguir uma trajetória semelhante à da SpaceX?
Em primeiro lugar, no curto prazo, o contexto macroeconómico em que a SpaceX se encontrava era mais favorável do que o atual. Por isso, as expectativas de avaliação e o desempenho após a abertura de capital deverão ser mais moderados do que na fase da SpaceX
Prevê-se que o preço de oferta da Anthropic comece nos 80 dólares. Mesmo que o entusiasmo de FOMO no curto prazo seja atenuado, poderá levar o preço a subir para perto dos 95–110 dólares, uma valorização de cerca de 20%–50%
A Nvidia anima o sentimento do mercado, e a Anthropic amplifica o FOMO. No contexto atual, isso poderá provocar uma concentração temporária da liquidez nos mercados financeiros — o chamado efeito de «sugar a liquidez das ações norte-americanas» por parte da Anthropic
É muito provável que a trajetória da ação no curto prazo repita o padrão da SpaceX: uma subida acentuada, seguida de uma queda, enquanto o mercado assimila a avaliação. No entanto, ao contrário da SpaceX, os dados divulgados até agora mostram que, por trás do crescimento impressionante da Anthropic, a avaliação também é bastante agressiva. Uma avaliação tão agressiva terá de passar pela fase de FOMO do IPO e, depois, entrar numa fase de assimilação efetiva. Só quando o entusiasmo diminuir, a avaliação passar a estar ancorada nos resultados e isso for considerado à luz do contexto macroeconómico atual é que a trajetória ficará alinhada com o ritmo predominante do mercado
Na verdade, a pressão macroeconómica atual é positiva, pois torna a assimilação da avaliação mais realista. E, neste contexto, o preço de compra após o ajuste da avaliação é aquele que oferece maior potencial de rentabilidade no futuro!#英伟达财报大超预期,Q4营收展望1300亿美元