

Hoje, quero discutir um cenário que, no início deste ano, considerei apenas uma possibilidade remota, mas que, à medida que nos aproximamos do fim do ano, acredito agora merecer uma análise séria como possível pior desfecho para o Bitcoin.
Primeiro, depois de vender toda a minha posição em Bitcoin no fim de setembro, elaborei um plano detalhado que descreve os critérios e as condições específicos que precisariam ser atendidos antes que eu considerasse comprar novamente.
No entanto, com o passar do tempo, os vários conjuntos de dados de mercado que venho monitorando continuam a piorar, em vez de melhorar.
Na verdade, o pior cenário que estou prestes a discutir nem sequer fazia parte do meu plano de investimento original.
O motivo de eu abordar isso agora é simples.
As condições atuais do mercado são suficientemente preocupantes para que eu considere necessário adotar uma perspectiva de prazo muito mais longo ao avaliar o mercado e planejar meus próximos passos.
Mesmo que o Bitcoin esteja sendo negociado atualmente em seu preço mínimo, a ausência de acumulação significativa sugere que o mercado pode permanecer em uma fase prolongada de consolidação, que talvez dure muito mais do que muitos investidores esperam.
A pressão psicológica, a frustração e o esgotamento que acompanham um período prolongado de movimentação lateral dos preços nunca devem ser subestimados.
1. Três condições que poderiam desencadear meu pior cenário
Para que o pior cenário que me preocupa se concretize, três condições principais precisariam persistir.
Condição 1. Fortalecimento sustentado do dólar americano
Condição 2. Queda do mercado de ações dos EUA
Condição 3. Continuidade da pressão vendedora das baleias da Binance
Se essas três condições persistirem, talvez cheguemos a um ponto em que precisaremos considerar seriamente a possibilidade de que o Bitcoin não esteja apenas passando por outra correção dentro de seu conhecido ciclo de quatro anos, mas sim por uma correção muito maior e de longo prazo, envolvendo a estrutura de preços formada ao longo de toda a história do Bitcoin desde 2010.
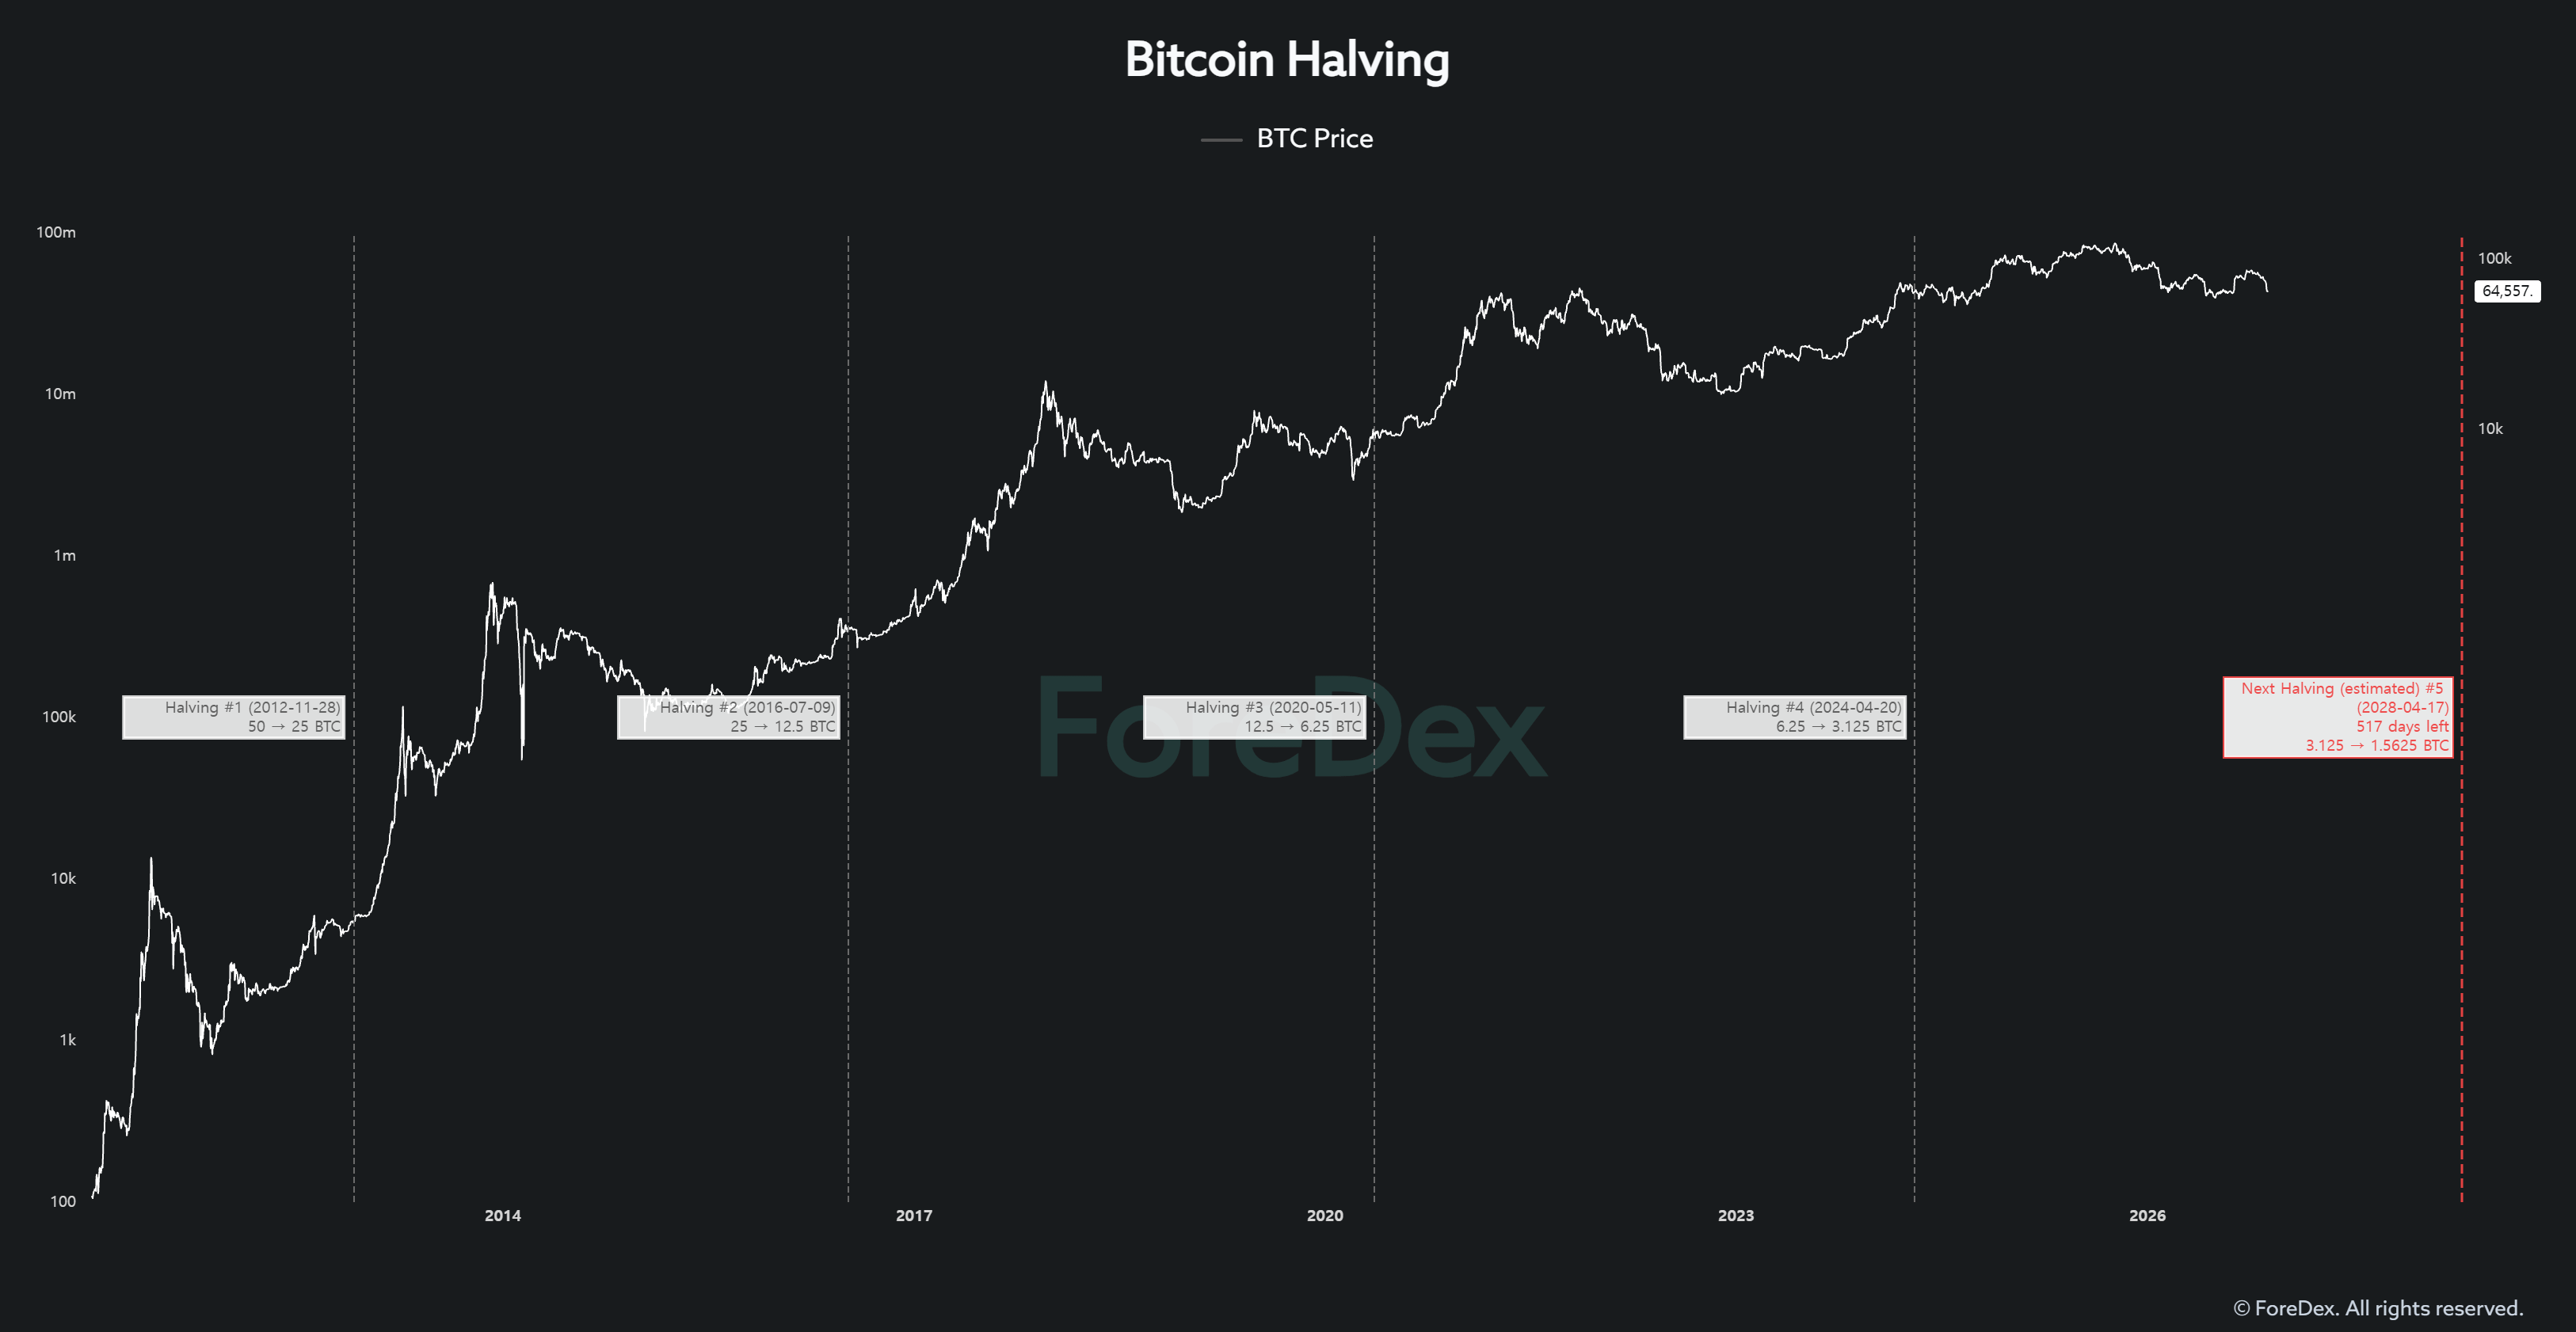
Historicamente, analisamos as altas e correções de preço do Bitcoin principalmente por meio dos ciclos recorrentes de halving que moldaram seu comportamento de mercado. (Veja a Figura 2.)
No entanto, a aprovação dos ETFs de Bitcoin à vista trouxe mudanças significativas para o mercado.
Pense nas mudanças de paradigma discutidas nos últimos anos.
- Observamos uma mudança na posse de Bitcoin, com os ativos passando das mãos das tradicionais "velhas baleias" para uma nova geração de "novas baleias" institucionais que ingressam no mercado por meio de ETFs.
- Após a aprovação dos ETFs à vista, o Bitcoin se integrou mais profundamente aos mercados financeiros tradicionais e tornou-se cada vez mais sensível às condições macroeconômicas e aos ciclos mais amplos do mercado.
- Um número crescente de investidores institucionais incorporou o Bitcoin às suas carteiras de investimento.
Esses desdobramentos não se limitaram às narrativas de mercado.
Os dados reais dos ciclos on-chain também revelaram mudanças estruturais claras em comparação com ciclos anteriores, enquanto vários modelos de avaliação historicamente confiáveis não conseguiram refletir com precisão o pico do Bitcoin no ano passado.
Não considero isso uma coincidência.
Na minha opinião, esses desdobramentos são resultado de mudanças fundamentais nos participantes do mercado, nos fluxos de capital e na estrutura subjacente das negociações de Bitcoin.
Em janeiro próximo, terão se passado três anos desde a aprovação dos ETFs de Bitcoin à vista nos EUA.
Pense em quanto a estrutura do mercado pode ter mudado nesse período.
Nesse contexto, ouvimos com frequência narrativas como
"Uma estrutura de mercado totalmente nova está surgindo no mercado cripto."
"A blockchain já não é exclusiva do ecossistema das criptomoedas."
"O crescimento do mercado de ativos do mundo real (RWA) levará o Bitcoin e o Ethereum a desenvolver estruturas de mercado e comportamentos de preço cada vez mais distintos."
Acredito que esses argumentos têm bastante fundamento.
Mas vamos considerar as implicações por outra perspectiva.
Se reconhecermos que a estrutura de mercado do Bitcoin mudou fundamentalmente, podemos realmente descartar a possibilidade de que a correção atual não seja apenas outra queda dentro do tradicional ciclo de quatro anos, mas, em vez disso, uma correção muito mais ampla da estrutura de preços de longo prazo do Bitcoin, abrangendo toda a sua história?
Não acho que essa possibilidade seja nem um pouco descabida.
2. Estruturas preocupantes surgindo na análise técnica de longo prazo (AT)
Na análise técnica, padrões que se desenvolvem em períodos mais longos geralmente podem ter mais importância do que movimentos de preços de curto prazo.
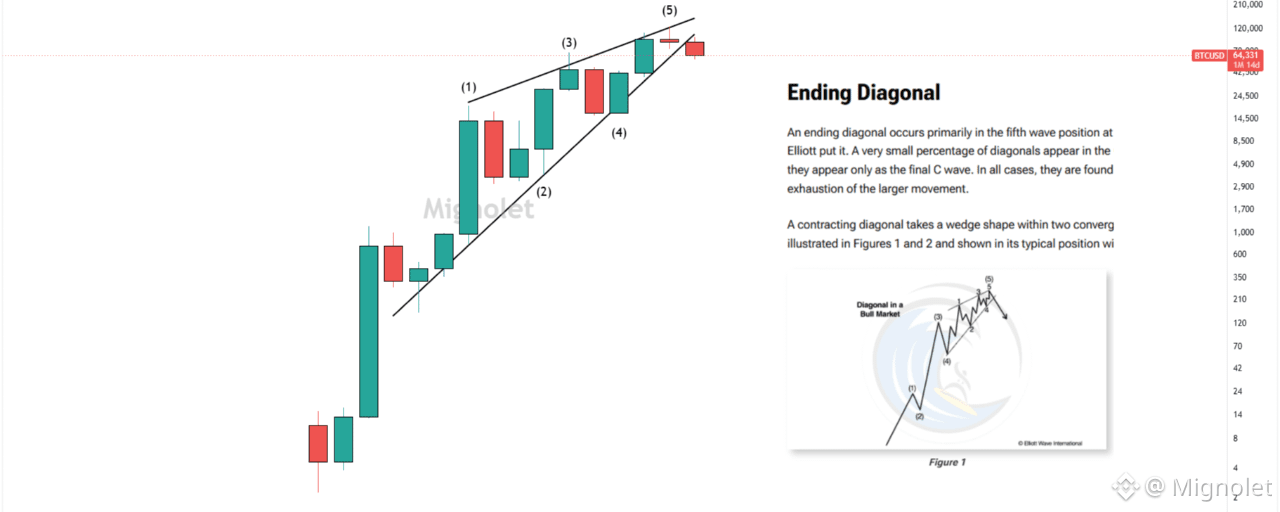
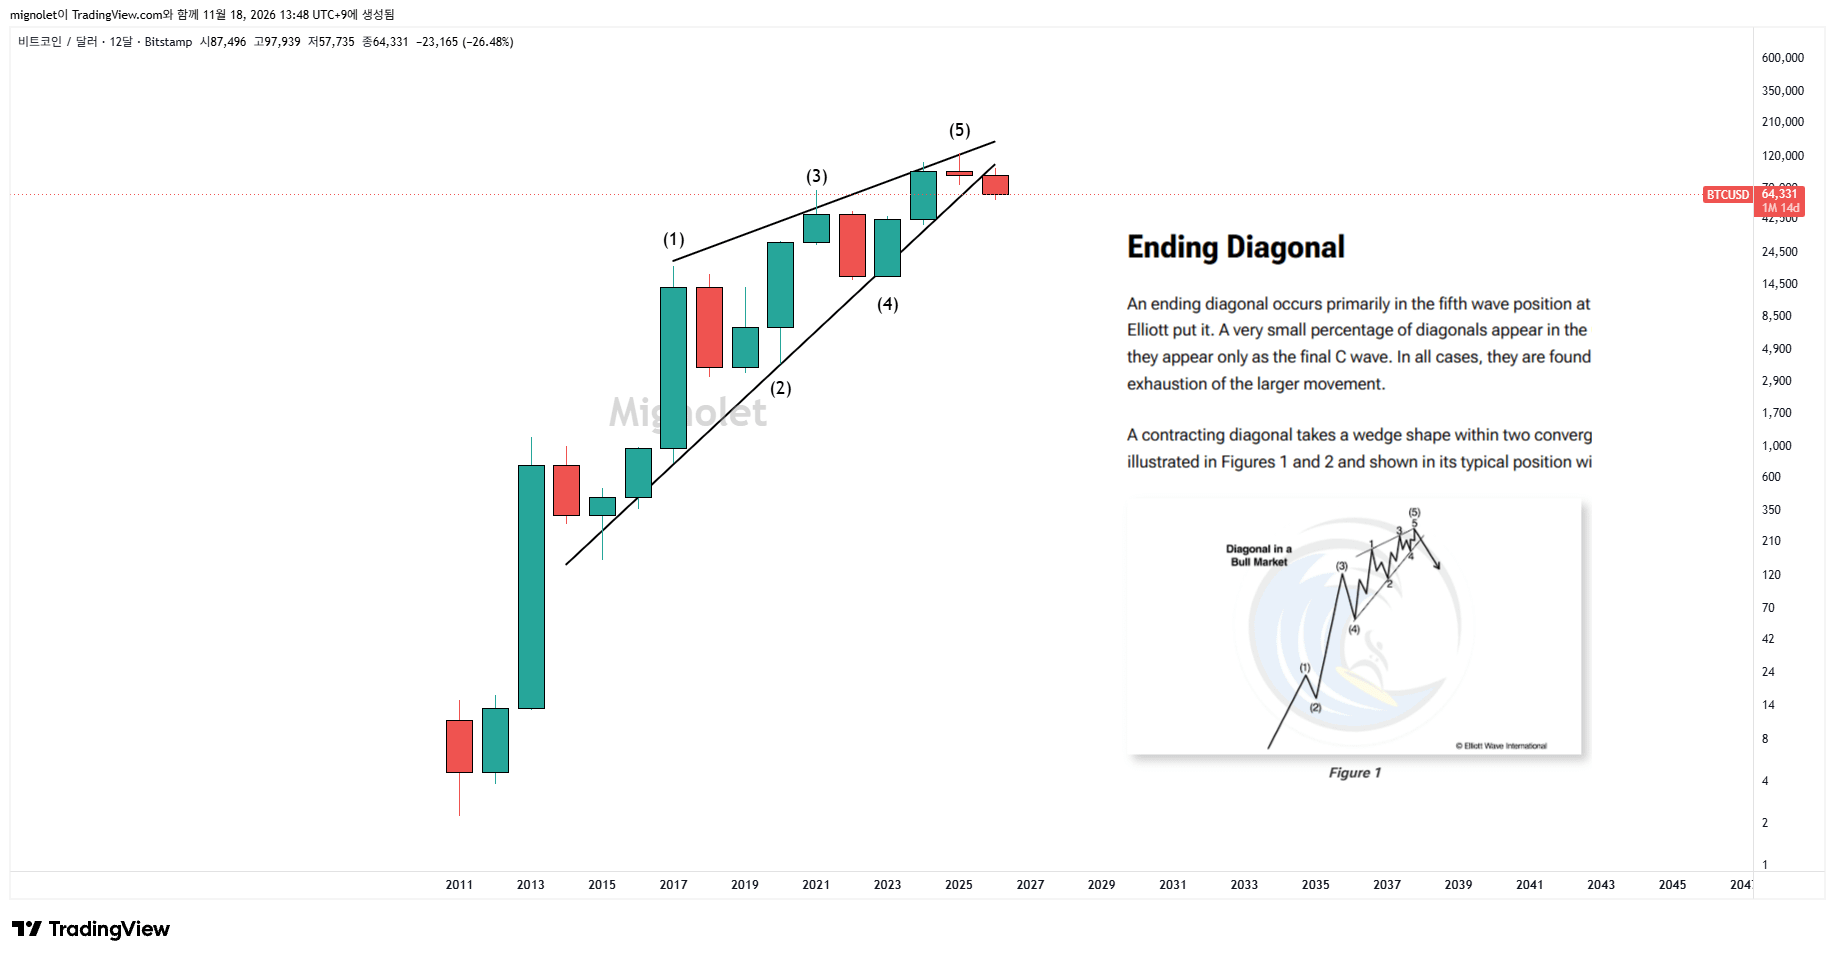
E, ao analisar o gráfico de longo prazo do Bitcoin, sua estrutura está ficando cada vez mais parecida com o padrão clássico de Diagonal de Finalização descrito na Teoria das Ondas de Elliott.
É claro que nenhum padrão técnico isolado pode determinar com segurança para onde os preços irão no futuro.
No entanto, acredito que agora precisamos examinar não apenas a estrutura mais ampla do gráfico, mas também os padrões de candlestick em formação e a quebra de tendências importantes de longo prazo.
Há um ponto particularmente importante a considerar.
Se o Bitcoin não conseguir uma recuperação significativa antes do fim deste ano e fechar o candle anual no negativo, será a primeira vez na história do Bitcoin que ele registrará dois candles anuais de baixa consecutivos.
Acredito que esse desdobramento pode ter implicações muito além de um simples retorno anual negativo.
Isso poderia fornecer mais evidências de que o Bitcoin está se comportando de maneira diferente dos padrões recorrentes associados aos seus tradicionais ciclos de halving, possivelmente exigindo que reavaliemos como interpretamos sua estrutura de mercado de longo prazo.
A atual estrutura técnica de longo prazo e as formações de candlestick já são preocupantes, e o Bitcoin começou a mostrar sinais de rompimento de importantes estruturas de tendência.
Comentei brevemente essa possibilidade no início deste ano.
Mas há um motivo específico para eu estar levando esse cenário muito mais a sério agora.
Os padrões preocupantes que surgem na análise técnica estão sendo cada vez mais corroborados por sinais concretos de deterioração da liquidez do mercado.
Não se trata simplesmente de os gráficos parecerem baixistas.
Em vários conjuntos de dados, incluindo a liquidez compradora que entra no mercado, os fluxos de capital dos principais participantes do mercado e a atividade de negociação das baleias, tenho dificuldade em encontrar evidências significativas de melhora.
Ao mesmo tempo, não espero que a força atual do dólar americano se reverta facilmente.
Já falei repetidamente sobre quais indicadores de liquidez estão se deteriorando, então não vou analisar novamente cada conjunto de dados neste artigo.
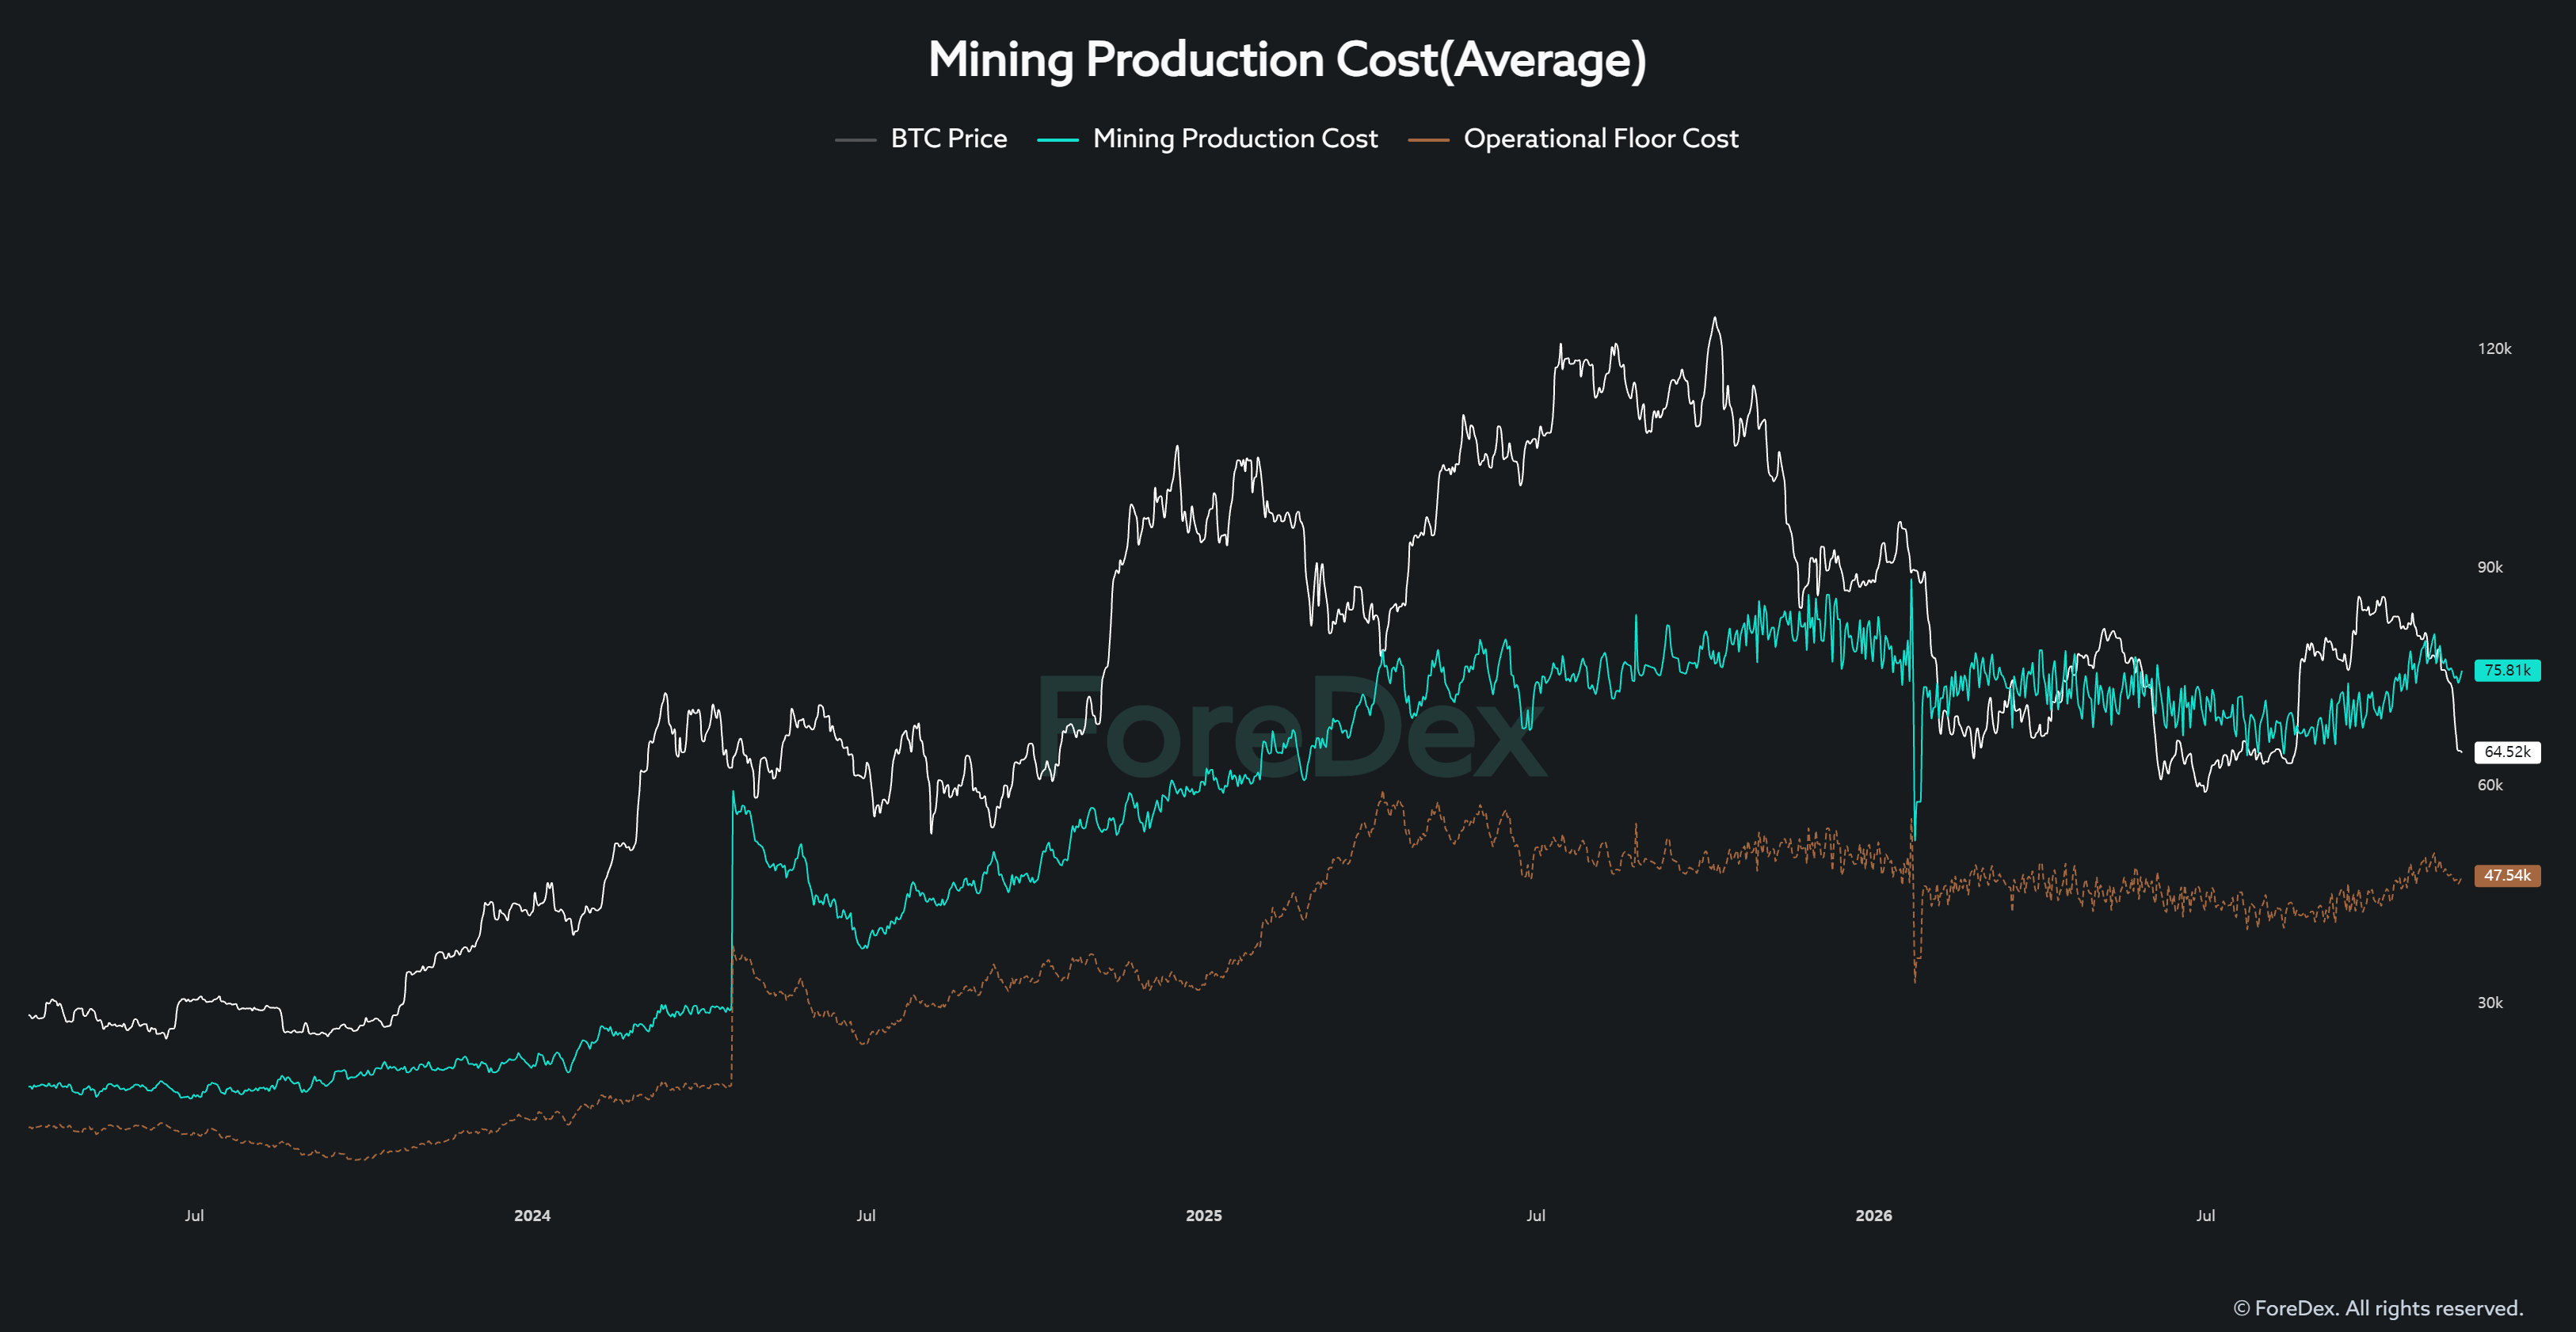
3. Até onde o Bitcoin poderia cair se o pior cenário se concretizar?
Isso nos leva talvez à pergunta mais importante.
"Se esse cenário realmente se concretizar, até onde o Bitcoin poderia cair?"
Acredito que muitas das métricas de custo médio de aquisição e dos parâmetros de avaliação usados na análise tradicional de ciclos on-chain ficaram significativamente distorcidos desde a aprovação dos ETFs de Bitcoin à vista.
Já expliquei em análises anteriores os motivos dessas distorções, então não vou repeti-los aqui.
Em vez disso, quero me concentrar na estrutura de custos do setor de mineração de Bitcoin, que está diretamente ligada à atividade econômica real que sustenta a rede Bitcoin.
Um dos parâmetros mais importantes que acompanho é o Custo Operacional Mínimo, que representa os custos operacionais diretos incorridos pelas empresas de mineração de Bitcoin.
Isso reflete os custos essenciais que os mineradores precisam arcar para manter suas operações de mineração.
Em um ambiente de mercado extremo, considero esse parâmetro um possível ponto de referência importante para avaliar o risco de queda.
Hoje, muitas empresas de mineração de Bitcoin listadas em bolsa estão destinando recursos substanciais não apenas aos seus negócios tradicionais de mineração, mas também às operações de centros de dados de IA.
Mas considere o que poderia acontecer se o sentimento dos investidores em relação ao setor de IA se deteriorasse drasticamente enquanto o Bitcoin enfrentasse simultaneamente outra grande queda.
Nessas circunstâncias, as empresas de mineração poderiam sofrer forte pressão nos dois segmentos de negócios ao mesmo tempo.
Mesmo em um ambiente tão extremo, considero o Custo Operacional Mínimo um nível crítico que precisa se manter.
Se o Bitcoin caísse abaixo desse patamar, a estabilidade financeira e a viabilidade de longo prazo de algumas empresas de mineração listadas em bolsa poderiam ficar sob forte pressão.
Levando esses fatores em conta, não descarto a possibilidade de que, no meu pior cenário, o Bitcoin caia para a faixa dos US$ 40 mil baixos.
Isso não significa que eu espere que o Bitcoin chegue a esse nível com certeza.
Em vez disso, trata-se de um cenário de queda que estou considerando, supondo que as três condições descritas anteriormente continuem presentes e que a liquidez do mercado se deteriore ainda mais.
4. Por que estou discutindo este cenário agora
Deixe-me enfatizar isso mais uma vez.
Este é o meu pior cenário, não uma previsão de que tenho certeza que vai se concretizar.
Estou discutindo isso publicamente porque as condições de mercado e os dados subjacentes que observo atualmente simplesmente não são animadores.
Como mencionei anteriormente, já defini meus critérios e meu plano para voltar ao mercado.
No entanto, ter um plano de compra e ter um motivo para comprar agora são duas coisas completamente diferentes.
Nas condições atuais, em vez de deixar que as recuperações de curto prazo dos preços influenciem minhas decisões, pretendo avaliar o mercado em um horizonte muito mais longo e manter distância suficiente antes de agir.
Mesmo que o Bitcoin já tenha atingido seu preço mínimo, sem acumulação significativa, pode levar muito mais tempo do que o esperado para surgir uma tendência de alta sustentável.
E esse período prolongado de consolidação lateral pode ser muito mais frustrante e psicologicamente desafiador do que muitos investidores imaginam.
Neste momento, ainda não vejo a queda atual como uma oportunidade que justifique compras agressivas.
Pelo menos, não de acordo com meus próprios critérios de investimento.
Uma queda significativa dos preços, por si só, não é justificativa suficiente para entrar no mercado.
O que estou esperando não é simplesmente um preço mais baixo para o Bitcoin.
Estou esperando uma melhora real na liquidez do mercado e sinais significativos de acumulação por parte dos principais participantes do mercado.
Espero sinceramente que a liquidez do mercado comece a se recuperar o mais rápido possível e que passemos a ver sinais claros de acumulação por parte dos principais agentes que impulsionam este mercado.