


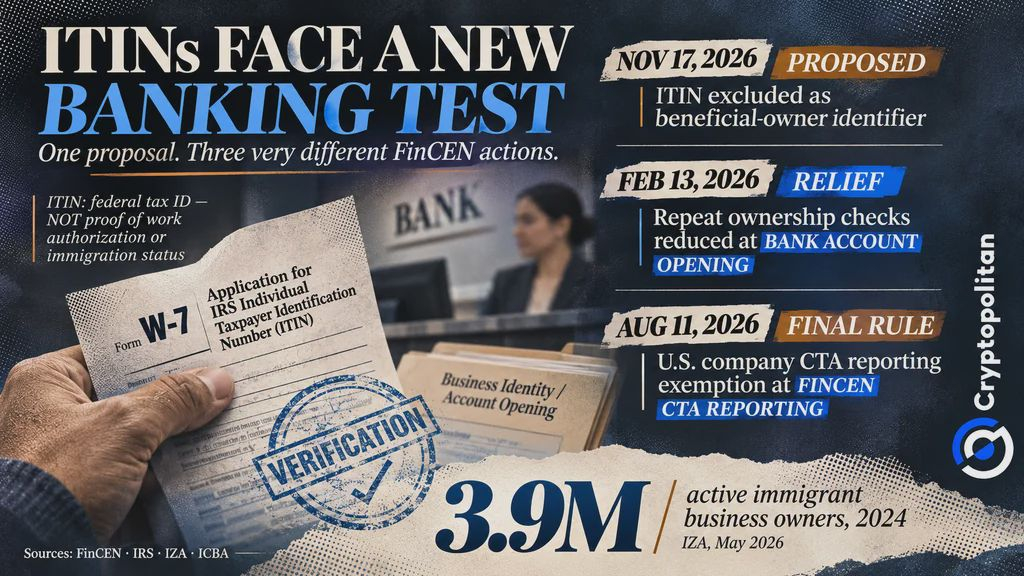
Em 17 de novembro de 2026, a Rede de Combate a Crimes Financeiros (FinCEN) propôs novas regras para verificar quem é proprietário ou controla uma empresa. De acordo com a proposta, os bancos não poderiam mais aceitar Números de Identificação do Contribuinte Individual (ITINs) para identificar os beneficiários efetivos. A mudança poderia dificultar o acesso a serviços bancários para algumas empresas de propriedade estrangeira.
No entanto, essa medida não proibiria os titulares de ITIN de abrir uma conta nem alteraria o Número de Identificação do Empregador das empresas. Segundo a FinCEN, a iniciativa ajudará a prevenir crimes financeiros. Já os banqueiros comunitários dizem que as medidas rigorosas podem criar obstáculos desnecessários para alguns clientes legítimos.
O que um ITIN comprova — e o que não comprova
Um ITIN é um número de nove dígitos emitido pelo Internal Revenue Service (IRS) para fins fiscais federais a pessoas que não são elegíveis para obter um número de Segurança Social.
O principal objetivo de um ITIN é a tributação. De acordo com o IRS, um ITIN não dá à pessoa o direito de trabalhar, não fornece informações sobre o seu estatuto de imigração nem pode ser utilizado como documento de identificação fora do sistema fiscal federal.
 FinCEN propõe restrições ao uso de ITIN por empresários em bancos dos EUA
Controlo mais rigoroso sobre quem é proprietário de uma empresa
A restrição ao ITIN proposta pela FinCEN alteraria a Regra de Diligência Devida do Cliente (CDD). Esta regra exige que os bancos e outras instituições financeiras abrangidas identifiquem e verifiquem os beneficiários efetivos dos seus clientes empresariais. Um beneficiário efetivo é alguém que detém pelo menos 25% de uma empresa ou tem uma responsabilidade significativa pela sua gestão.
A proposta surge na sequência de uma ordem executiva de 19 de maio de 2026. Os bancos deixariam de poder aceitar ITIN como números de identificação dos beneficiários efetivos. Os proprietários que não sejam dos EUA ainda poderiam apresentar passaportes ou outros documentos governamentais especificados.
Como medida de precaução, os bancos teriam o direito de investigar o estatuto de imigração ou a autorização de trabalho de alguém caso considerassem que poderiam estar envolvidos determinados riscos. Estas restrições aplicam-se apenas a alguns clientes do banco.
Dispensa de verificações repetidas de propriedade
A FinCEN está a pressionar por regras de identificação mais rigorosas, ao mesmo tempo que flexibiliza as verificações repetidas. Mais especificamente, a FinCEN observa que os bancos já não são obrigados a verificar o proprietário de uma empresa sempre que esta abre contas adicionais, conforme exigido por uma ordem emitida pela FinCEN em 13 de fevereiro. A verificação é necessária na abertura da primeira conta, quando informações anteriores deixam de ser fiáveis ou quando os riscos a tornam necessária.
A proposta de novembro incorporaria essa dispensa na Regra CDD. Separadamente, uma regra final de 11 de agosto isentou empresas e pessoas dos EUA da obrigação de apresentar declarações ao abrigo da Corporate Transparency Act. Determinadas empresas estrangeiras ainda têm de apresentar declarações. A regra de agosto diz respeito à prestação de informações ao governo, não à verificação bancária.
Banqueiros comunitários alertam para o excesso de controlo
Os banqueiros comunitários receiam que a restrição proposta ao ITIN possa ir longe demais. Numa carta de 23 de junho, a Independent Community Bankers of America alertou que considerar suspeita a utilização de um ITIN, por si só, poderia atrasar hipotecas, empréstimos agrícolas e crédito a pequenas empresas. A organização instou os reguladores a não transformarem os bancos em “guardiões do estatuto legal”.
O alerta de junho da FinCEN identifica determinadas práticas relacionadas com ITIN como potenciais sinais de alerta, não como prova de irregularidades. Os bancos têm de distinguir a atividade suspeita da identificação fiscal de rotina.
Empresas de imigrantes e a questão do acesso ao mercado
Um estudo do IZA contabilizou 3,9 milhões de empresários imigrantes ativos em 2024, contra 3,0 milhões antes da pandemia. O crescimento incluiu os setores da construção, dos transportes e dos serviços profissionais. Estes números não medem a utilização de ITIN.
Ainda assim, controlos mais rigorosos poderiam complicar o acesso ao sistema bancário dos EUA e as transações transfronteiriças para empresários estrangeiros. O Grupo de Ação Financeira defende salvaguardas que preservem a inclusão financeira.
Entretanto, a Cryptopolitan noticiou 12,7 mil milhões de dólares em atividades suspeitas de burlas com criptomoedas sinalizadas em declarações apresentadas entre 2023 e 2025. Este valor não representa perdas confirmadas nem constitui prova de utilização indevida de ITIN. A FinCEN tem de equilibrar a prevenção da criminalidade com o acesso bancário para empresas legítimas. O prazo para apresentar comentários termina 60 dias após a publicação no Federal Register.
As mentes mais brilhantes do mundo das criptomoedas já leem a nossa newsletter. Quer juntar-se a elas?