
Todo mundo está exaltando a Nvidia por depender 93% dos data centers. Vou dizer algo que talvez não agrade: justamente aí está sua maior fragilidade!
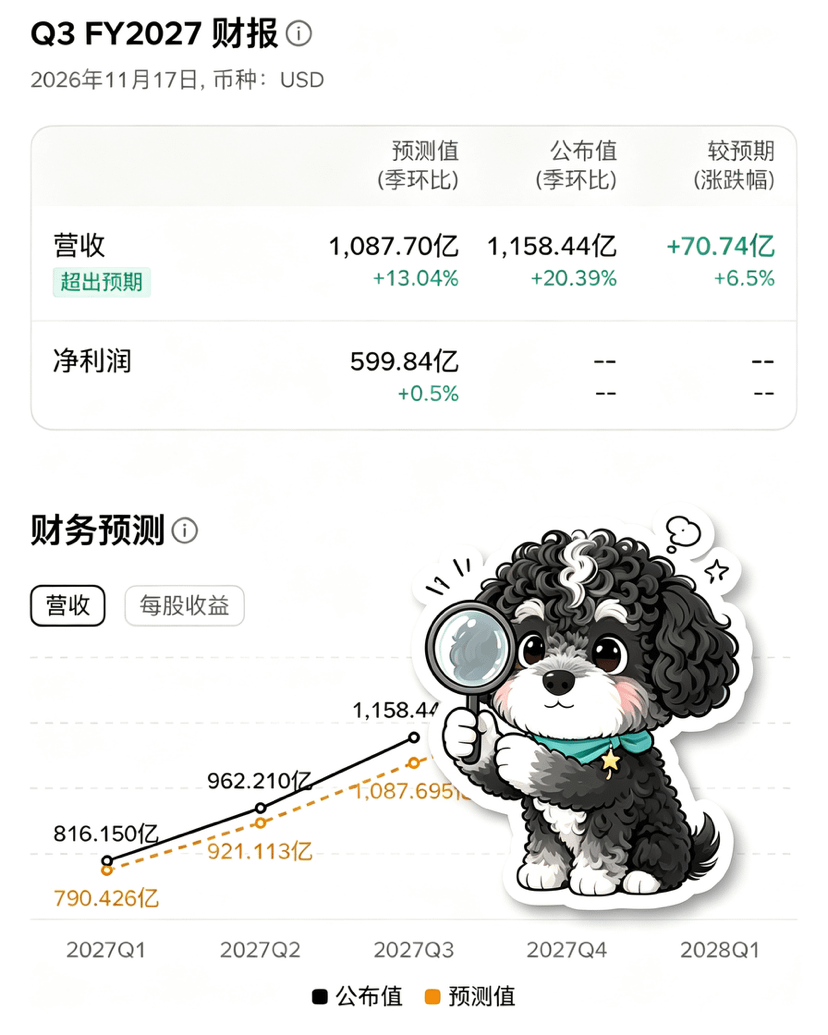
Assim que saiu o balanço, todo mundo disse que a demanda por poder computacional não desacelerou e que a narrativa da IA continua firme.
Os números são mesmo impressionantes: US$ 107,6 bilhões em data centers, 93% da receita, o dobro do registrado no mesmo período do ano passado. A projeção para o quarto trimestre é de US$ 130 bilhões, também acima das expectativas.
Mas pense pelo outro lado:
93% da receita concentrada em um único negócio — como se chama isso? É colocar todos os ovos na mesma cesta.
E a alça dessa cesta está nas mãos de quatro ou cinco provedores de nuvem.
Juntos, eles planejam gastar US$ 730 bilhões em investimentos de capital este ano; em 2027, esse valor pode chegar a US$ 1,3 trilhão.
Mas o fluxo de caixa livre deles já não é suficiente. Os investimentos de capital do Google e da Meta superaram o fluxo de caixa operacional, e o fluxo de caixa livre da Amazon nos últimos 12 meses foi negativo em US$ 42,4 bilhões.
De onde vem o dinheiro? Da emissão de dívida. Os cinco maiores provedores de nuvem emitiram US$ 121 bilhões em dívida no ano passado e continuam fazendo isso neste ano.
Se as condições de financiamento apertarem ou a monetização das aplicações de IA avançar mais devagar do que o esperado, os investimentos de capital dos provedores de nuvem serão os primeiros a sofrer cortes.
E então, o que será do compromisso de fornecimento de US$ 390 bilhões da Nvidia?
E o que acontecerá com a capacidade de produção de wafers e de empacotamento já reservada?
Não estou pessimista em relação à Nvidia. O que digo é que depender 93% dos data centers é foco enquanto a demanda está forte; quando ela começa a virar, isso se chama “risco de concentração”.
$ETH $ZEC $BTC
#英伟达Q3营收近93%来自数据中心,增长势头能否持续?
Assim que saiu o balanço, todo mundo disse que a demanda por poder computacional não desacelerou e que a narrativa da IA continua firme.
Os números são mesmo impressionantes: US$ 107,6 bilhões em data centers, 93% da receita, o dobro do registrado no mesmo período do ano passado. A projeção para o quarto trimestre é de US$ 130 bilhões, também acima das expectativas.
Mas pense pelo outro lado:
93% da receita concentrada em um único negócio — como se chama isso? É colocar todos os ovos na mesma cesta.
E a alça dessa cesta está nas mãos de quatro ou cinco provedores de nuvem.
Juntos, eles planejam gastar US$ 730 bilhões em investimentos de capital este ano; em 2027, esse valor pode chegar a US$ 1,3 trilhão.
Mas o fluxo de caixa livre deles já não é suficiente. Os investimentos de capital do Google e da Meta superaram o fluxo de caixa operacional, e o fluxo de caixa livre da Amazon nos últimos 12 meses foi negativo em US$ 42,4 bilhões.
De onde vem o dinheiro? Da emissão de dívida. Os cinco maiores provedores de nuvem emitiram US$ 121 bilhões em dívida no ano passado e continuam fazendo isso neste ano.
Se as condições de financiamento apertarem ou a monetização das aplicações de IA avançar mais devagar do que o esperado, os investimentos de capital dos provedores de nuvem serão os primeiros a sofrer cortes.
E então, o que será do compromisso de fornecimento de US$ 390 bilhões da Nvidia?
E o que acontecerá com a capacidade de produção de wafers e de empacotamento já reservada?
Não estou pessimista em relação à Nvidia. O que digo é que depender 93% dos data centers é foco enquanto a demanda está forte; quando ela começa a virar, isso se chama “risco de concentração”.
$ETH $ZEC $BTC
#英伟达Q3营收近93%来自数据中心,增长势头能否持续?