
$NVDA A receita dobrou, mas os grandes clientes já estão procurando alternativas.
Mais do que a venda de ações por parte dos acionistas, o que a Nvidia deveria temer é que os compradores comecem a considerar a troca de fornecedor.
Os resultados recém-divulgados foram, de fato, impressionantes: receita trimestral de 115,8 bilhões de dólares, um aumento de 103% em relação ao ano anterior. Mas também é preciso prestar atenção a outro número: a margem bruta foi de 74,8% neste trimestre e a previsão é que caia para 71%–72% no próximo. O negócio continua crescendo, mas já não dá para contar que a margem bruta obtida a cada dólar vendido permanecerá a mesma.
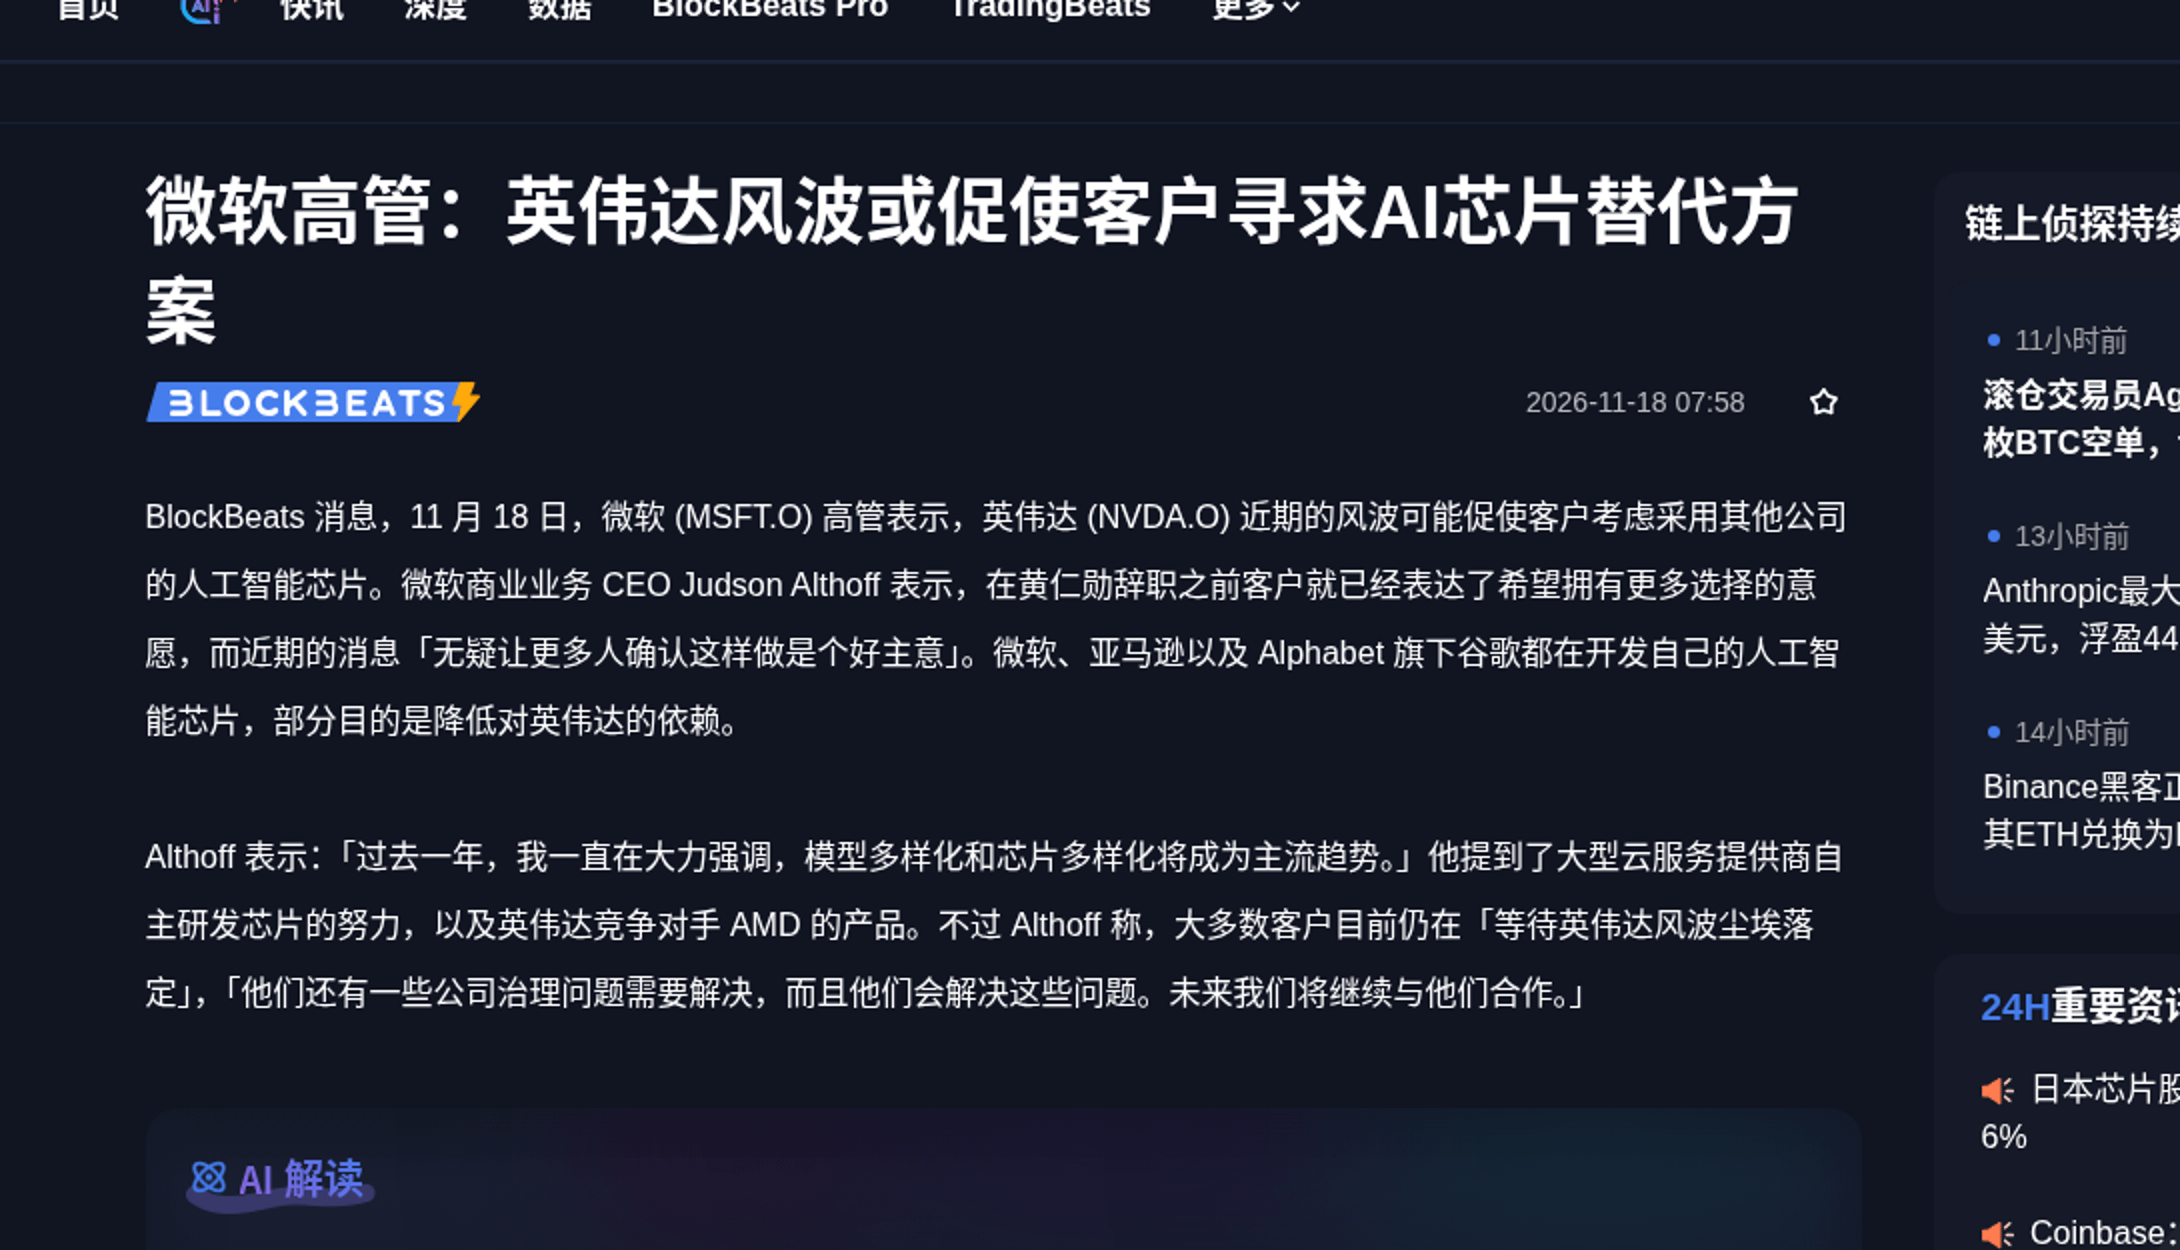
Por outro lado, segundo relatos, um executivo da Microsoft disse que os clientes já queriam ter mais opções de chips, e os acontecimentos recentes só reforçaram essa vontade. Claro, ele também afirmou que continuará trabalhando com a Nvidia — não quer dizer que os pedidos já tenham sido transferidos para outro fornecedor.
Em resumo, até os melhores clientes, quando gastam demais, querem consultar uma segunda empresa para comparar preços.
$AMD À espera de uma oportunidade, Microsoft, Amazon e Google também estão desenvolvendo seus próprios chips. Olhando para cima na cadeia, fabricantes contratados e fabricantes de memória querem saber se os pedidos continuarão crescendo; olhando para baixo, as empresas de nuvem compraram tantas placas que precisam encontrar uma maneira de recuperar o dinheiro investido.
Portanto, não se empolgue só ao ver que “a receita dobrou”. Uma coisa é vender bem as placas de vídeo; outra é saber se os grandes clientes continuarão dispostos a comprá-las por esse preço.
$TSM #英伟达财报超预期AI云股盘后上涨
Mais do que a venda de ações por parte dos acionistas, o que a Nvidia deveria temer é que os compradores comecem a considerar a troca de fornecedor.
Os resultados recém-divulgados foram, de fato, impressionantes: receita trimestral de 115,8 bilhões de dólares, um aumento de 103% em relação ao ano anterior. Mas também é preciso prestar atenção a outro número: a margem bruta foi de 74,8% neste trimestre e a previsão é que caia para 71%–72% no próximo. O negócio continua crescendo, mas já não dá para contar que a margem bruta obtida a cada dólar vendido permanecerá a mesma.
Por outro lado, segundo relatos, um executivo da Microsoft disse que os clientes já queriam ter mais opções de chips, e os acontecimentos recentes só reforçaram essa vontade. Claro, ele também afirmou que continuará trabalhando com a Nvidia — não quer dizer que os pedidos já tenham sido transferidos para outro fornecedor.
Em resumo, até os melhores clientes, quando gastam demais, querem consultar uma segunda empresa para comparar preços.
$AMD À espera de uma oportunidade, Microsoft, Amazon e Google também estão desenvolvendo seus próprios chips. Olhando para cima na cadeia, fabricantes contratados e fabricantes de memória querem saber se os pedidos continuarão crescendo; olhando para baixo, as empresas de nuvem compraram tantas placas que precisam encontrar uma maneira de recuperar o dinheiro investido.
Portanto, não se empolgue só ao ver que “a receita dobrou”. Uma coisa é vender bem as placas de vídeo; outra é saber se os grandes clientes continuarão dispostos a comprá-las por esse preço.
$TSM #英伟达财报超预期AI云股盘后上涨