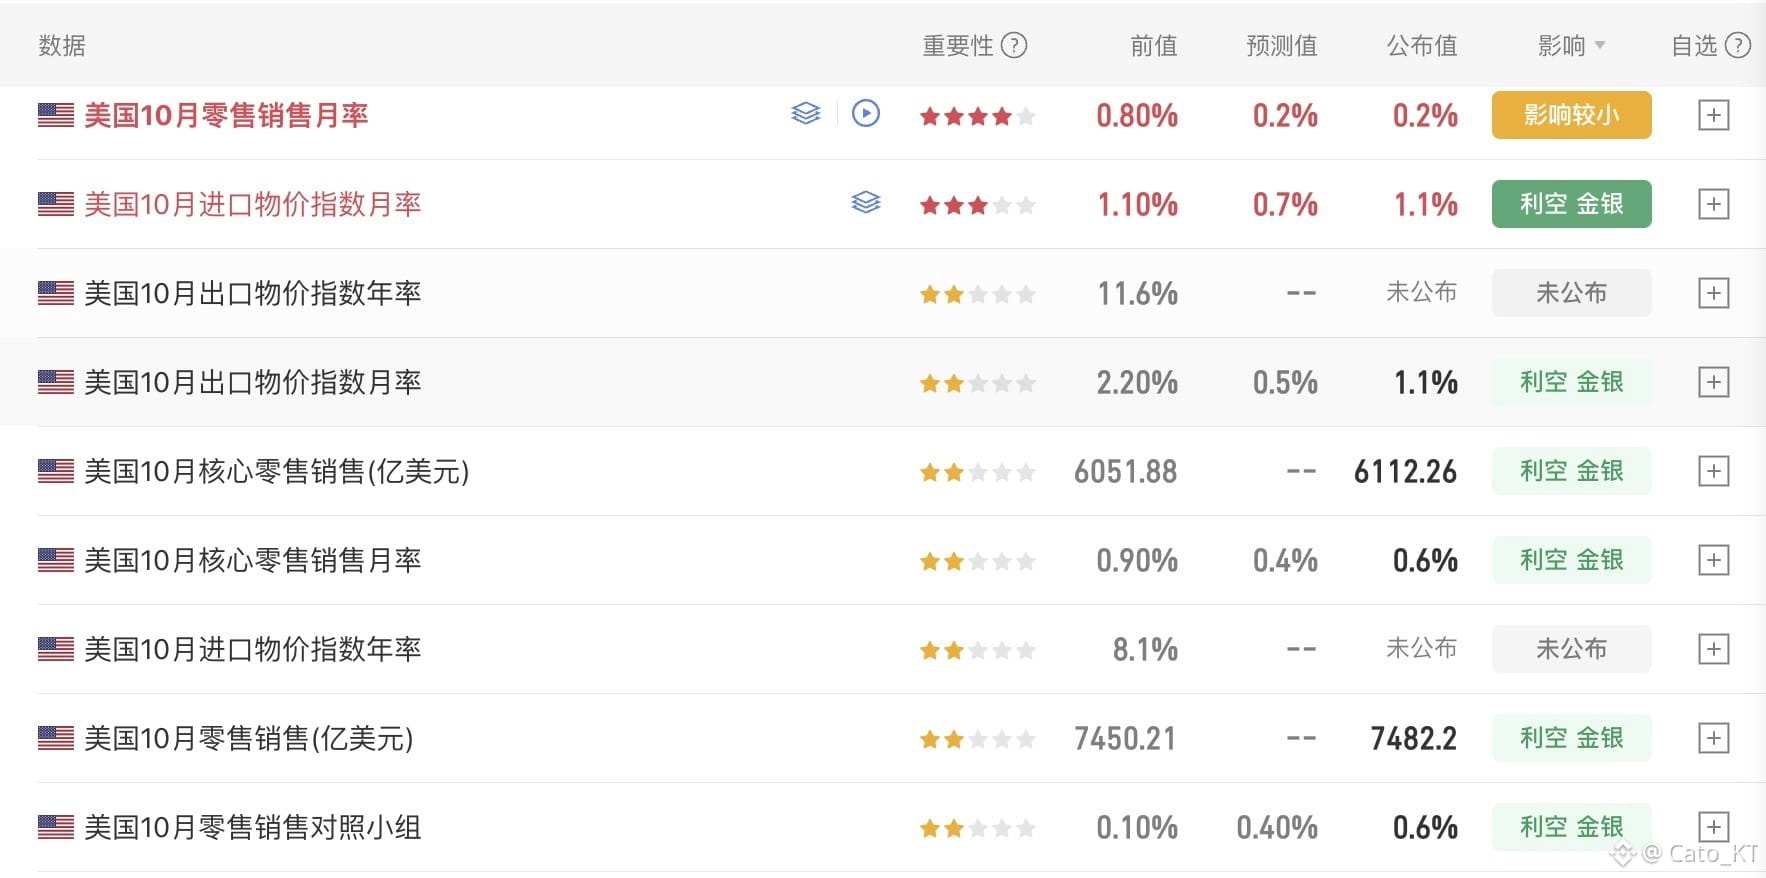
Os membros do conselho do Fed continuam adotando um tom hawkish; as vendas no varejo desaceleraram em outubro e a probabilidade de um aumento de 50 pb em dezembro caiu, mas o risco de aumentos consecutivos ainda não foi eliminado!
Ontem, o discurso de Warsh trouxe poucas interpretações sobre juros e economia. O foco foi a IA, e vale a pena prestar atenção ao que ele disse sobre os riscos da IA.
Warsh afirmou que, se o retorno dos investimentos em larga escala em infraestrutura de IA ficar aquém das expectativas, isso poderá provocar uma correção nas avaliações do mercado de ações e prejudicar o emprego e a economia. Ele se referia às ações dos EUA, mas, por trás dessa afirmação, está a especial “reflexividade” recente da política do Fed.
Nas últimas duas semanas, mencionei repetidamente essa reflexividade: se o mercado espera um aperto da política do Fed e precifica um aperto futuro maior do que o esperado, restringindo a liquidez financeira, o Fed acaba tendo menos necessidade de continuar elevando os juros.
Na segunda parte dessa fala de Warsh, ele diz que uma correção nas avaliações do mercado acionário afeta a economia e o emprego. Se, na reunião de política monetária de dezembro, Warsh afirmar que as condições financeiras já estão suficientemente apertadas e que a correção das ações dos EUA afeta a economia, a necessidade de novos aumentos de juros no futuro diminuirá. Essa é a lógica da reflexividade da política do Fed em um período excepcional.
Já os dados de vendas no varejo de outubro, divulgados esta noite, mostram que, embora os números nominais tenham enfraquecido, os dados de consumo excluindo automóveis continuam fortes. Embora os dados indiquem que a inflação está gradualmente corroendo o poder de compra, ainda estamos longe de um cenário em que a inflação reduza o consumo.
Segundo as probabilidades da CME, a chance de um aumento de 50 pb em dezembro caiu para 4,6%, enquanto a probabilidade de um aumento de 25 pb voltou a 96%. A probabilidade de novos aumentos em janeiro continua acima de 60%. Isso significa que o mercado ainda espera pelo menos dois aumentos até março de 2027, com a possibilidade de até três aumentos consecutivos.
Quanto às expectativas para a política monetária, acredito que, até 9 de dezembro, as expectativas do mercado de juros continuarão sob pressão relativamente elevada. Em especial, a ata da reunião de política monetária de outubro será divulgada esta semana, e vários dirigentes do Fed expressaram recentemente opiniões hawkish. Sem dúvida, isso manterá o mercado sob forte pressão diante da perspectiva de um aperto monetário no futuro.
Naturalmente, se o mercado já tiver feito o trabalho de restringir a liquidez financeira no lugar do Fed, a possibilidade de novos aumentos de juros pelo Fed após dezembro diminuirá. Mas a reflexividade da política monetária não se manifesta tão rapidamente. Portanto, nos próximos 20 dias, pessoal, fiquem atentos e preparem-se para resistir à pressão macroeconômica!#本周财报与宏观事件密集,市场再迎波动考验
Ontem, o discurso de Warsh trouxe poucas interpretações sobre juros e economia. O foco foi a IA, e vale a pena prestar atenção ao que ele disse sobre os riscos da IA.
Warsh afirmou que, se o retorno dos investimentos em larga escala em infraestrutura de IA ficar aquém das expectativas, isso poderá provocar uma correção nas avaliações do mercado de ações e prejudicar o emprego e a economia. Ele se referia às ações dos EUA, mas, por trás dessa afirmação, está a especial “reflexividade” recente da política do Fed.
Nas últimas duas semanas, mencionei repetidamente essa reflexividade: se o mercado espera um aperto da política do Fed e precifica um aperto futuro maior do que o esperado, restringindo a liquidez financeira, o Fed acaba tendo menos necessidade de continuar elevando os juros.
Na segunda parte dessa fala de Warsh, ele diz que uma correção nas avaliações do mercado acionário afeta a economia e o emprego. Se, na reunião de política monetária de dezembro, Warsh afirmar que as condições financeiras já estão suficientemente apertadas e que a correção das ações dos EUA afeta a economia, a necessidade de novos aumentos de juros no futuro diminuirá. Essa é a lógica da reflexividade da política do Fed em um período excepcional.
Já os dados de vendas no varejo de outubro, divulgados esta noite, mostram que, embora os números nominais tenham enfraquecido, os dados de consumo excluindo automóveis continuam fortes. Embora os dados indiquem que a inflação está gradualmente corroendo o poder de compra, ainda estamos longe de um cenário em que a inflação reduza o consumo.
Segundo as probabilidades da CME, a chance de um aumento de 50 pb em dezembro caiu para 4,6%, enquanto a probabilidade de um aumento de 25 pb voltou a 96%. A probabilidade de novos aumentos em janeiro continua acima de 60%. Isso significa que o mercado ainda espera pelo menos dois aumentos até março de 2027, com a possibilidade de até três aumentos consecutivos.
Quanto às expectativas para a política monetária, acredito que, até 9 de dezembro, as expectativas do mercado de juros continuarão sob pressão relativamente elevada. Em especial, a ata da reunião de política monetária de outubro será divulgada esta semana, e vários dirigentes do Fed expressaram recentemente opiniões hawkish. Sem dúvida, isso manterá o mercado sob forte pressão diante da perspectiva de um aperto monetário no futuro.
Naturalmente, se o mercado já tiver feito o trabalho de restringir a liquidez financeira no lugar do Fed, a possibilidade de novos aumentos de juros pelo Fed após dezembro diminuirá. Mas a reflexividade da política monetária não se manifesta tão rapidamente. Portanto, nos próximos 20 dias, pessoal, fiquem atentos e preparem-se para resistir à pressão macroeconômica!#本周财报与宏观事件密集,市场再迎波动考验