
A queda do Bitcoin: um evento multifatorial, não um único culpado
Tem havido muita discussão e especulação em torno da recente queda do Bitcoin, com algumas narrativas tentando associar diretamente a liquidação à Binance e ao recente incidente de segurança da empresa.
Mas, quando nos afastamos um pouco e analisamos os dados mais amplos do mercado, o cenário parece bem diferente.
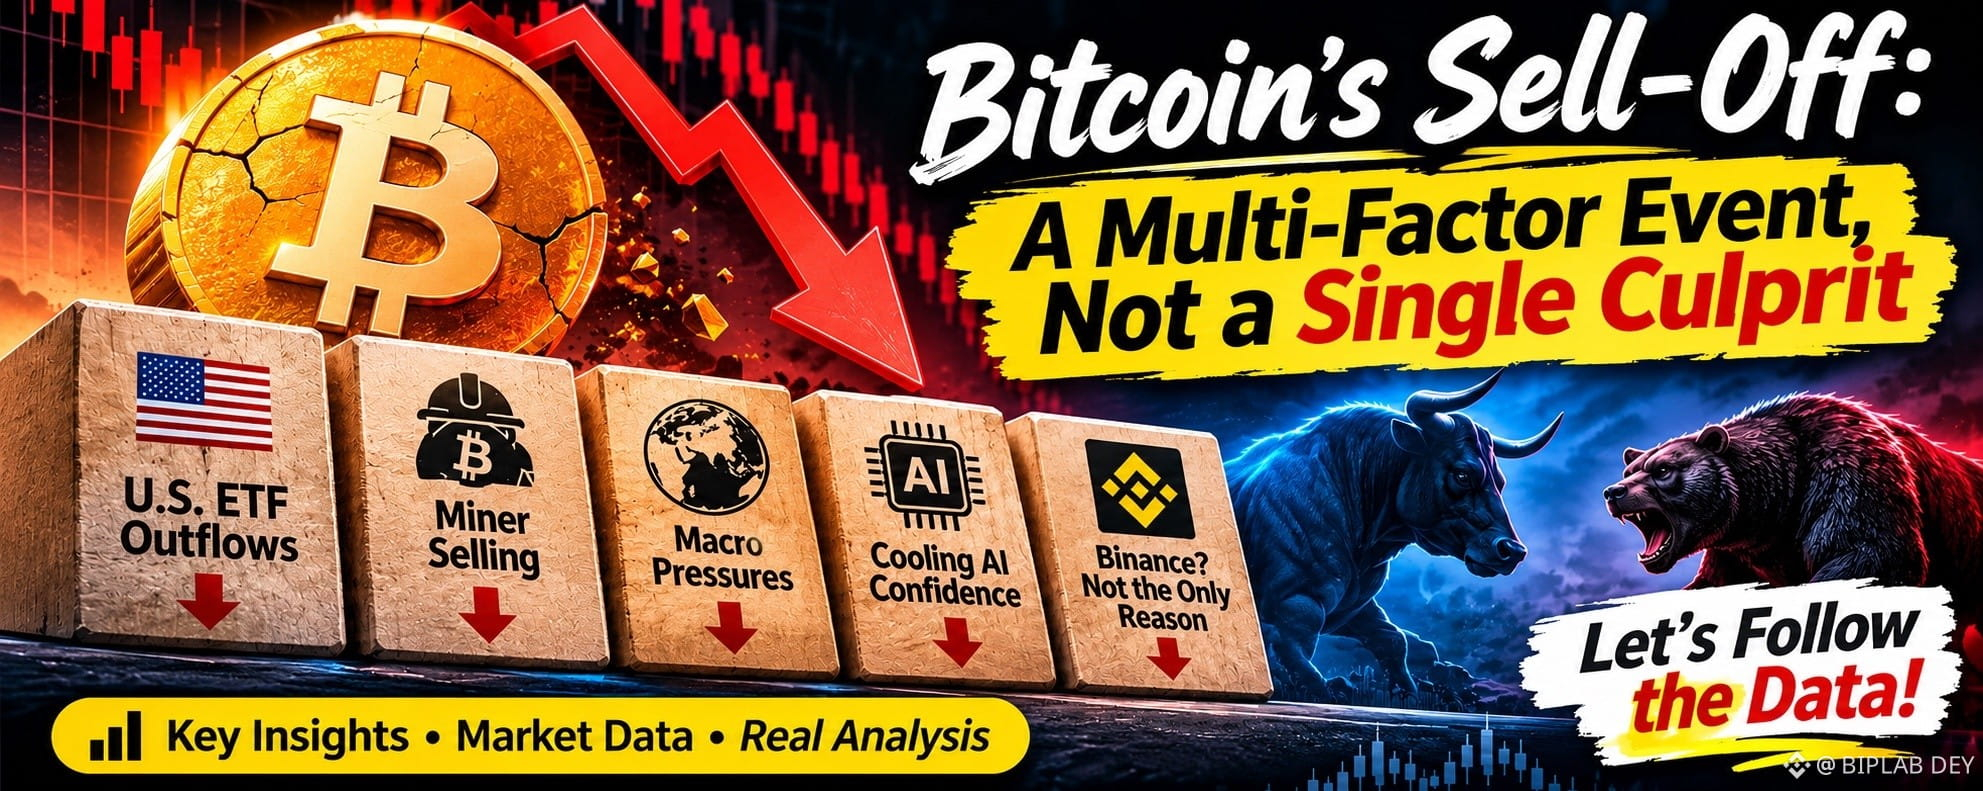
O Bitcoin caiu 15,6% ao longo de um período de 11 dias, registrando sua queda mais acentuada em um período comparável desde junho. Embora os participantes do mercado estejam buscando uma explicação, vários indicadores sugerem que essa correção é resultado da convergência de múltiplas forças: saídas de recursos de investidores institucionais, vendas agressivas no mercado à vista, ajustes nas reservas dos mineradores, condições macroeconômicas mais restritivas e confiança enfraquecida no ciclo de investimentos em IA.
Culpar uma única corretora sem analisar a estrutura mais ampla do mercado seria uma análise incompleta.
Aqui estão cinco fatores importantes que vale a pena observar.
1. Vendas no mercado à vista dos EUA e saídas institucionais
Um dos sinais mais claros de pressão vendedora vem do mercado dos EUA.
Os ETFs de Bitcoin à vista dos EUA registraram saídas líquidas de aproximadamente US$ 1,91 bilhão ao longo de sete sessões consecutivas de negociação. Esse foi um dos períodos de saídas mais significativos desde o lançamento desses produtos.
Quando o capital institucional começa a sair dos ETFs de Bitcoin, isso pode gerar uma pressão vendedora significativa e enfraquecer o sentimento geral do mercado.
Outro dado interessante vem de David Lawant, da Anchorage Digital, que compartilhou dados do Delta de Volume Cumulativo (CVD) do Bitcoin entre 9 e 14 de novembro (UTC).
Os valores divulgados foram:
Coinbase: aproximadamente -8.900 BTC
Binance: aproximadamente -3.100 BTC
Bybit: aproximadamente -700 BTC
Esses valores indicam que as vendas agressivas foram particularmente expressivas na Coinbase durante o período observado, embora a pressão vendedora estivesse presente em várias corretoras.
Essa é uma distinção importante. A atividade de vendas em todo o mercado não deve ser automaticamente atribuída a uma corretora específica.
Outra comparação interessante é a dos contratos perpétuos de NBIS, que caíram aproximadamente 27,5% no mesmo período de 11 dias, em comparação com a queda de 15,6% do Bitcoin.
Isso sugere que a fraqueza não se limitava às criptomoedas. Ativos sensíveis ao financiamento de IA e ao sentimento do setor de tecnologia também enfrentavam uma pressão significativa.
O que estou acompanhando: se as vendas no mercado à vista dos EUA diminuem e as saídas dos ETFs começam a se estabilizar. Uma melhora significativa nos fluxos institucionais pode ser um sinal importante de recuperação do mercado.
2. Os mineradores de Bitcoin também estão aumentando a oferta no mercado
Outro fator importante que merece atenção são as vendas dos mineradores de Bitcoin.
De acordo com os números divulgados pela MARA, a empresa vendeu 13.597 BTC por aproximadamente US$ 1,1 bilhão, a um preço médio de cerca de US$ 81.039, ao longo de aproximadamente seis semanas.
Há outro detalhe importante.
A MARA já havia vendido aproximadamente 26.984 BTC durante os primeiros nove meses de 2026.
Enquanto isso, sua produção de Bitcoin no terceiro trimestre foi de aproximadamente 2.247 BTC.
Em outras palavras, as vendas realizadas nas seis semanas seguintes foram cerca de seis vezes superiores a toda a produção de mineração do terceiro trimestre.
Por que isso aconteceu?
As vendas estavam relacionadas à estratégia mais ampla de tesouraria e financiamento da MARA.
Aproximadamente US$ 750 milhões dos recursos foram usados para pagar empréstimos garantidos por Bitcoin.
O pagamento resultou na liberação de 17.477 BTC que haviam sido dados como garantia.
A empresa também está buscando oportunidades em infraestrutura de IA, centros de dados e negócios relacionados à energia.
Isso ilustra uma dinâmica importante do mercado: os mineradores de Bitcoin não necessariamente mantêm todos os BTC que produzem. Eles podem vender ativos já mantidos em tesouraria para administrar dívidas, melhorar a liquidez ou financiar novas oportunidades de negócios.
As vendas por mineradores e os ajustes de portfólio de investidores institucionais são fontes adicionais de oferta que devem ser consideradas ao analisar os movimentos de preço do Bitcoin.
3. Pressões macroeconômicas e geopolíticas
Não podemos analisar o Bitcoin sem considerar o ambiente financeiro global.
A inflação acima do esperado e os dados mais fortes de emprego aumentaram as expectativas de um aperto monetário adicional por parte do Federal Reserve.
Isso importa porque:
Os rendimentos mais altos dos títulos do Tesouro tornam os investimentos tradicionais de renda fixa mais atraentes em comparação com ativos sem rendimento, como o Bitcoin.
Um dólar americano mais forte pode gerar pressão adicional sobre ativos sensíveis ao risco.
Condições financeiras mais restritivas reduzem a disponibilidade de liquidez.
A incerteza geopolítica leva os investidores a adotarem uma postura mais defensiva e reduzirem a exposição a investimentos voláteis.
O Bitcoin está cada vez mais ligado à liquidez global e ao apetite institucional por risco.
Quando os investidores ficam cautelosos nos mercados financeiros, as criptomoedas costumam estar entre os ativos que sofrem redução de exposição.
Por isso, os acontecimentos macroeconômicos não podem ser ignorados ao discutir a correção atual.
4. Redução da confiança nos investimentos em IA e demandas concorrentes por capital
Outro acontecimento que considero particularmente interessante é a mudança de sentimento em relação aos investimentos ligados à IA.
O setor de IA atraiu enormes volumes de capital nos últimos anos. No entanto, os investidores estão avaliando cada vez mais as necessidades de financiamento, os custos de infraestrutura, as avaliações e os retornos de longo prazo associados a esse ciclo de investimentos.
A queda dos ativos sensíveis ao financiamento de IA, incluindo a baixa de 27,5% nos contratos perpétuos de NBIS durante o mesmo período observado, evidencia a fraqueza mais ampla do apetite por risco no setor de tecnologia.
Também há acontecimentos importantes no horizonte.
O IPO esperado da Anthropic e os próximos comentários da Nvidia sobre seus resultados podem influenciar a forma como os investidores institucionais alocam capital entre tecnologia, IA e outros ativos de risco.
Isso não significa que o capital esteja necessariamente migrando diretamente do Bitcoin para investimentos em IA.
Na verdade, os investidores institucionais estão constantemente tomando decisões de alocação. Quando a confiança em uma categoria de investimentos diminui, ou outra oportunidade exige um volume substancial de capital, a liquidez geral e o apetite por risco podem mudar.
Portanto, o ciclo de financiamento da IA é outro fator que vale a pena acompanhar.
5. Por que culpar apenas a Binance não explica a onda de vendas
Agora, vamos abordar as especulações em torno da Binance.
Algumas narrativas recentes sugeriram que a Binance estava vendendo tokens para cobrir perdas relacionadas ao incidente de segurança e que essa atividade desencadeou a queda mais ampla do mercado.
No entanto, os dados de mercado disponíveis apresentados acima não comprovam essa relação.
Há vários motivos pelos quais uma explicação baseada em uma única corretora é insuficiente.
Primeiro, os ETFs de Bitcoin à vista dos EUA registraram saídas de aproximadamente US$ 1,91 bilhão ao longo de sete sessões consecutivas de negociação.
Segundo, a Coinbase registrou um CVD de BTC significativamente mais negativo do que o da Binance durante o período observado de 9 a 14 de novembro.
Terceiro, a MARA divulgou vendas substanciais de Bitcoin como parte de sua estratégia de tesouraria e gestão da dívida.
Quarto, os ativos relacionados à IA e os mercados de risco em geral também enfrentavam uma fraqueza considerável em meio a mudanças nas expectativas macroeconômicas.
Esses são acontecimentos de mercado observáveis de forma independente. Eles devem ser considerados antes de tirar conclusões sobre a causa da queda do Bitcoin.
Do ponto de vista empresarial, o sucesso de longo prazo da Binance depende da liquidez, da atividade de negociação, da confiança dos usuários e da saúde geral do ecossistema de criptomoedas.
Uma tentativa deliberada de provocar uma onda de vendas em todo o mercado teria enormes consequências comerciais e para a reputação. Não há uma justificativa comercial aparente para tal ação.
Além disso, a Binance afirmou que repôs a grande maioria dos ativos afetados pelo incidente de segurança, incluindo BTC e outros ativos importantes, e que os ativos menores restantes seriam repostos posteriormente.
É importante distinguir especulações, alegações e evidências verificáveis.
Uma alegação não deve ser tratada como fato comprovado sem dados que a sustentem.
Minha opinião: analise o mercado como um todo, não apenas uma manchete
Na minha opinião, a correção recente do Bitcoin é mais bem compreendida como a convergência de várias pressões de mercado, e não como resultado de um único evento ou participante do mercado.
Considere o panorama geral:
Vendas institucionais: US$ 1,91 bilhão em saídas dos ETFs de Bitcoin à vista dos EUA.
Atividade nas corretoras: vendas agressivas significativas em diversas grandes plataformas de negociação, com um CVD particularmente negativo na Coinbase.
Oferta de mineradores: a MARA vendeu 13.597 BTC ao longo de aproximadamente seis semanas.
Pressão macroeconômica: inflação, rendimentos dos títulos do Tesouro, força do dólar e expectativas de uma política monetária mais restritiva.
Fraqueza no setor de tecnologia: redução da confiança no financiamento de IA e em investimentos intensivos em capital.
Todos esses fatores importam.
A próxima pergunta importante não é simplesmente quem culpar pela queda. É se essas fontes de pressão vendedora estão começando a diminuir.
Vou acompanhar de perto:
Se as saídas dos ETFs de Bitcoin à vista dos EUA começam a diminuir.
Se a Coinbase e outros grandes mercados à vista mostram melhora na pressão compradora.
Se a atividade de venda dos mineradores começa a se normalizar.
Se as perspectivas para o Federal Reserve e as condições de liquidez global melhoram.
Se a confiança no ciclo mais amplo de investimentos em tecnologia e IA se estabiliza.
Os mercados raramente se movem por causa de uma única manchete. Eles se movem em função da liquidez, do posicionamento, do sentimento, da alocação de capital e das mudanças nas expectativas.
Como operadores e investidores, devemos acompanhar os dados, questionar as narrativas e evitar tirar conclusões precipitadas.
Não confunda uma correção complexa do mercado com uma história simples de culpados.
Faça sua própria pesquisa. Gerencie o risco. Mantenha a objetividade.
Fontes e referências
1. Atividade do mercado dos EUA, saídas de ETFs e dados de CVD
Binance Research:
Anchorage Digital – David Lawant:
CoinGlass:
2. Vendas de mineradores de Bitcoin
CoinDesk – MARA vendeu 13.597 BTC por US$ 1,1 bilhão em seis semanas:
3. Contexto adicional do mercado
Fluxos dos ETFs de Bitcoin à vista dos EUA, posicionamento institucional, acontecimentos macroeconômicos e sentimento do setor de tecnologia discutidos acima.
Observação: os valores referem-se aos períodos específicos de observação mencionados. Os dados de mercado e as divulgações da empresa são apresentados conforme publicados, enquanto as interpretações de seu impacto são analíticas e não constituem prova de causalidade direta.