
#EvernorthRecords$505MImpairmentOnPreListingXRP
📉🏦Informações de mercado essenciais para operadores de corretoras de criptoativos, investidores e leitores
📅 17 de novembro de 2026
📊 1. Resumo executivo: o que realmente aconteceu?
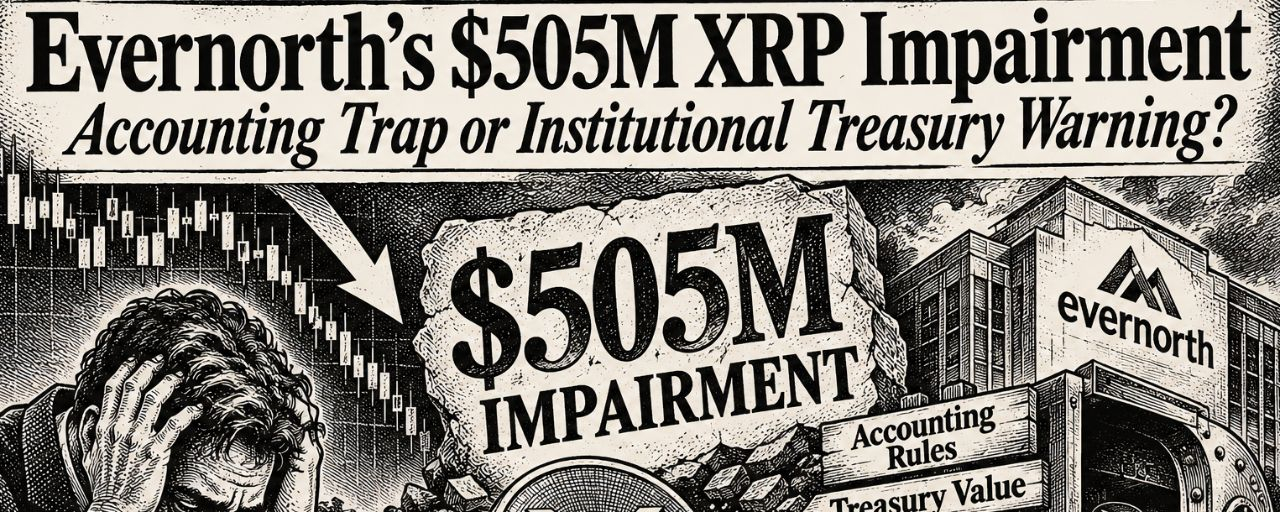
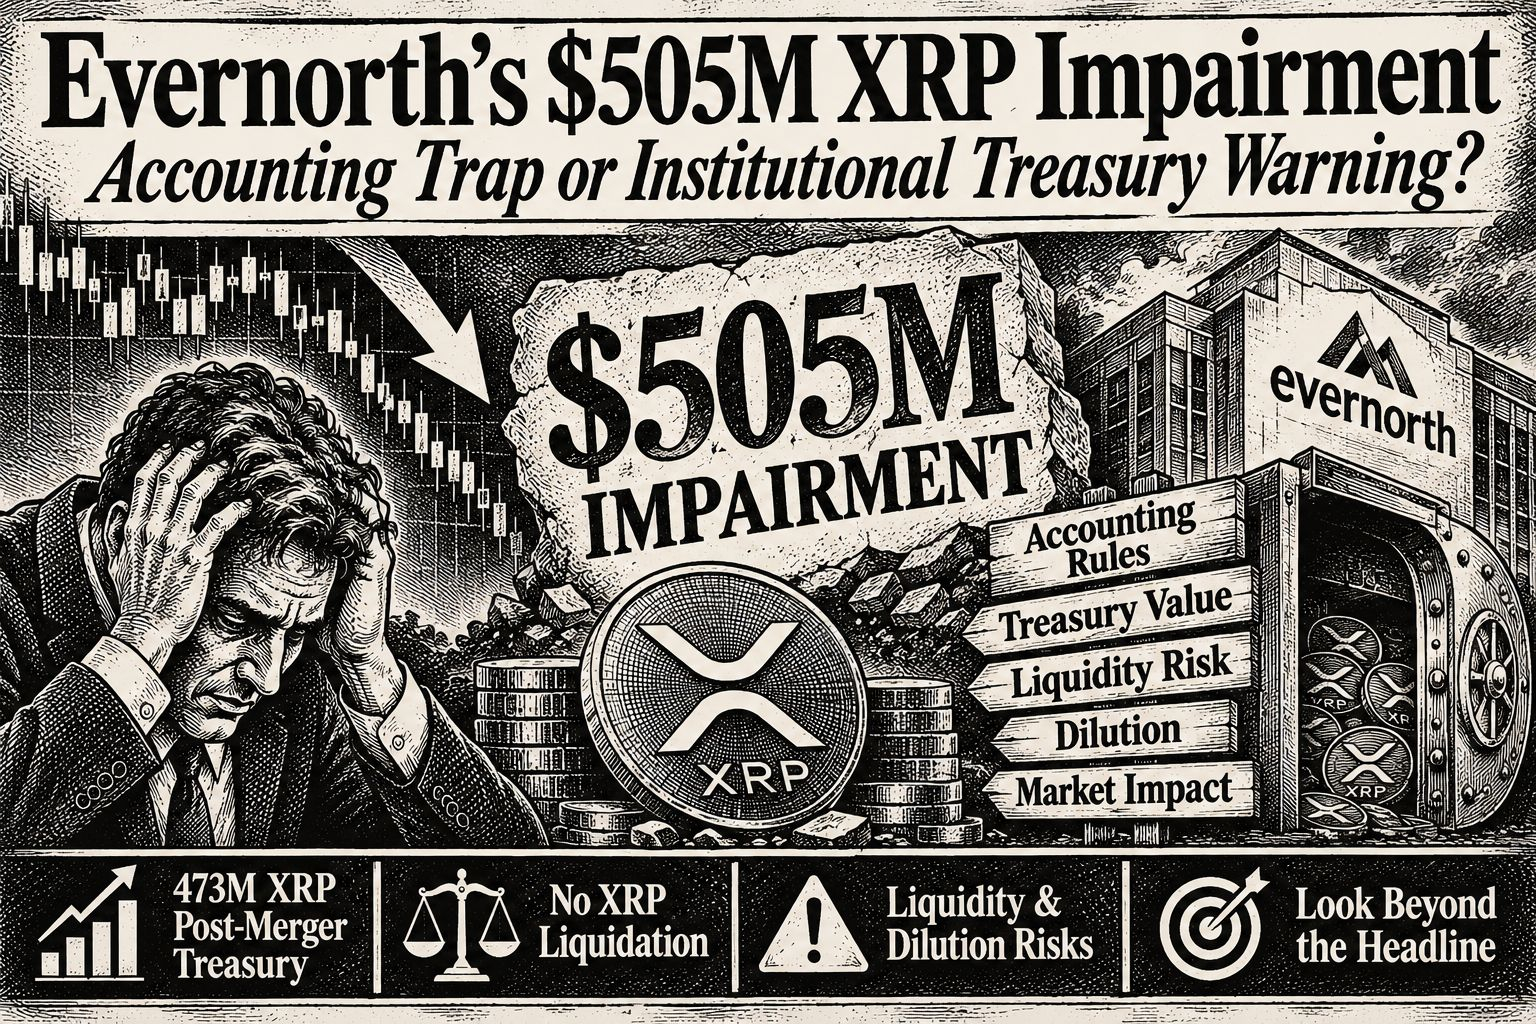
A Evernorth Holdings Inc. (NASDAQ: XRPN), empresa de tesouraria de ativos digitais em XRP ligada à Ripple, divulgou aproximadamente US$ 504,7 milhões em encargos acumulados por redução ao valor recuperável sobre suas reservas de XRP anteriores à listagem, em seu documento enviado à SEC referente ao 3º trimestre de 2026.
A manchete parece alarmante. Mas as demonstrações financeiras revelam uma distinção fundamental entre perdas contábeis, valor de mercado efetivo e perdas de caixa realizadas.
🚨 A perda por redução ao valor recuperável de US$ 504,7 milhões NÃO significa que a Evernorth vendeu US$ 504,7 milhões em XRP ou teve uma saída de caixa equivalente.
Em vez disso, a empresa reconheceu baixas contábeis após as quedas no preço de mercado do XRP.
Vamos analisar o que isso significa para os operadores de XRP, os investidores da XRPN e o mercado institucional de criptoativos em geral.
💰 2. A decomposição dos US$ 505 milhões: para onde foi o valor?
De acordo com o documento da Evernorth enviado à SEC:
🪙 Reservas de XRP anteriores à listagem: 346,285 milhões de XRP.
💵 Custo original de aquisição: aproximadamente US$ 846,575 milhões.
🎯 Custo médio de aquisição: aproximadamente US$ 2,44 por XRP.
📉 Perda por redução ao valor recuperável em 2025: US$ 233,651 milhões.
📉 Perda por redução ao valor recuperável de janeiro a setembro de 2026: US$ 271,037 milhões.
🔻 Perda por redução ao valor recuperável no 3º trimestre de 2026: aproximadamente US$ 6,891 milhões.
🚨 Perda acumulada por redução ao valor recuperável: US$ 504,688 milhões.
📚 Valor contábil remanescente: aproximadamente US$ 341,887 milhões.
Aproximadamente 59,6% do custo original de aquisição foi reconhecido como perda por redução ao valor recuperável acumulada.
Mas aqui está a distinção importante:
O valor contábil não é necessariamente igual ao valor econômico atual do XRP subjacente.
📌 Valor contábil versus valor de mercado ilustrativo
A título de exemplo, usando um preço de referência do XRP de US$ 1,49 em 30 de setembro de 2026:
346,285 milhões de XRP × US$ 1,49 = aproximadamente US$ 516 milhões.
Isso representaria um valor de mercado estimado em cerca de US$ 174 milhões acima do valor contábil divulgado.
⚠️ Esta é uma avaliação bruta ilustrativa de mercado, não um valor de venda realizado, um NAV de tesouraria auditado nem um saldo de caixa imediatamente disponível.
⚖️ 3. O mistério contábil: por que a Evernorth não pode simplesmente contabilizar o XRP a valor de mercado?
Este é, sem dúvida, o aspecto técnico mais importante do anúncio.
A ASU 2023-08 do FASB introduziu a contabilidade a valor justo para criptoativos elegíveis, permitindo que empresas qualificadas reconheçam as variações de preço de mercado em suas demonstrações financeiras.
No entanto, as reservas de XRP da Evernorth não se qualificam para esse tratamento contábil.
Após a combinação de negócios em 9 de outubro, a Evernorth reavaliou sua elegibilidade segundo a ASC 350-60-15-1f.
A administração concluiu que suas reservas de XRP não atendiam aos critérios de escopo da norma. A empresa também divulgou seu relacionamento com parte relacionada com a Ripple.
Consequentemente, as reservas de XRP em questão continuam sendo contabilizadas como ativos intangíveis de vida útil indefinida segundo a ASC 350-30, mensurados pelo custo histórico menos as perdas acumuladas por redução ao valor recuperável.
🔍 Como funciona esse mecanismo contábil?
🔻 Quando o XRP cai: Uma perda por redução ao valor recuperável pode ser reconhecida quando a mensuração aplicável do preço de mercado fica abaixo da base contábil de cada lote individual de XRP.
🔒 Quando o XRP se recupera: As perdas por redução ao valor recuperável reconhecidas anteriormente não podem simplesmente ser revertidas para aumentar o valor contábil.
💰 Quando o XRP é vendido: Um ganho ou uma perda é reconhecido em relação ao valor contábil ajustado do XRP alienado.
Isso cria uma assimetria contábil: as quedas de mercado podem reduzir os valores dos ativos divulgados, mas as recuperações posteriores não os restauram automaticamente.
Conclusão para investidores: O balanço contábil da Evernorth pode não refletir integralmente o valor de mercado atual de suas reservas de XRP durante uma recuperação.
🏦 4. Expansão da tesouraria: a estratégia institucional de XRP da Evernorth
A Evernorth concluiu sua combinação de negócios com a Armada Acquisition Corp. II em 9 de outubro de 2026 e começou a ser negociada na Nasdaq sob o código XRPN em 12 de outubro.
Após a transação, sua tesouraria de XRP divulgada aumentou para aproximadamente 473 milhões de XRP.
Isso é importante porque a perda por redução ao valor recuperável de US$ 504,7 milhões diz respeito às reservas de XRP anteriores à listagem, e não automaticamente à tesouraria inteira após a fusão.
💵 O que aconteceu com o financiamento?
Foram gerados aproximadamente US$ 272,6 milhões em recursos brutos em dinheiro no fechamento da combinação de negócios, antes das despesas da transação.
Foram recebidos aproximadamente US$ 29 milhões em recursos líquidos da emissão de notas conversíveis em 13 de outubro.
Foram gerados aproximadamente US$ 35,3 milhões em recursos brutos com o exercício de warrants entre 12 de outubro e 9 de novembro.
Esses são eventos de financiamento distintos.
⚠️ Os recursos brutos de financiamento não devem ser confundidos com o caixa irrestrito remanescente. Despesas, aquisições para a tesouraria, obrigações de financiamento e outras atividades corporativas afetam a liquidez efetiva.
Uma tesouraria maior de XRP não significa automaticamente maior valor para os acionistas.
A questão importante é se a empresa pode aumentar sua exposição ao XRP por ação diluída, mantendo ao mesmo tempo um financiamento e uma liquidez sustentáveis.
🚨 5. Alerta de liquidez: o risco por trás da manchete sobre a tesouraria
Este é um detalhe financeiro que os investidores não devem ignorar.
Em 30 de setembro de 2026, a Evernorth informou:
💵 Caixa irrestrito de aproximadamente US$ 91.397.
📉 Déficit de capital de giro líquido de aproximadamente US$ 10 milhões.
⚠️ Déficit acumulado de aproximadamente US$ 185,6 milhões.
💸 Saída de caixa operacional de aproximadamente US$ 1,72 milhão em nove meses.
Embora a saída de caixa operacional divulgada tenha sido relativamente baixa, o caixa irrestrito era extremamente limitado.
A empresa informou que suas fontes de liquidez incluíam financiamento relacionado à Ripple e XRP contribuído para a Pathfinder.
A combinação de negócios e as transações de financiamento subsequentes trouxeram recursos adicionais, mas o balanço de 30 de setembro não deve ser confundido com sua posição atual de liquidez após a fusão.
Por que isso importa?
Uma empresa pode deter centenas de milhões de dólares em ativos digitais e, ao mesmo tempo, enfrentar restrições significativas de liquidez e capital de giro.
O valor da tesouraria em XRP não é o mesmo que o caixa irrestrito disponível para cumprir as obrigações corporativas.
🏦 Uma grande tesouraria não significa automaticamente uma liquidez sólida.
📊 6. Investidores da XRPN: entenda o NAV da tesouraria totalmente diluído
Ter ações da XRPN não equivale a ter XRP diretamente.
Os acionistas da XRPN enfrentam riscos corporativos adicionais, incluindo obrigações de financiamento, diluição acionária, custos operacionais e a possibilidade de as ações serem negociadas com ágio ou desconto em relação ao valor da tesouraria subjacente.
🧮 Como os investidores devem calcular o NAV da tesouraria?
Uma fórmula simplificada é:
NAV da tesouraria =
🪙 Reservas de XRP × preço à vista atual do XRP
➕ Caixa irrestrito e outros ativos elegíveis
➖ Dívida em aberto
➖ Outros passivos e créditos financeiros prioritários.
Depois:
NAV por ação diluída = NAV da tesouraria ÷ total de ações em circulação totalmente diluído.
O cálculo do total de ações totalmente diluído deve considerar:
Ações Classe A em circulação.
Ações Classe C conversíveis e unidades Pathfinder conversíveis em ações.
Warrants em circulação.
Ações potenciais decorrentes de financiamento conversível.
Ações que poderão ser emitidas por meio de linhas de financiamento com emissão de ações.
⚠️ Três riscos acionários que merecem atenção
1. Potencial oferta de ações para revenda
A Evernorth registrou até 73.688.162 ações Classe A para possível revenda.
Isso inclui ações já emitidas e ações que poderão ser emitidas por meio de conversões, resgates de unidades e exercícios de warrants.
Nem todas essas ações são recém-emitidas ou estão imediatamente disponíveis para venda. Os recursos da revenda de ações por acionistas comuns vão para os acionistas vendedores, não para a Evernorth.
2. Linha de compra de ações
A empresa firmou um contrato de linha de compra de ações que abrange até 5.218.935 ações Classe A adicionais, sujeito a condições contratuais e à decisão da empresa de utilizar a linha.
3. Financiamento conversível
A Evernorth emitiu US$ 30 milhões em notas PIK seniores conversíveis, com juros de 4%.
Essas notas criam obrigações de financiamento e potencial diluição acionária, dependendo dos termos aplicáveis de conversão e liquidação.
📌 Conclusão para investidores: nunca avalie a XRPN apenas multiplicando suas reservas de XRP pelo preço à vista. O total de ações totalmente diluído, os passivos líquidos, as obrigações de financiamento e as restrições sobre os ativos são igualmente importantes.
🐂 7. Otimismo versus pessimismo: o que o mercado deve entender?
🟢 Fatores potencialmente otimistas
A tesouraria de XRP da Evernorth se expandiu após sua estreia no mercado público.
A perda por redução ao valor recuperável não comprova que o XRP foi vendido.
Uma recuperação no preço de mercado do XRP poderia aumentar o valor econômico de sua tesouraria.
Uma implantação bem-sucedida de uma tesouraria institucional e a geração de rendimentos poderiam fortalecer seu modelo de negócios.
🔴 Fatores potencialmente pessimistas
Uma fraqueza prolongada do XRP poderia reduzir o NAV da tesouraria.
Novas quedas de mercado podem gerar encargos adicionais por redução ao valor recuperável.
O histórico de caixa irrestrito limitado evidencia a dependência de liquidez e financiamento.
A diluição acionária e a potencial oferta de ações para revenda podem pressionar os acionistas da XRPN.
A forte concentração em um único ativo digital expõe a empresa a uma volatilidade de mercado substancial.
⚖️ A realidade neutra
A própria perda por redução ao valor recuperável é, sobretudo, um evento contábil.
Suas implicações para o preço à vista do XRP dependem da atividade real do mercado, da demanda institucional, da liquidez e de transações verificadas da tesouraria.
Uma baixa contábil não é prova de pressão vendedora institucional.
🔍 8. O que operadores e investidores devem acompanhar a seguir?
📉 Para operadores de XRP à vista e de futuros perpétuos:
Acompanhe o volume à vista, a liquidez e a pressão sustentada de compra ou venda.
Observe os fluxos verificados para corretoras e os movimentos efetivos da tesouraria.
Diferencie atividade real de venda de transferências rotineiras entre carteiras.
Evite tratar anúncios contábeis como sinais automáticos de negociação.
🏦 Para investidores em ações da XRPN:
Acompanhe as reservas de XRP por ação diluída e o NAV estimado da tesouraria.
Acompanhe a dívida, as notas conversíveis, a emissão de ações e as atividades de revenda.
Examine a liquidez irrestrita e os fluxos de caixa operacionais futuros.
Leia os documentos subsequentes enviados à SEC para acompanhar perdas por redução ao valor recuperável, alocação de recursos à tesouraria e ganhos realizados.
🎯 9. Veredito final: armadilha contábil ou alerta sobre a tesouraria institucional?
A perda por redução ao valor recuperável de US$ 505 milhões destaca a diferença entre avaliação contábil e exposição econômica à tesouraria.
Ela não comprova uma perda de caixa de US$ 505 milhões nem demonstra que a Evernorth liquidou suas reservas de XRP.
No entanto, os investidores não devem ignorar o anúncio simplesmente porque a perda por redução ao valor recuperável não envolve caixa.
As restrições históricas de liquidez da Evernorth, sua dependência de financiamento, as obrigações conversíveis e a potencial diluição acionária representam riscos reais.
Para operadores de XRP: concentre-se na demanda real no mercado à vista, na liquidez e nos fluxos institucionais verificados, em vez de interpretar encargos contábeis como pressão vendedora confirmada.
Para investidores da XRPN: concentre-se no NAV totalmente diluído por ação, na exposição à tesouraria, nas obrigações de financiamento e na liquidez, em vez de considerar apenas as reservas de XRP anunciadas.
Para observadores institucionais de longo prazo: a questão mais importante é se a Evernorth conseguirá transformar uma grande tesouraria de XRP em valor econômico sustentável para os acionistas.
🏦 Exposição institucional não é o mesmo que rentabilidade institucional.
📊 O tamanho da tesouraria não é o mesmo que o valor para os acionistas.
⚖️ Uma perda por redução ao valor recuperável não é o mesmo que uma perda de caixa realizada.
Estude o documento. Entenda a contabilidade. Calcule o NAV. Verifique os fluxos. Depois, tome sua decisão.


#NvidiaEarningsTonight:AIStocks’NextMove? #A Packed Week of Earnings and Data Tests Markets #AnthropicIPOTestsInvestorAppetiteForAI #NvidiaBoardNotConsideringHuang’sReturnasCEO