
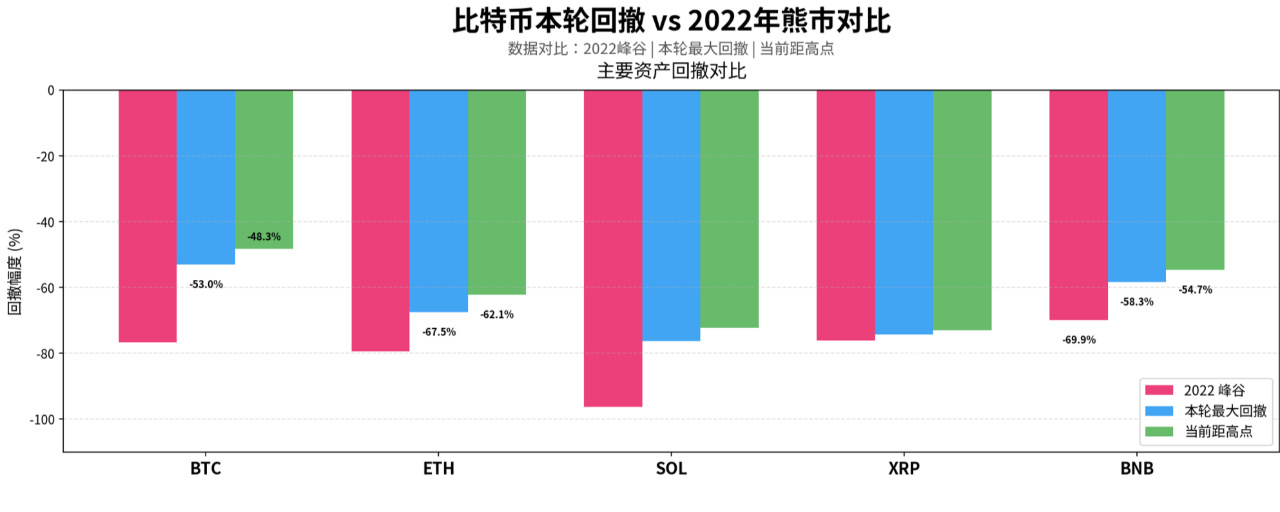

Em termos de magnitude, esta queda é menos acentuada do que a de 2022: o Bitcoin caiu da máxima histórica de 124,740 em 7 de outubro de 2025 para 64,545, com uma queda máxima de -53.0%; a queda de 2021 a 2022 foi de -76.6%, uma diferença de 23 pontos percentuais. O Ethereum apresenta um quadro semelhante: -67.5% neste ciclo, contra -79.3% em 2022.
Mas, em termos de duração, este ciclo já superou o anterior: passaram-se 406 dias desde a máxima, enquanto em 2022 foram necessários 378 dias para atingir o fundo. Além disso, essa suposta queda «menos acentuada» só ocorreu em ativos de grande capitalização, como Bitcoin e BNB; a maioria das altcoins já está perto de igualar ou até igualou as perdas de 2022. A queda máxima da SOL neste ciclo foi de -76.3%, e a da XRP, de -74.3% — quase uma repetição dos -76% de 2022. Portanto, a forma mais precisa de dizer isso não é «desta vez a queda foi menor do que em 2022», mas sim «o Bitcoin foi sustentado por ETFs e compras institucionais, enquanto os demais ativos continuam caindo conforme o roteiro do mercado de baixa».
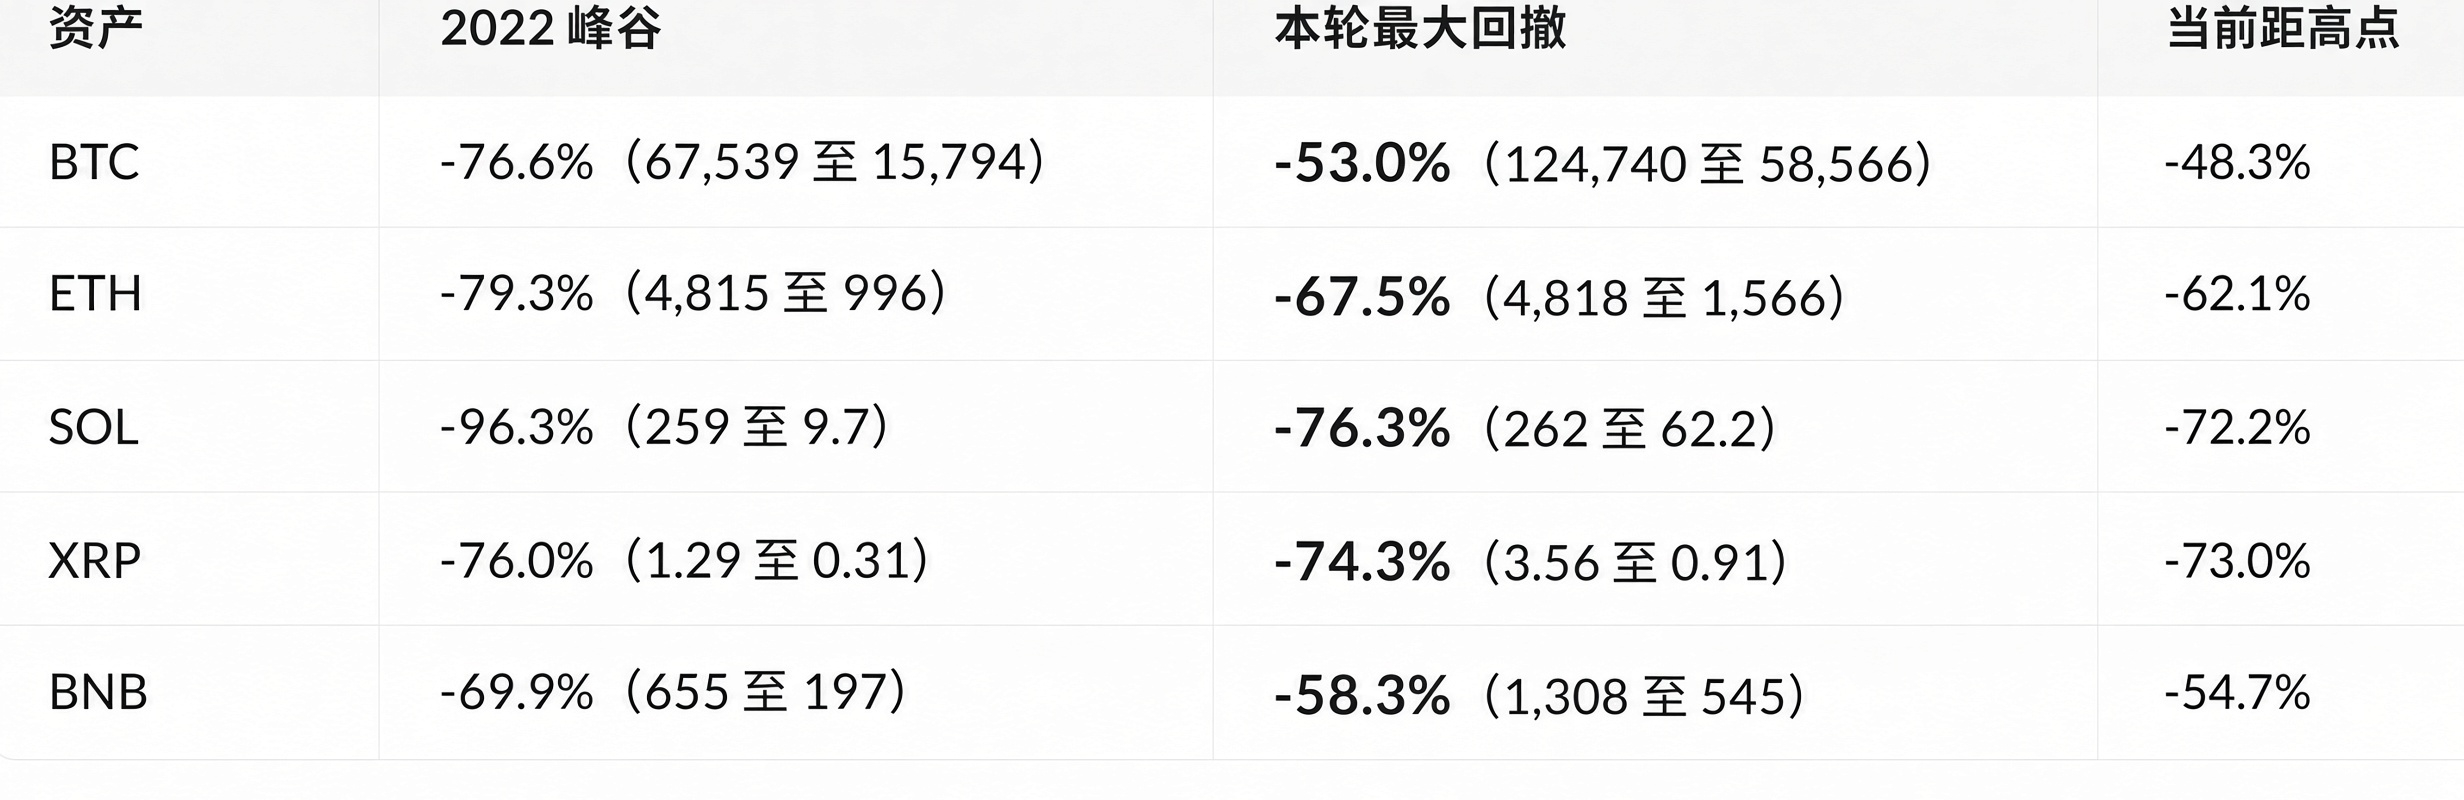
A divergência entre os dois ciclos é clara. As quedas do Bitcoin e da BNB diminuíram significativamente, refletindo, respectivamente, o fluxo de caixa dos ETFs à vista e dos tokens de plataformas; o ETH fica no meio; e a SOL e o XRP praticamente voltaram aos níveis de 2022. A mínima do XRP neste ano ocorreu há apenas dois dias (15 de novembro), indicando que as liquidações ainda estão em andamento, e não que já terminaram.
Para igualar 2022, o Bitcoin teria de cair para perto de 29.000; partindo dos 64.545 atuais, ainda precisaria cair mais 55%. Esse nível só seria atingido após um evento sistêmico, não como consequência natural da continuidade da tendência atual.
Duração: este ciclo está sendo mais longo e a estrutura, mais distorcida
A característica deste ciclo não é uma queda rápida, mas uma queda prolongada e com uma estrutura distorcida.
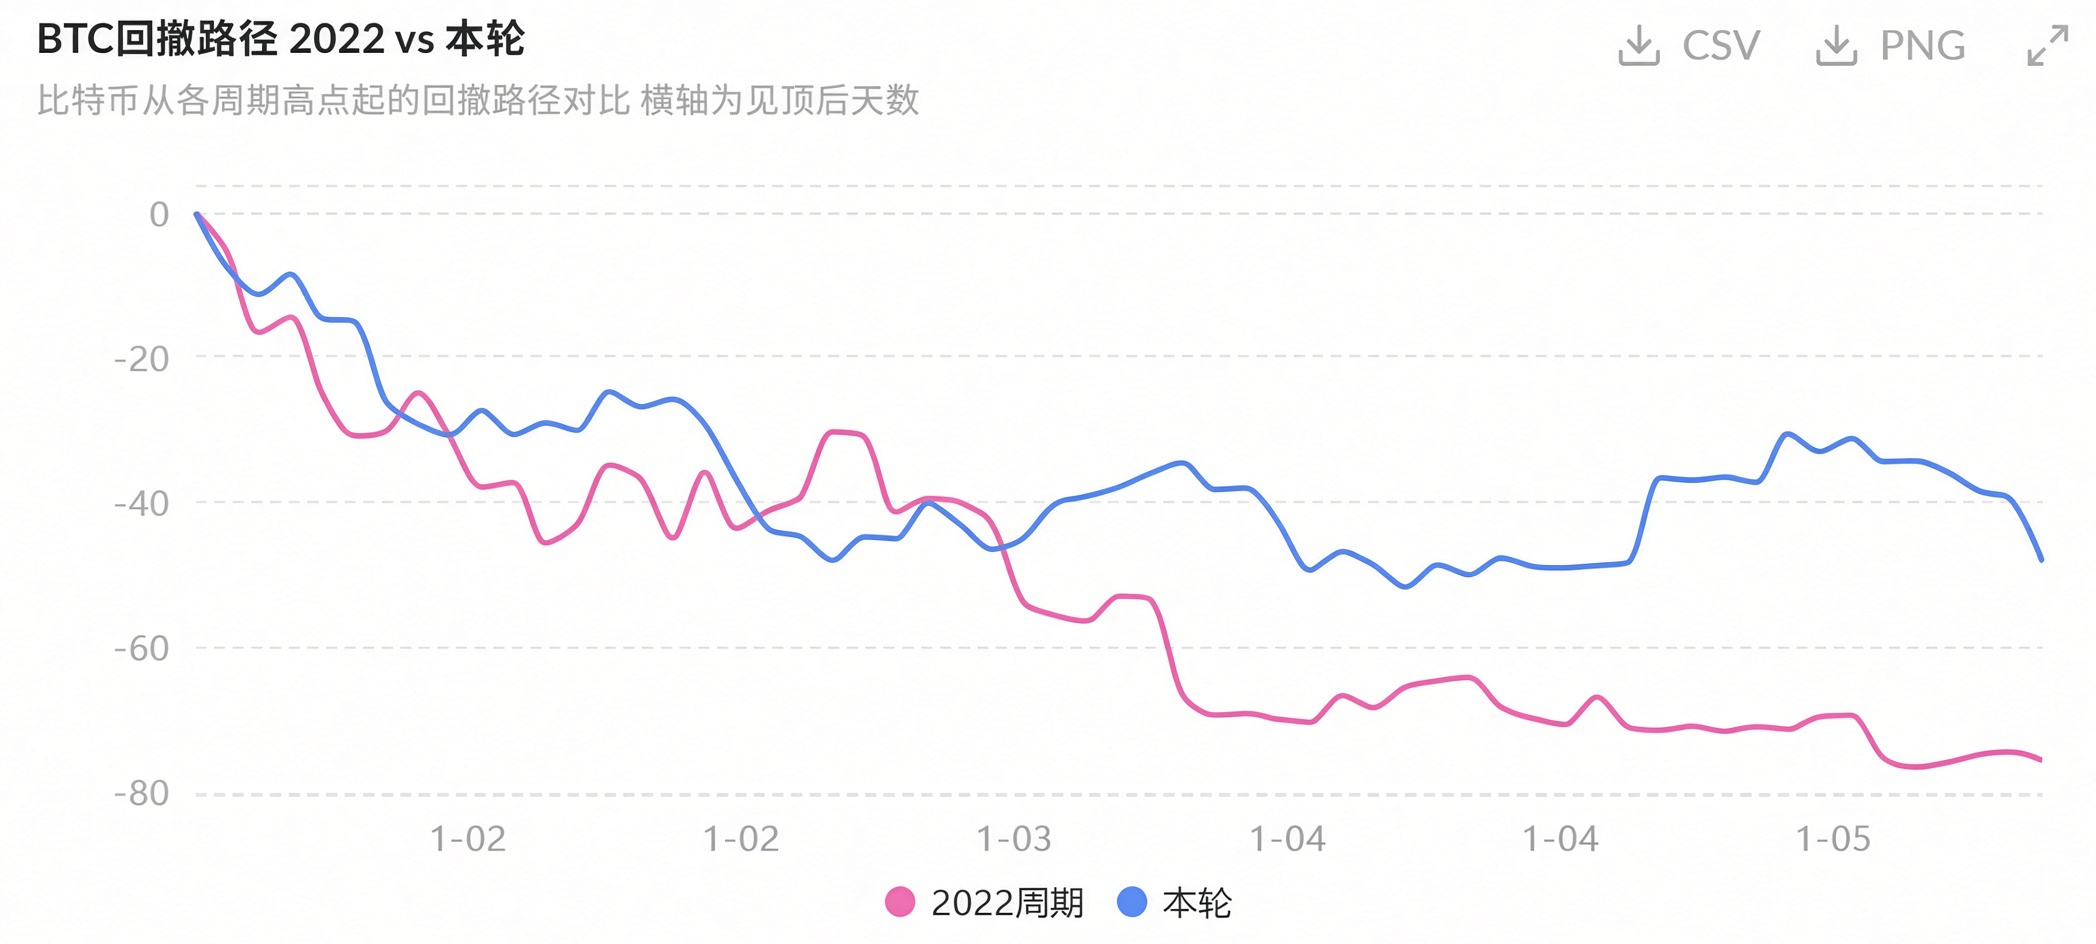
Em 2022, foi uma “queda em uma única onda até o fundo”: nos primeiros 100 dias após o pico, caiu cerca de 45%; depois, ficou de lado até o colapso sucessivo da Luna, da Three Arrows e da FTX, completando uma queda de 76,6% em 378 dias. Este ciclo é o oposto: em 1º de julho de 2026, caiu primeiro para 58.566, acumulando uma queda de 53%; em 22 de setembro, recuperou-se até 86.597, uma alta de 48%; depois voltou a cair 25,5%, chegando aos atuais 64.545.
É um topo mais baixo, somado a uma segunda onda de queda, o que torna o padrão pior do que o de 2022. Em 2022, houve uma liquidação em uma única direção, com um ponto final claro; neste ciclo, houve uma “recuperação falsa, seguida de outra rodada de vendas”, que desgastou repetidamente a confiança dos otimistas. O índice de medo, parado entre 11 e 13 por três dias consecutivos, é resultado desse padrão.
Por que desta vez a queda não foi tão profunda
A principal razão pela qual a queda de 2022 chegou a 77% foi o colapso do crédito. Uma stablecoin algorítmica foi a zero, plataformas de empréstimo ficaram insolventes e uma corretora usou indevidamente os ativos dos clientes. Em cada caso, ocorreu um ciclo de retroalimentação negativa: “a queda dos preços dos ativos levou à falência de instituições, o que provocou novas vendas”. Os preços foram apenas o resultado; a estrutura de alavancagem foi a causa principal.
Até agora, não houve neste ciclo nenhum evento de crédito da mesma magnitude. Os resgates são mecânicos, sem corridas motivadas pelo pânico; as liquidações globais em 24 horas somaram US$ 90,87 milhões, um volume que em 2022 seria apenas um dia normal; a taxa de financiamento do Bitcoin ainda está em +0,0042%, ou 4,6% anualizada. Os otimistas não desistiram por completo, mas também não estão tão eufóricos a ponto de ser necessário eliminar toda a alavancagem de uma só vez.
A existência dos ETFs mudou a inclinação da queda. Por um lado, eles geram pressão vendedora contínua por meio de resgates (desde 11 de novembro, os ETFs de Bitcoin à vista registraram saídas líquidas de cerca de US$ 600 milhões em quatro dias); por outro, oferecem uma absorção passiva nos níveis mais baixos. Essa também é a razão pela qual o Bitcoin parou de cair após uma queda de 53%, enquanto a SOL chegou a cair 76%: o capital só protege o índice, não a narrativa.
Em que circunstâncias esta queda alcançaria a de 2022
Para que a profundidade da queda deste ciclo se equipare à de 2022, seria preciso ver evidências de que “a queda dos preços rompeu algum tipo de estrutura de ativos e passivos”. O caso que mais se aproxima dessa condição atualmente são as empresas com tesouraria em Bitcoin: o custo médio de suas posições costuma ficar entre US$ 70 mil e US$ 80 mil, e, a 64.545, todas já estão no prejuízo. Se o preço cair mais um degrau, uma redução forçada das posições, um rebaixamento de rating ou o fechamento dos canais de financiamento transformariam as perdas contábeis em pressão vendedora real. Esse é o único caminho que poderia levar a uma queda de 70% neste ciclo.
Até lá, 74.000 e 78.000 são níveis que não se devem perder: perder um deles desloca a faixa um nível para baixo. Por outro lado, voltar aos 68.000 só contaria como uma estabilização da queda; superar 86.600 (o pico da recuperação de setembro) é que significaria uma recuperação da estrutura — e não basta ultrapassar 90.000 para anunciar o retorno do mercado de alta.
Com base nos fatos disponíveis, a queda de 2022 foi um mercado de baixa mais profundo; este ciclo ainda não a alcançou em profundidade, mas já a superou em duração. A verdadeira diferença entre os dois não está no tamanho da queda, mas nos ativos que a suportaram: no ciclo anterior, todos foram a zero juntos; neste, as instituições sustentaram o Bitcoin, enquanto a liquidação engoliu as altcoins. Portanto, a avaliação de que “desta vez não foi tão ruim” só vale para os ativos de grande capitalização. Se você tem posições em ativos como SOL e XRP, que já caíram 70%, na prática está enfrentando a batalha de 2022.
Considere 58.566 como o critério definitivo para avaliar o mercado de baixa deste ciclo, e não 64.000: só se cair abaixo desse nível será possível falar em uma queda tão profunda quanto a de 2022; se conseguir se manter acima dele, este será o mercado de baixa do Bitcoin mais superficial da história, enquanto a liquidação das altcoins continuará.