

Quando o colateral rende para você: rendimento, dívida e o mecanismo de liquidação
I. Dois medidores em funcionamento
Um empréstimo garantido por um colateral que rende tem dois medidores em funcionamento. O valor do colateral aumenta à medida que o rendimento se acumula. A dívida aumenta à medida que os juros se acumulam. A saúde da posição é o valor do colateral multiplicado pelo limite de liquidação, dividido pela dívida, e ambos os lados dessa fração mudam todos os dias.
Este artigo argumenta que o rendimento acumulado em si é pequeno em comparação com os riscos envolvidos. Três perguntas determinam se o rendimento ajuda uma posição: se o oráculo reconhece o rendimento, se o liquidante consegue realizá-lo e se tem permissão para acessá-lo.
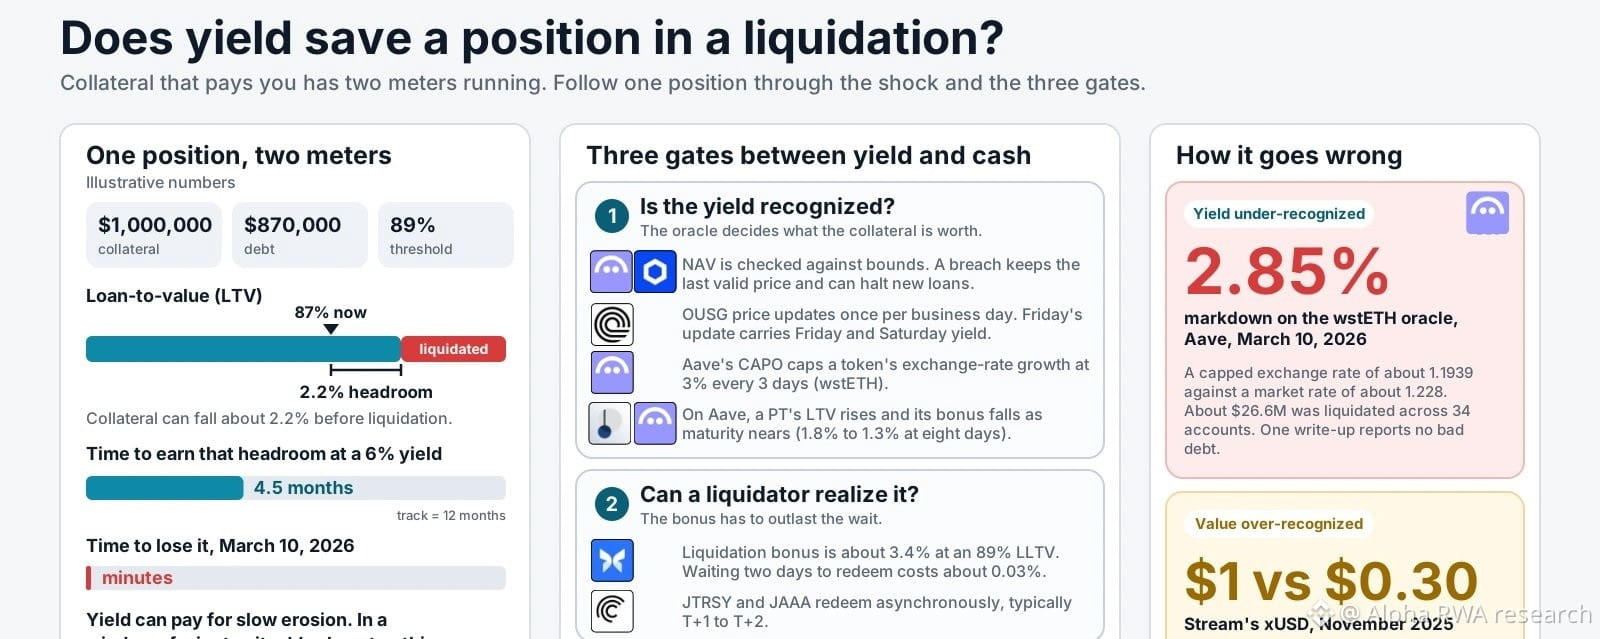
Os cálculos mostram como o rendimento acumulado é pequeno. Com um rendimento ilustrativo de 3,5%, uma redução de 1% no valor da garantia exige cerca de 3,4 meses de rendimento para ser recuperada. Considere um mercado no estilo $JAAA.ETF , onde uma proposta de governança elevou o limite de liquidação de 86% para 89%. Um tomador com LTV de 87% tem cerca de 2,2% de margem, e, com um rendimento ilustrativo de 6%, essa margem equivale a cerca de 4,5 meses de receita. O rendimento pode compensar uma erosão lenta. Em uma janela de liquidação de minutos, quase não acrescenta nada.
II. Mecanismo Um: Como o oráculo reconhece o rendimento
Quatro modelos apresentam respostas diferentes.
NAV com limites (#AAVE Horizon). Quando um emissor informa um novo NAV, a rede #Chainlink o verifica em relação a limites máximos e mínimos predefinidos antes de publicá-lo na cadeia. aave.com/docs/aave-v3/h… Se o valor informado estiver fora dos limites, a atualização é rejeitada e o oráculo continua informando o último preço válido. Qualquer violação também leva à suspensão, pela multisig de emergência, da criação de novos empréstimos até que a causa seja identificada. O modelo prefere manter um preço desatualizado a agir com base em um preço incorreto.
github-users.yhajoa.workers.dev/aave/aave-v3-h…
aave.com/docs/aave-v3/h…
Periodicidade discreta do emissor (OUSG). #ONDO atualiza o preço na cadeia uma vez por dia útil, com o objetivo de fazê-lo entre 16h e 18h, horário do leste dos EUA, e informa que o processo manual pode atrasar. A atualização de sexta-feira inclui o rendimento de sexta-feira e sábado, e quem detém o token no momento da atualização recebe esse rendimento. Com 3,5%, isso equivale a cerca de um ponto-base por dia; portanto, o período sem variação do oráculo entre atualizações quase não custa nada em termos de rendimento. O restante do fim de semana é uma janela de choque de preços sem novo NAV.
docs.ondo.finance/qualified-acce…
Limite de crescimento (#AAVE #CAPO , wstETH). O CAPO limita a velocidade de crescimento da taxa de câmbio de um token que gera rendimento. Ele armazena uma proporção e um carimbo de data e hora de referência; as regras na cadeia limitam o aumento da proporção de referência a 3% a cada 3 dias. Esse modelo reconhece o rendimento ao modelar sua velocidade máxima.
governance.aave.com/t/post-mortem-…
Acumulação até o valor nominal (#PENDLE PTs na Aave).
O modelo da Chaos Labs aumenta o LTV e o limite de liquidação e reduz o bônus de liquidação à medida que um PT se aproxima do vencimento. Uma atualização de junho de 2026 do Risk Steward para o PT $USDE 18JUN2026, a oito dias do vencimento, definiu o desconto implícito no modelo em cerca de 0,06%, elevou o LTV e o LT em 0,1 ponto cada e reduziu o bônus de 1,8% para 1,3%. Aqui, o rendimento é um cronograma, e os parâmetros de risco o acompanham.
governance.aave.com/t/arfc-pendle-…
III. Mecanismo Dois: O que o liquidante recebe
Um liquidante na #morpho paga a dívida e apreende a garantia, além de receber um incentivo fixo. O fator de incentivo é o menor entre 1,15 e 1 dividido por (0,3 × LLTV + 0,7), e o valor integral vai para o liquidante, sem taxa de protocolo. Com um LLTV de 89%, isso representa cerca de 3,4%. docs.morpho.org/learn/concepts… Um liquidante que espera dois dias para resgatar, com um custo de financiamento de 5%, paga cerca de 0,03%. Em condições tranquilas, o bônus supera em muito o custo de carregamento. Sua função é cobrir o caso em que o resgate atrasa, um risco de restrição que um bônus por volatilidade de preço não foi projetado para cobrir.
governance.aave.com/t/arfc-horizon…
Acesso à garantia é uma segunda restrição. No #AAVE Horizon, os liquidantes de RWA, normalmente formadores de mercado, precisam atender aos requisitos definidos pelo emissor para investidores a fim de liquidar a garantia ou resgatar os RWAs. Uma comparação das cotações de empréstimos com garantias tokenizadas cita os cofres da @eulerfinance e da Securitize como impedindo a transferência da garantia quando o destinatário não é aprovado. Uma liquidação pode falhar na verificação de transferência do token, tornando inacessível para a maioria das carteiras o rendimento acumulado dentro dele. A pesquisa da SentoraHQ enquadra o risco resultante como latência do NAV, atrasos de liquidação e capacidade dos liquidantes aprovados, além da volatilidade de preço.
sentora.com/research/artic…
protofire.io/guides/lending…
O prazo de resgate também contribui. Um guia de liquidez de RWA descreve o JTRSY da @centrifuge e o $JAAA.ETF como produtos ERC-7540 liquidados de forma assíncrona, normalmente em T+1 a T+2.
coinpaprika.com/education/rwa-…
IV. Mecanismo Três: O estilo de distribuição muda o que é “acumulado”
O rendimento pode chegar ao detentor como uma alta de preço, um saldo crescente ou um airdrop mensal ou diário de novos tokens. Para a contabilização da garantia, essa distinção determina o que está dentro do token no momento da apreensão. Um token acumulador incorpora o rendimento acumulado ao seu preço. Um token que distribui rendimentos em novos tokens deixa a parcela não distribuída fora do saldo até o próximo pagamento. A visão geral do BUIDL da SteakhouseFi alerta que distribuições em espécie podem causar problemas de integração semelhantes aos de tokens com rebase. A mudança do BUIDL para pagamentos diários, anunciada em janeiro de 2025, reduziu esse intervalo de até um mês para cerca de um dia.
kitchen.steakhouse.financial/p/blackrock-bu…
V. Casos
Caso Um: erro CAPO da Aave, 10 de março de 2026 (rendimento subestimado). Um agente de risco CAPO recém-implantado enviou uma atualização de parâmetro que reduziu o preço do oráculo do wstETH em cerca de 2,85% e desencadeou liquidações de aproximadamente US$ 26,6 milhões. O oráculo informou uma taxa de câmbio limitada próxima de 1,1939, contra uma taxa de mercado próxima de 1,228, e cerca de 10.938 wstETH foram liquidados em 34 contas. Um relatório do incidente afirma que não houve invasor nem dívida incobrável. governance.aave.com/t/post-mortem-… O mecanismo foi uma incompatibilidade entre dois valores armazenados: a proporção tinha limite de variação, mas o carimbo de data e hora não. O modelo de crescimento do rendimento ficou para trás em relação ao crescimento real, e, com faixas estreitas de LT, um erro de 2,85% ultrapassa a margem disponível.
theblock.co/news/ecosystem…
smartcontractshacking.com/hacks/aave-v3-…
Caso Dois: StreamDefi xUSD, novembro de 2025 (valor superestimado). A falha oposta. No @Morpho Labs 🦋 , os cofres da eulerfinance e da SiloFinance precificavam o xUSD a US$ 1 fixos enquanto seu preço de mercado despencava; por isso, as liquidações que deveriam ter encerrado os empréstimos nunca foram acionadas. O xUSD era negociado perto de US$ 0,30 nos mercados secundários. Um token de rendimento respaldado por uma estratégia opaca fora da cadeia, precificado com um valor codificado fixo, não tinha nenhum mecanismo de liquidação que observasse seu valor real. Os números de perdas e dívidas incobráveis variam entre as fontes, então evito citar um total.
pharos.watch/learn/case-stu…
startupfortune.com/sp-global-laun…
Caso Três: mudança do lado do emissor. A mudança da @Securitize, em janeiro de 2025, para dividendos diários do BUIDL alterou o que um credor com garantia vê em determinado dia, sem que nenhum protocolo precisasse tocar no próprio código. O modelo contábil do emissor faz parte do modelo de risco do credor.
VI. A questão estrutural: margem de segurança ou rendimento?
O rendimento funciona como margem de segurança apenas ao longo de períodos prolongados. Durante um fim de semana, uma taxa da dívida superior ao rendimento do ativo altera a posição em cerca de um ponto-base. Os motivos práticos para modelar o rendimento são mais específicos. Uma referência desatualizada pode causar liquidações indevidas, como no caso do CAPO. Um cronograma pode tornar os parâmetros mais rigorosos à medida que se aproxima o vencimento, como ocorre com os PTs. E um preço codificado fixo elimina por completo a capacidade do mecanismo de detectar uma perda.
As três abordagens se alinham da seguinte forma. O NAV limitado ao estilo Horizon trata o valor informado pelo emissor como verdadeiro dentro de uma faixa e interrompe novos empréstimos caso haja uma violação. Os cronogramas no estilo PT transformam o rendimento em um parâmetro de risco baseado no tempo. A precificação codificada fixa evita liquidações indevidas à custa de não detectar as reais.
A análise da Dune sobre o Horizon resume a mudança: o risco de liquidação deixa de depender da volatilidade de preço e passa a depender de fatores operacionais, como a pontualidade do NAV e a integridade do oráculo.
dune.com/blog/dune-dige…
VII. Para onde aponta a pesquisa
A tese deste artigo é que os credores de RWAs que geram rendimento devem avaliar três fatores além do LTV: a frequência de atualização do NAV, a rapidez com que um liquidante autorizado pode converter o token em dinheiro e a forma como o emissor paga o rendimento. Três pontos a observar:
1. A primeira liquidação expressiva de uma posição de RWA em um mercado permissionado e como o liquidante sai da posição.
2. Se outros credores adotam cronogramas de parâmetros que levam em conta o vencimento ou a periodicidade, como a Aave fez com os PTs.
3. Se o conjunto de liquidantes autorizados para garantias sujeitas à aprovação do emissor se amplia ou continua concentrado em alguns formadores de mercado.
Pesquisa independente. Não é aconselhamento financeiro. Sempre faça sua própria análise diligente.