

A Goldman Sachs confirma que haverá petróleo a mais em 2027, embora a Europa venha a enfrentar uma escassez de combustíveis devido à manutenção das suas refinarias
A Goldman Sachs recomenda apostar na subida dos preços da gasolina na Europa em 2027
As refinarias europeias acumulam muitos trabalhos de manutenção adiados
A indústria de refinação está a dar prioridade à produção de gasóleo em detrimento da gasolina
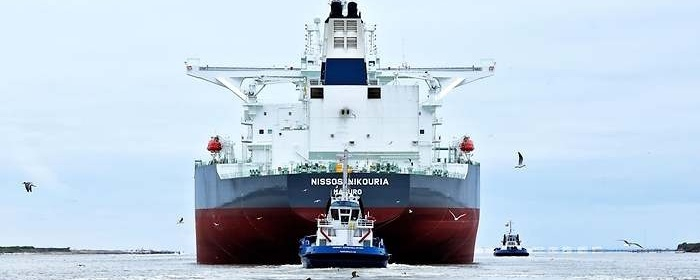
O petroleiro Nissos Nikoria, de Majuro, realiza manobras num canal.
Do Commerzbank ao ING, passando pela Agência Internacional da Energia (AIE), e agora a Goldman Sachs. Praticamente todos os grandes bancos e organizações preveem que o mercado petrolífero apresentará um excedente significativo em 2027. Isto significa que será produzido mais petróleo por dia do que aquele que é consumido, o que permitirá reconstituir as reservas e baixar o preço do petróleo. É o que dizem claramente todas estas entidades, que preveem que o preço do crude se situe entre 75 e 85 dólares no final de 2027, face aos 95 dólares a que o crude Brent, referência mundial, é hoje negociado. No entanto, estas previsões incluem também um alerta recorrente. Haverá petróleo a mais, mas as perspetivas para o gasóleo e a gasolina (e outros combustíveis) são mais incertas. A capacidade mundial de refinação está reduzida devido a fatores temporários (ataques às refinarias), mas, além disso, as perspetivas de crescimento desta indústria para 2027 já eram limitadas antes dos conflitos armados (poucos se atreviam a investir num setor associado a uma energia «suja», como o crude). A isto juntam-se os necessários trabalhos de manutenção em muitas refinarias europeias, que há meses trabalham no limite e sem descanso para manter o abastecimento do Velho Continente. Esta tendência é insustentável.
No que diz respeito ao petróleo, o preço do crude Brent, referência global, cai esta segunda-feira cerca de 2%, para 93,7 dólares por barril. Esta descida deve-se, em parte, às expectativas do mercado de um excesso de oferta que já começou a ser visível nos mercados à vista (onde se negoceia petróleo bruto já extraído). Embora os preços dos combustíveis não reflitam esta correção da mesma forma, o mercado petrolífero está a registar uma descida de preços relativamente intensa, sobretudo tendo em conta que, há poucas semanas, o Brent era negociado a 118 dólares por barril.
Ainda assim, os especialistas da Goldman Sachs garantem que o mundo se prepara para passar de uma escassez histórica de petróleo para uma importante sobreoferta de crude, mas isso não garante que os preços da gasolina e do gasóleo regressem aos níveis anteriores ao início da guerra no Irão. Além disso, a Europa enfrenta um problema específico que pode manter os preços dos combustíveis elevados durante grande parte de 2027. As refinarias ocidentais, que há meses trabalham a todo o vapor para compensar a perda de produção do Médio Oriente e da Rússia, têm vindo a adiar as operações de manutenção das suas instalações. Agora, estas refinarias terão de passar pela «oficina» numa altura em que o mercado dos combustíveis continua extremamente vulnerável.
Os economistas da Goldman Sachs, liderados por Daan Struyven, acabaram de publicar as suas previsões para o mercado petrolífero em 2027. O banco norte-americano estima que a produção mundial de petróleo excederá a procura final em cerca de dois milhões de barris por dia no próximo ano, mesmo tendo em conta possíveis interrupções no abastecimento de um milhão de barris por dia. Por sua vez, a AIE afirmava que haverá um excedente de 3,8 milhões de barris por dia em 2027, uma previsão ainda mais «otimista» do ponto de vista dos países produtores. Embora estas previsões devam ser tidas em conta (quase sempre acabam por corresponder ao que acontece), devem ser encaradas com cautela num ambiente e contexto geopolítico como o atual. De facto, para este ano de 2026, a previsão inicial era de um excedente petrolífero histórico, mas a realidade acabou por ser praticamente o oposto após o início da guerra no Irão, um acontecimento que não era fácil de prever.
Há petróleo a mais e refinarias a menos
Agora, a Goldman prevê uma nova sobreoferta, mas com importantes nuances no mercado dos combustíveis. No mercado do crude, a recuperação da produção dos países do Golfo Pérsico e a debilidade estrutural da procura da China serão fundamentais para gerar este excedente, que fará com que o Brent termine 2027 nos 78 dólares por barril, face aos cerca de 96 dólares a que é atualmente negociado. O cenário pessimista da Goldman Sachs chega a contemplar uma queda do crude para menos de 60 dólares, enquanto o cenário otimista aponta para 104 dólares.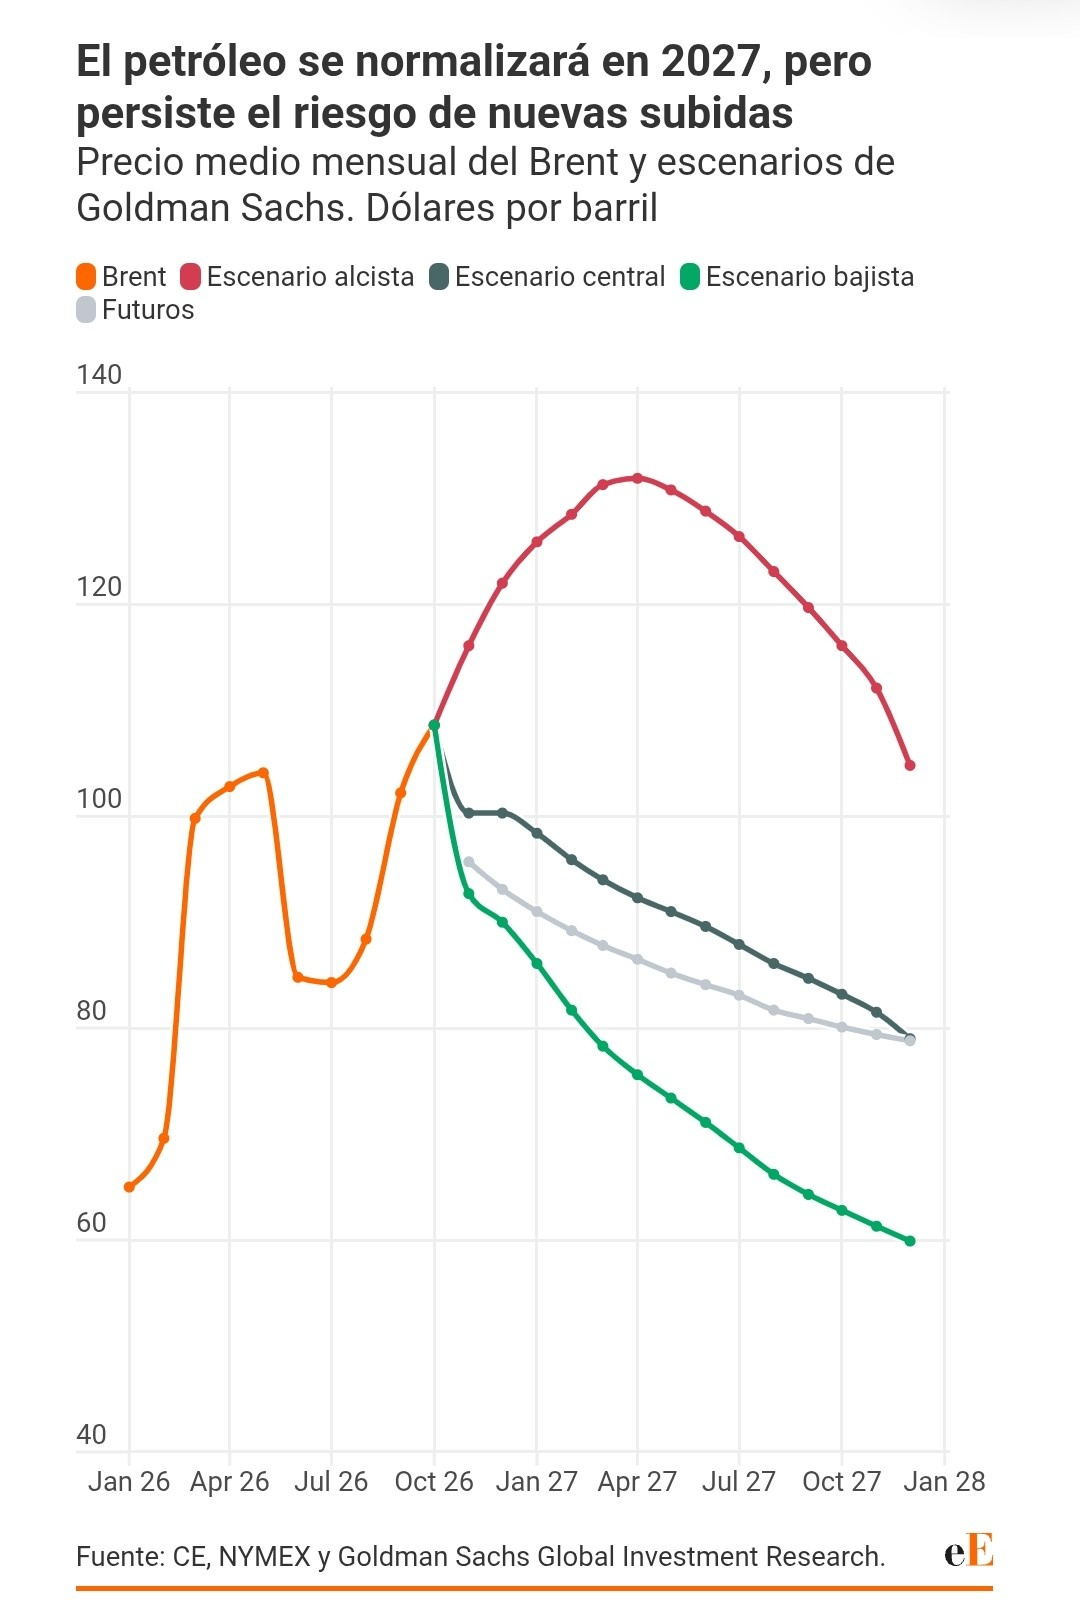
No entanto, os especialistas da Goldman Sachs fazem um alerta que pode ser especialmente relevante para os consumidores europeus: «Embora esperemos que os preços do crude se normalizem, prevemos que os preços dos produtos refinados desçam progressivamente, mas se mantenham muito acima das suas médias sazonais, dada a maior rigidez estrutural do mercado da refinação e o duplo golpe provocado pela redução da atividade das refinarias do Médio Oriente e da Rússia». Na Europa, além disso, as refinarias enfrentam uma vaga de operações de manutenção que ocupará a primeira metade de 2027.
O petróleo volta a fluir em abundância. As exportações mundiais de petróleo bruto já superam em 12% os níveis médios de 2025, enquanto as exportações de produtos refinados continuam 6% abaixo. Grande parte do que está a acontecer com os combustíveis está relacionada com o Golfo Pérsico, onde as exportações de combustíveis continuam 60% abaixo dos níveis do ano passado. Os danos sofridos pelas refinarias do Médio Oriente, as dificuldades em transportar produtos inflamáveis por águas onde os ataques contra navios se tornaram uma ameaça recorrente e a maior complexidade de realizar transferências de combustíveis entre navios estão a dificultar a recuperação destes fluxos.
«A adaptação da oferta ao choque do Médio Oriente é mais complicada e dispendiosa no caso dos produtos refinados do que no do crude», concluem os economistas do banco. Os países produtores estão a conseguir retirar cada vez mais petróleo do Médio Oriente, mas têm muito mais dificuldades em fazer o mesmo com a gasolina, o gasóleo ou o querosene.
As refinarias não conseguem dar resposta
Esta situação obrigou as refinarias que não foram diretamente afetadas pela guerra a aumentar a atividade e, em muitos casos, a adiar as operações de manutenção previstas para este ano. Estas instalações estão a aproveitar margens de refinação extraordinariamente elevadas (a diferença entre o preço do combustível que vendem e o do crude que compram) para produzir o máximo de combustível possível.
No entanto, a manutenção de uma refinaria não pode ser adiada indefinidamente. «A manutenção adiada das refinarias impõe custos implícitos aos operadores, através de maiores necessidades de manutenção no futuro e de um maior risco de interrupções imprevistas», alertam os especialistas da Goldman Sachs. Segundo os cálculos do banco, as operações de manutenção programadas para este outono afetaram uma capacidade de refinação dois milhões de barris por dia inferior ao habitual. O problema é que parte dessa manutenção foi transferida para 2027, quando o mercado dos combustíveis ainda poderá estar longe de ter regressado à normalidade.
O calendário das refinarias europeias
O próximo mês de abril perfila-se como um dos momentos mais delicados para o mercado dos combustíveis. A Goldman Sachs revela que as operações de manutenção de refinarias programadas à escala mundial para esse mês já excedem em um milhão de barris por dia de capacidade afetada os níveis habituais para essa época do ano. «A manutenção elevada deverá pesar sobre a oferta de produtos refinados durante a primeira metade de 2027, quando as refinarias do Médio Oriente ainda poderão estar a operar abaixo da sua capacidade», afirmam os economistas do banco.
Esta situação é especialmente preocupante para a Europa, que já perdeu parte da sua capacidade de refinação nos últimos anos e depende das importações para satisfazer parte das suas necessidades de gasóleo. A isto soma-se a escassez de nova capacidade de refinação a nível mundial, que aumentará apenas 400 mil barris por dia em termos líquidos em 2027 e mais 300 mil em 2028. Estes valores são insuficientes para compensar as perdas de produção de combustíveis na Rússia, caso a procura mundial retome a tendência anterior à guerra.
A gasolina poderá subir muito mais
Além disso, os analistas da Goldman insistem (já tinham alertado para isto no passado) que os problemas do gasóleo poderão acabar por contagiar o mercado da gasolina, um combustível que até agora sofreu menos com as consequências da crise energética. As margens elevadas que as refinarias estão a obter com a produção de gasóleo e querosene incentivam estas instalações a alterar, dentro das suas possibilidades técnicas, a composição da sua produção para obter mais destes combustíveis em detrimento da gasolina. Esta situação, aliada às operações de manutenção previstas para a primavera, poderá gerar tensões no mercado europeu da gasolina mesmo antes do verão, quando milhões de cidadãos pegam no carro para ir de férias.
De facto, a Goldman Sachs recomenda aos investidores que assumam posições otimistas na gasolina europeia para o verão de 2027, como proteção contra uma possível escalada geopolítica. Estas posições poderão beneficiar de «uma menor produção de gasolina na sequência de novos ataques contra as refinarias, da elevada manutenção programada para a primavera de 2027 e do redirecionamento da produção das refinarias da gasolina para o gasóleo e o querosene».
As previsões da Goldman Sachs permitem perceber até que ponto a crise dos combustíveis pode sobreviver à crise do petróleo. Embora o preço do petróleo desça consideravelmente nos próximos meses, uma parte importante dessa redução poderá ser anulada pelo elevado custo de transformar o crude em combustíveis e pelos problemas que continuam a afetar o seu transporte.
#GoldManSachs #Europe #Asia #OrienteMedio #petróleo $GS $BZ $CL