
#本周财报与宏观事件密集,市场再迎波动考验 Esta semana, tantos balanços e eventos macroeconômicos se concentraram ao mesmo tempo que, em poucas palavras, o mercado precisa encontrar novamente um «ponto de referência» para os preços — não basta simplesmente especular com algumas notícias e pronto.
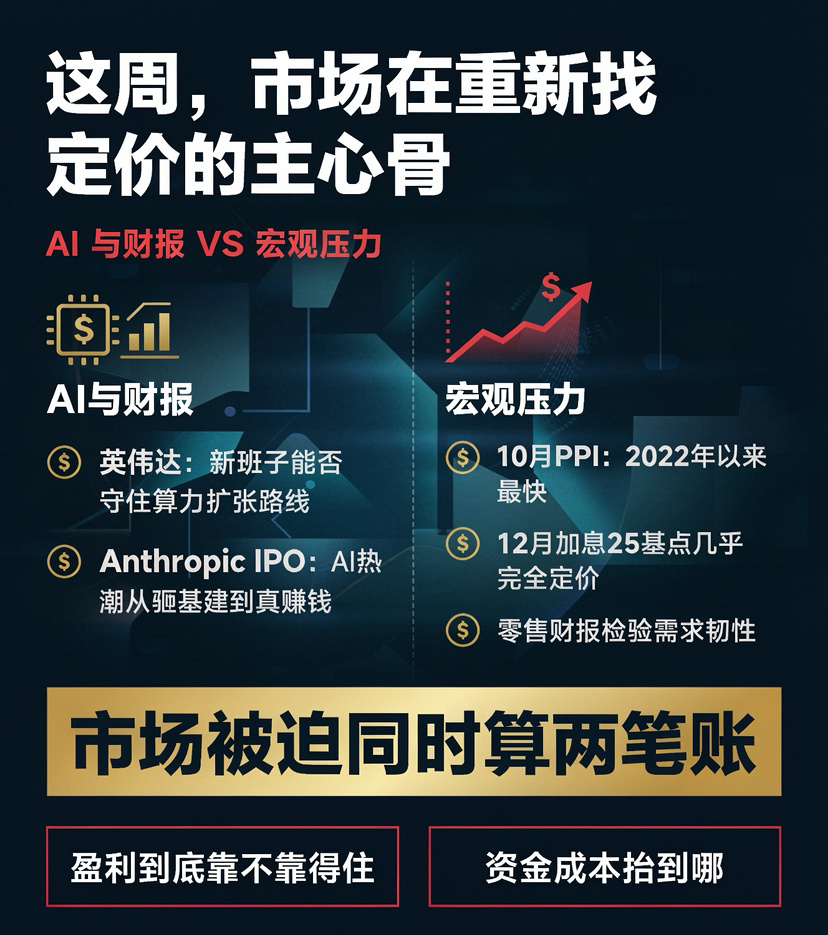
O que mais chama a atenção é o setor de IA. Saiu o primeiro balanço da Nvidia desde a saída de seu fundador. O valor de mercado já caiu mais de 30% em relação ao pico de outubro. Agora, a pergunta não é quanto a receita vai crescer, mas se a nova equipe conseguirá manter o rumo da expansão da capacidade computacional. Sem o prestígio do fundador, quanto a empresa ainda deveria valer? Do outro lado, o preço do IPO da Anthropic também será crucial: o mercado primário ainda está disposto a investir dinheiro de verdade para manter viva a «história da capacidade computacional»? Isso põe à prova, de forma direta, se o entusiasmo com a IA está passando dos investimentos em infraestrutura para a geração de lucros reais. O investimento em IA está sendo empurrado à força da fase do «basta acreditar» para a do «mostre as evidências».
Mas os problemas não se limitam ao setor. O PPI dos EUA subiu em outubro no ritmo mais acelerado desde 2022, e o mercado já precificou quase por completo uma alta de 25 pontos-base em dezembro. Autoridades do Fed têm adotado um tom cada vez mais duro, e a ata do FOMC também elevou a barreira para o custo do financiamento. Os balanços de varejistas como o Walmart acrescentam mais pressão pelo lado do consumo: se a demanda continuar resiliente, será difícil derrubar a perspectiva de «juros mais altos por mais tempo».
Por isso, a essência da volatilidade desta semana não é uma reação desordenada às notícias. É o mercado sendo forçado a fazer duas contas ao mesmo tempo: até que ponto os lucros são confiáveis e quanto ainda vai subir o custo do financiamento. Quem superar essa rodada de testes não será quem contar a história mais convincente, mas quem primeiro conseguir sustentá-la com evidências.
O que mais chama a atenção é o setor de IA. Saiu o primeiro balanço da Nvidia desde a saída de seu fundador. O valor de mercado já caiu mais de 30% em relação ao pico de outubro. Agora, a pergunta não é quanto a receita vai crescer, mas se a nova equipe conseguirá manter o rumo da expansão da capacidade computacional. Sem o prestígio do fundador, quanto a empresa ainda deveria valer? Do outro lado, o preço do IPO da Anthropic também será crucial: o mercado primário ainda está disposto a investir dinheiro de verdade para manter viva a «história da capacidade computacional»? Isso põe à prova, de forma direta, se o entusiasmo com a IA está passando dos investimentos em infraestrutura para a geração de lucros reais. O investimento em IA está sendo empurrado à força da fase do «basta acreditar» para a do «mostre as evidências».
Mas os problemas não se limitam ao setor. O PPI dos EUA subiu em outubro no ritmo mais acelerado desde 2022, e o mercado já precificou quase por completo uma alta de 25 pontos-base em dezembro. Autoridades do Fed têm adotado um tom cada vez mais duro, e a ata do FOMC também elevou a barreira para o custo do financiamento. Os balanços de varejistas como o Walmart acrescentam mais pressão pelo lado do consumo: se a demanda continuar resiliente, será difícil derrubar a perspectiva de «juros mais altos por mais tempo».
Por isso, a essência da volatilidade desta semana não é uma reação desordenada às notícias. É o mercado sendo forçado a fazer duas contas ao mesmo tempo: até que ponto os lucros são confiáveis e quanto ainda vai subir o custo do financiamento. Quem superar essa rodada de testes não será quem contar a história mais convincente, mas quem primeiro conseguir sustentá-la com evidências.