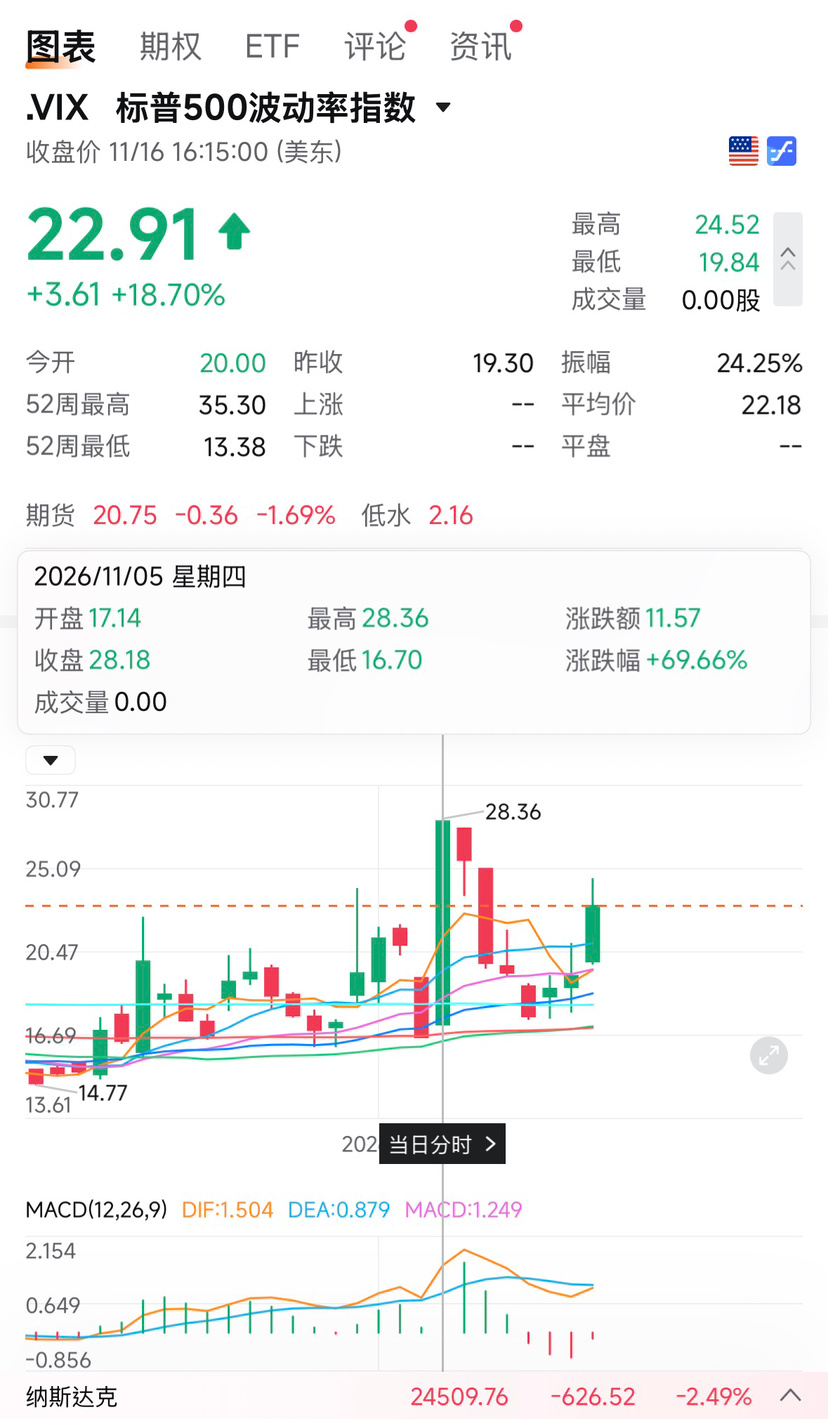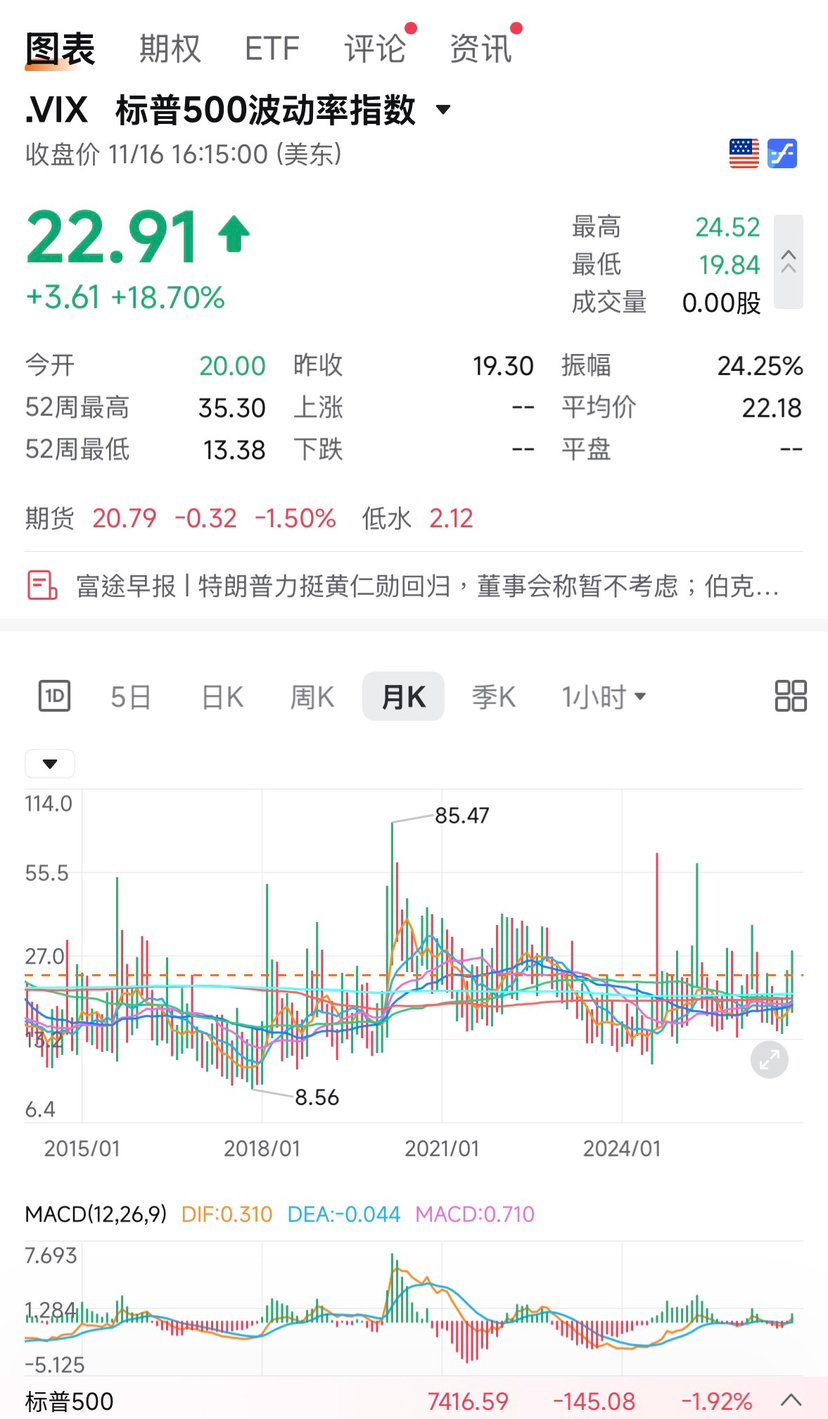

No fechamento do mercado de ações dos EUA em 16 de novembro de 2026 (madrugada de 17 de novembro, horário de Pequim), o índice do medo do mercado americano (CBOE VIX) apresentou, no quarto trimestre de 2026 (Q4, de 1º de outubro até o momento), uma trajetória geral de «queda inicial seguida de alta, picos repentinos e elevação do patamar central».
Desde o início deste trimestre, o VIX subiu gradualmente de um nível baixo no começo de outubro (cerca de 14,84) para uma faixa de volatilidade elevada, acima de 20. No início de novembro, chegou a registrar uma alta extrema de quase 70% em um único dia.
I. Visão geral dos principais dados do quarto trimestre de 2026 (1º de outubro a 16 de novembro)
| Dimensão estatística | Valor / data | Observações |
|---|---|---|
| Referência de abertura no início do trimestre | 16.39 (fechamento de 1º de outubro) | Continuação do ambiente de baixa volatilidade do fim do Q3 |
| Menor fechamento do trimestre | 14.84 (9 de outubro) | No início de outubro, chegou a cair para perto de 14.84 |
| Maior fechamento do trimestre | 28.18 (5 de novembro) | Em 5 de novembro, atingiu uma máxima intradiária de 28.36, o pico do Q4 |
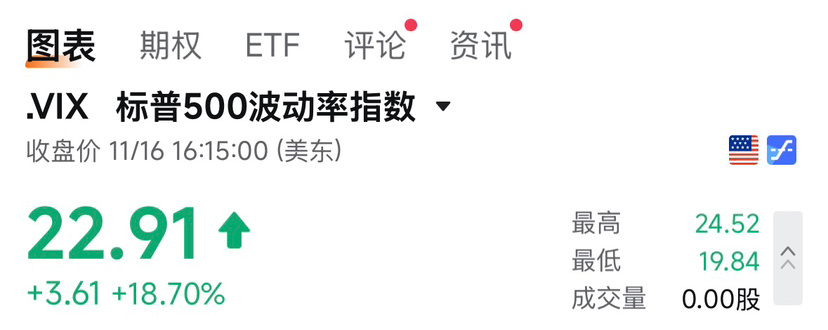
| Nível do fechamento mais recente | 22.91 (16 de novembro) | Alta acumulada de +39.78% em relação ao início de outubro |
| Maior alta em um único dia | +69.66% (5 de novembro) | Disparou de 16.61 no dia anterior para 28.18 |
| Maior queda em um único dia | -22.31% (9 de novembro) | Após o arrefecimento do pico de pânico, recuou de 25.64 para 19.92 |
II. Análise retrospectiva das oscilações por período
1. Primeira metade de outubro (1º a 15 de outubro): fase de formação de um piso de baixa volatilidade (14.84–16.87)
* Características do movimento: O sentimento do mercado permaneceu estável, e o VIX ficou todo o período na faixa confortável de 15–17.
* Marcos importantes: De 6 a 13 de outubro, fechou abaixo de 15.50 por 6 pregões consecutivos. Em 9 de outubro, fechou em 14.84, o menor fechamento do trimestre até então.
2. Segunda metade de outubro (16 a 30 de outubro): elevação da faixa central e repetidos testes do patamar de 20 (16.68–19.99)
* Características do movimento: Com o aumento das perturbações causadas pela temporada de resultados e pelos dados macroeconômicos, o piso do VIX subiu para acima de 16.6. O índice testou repetidamente o patamar psicológico de 20, mas nenhum fechamento se manteve acima desse nível.
* Marcos importantes:
* 16 de outubro: Alta de 21.45% em um único dia; chegou a uma máxima intradiária de 22.31 e fechou em 19.99, aproximando-se pela primeira vez do patamar de 20.
* De 22 a 30 de outubro: Oscilou amplamente na faixa de 17–19.5. Em 30 de outubro, chegou a subir para 23.93 durante o pregão, mas acabou fechando em 19.42, prenunciando a forte volatilidade de novembro.
3. Início de novembro (2 a 6 de novembro): pico repentino de volatilidade e oscilações amplas e intensas (16.61–28.18)
* Características do movimento: A volatilidade apresentou o movimento de “montanha-russa” mais intenso do trimestre, rompendo oficialmente o patamar de 20 e desencadeando temor no curto prazo.
* Marcos importantes:
* De 2 a 3 de novembro: Fechou acima de 20 por dois dias consecutivos (21.15 e 20.83).
* De 4 a 5 de novembro (reversão extrema): Em 4 de novembro, o VIX chegou a cair rapidamente 20.26%, para 16.61; logo em seguida, em 5 de novembro, disparou 69.66% em um único dia, atingiu uma máxima intradiária de 28.36 e fechou em 28.18, marcando o ponto máximo de temor do trimestre.
* 6 de novembro: Oscilação em patamar elevado; fechou em 25.64 (máxima intradiária de 27.76).
4. De meados de novembro até o momento (9 a 16 de novembro): nova alta após um recuo temporário (17.49–22.91)
* Características do movimento: Após o pico de pânico, o VIX recuou temporariamente para perto de 17.5 e se estabilizou, mas nesta segunda-feira (16 de novembro), influenciado por uma correção nos setores de tecnologia e semicondutores e por uma reavaliação das expectativas macroeconômicas, voltou a disparar com aumento do volume negociado.
* Marcos importantes:
* De 9 a 11 de novembro: O sentimento se recuperou rapidamente, e o VIX caiu por três sessões consecutivas, fechando em 17.49 em 11 de novembro (mínima do período).
* De 12 a 16 de novembro: A volatilidade retomou a trajetória de alta, subindo gradualmente a partir de 18.70. Em 16 de novembro, avançou 18.70% em um único dia, atingiu uma máxima intradiária de 24.52 e fechou em 22.91, retornando à faixa de volatilidade moderadamente elevada.
III. Dados detalhados de fechamento dos principais pregões (outubro–novembro)
* Níveis representativos de outubro: 10/01 (16.39) → 10/09 (14.84, mínima do trimestre) → 10/16 (19.99) → 10/21 (16.68) → 10/23 (19.45) → 10/30 (19.42)
* Fechamentos diários de novembro:
* 11/02: 21.15 | 11/03: 20.83 | 11/04: 16.61 | 11/05: 28.18 (máxima do trimestre) | 11/06: 25.64
* 11/09: 19.92 | 11/10: 19.46 | 11/11: 17.49 | 11/12: 18.70 | 11/13: 19.30 | 11/16: 22.91
IV. Resumo das tendências
Considerando todo o quarto trimestre, a volatilidade das ações dos EUA já deixou para trás a “zona de calmaria de baixa volatilidade” em torno de 15 no início de outubro e entrou em uma fase de alta elasticidade, com uma faixa central normal entre 17 e 19 e limites de picos entre 24 e 28. Enquanto o VIX permanecer acima de 20, a amplitude das oscilações intradiárias e a intensidade da disputa entre compradores e vendedores no mercado acionário dos EUA (especialmente na Nasdaq e nas ações de tecnologia de alta avaliação) continuarão elevadas.