#加密美股齐跌,下轮反弹的驱动力在哪? Criptomoedas e ações dos EUA caem juntas: o que impulsionará a próxima recuperação?
Em 16 de novembro, os mercados de ações dos EUA e de criptomoedas voltaram a cair em sincronia. O índice S&P 500 recuou 1,8% durante o pregão, o Nasdaq caiu 2,2% e a Nvidia perdeu mais de 4%. Após tocar a região dos US$ 62.000 no fim de semana, o Bitcoin se recuperou, mas não conseguiu se manter acima dos US$ 65.000. A pressão vendedora no mercado ainda não foi totalmente dissipada.
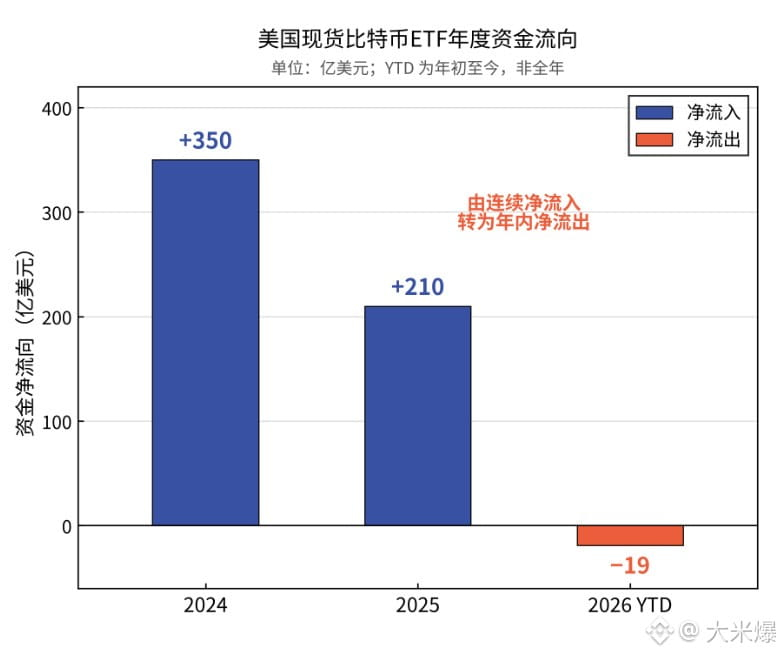
O relatório mais recente da Wintermute mostra que o rendimento dos títulos do Tesouro dos EUA de 10 anos subiu para 5,15%, e o mercado atribui cerca de 92% de probabilidade a um aumento dos juros pelo Federal Reserve em dezembro. Ao mesmo tempo, os ETFs spot de Bitcoin dos EUA registraram saídas líquidas acumuladas de cerca de US$ 1,9 bilhão no ano, enquanto a oferta de stablecoins diminuiu aproximadamente US$ 14 bilhões a US$ 16 bilhões nos últimos 30 dias.
Mais preocupante do que a queda dos preços é a contração simultânea das fontes de capital. As três principais forças que impulsionaram a alta do Bitcoin — ETFs spot, reservas corporativas de criptoativos e novos aportes em stablecoins — enfrentam atualmente diferentes níveis de pressão.
No curto prazo, resultados da Nvidia acima das expectativas, uma abertura de capital bem-sucedida da Anthropic e sinais mais moderados do que o esperado por parte do Federal Reserve podem servir de catalisadores para uma recuperação do mercado. No entanto, esses eventos afetam principalmente o sentimento dos investidores e não necessariamente conseguem reverter a tendência de saída de capital.
As forças capazes de impulsionar uma próxima alta sustentada ainda são a queda dos rendimentos dos títulos do Tesouro dos EUA, a retomada dos aportes de instituições e a volta do crescimento da oferta de stablecoins. Sobretudo em uma fase em que o mercado reduz amplamente sua exposição ao risco, a velocidade do retorno dos recursos pode ser mais importante do que o crescimento dos lucros das empresas.
O último mercado de alta dependeu da expansão de capital e de prêmios de avaliação; o próximo precisará da recuperação do poder de compra efetivo. Quando as notícias favoráveis se multiplicam, mas há cada vez menos capital capaz de impulsionar os preços, a própria liquidez se torna o ativo mais escasso.
Em 16 de novembro, os mercados de ações dos EUA e de criptomoedas voltaram a cair em sincronia. O índice S&P 500 recuou 1,8% durante o pregão, o Nasdaq caiu 2,2% e a Nvidia perdeu mais de 4%. Após tocar a região dos US$ 62.000 no fim de semana, o Bitcoin se recuperou, mas não conseguiu se manter acima dos US$ 65.000. A pressão vendedora no mercado ainda não foi totalmente dissipada.
O relatório mais recente da Wintermute mostra que o rendimento dos títulos do Tesouro dos EUA de 10 anos subiu para 5,15%, e o mercado atribui cerca de 92% de probabilidade a um aumento dos juros pelo Federal Reserve em dezembro. Ao mesmo tempo, os ETFs spot de Bitcoin dos EUA registraram saídas líquidas acumuladas de cerca de US$ 1,9 bilhão no ano, enquanto a oferta de stablecoins diminuiu aproximadamente US$ 14 bilhões a US$ 16 bilhões nos últimos 30 dias.
Mais preocupante do que a queda dos preços é a contração simultânea das fontes de capital. As três principais forças que impulsionaram a alta do Bitcoin — ETFs spot, reservas corporativas de criptoativos e novos aportes em stablecoins — enfrentam atualmente diferentes níveis de pressão.
No curto prazo, resultados da Nvidia acima das expectativas, uma abertura de capital bem-sucedida da Anthropic e sinais mais moderados do que o esperado por parte do Federal Reserve podem servir de catalisadores para uma recuperação do mercado. No entanto, esses eventos afetam principalmente o sentimento dos investidores e não necessariamente conseguem reverter a tendência de saída de capital.
As forças capazes de impulsionar uma próxima alta sustentada ainda são a queda dos rendimentos dos títulos do Tesouro dos EUA, a retomada dos aportes de instituições e a volta do crescimento da oferta de stablecoins. Sobretudo em uma fase em que o mercado reduz amplamente sua exposição ao risco, a velocidade do retorno dos recursos pode ser mais importante do que o crescimento dos lucros das empresas.
O último mercado de alta dependeu da expansão de capital e de prêmios de avaliação; o próximo precisará da recuperação do poder de compra efetivo. Quando as notícias favoráveis se multiplicam, mas há cada vez menos capital capaz de impulsionar os preços, a própria liquidez se torna o ativo mais escasso.