Verificação de laboratório #3. Antes de reiniciar, meu próprio ajuste vem primeiro.
Duas liquidações em 16 dias: $TIA em 29 de out., $BIO em 14 de nov. Ativo desde 2 de set.: gera +1,3 margens de slot, liquidações −1,9. Uma liquidação custa exatamente uma margem, então conto em margens.
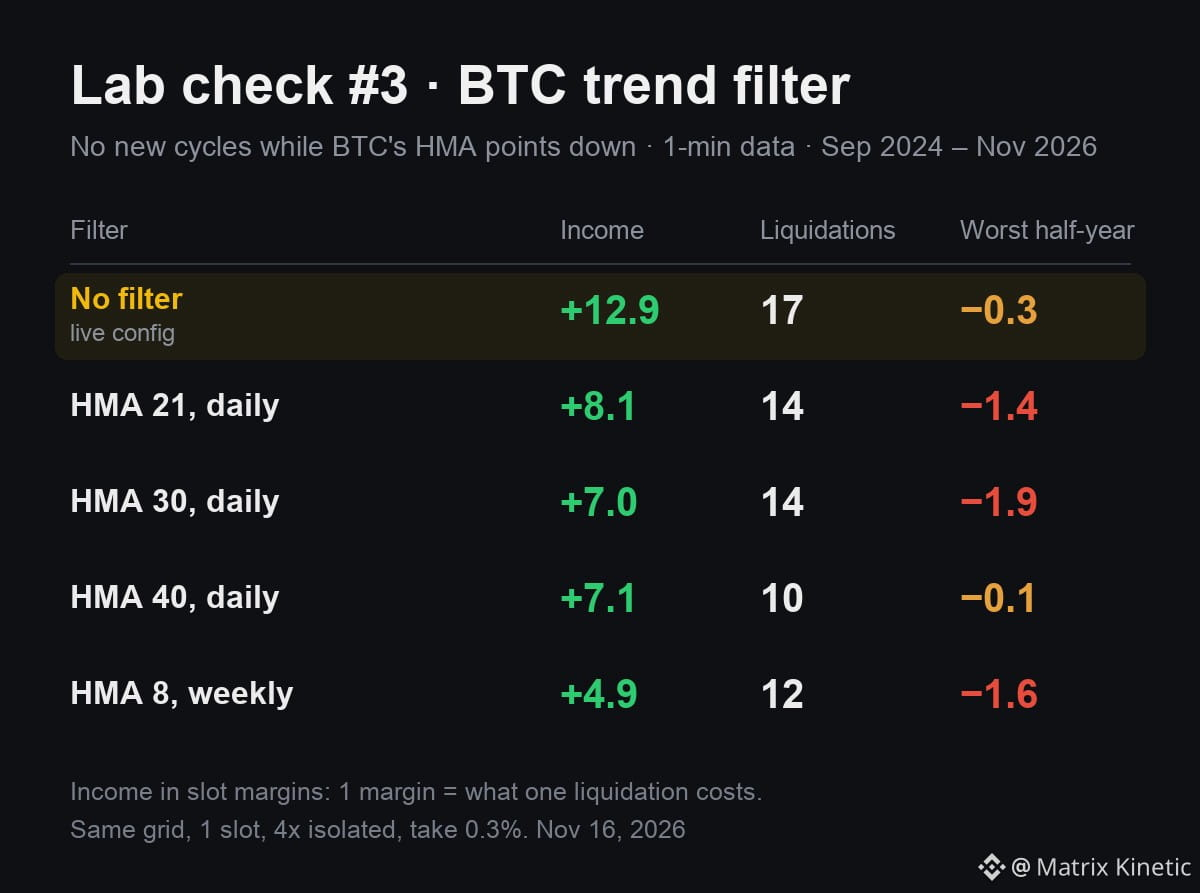
Antes de reiniciar o bot, estou testando todos os ajustes possíveis. O meu primeiro: sem novos ciclos enquanto a HMA do BTC apontar para baixo. Os ciclos abertos continuam ativos.
2 anos, 32 moedas, dados de 1 minuto, mesma grade:
Sem filtro:
+12,9 margens, 17 liquidações
HMA diária 40, o melhor filtro: 10 liquidações, mas apenas +7,1
HMA semanal 8: +4,9
O filtro fica fechado metade do tempo. Ele troca take-profits por liquidações quase na proporção de um para um: os ciclos que ele ignora eram, em sua maioria, vencedores.
Mais uma observação. Sem filtro, a conta nunca caiu abaixo do valor inicial em dois anos. Com HMA diária 21 e 30, isso aconteceu.
Um caminho $BTC , um mercado em alta e outro em baixa: um exemplo, não uma regra. Mas o filtro reduz os ganhos quase tanto quanto reduz o risco.
Enquanto isso, meu segundo bot continua operando. Desde o stop de TIA em 14 de nov., fechou 20 pequenas operações com lucro em KAITO e ZEC e recuperou cerca de 5% daquela perda.
A seguir: um ajuste de um amigo.
Você pausaria um bot long quando o BTC começa a cair?
#DCA #trading
Duas liquidações em 16 dias: $TIA em 29 de out., $BIO em 14 de nov. Ativo desde 2 de set.: gera +1,3 margens de slot, liquidações −1,9. Uma liquidação custa exatamente uma margem, então conto em margens.
Antes de reiniciar o bot, estou testando todos os ajustes possíveis. O meu primeiro: sem novos ciclos enquanto a HMA do BTC apontar para baixo. Os ciclos abertos continuam ativos.
2 anos, 32 moedas, dados de 1 minuto, mesma grade:
Sem filtro:
+12,9 margens, 17 liquidações
HMA diária 40, o melhor filtro: 10 liquidações, mas apenas +7,1
HMA semanal 8: +4,9
O filtro fica fechado metade do tempo. Ele troca take-profits por liquidações quase na proporção de um para um: os ciclos que ele ignora eram, em sua maioria, vencedores.
Mais uma observação. Sem filtro, a conta nunca caiu abaixo do valor inicial em dois anos. Com HMA diária 21 e 30, isso aconteceu.
Um caminho $BTC , um mercado em alta e outro em baixa: um exemplo, não uma regra. Mas o filtro reduz os ganhos quase tanto quanto reduz o risco.
Enquanto isso, meu segundo bot continua operando. Desde o stop de TIA em 14 de nov., fechou 20 pequenas operações com lucro em KAITO e ZEC e recuperou cerca de 5% daquela perda.
A seguir: um ajuste de um amigo.
Você pausaria um bot long quando o BTC começa a cair?
#DCA #trading