
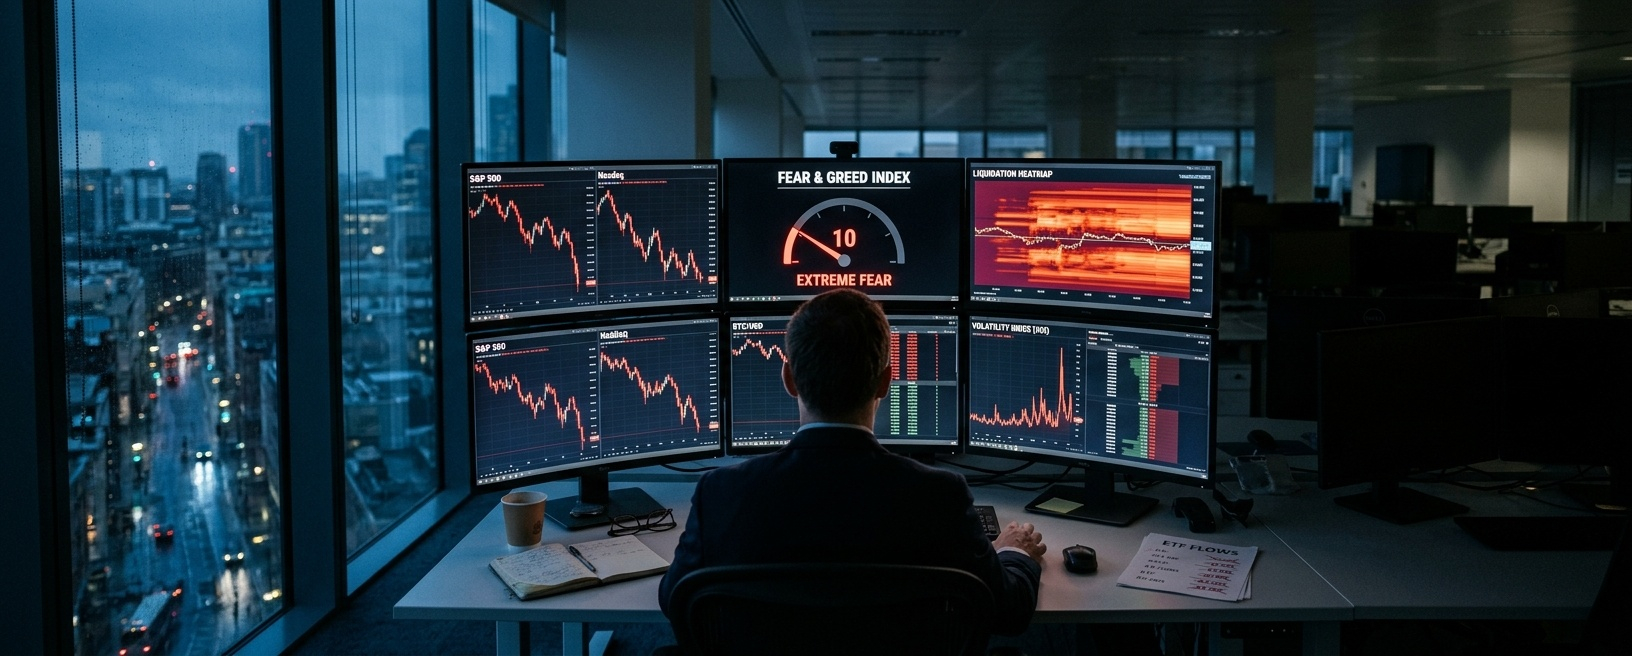

O Índice de Medo e Ganância das criptomoedas acabou de marcar 10. Se você está nesse mercado há mais de um ciclo, sabe que esse número não aparece com frequência. É o tipo de leitura que faz você se sentar direito — não porque seja um sinal de compra, mas porque diz algo sobre a psicologia do momento.
O Bitcoin está oscilando perto de US$ 63.984 após uma queda semanal brutal de 14,4%. Os ETFs spot de Bitcoin dos EUA registraram saídas de US$ 1,91 bilhão em sete sessões consecutivas, até 13 de novembro. Só o IBIT, da BlackRock, perdeu US$ 143,5 milhões na sexta-feira. As liquidações no fim de semana ultrapassaram US$ 1,96 bilhão antes de recuarem para US$ 243 milhões. E, ainda assim, algo não fecha. O interesse em aberto não disparou como costuma acontecer durante uma capitulação. As taxas de financiamento ficaram negativas pela primeira vez desde março. Isso parece menos uma liquidação de posições alavancadas e mais um vácuo de liquidez — um mercado em que os vendedores empurraram os preços para o vazio, e os compradores simplesmente se afastaram.
Deixe-me explicar por que essa distinção importa agora.
O cenário: medo extremo, mas sem botão de pânico
O Índice de Medo e Ganância está em 10, a leitura mais baixa desde junho. Historicamente, leituras abaixo de 10 se concentraram em momentos de verdadeiro estresse macroeconômico: o crash da COVID em março de 2020 e a liquidação após o colapso da FTX no fim de 2022. Foram momentos em que o próprio sistema parecia frágil. Hoje parece diferente. A fragilidade é real, mas está concentrada nos fluxos, não na solvência.
A sequência de saídas dos ETFs é a mais longa desde o lançamento. Foram sete sessões consecutivas de resgates líquidos, com o IBIT respondendo por cerca de 90% das retiradas de novembro. O FBTC da Fidelity contribuiu com US$ 41,9 milhões na sexta-feira. O que me chama a atenção é a concentração. Quando um único veículo — o maior e mais líquido — absorve quase toda a pressão vendedora, isso mostra que as instituições estão ajustando rapidamente sua exposição pelo instrumento mais eficiente disponível. Isso não significa necessariamente que estejam abandonando o Bitcoin. Significa que estão reduzindo o risco em grande escala, e o IBIT é o caminho de menor resistência.
O comportamento das baleias acrescenta outra camada. A Onchain Lens sinalizou uma única baleia recebendo 4.000 BTC (~US$ 259M) e transferindo 347 BTC para Binance, Bitget e outras plataformas em 24 horas. Isso não é acumulação. É preparação para distribuição. Quando grandes detentores transferem moedas para exchanges durante um período de baixa do sentimento, não estão apenas sondando o terreno. Estão se posicionando para vender em qualquer repique.
Análise técnica e on-chain: a faixa de demanda dos US$ 62 mil–US$ 63 mil
É aqui que o gráfico fica interessante. A varredura do fim de semana abaixo de US$ 64.000 criou um **vazio de liquidez** — uma faixa de preço com poucas ordens pendentes, na qual uma ordem de venda relativamente modesta poderia empurrar o preço muito mais para baixo. O Bitcoin tocou a zona dos US$ 62.000–US$ 63.000 e se recuperou. Essa zona agora funciona como uma faixa de demanda. Se ela se mantiver, a varredura foi uma captura de stops, não uma mudança de regime.
A virada das taxas de financiamento para território negativo é o sinal. Pela primeira vez desde março, os contratos perpétuos estão precificando que os vendidos paguem aos comprados. Isso é venda liderada pelo mercado à vista, não venda a descoberto alavancada. Numa capitulação clássica, veríamos o interesse em aberto disparar à medida que posições compradas fossem encerradas à força, as taxas de financiamento ficarem fortemente negativas e, em seguida, uma recuperação violenta. Não foi o que aconteceu. O interesse em aberto caiu 1,84%, enquanto o volume negociado recuou 43%. A alavancagem foi eliminada, mas ainda não começou nenhum reposicionamento agressivo. O mercado está mais leve, mas também sem direção.
Os mapas de calor de liquidações mostram uma concentração de posições vulneráveis acima de US$ 67.000–US$ 70.000. Se uma reversão se concretizar, as posições vendidas acumuladas nessa faixa servirão de combustível. Mas há uma ressalva: esse combustível só pega fogo se os fluxos dos ETFs forem retomados. Os derivativos, por si só, não vão impulsionar o próximo movimento.
Fluxos institucionais: a verdadeira variável
Vou ser direto sobre uma coisa. A saída de US$ 1,91 bilhão não é apenas um sinal de sentimento. É um sinal de liquidez em dólares. Cada cota de ETF resgatada retira do sistema exposição denominada em dólares. Uma quarta semana consecutiva de retiradas apertaria ainda mais as condições, e isso importa porque as criptomoedas estão disputando o mesmo capital marginal que as ofertas públicas de ações de IA, as ações de tecnologia e os títulos do Tesouro de curto prazo.
Métrica Leitura Sinal
Medo e Ganância 10 (Medo extremo) Capitulação do varejo
Saídas de ETFs (7 sessões) US$ 1,91 bi Redução de risco institucional
Taxa de financiamento Negativa Venda liderada pelo mercado à vista
Variação do interesse em aberto -1,84% Alavancagem eliminada
Entradas de baleias nas exchanges 347 BTC / 24 h Preparação para distribuição
O contra-argumento é simples: os fluxos dos ETFs olham para trás. Quando os dados são divulgados, o movimento já aconteceu. Uma única sessão forte de entradas — mesmo de US$ 200–300 milhões — mudaria a narrativa mais rapidamente do que qualquer nível técnico. Os produtos não estão quebrados. O apetite é simplesmente nulo no momento.
Riscos, oportunidades e o que realmente importa
O cenário baixista: se os resgates de ETFs continuarem por uma quarta semana, a zona dos US$ 62 mil provavelmente será rompida. Abaixo dela, a próxima área de demanda significativa fica mais abaixo, e o vazio de liquidez se estende. A distribuição das baleias em qualquer repique limita o potencial de alta. Ventos macroeconômicos contrários — expectativas de juros e força do dólar — mantêm o apetite por risco contido.
O cenário altista: historicamente, o medo extremo em 10 marcou zonas de valor de médio prazo, não fundos precisos. Taxas de financiamento negativas com o interesse em aberto depurado significam que o mercado está limpo. A retomada das entradas em ETFs, mesmo que modestas, desencadeia a cobertura de posições vendidas na faixa dos US$ 67 mil–US$ 70 mil. A varredura de liquidez foi o fundo.
Minha leitura: os dados sugerem que se trata de um vácuo de liquidez, não de uma mudança de tendência. A ausência de um pico no interesse em aberto típico de uma capitulação é a divergência fundamental. As vendas forçadas foram interrompidas. O capital está à margem. O próximo movimento direcional será impulsionado pela retomada dos fluxos dos ETFs, não pelo posicionamento em derivativos.
Observe os dois primeiros dias de negociação da próxima semana. Se o IBIT registrar um dia de fluxo positivo — mesmo que pequeno —, o combustível das posições vendidas acima dos US$ 67 mil entrará em jogo. Se os resgates continuarem, os US$ 62 mil serão a linha que não pode ser ultrapassada.
Esse é o cenário. Sem euforia. Sem catastrofismo. Apenas um mercado prendendo a respiração.

