

Por que o petróleo não provocou uma crise econômica maior? Goldman analisa o efeito na América Latina
O choque do petróleo não provocou a deterioração econômica inicialmente prevista. O Goldman Sachs atribui essa resistência a fatores estruturais e a medidas de contenção.
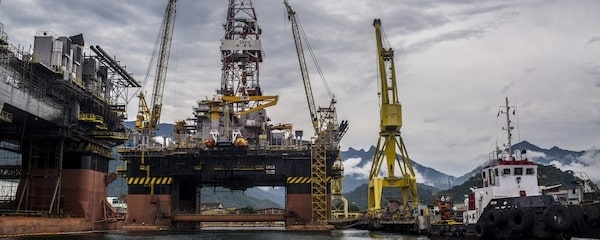
Vista de uma embarcação de produção, armazenamento e transferência flutuante (FPSO) da Petrobras. O rebocador Ektor (à direita) está próximo a uma unidade flutuante de produção, armazenamento e transferência (FPSO, na sigla em inglês) da Petróleo Brasileiro SA (Petrobras).
Bloomberg Línea — O forte encarecimento do petróleo após o início da guerra com o Irã não provocou a crise econômica que se temia. O Goldman Sachs (GS) atribui a resistência das economias emergentes a fatores estruturais, medidas governamentais e uma inflação menor do que a prevista.
Veja mais: Quatro cenários para Wall Street e estratégias de investimento até junho de 2027, segundo o UBS
A atividade econômica manteve um ritmo acima de sua tendência, enquanto o aumento dos preços ao consumidor foi mais moderado do que o esperado. A América Latina está entre as regiões com efeitos relativamente contidos, embora existam diferenças importantes entre os países.
Em um relatório, Ludovica Ambrosino e Kevin Daly, economistas do Goldman Sachs, examinam como os preços do petróleo bruto afetam o crescimento, a inflação e as contas externas das economias emergentes.
Os analistas afirmam que “os efeitos do choque do petróleo deste ano sobre o crescimento e a inflação nas economias emergentes foram, até agora, surpreendentemente moderados”, apesar das pressões energéticas decorrentes do conflito.
Uma unidade de bombeamento de petróleo em Corpus Christi, Texas, EUA, no sábado, 28 de fevereiro de 2026.
Por que o petróleo teve um impacto econômico menor?
Uma das principais explicações está na dimensão real do encarecimento. Desde o início da guerra, os preços do petróleo ficaram, em média, aproximadamente 25% acima da média dos últimos 50 anos.
A diferença chega a cerca de 50% quando se incluem as margens mais altas de refino do diesel e da gasolina. Em crises anteriores, os preços reais do petróleo chegaram a superar em mais do dobro sua média histórica.
Também diminuiu a dependência dos combustíveis fósseis para produzir bens e serviços. Essa redução da intensidade energética limitou a capacidade das oscilações do petróleo de afetar a atividade econômica.
O Goldman Sachs identifica outros fatores que amorteceram as consequências, entre eles subsídios, ajustes tributários e regulamentações que impediram o repasse integral dos custos internacionais mais altos aos consumidores.
O boom dos investimentos em inteligência artificial contribuiu para compensar os efeitos negativos sobre o crescimento. Por sua vez, a oferta abundante de produtos agrícolas manteve contida a inflação dos alimentos, apesar do encarecimento dos fertilizantes.
A força das moedas emergentes também reduziu as pressões inflacionárias importadas. No entanto, Ambrosino e Daly alertam que “os preços do petróleo podem subir ainda mais e, como mostram nossas estimativas, continuar gerando choques econômicos significativos”.
Um anúncio do Goldman Sachs exposto no saguão oeste (West Concourse) do World Trade Center, em Nova York, EUA, na segunda-feira, 12 de outubro de 2026.
Qual é o impacto na América Latina?
Para medir o impacto na América Latina, o Goldman Sachs utiliza um aumento hipotético de 10% no preço do petróleo, o que permite comparar seus efeitos sobre o crescimento, a inflação e as contas externas. As estimativas mostram diferenças importantes entre os países da região.
Os cálculos revelam que um aumento de 10% nos preços do petróleo reduziria, em média, entre 0,2 e 0,3 ponto percentual o PIB das economias importadoras durante um período de um a dois anos.
Quando o encarecimento é causado por restrições de oferta, a perda econômica aumenta para entre 0,5 e 0,6 ponto percentual. A inflação, por sua vez, subiria cerca de 0,3 ponto percentual ao longo de um ano.
Para a América Latina, o banco identifica impactos moderados em comparação com a Ásia emergente, embora o Chile apareça como exceção devido à sua exposição ao petróleo importado e à maior sensibilidade inflacionária.
Veja mais: Petróleo, ouro e café: Banco Mundial prevê uma virada nos preços das commodities em 2027
Segundo as estimativas combinadas do relatório, um aumento de 10% no petróleo bruto reduziria o PIB chileno em 0,3 ponto percentual após seis trimestres. A inflação aumentaria 0,7 ponto percentual ao longo de quatro trimestres.
O Peru registraria uma contração de 0,2 ponto percentual no PIB e um aumento da inflação de 0,2 ponto. O México enfrentaria uma redução de 0,1 ponto na atividade econômica e um aumento de 0,4 ponto nos preços.
Em contrapartida, a Colômbia teria uma resposta positiva de 0,1 ponto percentual no PIB, enquanto Brasil, Argentina e Equador registrariam aumentos de 0,2 ponto cada, segundo o cenário geral do Goldman Sachs.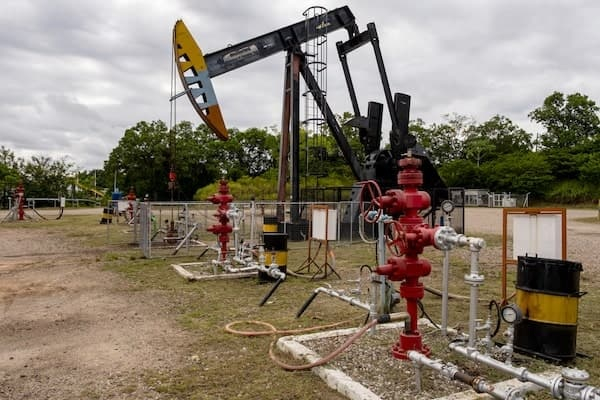
Poços de extração de petróleo que empregam sistemas de bombeamento mecânico e artificial nos campos da Ecopetrol em Barrancabermeja, departamento de Santander, Colômbia.
Essas diferenças refletem as posições comerciais de cada economia. A Colômbia apresenta exportações líquidas de combustíveis equivalentes a 3,87% do PIB, em comparação com o saldo negativo do Chile, equivalente a 4,44%.
Em termos de inflação, Colômbia, Brasil e Argentina registrariam aumentos de 0,2 ponto percentual, enquanto o Equador chegaria a 0,3 ponto. As estimativas mostram que os benefícios comerciais não eliminam as pressões sobre os consumidores.
O Goldman Sachs considera que “a Ásia emergente é a mais exposta”, enquanto a América Latina ocupa uma posição intermediária em relação aos efeitos sobre o crescimento, a inflação e as contas externas.
Veja mais: O colapso da bolsa do Brasil após Lula deixa contágio limitado na América Latina
Subsídios, contas externas e riscos pendentes
A intervenção estatal é outra diferença relevante. A Colômbia mantém um sistema de preços regulados e um fundo de estabilização que cobre a diferença entre os custos internacionais e os preços internos, especialmente para o diesel.
O Brasil ampliou os subsídios a produtores e importadores e reduziu os impostos sobre o diesel. O México recorreu a ajustes semanais de impostos e limites ao preço da gasolina comum, enquanto a Argentina adiou aumentos de impostos sobre combustíveis.
Essas políticas ajudam a conter o repasse do encarecimento da energia aos consumidores, embora alguns mecanismos impliquem custos fiscais. Na Colômbia, o relatório identifica um déficit persistente associado à estabilização dos combustíveis.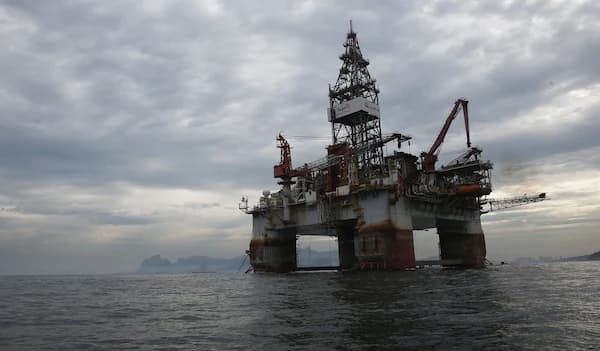
Um fornecedor líder de plataformas de perfuração em águas profundas para a companhia petrolífera nacional do Brasil prevê que o setor dará prioridade a projetos de petróleo e gás na América Latina, onde o risco geopolítico é menor do que no Oriente Médio.
As contas externas reagem mais rapidamente do que a atividade econômica. O Goldman Sachs estima que a maior parte do ajuste ocorre durante os dois primeiros trimestres, devido às variações nas receitas de exportação e nos pagamentos de importações.
Na América Latina, o Chile registraria uma deterioração de 0,7 ponto percentual do PIB em sua conta corrente diante de um aumento de 10% no preço do petróleo. A Colômbia melhoraria 0,2 ponto, enquanto Brasil, Argentina e Equador avançariam 0,1 ponto cada.
A natureza do choque continua sendo determinante. Quando o petróleo sobe devido a uma maior demanda mundial, o crescimento global pode compensar parcialmente seus efeitos. Já as interrupções no fornecimento produzem perdas econômicas mais acentuadas.
Veja mais: O que acontece com as bolsas, os títulos e o dólar quando o Fed aumenta as taxas de juros?
Os economistas alertam que “as estimativas empíricas dos efeitos dos choques nos preços do petróleo sobre a inflação, as balanças de pagamentos e, especialmente, o crescimento devem ser interpretadas com cautela”.
A evolução dos preços internacionais, as restrições de fornecimento e a capacidade dos governos de manter seus mecanismos de estabilização serão variáveis centrais para avaliar os próximos efeitos sobre a América Latina.
#petróleo #GolmanSach #Latinoamérica #EEUU #OilMarket $BZ $CL