
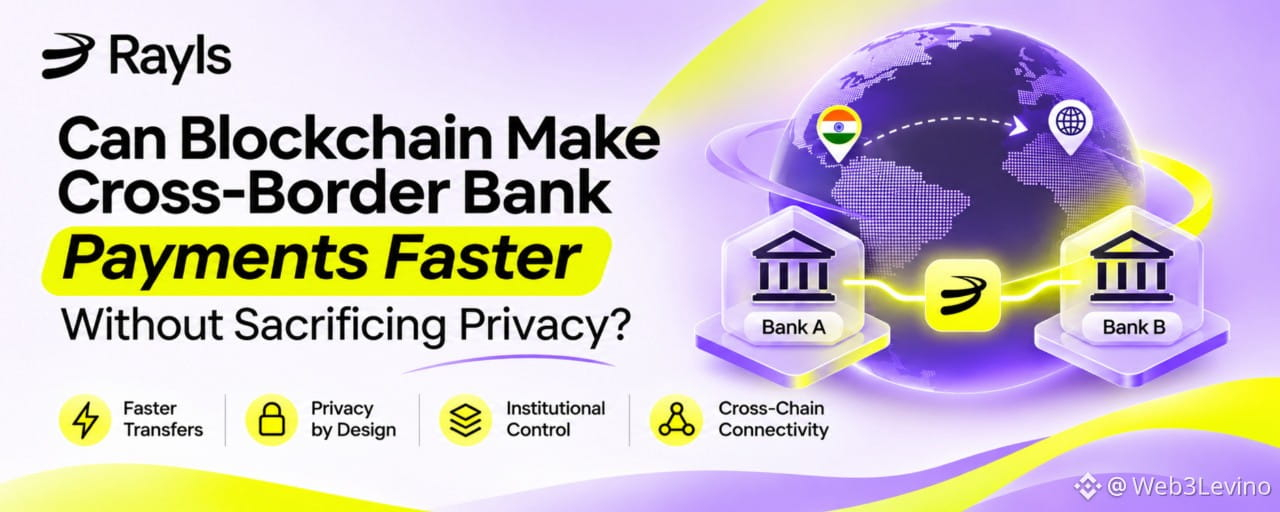
Imagine que uma empresa na Índia precisa enviar dinheiro para uma empresa de outro país.
O pagamento parece simples. Uma empresa envia dinheiro, e a outra o recebe. Mas, nos bastidores, os pagamentos internacionais podem envolver vários bancos, intermediários, moedas diferentes e diversos processos de verificação.
Às vezes, transferir dinheiro entre países é mais complicado do que deveria ser.
Isso levanta uma pergunta interessante: será que a blockchain pode tornar os pagamentos internacionais mais rápidos sem expor informações bancárias confidenciais?
Quis explorar este tema porque a velocidade é apenas uma parte do problema. Os bancos também precisam de privacidade, segurança e controlo sobre as informações financeiras dos seus clientes.
Porque é que os pagamentos internacionais continuam a ser complicados?
A maioria dos pagamentos internacionais tradicionais depende de relações de correspondência bancária.
Em termos simples, quando dois bancos não conseguem processar diretamente um pagamento entre si, outros bancos podem ter de ajudar a transferir o dinheiro.
Cada etapa adicional pode implicar mais processamento, comunicação e verificação.
Segundo o Banco de Pagamentos Internacionais (BIS), estes desafios estão entre os motivos pelos quais a melhoria dos pagamentos transfronteiriços se tornou uma prioridade importante para o setor financeiro.
O Projeto Agorá do BIS é particularmente interessante neste contexto. Explora como o dinheiro tokenizado dos bancos comerciais e o dinheiro dos bancos centrais poderiam funcionar em conjunto numa plataforma programável partilhada.
Isto revela algo importante: até as grandes instituições financeiras estão a explorar novas formas de melhorar a circulação internacional do dinheiro.
Porque não usar simplesmente uma blockchain pública?
À primeira vista, usar uma blockchain pública pode parecer uma solução simples.
As transações podem ser registadas e verificadas sem depender totalmente dos intermediários tradicionais.
Mas há um problema.
Os bancos lidam com informações sensíveis. Não podem simplesmente tornar a atividade financeira de cada cliente visível a qualquer pessoa com ligação à Internet.
Pense num banco que transfere uma grande quantia em nome de uma empresa. O banco pode não querer que concorrentes, clientes ou observadores sem relação com a operação vejam os detalhes da transação e a atividade financeira.
É aqui que a privacidade se torna importante.
Os bancos precisam das vantagens da blockchain sem expor informações que devem permanecer confidenciais.
Como poderia a infraestrutura de blockchain privada ajudar?
Uma abordagem consiste em dar a cada instituição financeira a sua própria blockchain privada, permitindo que instituições aprovadas comuniquem entre si.
Esta é a parte interessante da Rayls.
Em vez de obrigar todos os bancos a operar num único registo público partilhado, a Rayls permite que as instituições mantenham os seus próprios ambientes privados compatíveis com EVM, chamados Sovereign chains.
Estas cadeias podem ligar-se através da Rayls Private Network.
Há três componentes importantes a compreender:
1. Rayls Sovereign
Cada instituição opera o seu próprio ambiente de blockchain. Isto permite-lhe gerir as suas transações e aplicações internas sem expor automaticamente tudo às outras instituições.
2. Private Network Hub
Funciona como um ponto de ligação entre as instituições participantes. Ajuda a coordenar a comunicação e as transações entre cadeias.
3. Enygma
Esta é a tecnologia de privacidade da Rayls. Utiliza técnicas criptográficas, incluindo provas de conhecimento zero, para permitir a verificação sem revelar determinadas informações sensíveis das transações.
O que torna esta arquitetura interessante é a separação entre as atividades privadas de uma instituição e as transações que precisam de ocorrer entre instituições.
Documentação: docs.rayls.com/docs/rayls-private-networks
Vamos entender com um exemplo simples
Imagine que o Banco A quer transferir dinheiro tokenizado para o Banco B.
Ambos os bancos operam os seus próprios ambientes privados de blockchain.
Eis o que acontece numa transferência simplificada entre cadeias:
O Banco A inicia a transação na sua própria cadeia.
É preparada uma mensagem entre cadeias e uma prova criptográfica.
A mensagem é encriptada antes de ser enviada para fora do ambiente do Banco A.
O Private Network Hub recebe a mensagem e verifica a prova relevante.
O Banco B recebe a mensagem através do seu retransmissor.
O Banco B processa a transação correspondente na sua própria cadeia.
O ponto importante é que o Banco B não precisa de aceder a toda a atividade bancária interna do Banco A para receber uma transação.
A documentação da Rayls indica que uma transferência padrão entre cadeias demora, normalmente, cerca de 30 a 60 segundos.
É um detalhe técnico interessante, mas não deve ser confundido com uma garantia de que todos os pagamentos bancários internacionais do mundo real serão concluídos nesse prazo.
Referência técnica: https://docs.rayls.com/docs/how-a-cross-chain-transaction-works
Mas privacidade significa que ninguém pode monitorizar as transações?
Não exatamente. E este é um detalhe importante.
Os bancos não podem simplesmente operar sem supervisão. As instituições financeiras têm responsabilidades regulamentares e de conformidade.
A arquitetura da Rayls distingue entre os participantes comuns da rede e o operador designado da Private Network.
Embora as instituições não tenham acesso automático às transações internas umas das outras, o operador pode inspecionar a atividade entre cadeias através dos seus mecanismos de governação e supervisão.
Na minha opinião, esta é uma das partes mais interessantes da conceção de blockchain institucional.
Privacidade não significa necessariamente ocultar tudo. Significa controlar quem pode aceder à informação e em que condições.
Naturalmente, isto também significa que a segurança, a governação e os controlos de acesso do operador são extremamente importantes.
A blockchain está pronta para substituir os pagamentos internacionais tradicionais?
Ainda não diria isso.
Há ainda vários aspetos a considerar:
Os diferentes países têm regulamentações financeiras diferentes.
Os bancos precisam de liquidez suficiente para concluir as transações.
A conversão de moeda e o câmbio continuam a ser importantes.
É necessário integrar a infraestrutura bancária existente.
As instituições precisam de confiar na segurança e na governação da rede.
Mesmo que uma transação na blockchain demore segundos, o processo de pagamento completo pode demorar mais devido a estes requisitos adicionais.
Assim, transações mais rápidas na blockchain, por si só, não resolvem automaticamente todos os problemas da banca internacional.
Porque considero isto importante para a Rayls
O que considero interessante na Rayls é a sua abordagem para ligar instituições sem lhes exigir que abandonem os seus ambientes privados.
Cada instituição pode manter a sua própria infraestrutura e, ainda assim, dispor de uma forma de comunicar e transferir valor com outros participantes aprovados.
Isto poderá ser útil à medida que as instituições financeiras exploram depósitos tokenizados, ativos digitais e serviços financeiros mais programáveis.
Não se trata de substituir de um dia para o outro todos os sistemas bancários existentes.
Trata-se de explorar se as instituições financeiras podem colaborar de forma mais eficiente com recurso à tecnologia blockchain.
Considerações finais
A blockchain pode tornar mais rápidos os pagamentos bancários transfronteiriços sem sacrificar a privacidade?
Acredito que esta tecnologia oferece uma perspetiva promissora, mas ainda há trabalho a fazer antes de se tornar uma solução prática à escala global.
Para mim, a principal conclusão é que o futuro da blockchain institucional não consiste apenas em tornar as transações públicas e transparentes.
Também consiste em manter as transações privadas quando necessário, verificáveis quando exigido e interligadas quando as instituições precisam de colaborar.
É este o problema que a Rayls procura resolver, e é uma evolução que vale a pena acompanhar.
Fontes
BIS – Projeto Agorá: https://www.bis.org/project/agora
Rayls – Private Networks: https://docs.rayls.com/docs/rayls-private-networks
Rayls – Fluxo de trabalho de transações entre cadeias: https://docs.rayls.com/docs/how-a-cross-chain-transaction-works
Nota: As descrições técnicas refletem a documentação publicada da Rayls. Os potenciais benefícios aqui discutidos são uma análise, não afirmações de que já exista uma implementação comprovada em grande escala para pagamentos bancários internacionais.