$SHIB: Entendendo o VWAP sem pensamento mágico
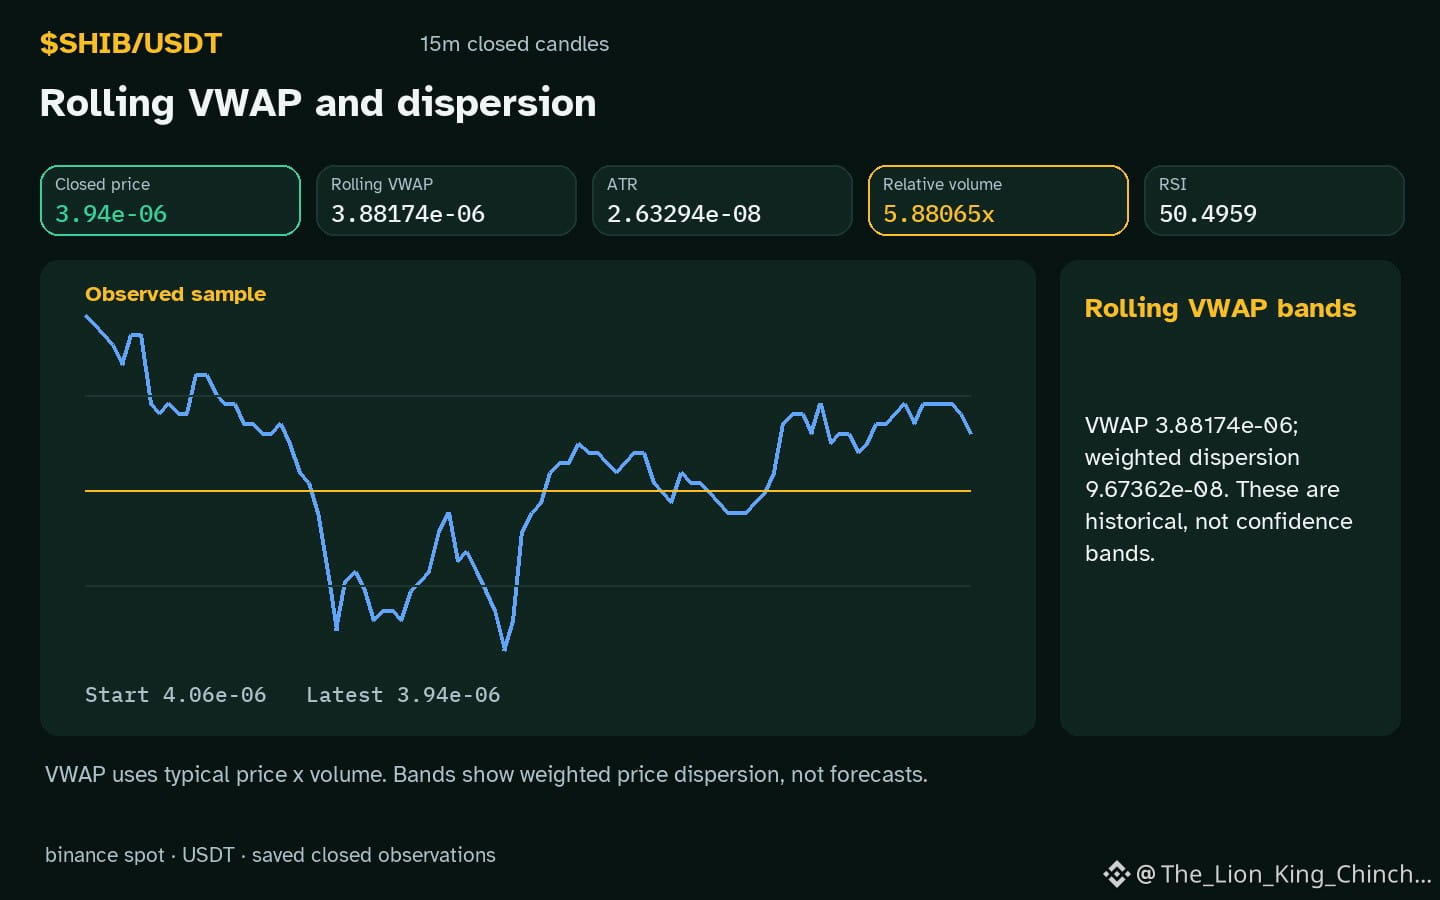
O gráfico $SHIB mostra uma tendência de baixa no período de uma hora, enquanto o volume permanece acima da linha de base, o que leva a uma pergunta básica: o preço médio ponderado pelo volume age como um ímã? No meu caderno de pesquisa imaginário, muitas vezes imagino um hamster numa esteira tentando perseguir um alvo em movimento: a linha do VWAP se move a cada negociação, mas o hamster nunca a alcança, porque a própria esteira é movida pelas mesmas negociações. Essa metáfora nos lembra que o VWAP é simplesmente uma média estatística: o valor total negociado dividido pelo volume total durante um período escolhido. Ele não garante qualquer recuperação, nem revela intenções ocultas.
Uma maneira útil de pensar no VWAP é tratá-lo como um ponto de referência para a eficiência do preço. Se o preço estiver nitidamente acima do VWAP enquanto o volume relativo estiver em 5.88x a linha de base, um trader pode se perguntar se o mercado está pagando caro demais pelo ativo nesse intervalo. Por outro lado, se o preço ficar muito abaixo do VWAP, a mesma métrica pode sugerir um desconto temporário. A observação atual de queda no período de uma hora e um RSI moderado de 50.5 deixam ambos os cenários em aberto.
Uma autoverificação pode ajudar. Se o próximo candle fechado mostrar uma variação diária de -3.90244% que reduza a distância até o VWAP, a hipótese anterior de ineficiência de preço perde força. Se a distância aumentar, a referência do VWAP continua sendo uma verificação útil de bom senso, mas ainda sem qualquer garantia de direção.
Pesquisa de mercado probabilística, não é uma recomendação nem garante retorno.
#SHIB #LearnCrypto #CryptoLearning
O gráfico $SHIB mostra uma tendência de baixa no período de uma hora, enquanto o volume permanece acima da linha de base, o que leva a uma pergunta básica: o preço médio ponderado pelo volume age como um ímã? No meu caderno de pesquisa imaginário, muitas vezes imagino um hamster numa esteira tentando perseguir um alvo em movimento: a linha do VWAP se move a cada negociação, mas o hamster nunca a alcança, porque a própria esteira é movida pelas mesmas negociações. Essa metáfora nos lembra que o VWAP é simplesmente uma média estatística: o valor total negociado dividido pelo volume total durante um período escolhido. Ele não garante qualquer recuperação, nem revela intenções ocultas.
Uma maneira útil de pensar no VWAP é tratá-lo como um ponto de referência para a eficiência do preço. Se o preço estiver nitidamente acima do VWAP enquanto o volume relativo estiver em 5.88x a linha de base, um trader pode se perguntar se o mercado está pagando caro demais pelo ativo nesse intervalo. Por outro lado, se o preço ficar muito abaixo do VWAP, a mesma métrica pode sugerir um desconto temporário. A observação atual de queda no período de uma hora e um RSI moderado de 50.5 deixam ambos os cenários em aberto.
Uma autoverificação pode ajudar. Se o próximo candle fechado mostrar uma variação diária de -3.90244% que reduza a distância até o VWAP, a hipótese anterior de ineficiência de preço perde força. Se a distância aumentar, a referência do VWAP continua sendo uma verificação útil de bom senso, mas ainda sem qualquer garantia de direção.
Pesquisa de mercado probabilística, não é uma recomendação nem garante retorno.
#SHIB #LearnCrypto #CryptoLearning