$NEAR ganhou mais dinheiro fora da amostra, e mesmo assim a estratégia falhou.
Laboratório de backtests #1: uma grade que segue a tendência funciona mesmo?
A ideia: operar uma grade de futuros, mas escolher a direção com base na tendência diária. Grade comprada quando o preço está acima da MA20 e a MA7 está acima da MA25; grade vendida quando ambas estão abaixo; neutra quando a MA7 e a MA25 estão a menos de 3% uma da outra. Períodos de sete dias, alavancagem de 3x, stop 1,5% além do intervalo, incluindo as taxas da Binance.
Dados: os 10 maiores contratos perpétuos de USDT por volume, com 365 dias de candles de 15 min. As configurações foram escolhidas apenas com a primeira metade do ano (12 variantes por par, 120 no total) e depois testadas na segunda metade, que o modelo nunca viu.
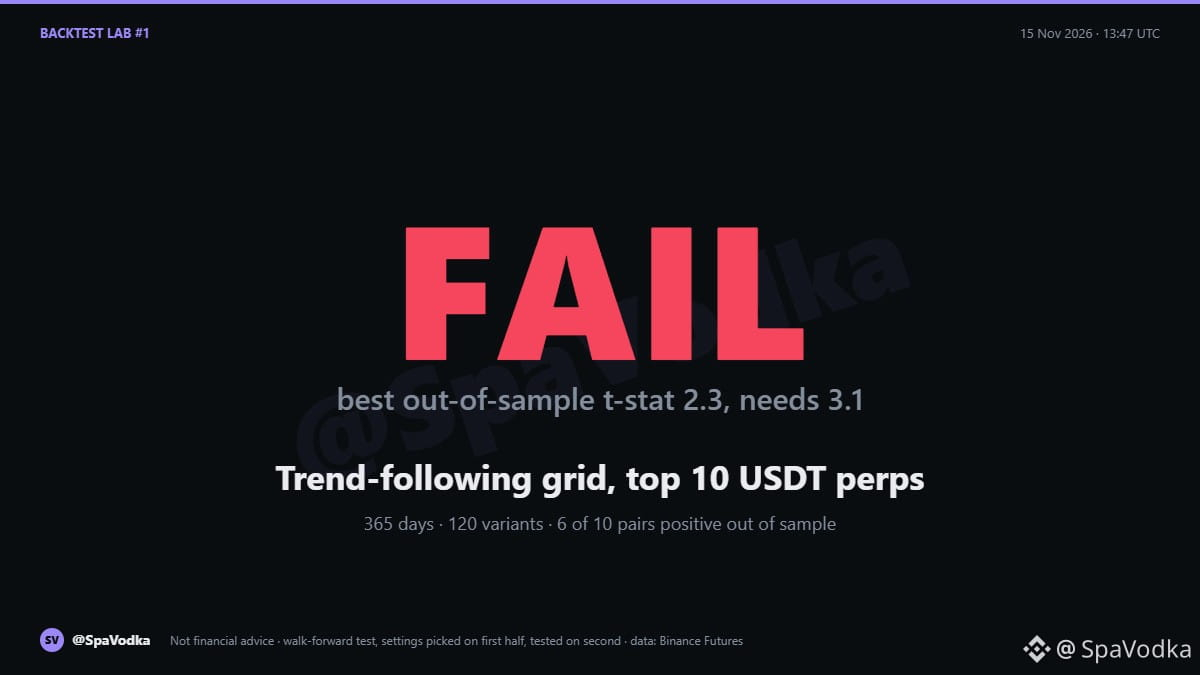
Resultado nos dados não vistos: 6 dos 10 pares permaneceram positivos. O melhor t-stat foi 2,3 (SOL e NEAR). Depois de testar 120 variantes, uma vantagem real precisa de pelo menos 3,1. O NEAR atingiu o stop em 38% dos períodos semanais. O HYPE passou de lucro no treino para prejuízo fora da amostra.
Veredito: FALHOU. Os números positivos aqui são o que se obtém ao testar 120 versões e ficar com a melhor, não são prova de uma vantagem.
O que vou fazer com isso: não vou operar. Mesmo veredito do meu primeiro teste, em 4 de novembro; os dados recentes não mudaram nada.
Próximos da lista: janelas de desbloqueio, beta de altcoins menos BTC, reversões de funding extremo. Qual devo testar a seguir?
Isto não é aconselhamento financeiro.
#Backtesting #tradingStrategy #gridtrading
Laboratório de backtests #1: uma grade que segue a tendência funciona mesmo?
A ideia: operar uma grade de futuros, mas escolher a direção com base na tendência diária. Grade comprada quando o preço está acima da MA20 e a MA7 está acima da MA25; grade vendida quando ambas estão abaixo; neutra quando a MA7 e a MA25 estão a menos de 3% uma da outra. Períodos de sete dias, alavancagem de 3x, stop 1,5% além do intervalo, incluindo as taxas da Binance.
Dados: os 10 maiores contratos perpétuos de USDT por volume, com 365 dias de candles de 15 min. As configurações foram escolhidas apenas com a primeira metade do ano (12 variantes por par, 120 no total) e depois testadas na segunda metade, que o modelo nunca viu.
Resultado nos dados não vistos: 6 dos 10 pares permaneceram positivos. O melhor t-stat foi 2,3 (SOL e NEAR). Depois de testar 120 variantes, uma vantagem real precisa de pelo menos 3,1. O NEAR atingiu o stop em 38% dos períodos semanais. O HYPE passou de lucro no treino para prejuízo fora da amostra.
Veredito: FALHOU. Os números positivos aqui são o que se obtém ao testar 120 versões e ficar com a melhor, não são prova de uma vantagem.
O que vou fazer com isso: não vou operar. Mesmo veredito do meu primeiro teste, em 4 de novembro; os dados recentes não mudaram nada.
Próximos da lista: janelas de desbloqueio, beta de altcoins menos BTC, reversões de funding extremo. Qual devo testar a seguir?
Isto não é aconselhamento financeiro.
#Backtesting #tradingStrategy #gridtrading