

Por que estou me concentrando em dados de liquidez mais detalhados, em vez de indicadores on-chain tradicionais?
Quem acompanha de perto minhas análises desde o ano passado já sabe disso.
Ainda uso dados on-chain ativamente. No entanto, raramente recorro a indicadores que agregam amplamente a atividade de toda a rede Bitcoin.
Em vez disso, divido os participantes do mercado em categorias mais específicas, quantifico os fluxos de capital ao nível de empresas e instituições individuais e desenvolvo conjuntos de dados que posso incorporar diretamente à minha análise.
A ForeDex continua desenvolvendo novos conjuntos de dados com base nessa mesma filosofia analítica.
Alguns exemplos incluem:
Dados de OTC
Dados de formadores de mercado
Custódia institucional
Liquidez de empréstimos DeFi
Esses conjuntos de dados foram concebidos para acompanhar diretamente participantes e atividades específicos do mercado que fornecem ou utilizam liquidez.
Em particular, a liquidez de empréstimos DeFi nos permite analisar não apenas as entradas de capital, mas também o acúmulo de liquidez impulsionada por alavancagem e sinais de superaquecimento do sentimento do mercado.
Esse conjunto de dados tem sido particularmente útil para navegar pelo mercado atual, e acredito que poderá continuar desempenhando um papel importante no futuro.
Então, por que insisto em dividir os dados on-chain em categorias tão detalhadas?
Porque o modelo de interpretação dos dados on-chain tradicionais mudou desde a aprovação dos ETFs de Bitcoin.
Desde a aprovação dos ETFs de Bitcoin à vista, a estrutura de negociação do mercado e a forma como o capital se movimenta mudaram significativamente.
Como resultado, acredito que os indicadores on-chain tradicionais agora contêm muito mais ruído e distorção estrutural.
O problema é que muitos analistas continuam aplicando modelos históricos de interpretação sem levar suficientemente em conta essas mudanças estruturais.
Não estou sugerindo que os dados on-chain tenham perdido seu valor.
Muito pelo contrário. Acredito firmemente que os dados on-chain continuam sendo extremamente valiosos.
No entanto, quando a estrutura do mercado muda, o modelo que usamos para interpretar os dados também precisa evoluir.
Vou apresentar alguns exemplos.
1. Endereços ativos
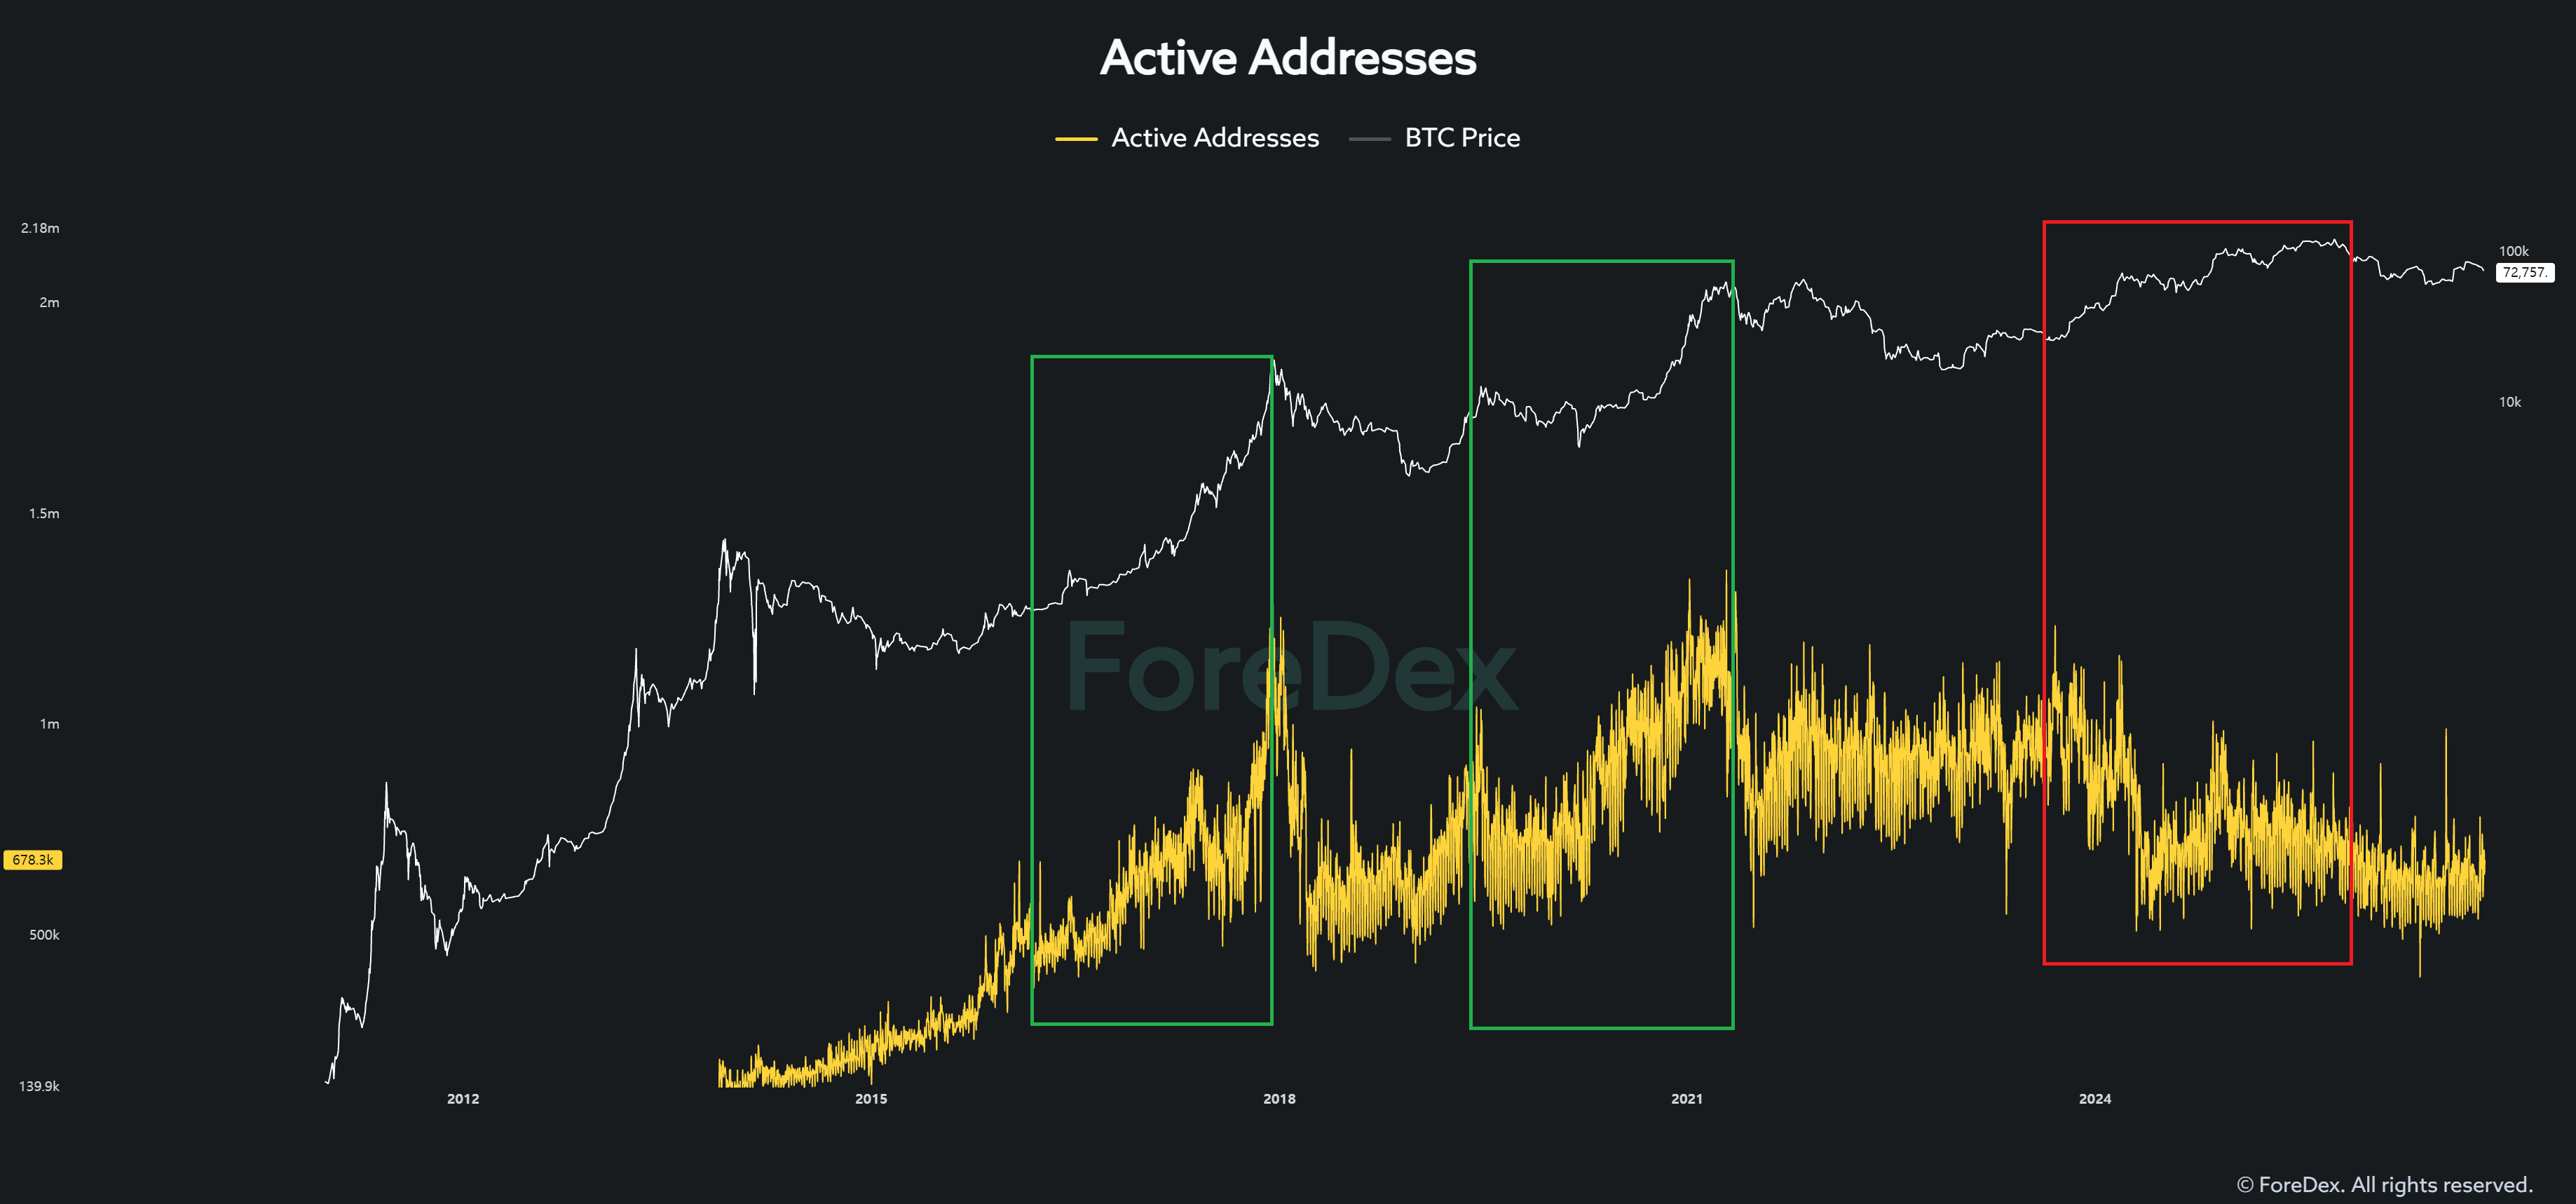
Durante os ciclos de alta anteriores do Bitcoin, o aumento dos endereços ativos geralmente acompanhava a direção do preço do Bitcoin.
No entanto, essa relação mudou significativamente no ciclo atual.
O preço do Bitcoin subiu, mas os endereços ativos não apresentaram o mesmo nível de crescimento observado nos ciclos anteriores.
Por que isso está acontecendo?
Acredito que uma das principais razões seja a mudança estrutural na atividade de negociação após a aprovação dos ETFs de Bitcoin à vista.
No passado, as baleias compravam e transferiam Bitcoin diretamente, gerando transações on-chain no processo.
Hoje, porém, muitas instituições e investidores obtêm exposição ao Bitcoin por meio de ETFs, enquanto as instituições relacionadas a ETFs cuidam da custódia do Bitcoin subjacente, da liquidação e de operações relacionadas.
Para ilustrar isso com um exemplo extremo, uma atividade de negociação que antes exigiria 100 transações on-chain separadas poderia agora ser processada por meio de uma única transação, sob uma estrutura de mercado diferente.
É claro que este é apenas um exemplo hipotético, destinado a explicar a mudança estrutural.
Agora imagine essa estrutura de negociação persistindo por mais três a cinco anos.
Pense seriamente em quanto isso poderia mudar não só os endereços ativos, mas também muitos outros indicadores on-chain.
2. Índice MVRV segmentado
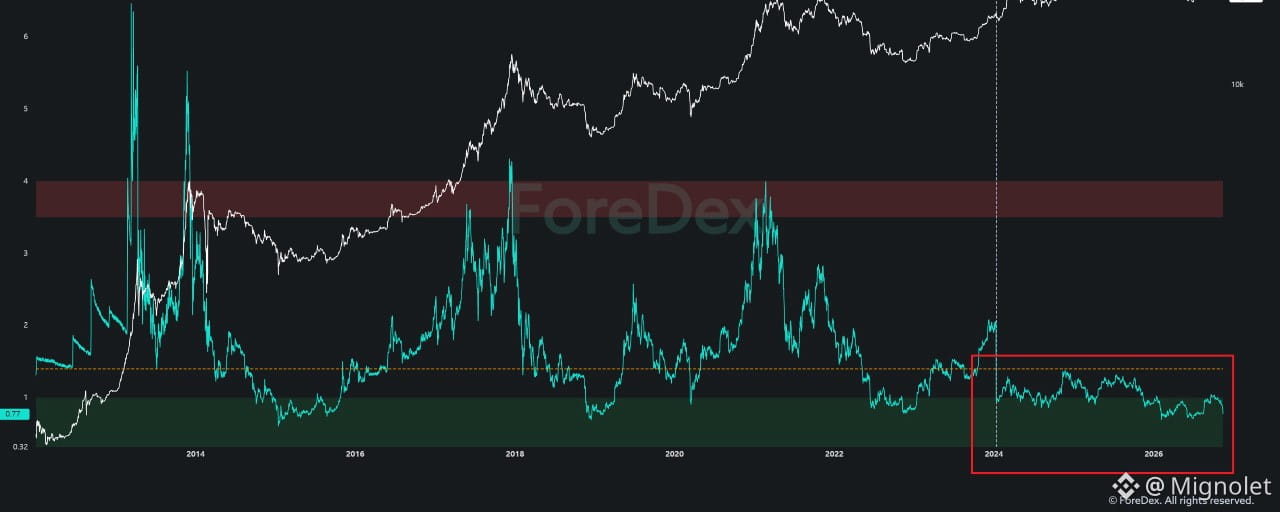
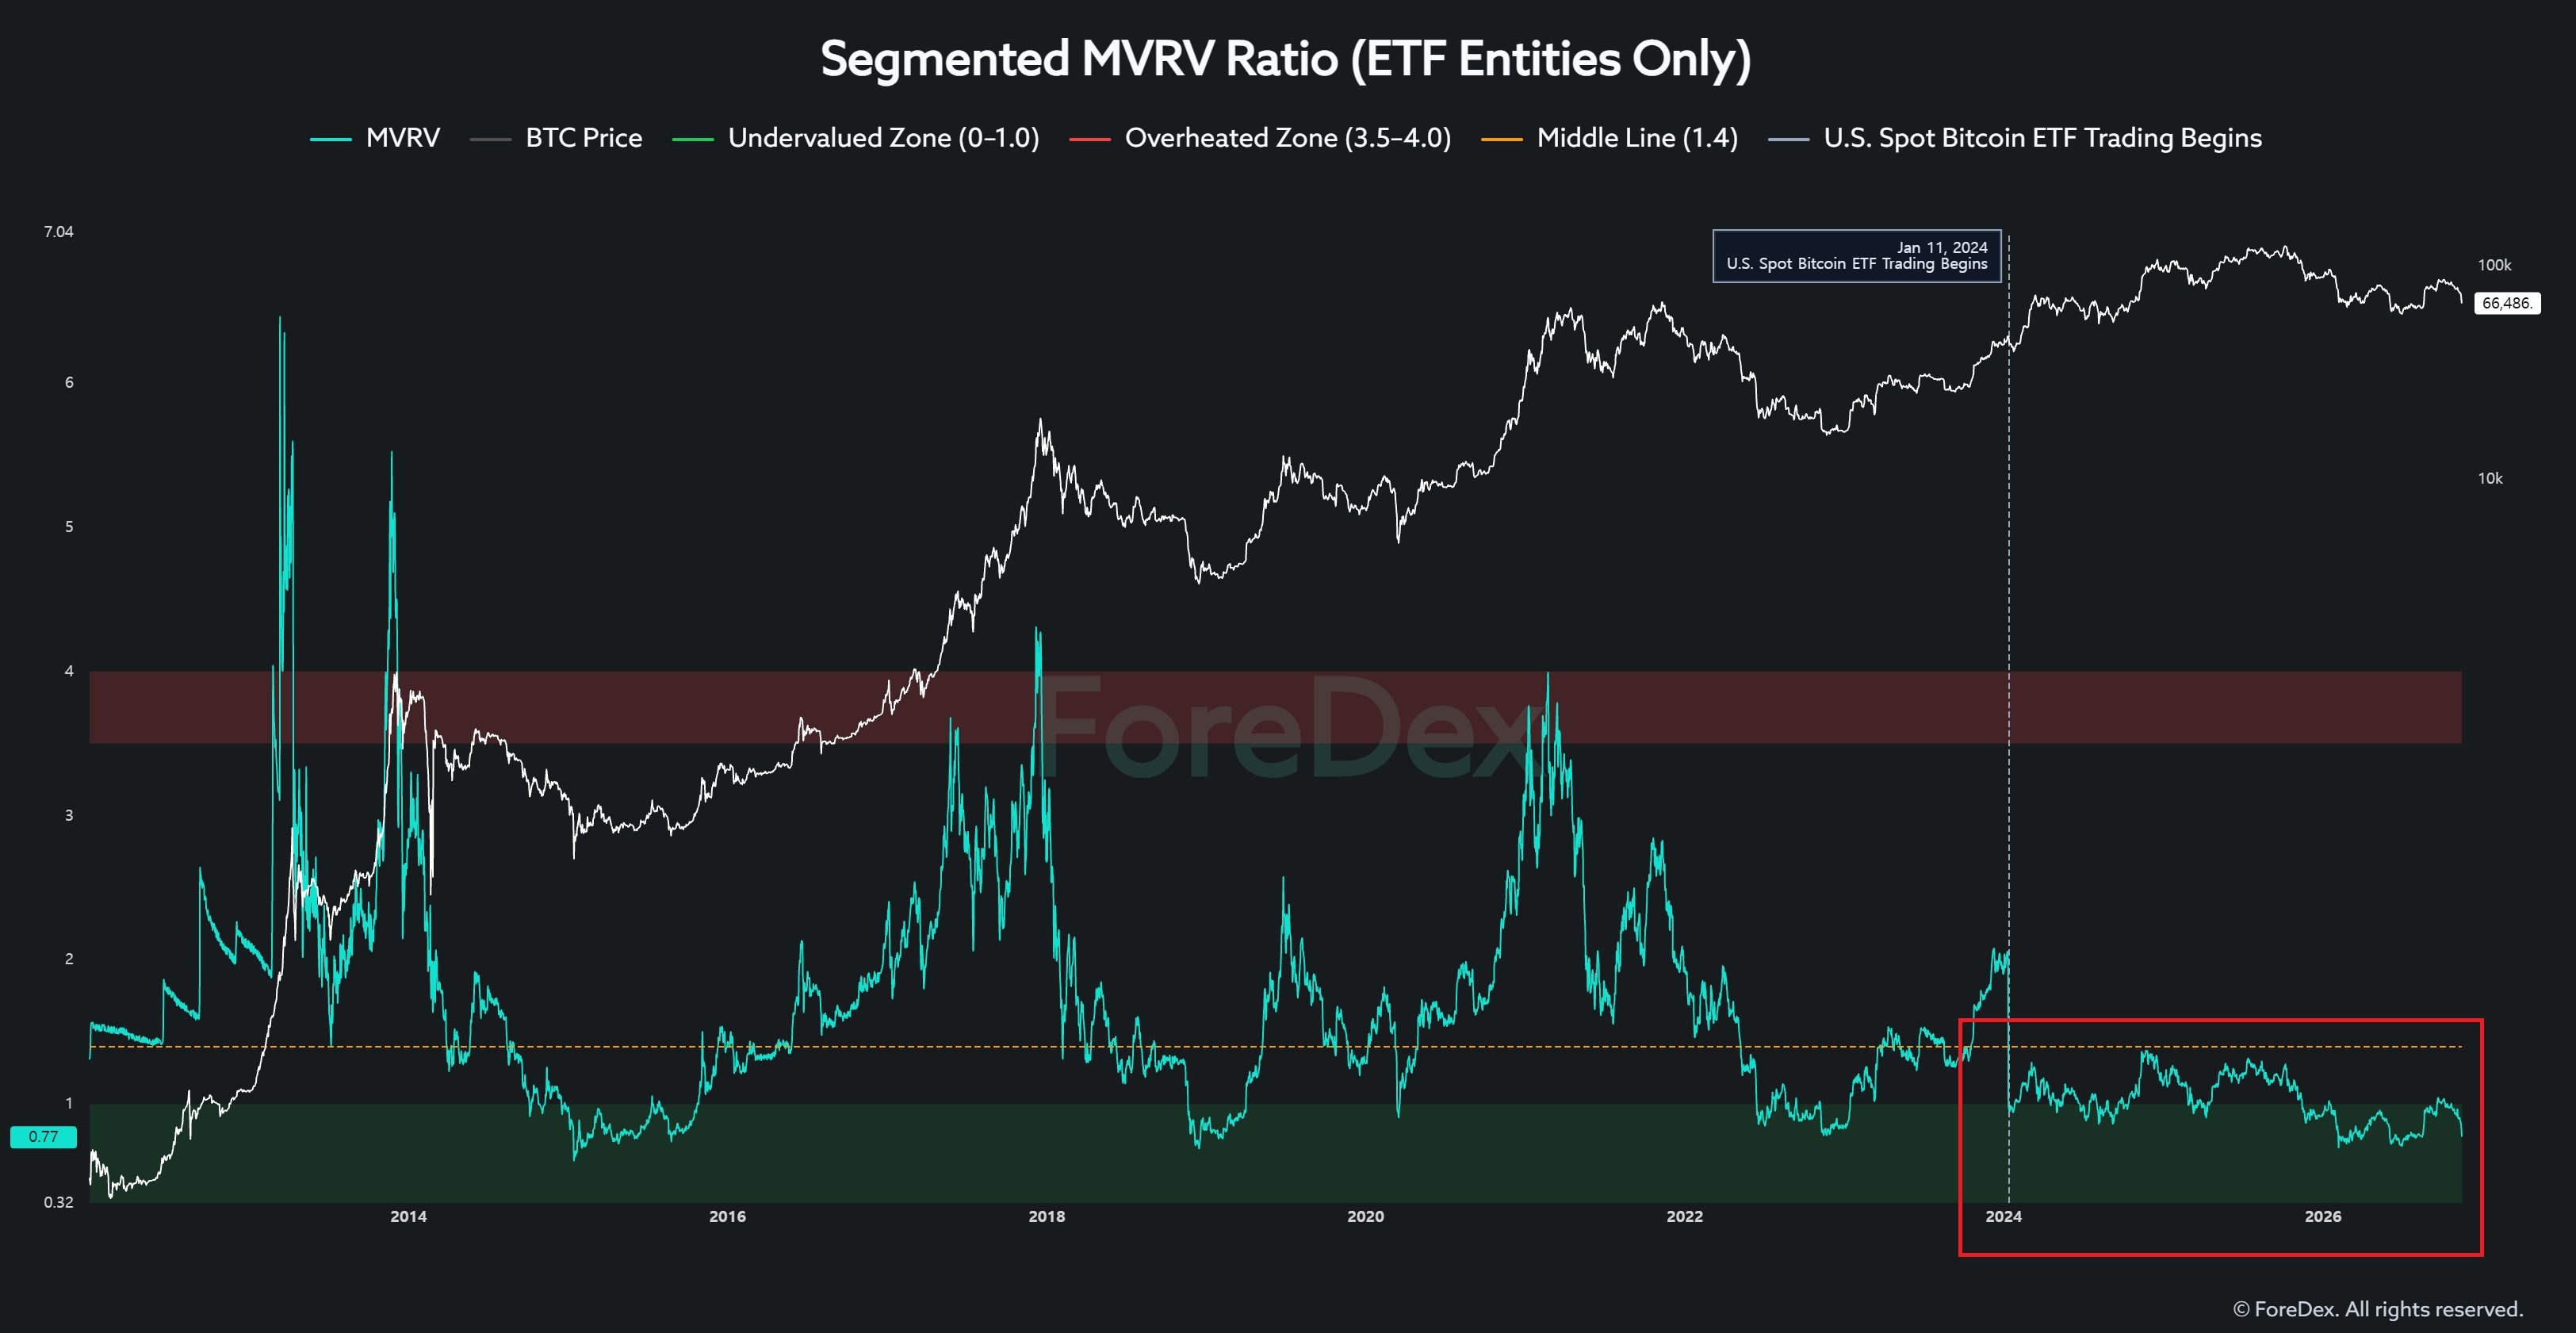
Agora observe o índice MVRV segmentado, calculado especificamente para entidades relacionadas a ETFs.
Seu comportamento é completamente diferente do que observamos historicamente nos indicadores MVRV tradicionais.
Em particular, o índice tem tido dificuldade para subir significativamente acima do nível 1,0.
Uma possível explicação é que as entidades relacionadas a ETFs operam sob estruturas de custódia e negociação diferentes das dos investidores tradicionais de Bitcoin.
Se os ETFs continuarem desempenhando um papel importante no mercado, o MVRV das entidades relacionadas a ETFs poderá continuar se comportando dentro de uma faixa diferente daquela do MVRV histórico do mercado mais amplo de Bitcoin.
Agora considere o seguinte:
Se até mesmo o MVRV, um dos indicadores on-chain mais usados há anos, está se comportando de maneira diferente de seus padrões históricos, podemos realmente presumir que os outros indicadores não foram afetados?
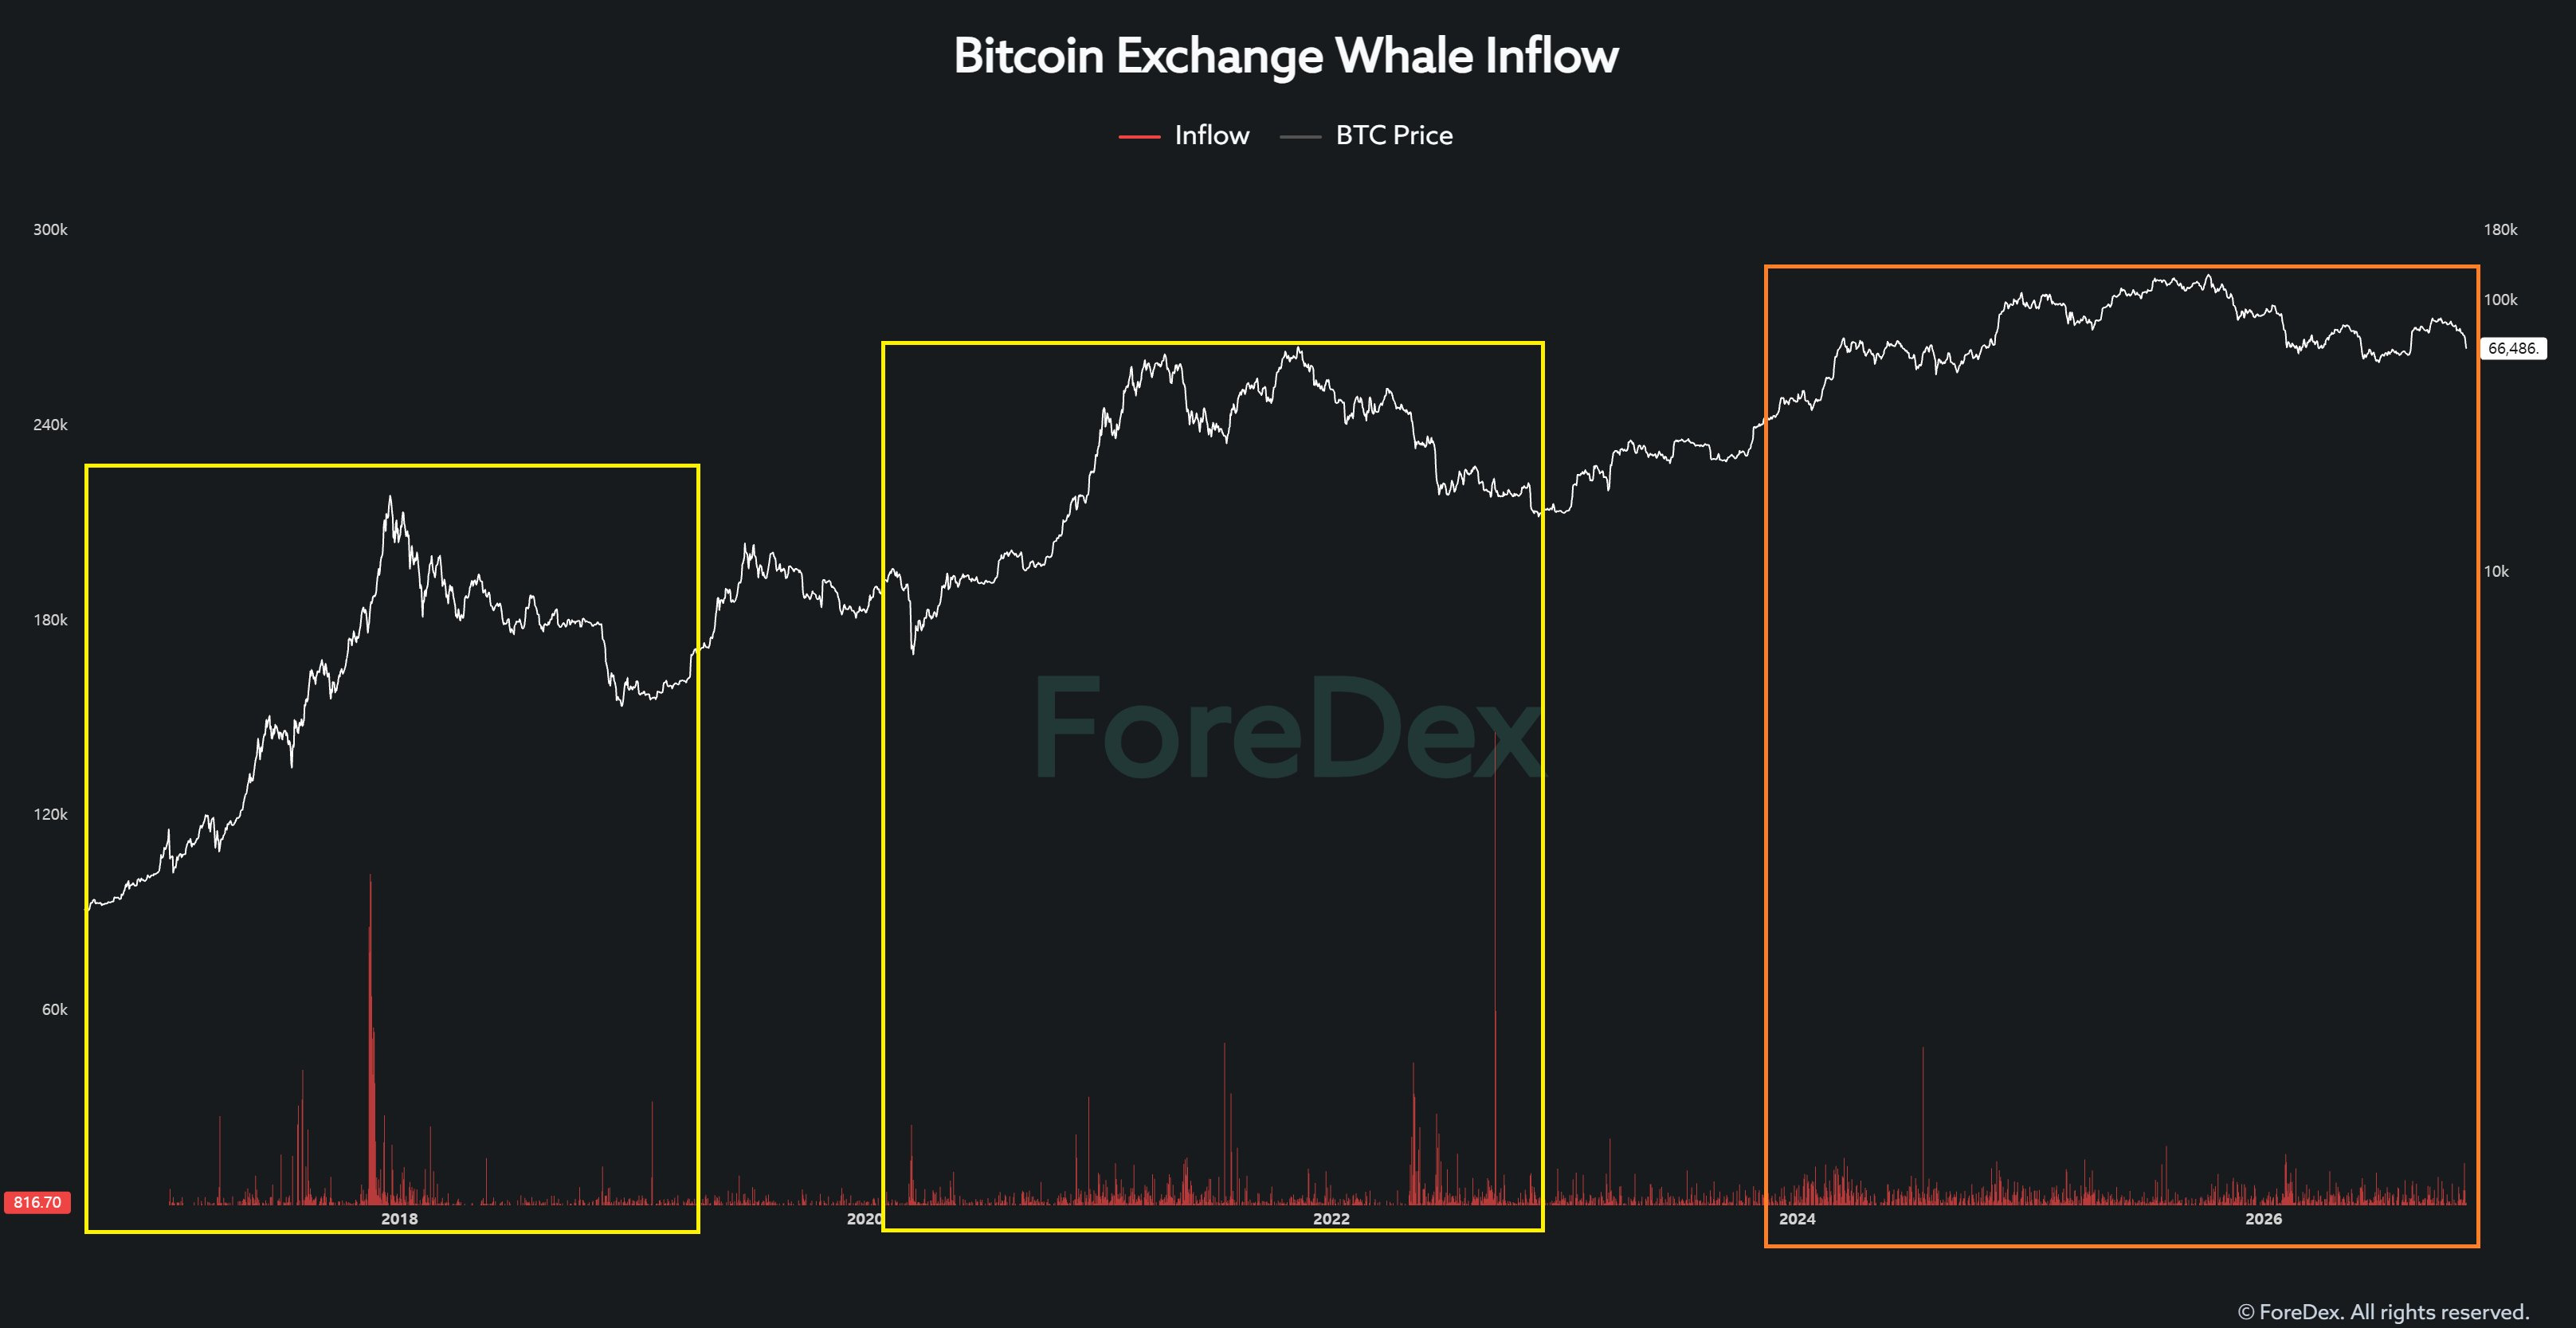
3. Entrada de baleias nas corretoras de Bitcoin
A seguir, vamos examinar as entradas nas corretoras atribuídas especificamente a entidades baleia.
Em ciclos anteriores, condições severas de mercado às vezes geravam entradas de baleias superiores a 10.000 BTC em um único dia.
Também eram frequentes grandes entradas de cerca de 5.000 BTC.
Hoje, porém, mesmo quando aparecem transferências igualmente grandes, muitas acabam sendo movimentações internas entre carteiras.
Isso significa que as baleias desapareceram do mercado?
Não. Significa que a forma como as baleias fazem transações mudou.
Em comparação com o passado, as baleias recorrem cada vez mais a formadores de mercado e à infraestrutura de negociação institucional. Elas também podem dividir grandes transferências em várias transações menores.
Por exemplo, em vez de depositar 3.000 BTC em uma única transação, uma baleia pode agora depositar 300 BTC em dez transações separadas.
Nessas circunstâncias, os limites tradicionais usados para identificar grandes depósitos de baleias podem não captar com eficácia a atividade real de venda.
As baleias não necessariamente desapareceram. Em vez disso, os métodos tradicionais usados para monitorá-las talvez já não reflitam adequadamente o funcionamento do mercado.
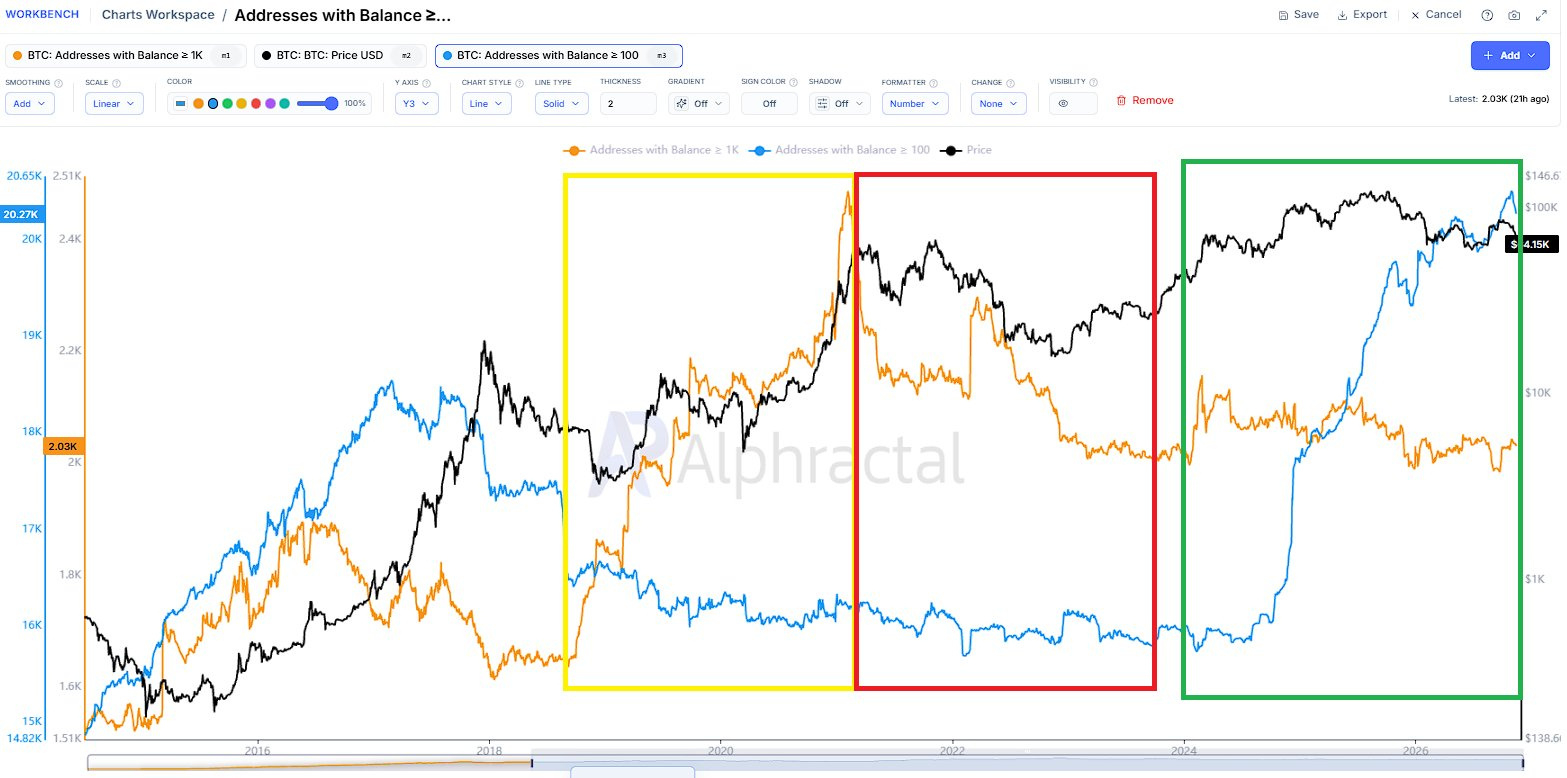
4. Endereços por saldo
Por fim, vamos examinar os endereços de Bitcoin classificados de acordo com seus saldos.
No gráfico:
Linha laranja: endereços com pelo menos 1.000 BTC
Linha azul: endereços com pelo menos 100 BTC
Durante os ciclos de alta e de baixa do mercado entre 2020 e 2023, a acumulação e a distribuição entre endereços com pelo menos 1.000 BTC estiveram estreitamente associadas aos principais movimentos do mercado.
No entanto, o ciclo atual parece significativamente diferente.
O número de endereços com pelo menos 1.000 BTC permaneceu relativamente estável ou até diminuiu, enquanto o número de endereços com pelo menos 100 BTC aumentou acentuadamente.
Por que estamos vendo uma divergência tão grande?
Acredito que as mudanças nas práticas institucionais de custódia e negociação de Bitcoin após a aprovação dos ETFs possam ter desempenhado um papel importante.
Mas aqui está o ponto principal:
Um aumento no número de endereços com pelo menos 100 BTC não prova automaticamente que esteja ocorrendo uma acumulação genuína.
Um aumento na quantidade de endereços não representa necessariamente a entrada de novos investidores no mercado ou compras líquidas adicionais.
A quantidade de endereços também pode mudar devido à redistribuição dos saldos existentes, a mudanças nas estruturas de custódia ou a reorganizações internas de carteiras.
Então, deixe-me perguntar uma coisa.
Se estiver ocorrendo uma acumulação genuína em grande escala, como devemos interpretar uma situação em que os endereços com pelo menos 1.000 BTC permanecem estagnados, enquanto os endereços com pelo menos 100 BTC disparam?
Simplesmente apontar o aumento de endereços com 100 BTC e declarar que a acumulação está em andamento não é uma análise suficiente.
Isso pode equivaler a escolher seletivamente os dados que sustentam uma conclusão que você já decidiu adotar.
No fim das contas, o que importa não são apenas os dados, mas também o modelo usado para interpretá-los.
A mensagem que quero transmitir com estes quatro exemplos é simples.
A estrutura do mercado de Bitcoin mudou desde a aprovação dos ETFs, e o modelo de interpretação dos indicadores on-chain tradicionais e amplamente agregados precisa mudar de acordo.
Indicadores que foram úteis em ciclos anteriores podem agora conter muito mais ruído e distorção estrutural.
Mas quantas pessoas realmente compreendem essas mudanças o suficiente para estabelecer novos padrões analíticos?
E, além dos quatro exemplos que mencionei, podemos realmente presumir que outros indicadores on-chain não estão sujeitos a distorções estruturais semelhantes?
Durante o mercado de alta de 2025, os indicadores on-chain tradicionais identificaram o topo do mercado com a mesma eficácia que nos ciclos anteriores?
Acredito que essa é uma questão que vale a pena considerar seriamente.
Mais uma vez, não estou dizendo que os indicadores on-chain tradicionais se tornaram completamente inúteis.
No entanto, se continuarmos aplicando modelos históricos de interpretação sem compreender adequadamente as distorções estruturais presentes nos dados, a precisão das nossas decisões de investimento poderá, na verdade, piorar.
Até que essas distorções sejam mais bem compreendidas e modelos de interpretação mais confiáveis surjam ao longo dos ciclos de mercado seguintes, não pretendo depender muito de indicadores on-chain tradicionais e amplamente agregados.
É precisamente por isso que, desde o ano passado, deixei de me concentrar apenas na agregação de dados de todo o mercado e passei a identificar e analisar os participantes específicos que realmente impulsionam os fluxos de liquidez.