
A aritmética da justiça: como uma mulher fez o governo dos EUA responder à pergunta «Onde está o dinheiro?»
A história de Eloise Cobell — sobre injustiça financeira, responsabilidade do Estado e o poder do conhecimento profissional
DVA — fatos sem sensacionalismo
FATO • VERIFICAÇÃO • ECONOMIA • DIREITO • DECISÕES
Às vezes, não são necessárias armas para enfrentar um Estado poderoso. Basta formação em contabilidade, documentos, persistência e uma pergunta: onde está o dinheiro?
A história de Elouise Cobell não é apenas a biografia de uma ativista. É a crônica de uma luta de muitos anos pelos direitos de propriedade dos indígenas americanos, da revelação de problemas sistêmicos na contabilidade do governo e de uma tentativa de restaurar a confiança nas instituições que deveriam proteger os ativos de terceiros.
1. As raízes históricas do problema: terra, propriedade e administração estatal
Em 1887, os Estados Unidos aprovaram a Lei Dawes (General Allotment Act). Ela previa a divisão de parte das terras comunitárias dos povos indígenas em lotes individuais. Grandes áreas de terra que sobrassem após a distribuição poderiam ser transferidas a outros proprietários.
Essa política alterou as relações territoriais dos povos indígenas e criou as condições para a formação de um sistema de contas individuais em fideicomisso.
O governo federal dos EUA assumiu a obrigação de administrar determinados ativos fundiários e a renda gerada por seu uso. Isso incluía pagamentos pela extração de petróleo e gás, pelo arrendamento de terras, pela exploração madeireira, pelo pastoreio de gado e por outras atividades econômicas.
O Estado deveria arrecadar os recursos, manter os registros e distribuir os pagamentos devidos aos proprietários.
No entanto, ao longo de décadas, o sistema acumulou problemas graves: registros financeiros incompletos, erros nos cálculos, documentos desaparecidos e gestão inadequada das contas.
Surgiu uma contradição fundamental: o governo administrava ativos de terceiros, mas não conseguia comprovar adequadamente o histórico completo das operações financeiras.
Nos autos do processo, constavam estimativas de possíveis reivindicações que chegavam a cerca de US$ 177 bilhões, dependendo do método de cálculo. Mas esse valor não pode ser interpretado como uma quantia comprovadamente roubada ou desaparecida. Era uma estimativa de possíveis obrigações segundo um dos métodos usados pelos autores da ação.
É aqui que começa a história de Elouise Cobell.
2. Elouise Cobell: competência contra o sistema
Cobell nasceu em 1945, na reserva Blackfeet, no estado de Montana. Cresceu em condições difíceis, estudou contabilidade e administração e, mais tarde, voltou à sua comunidade.
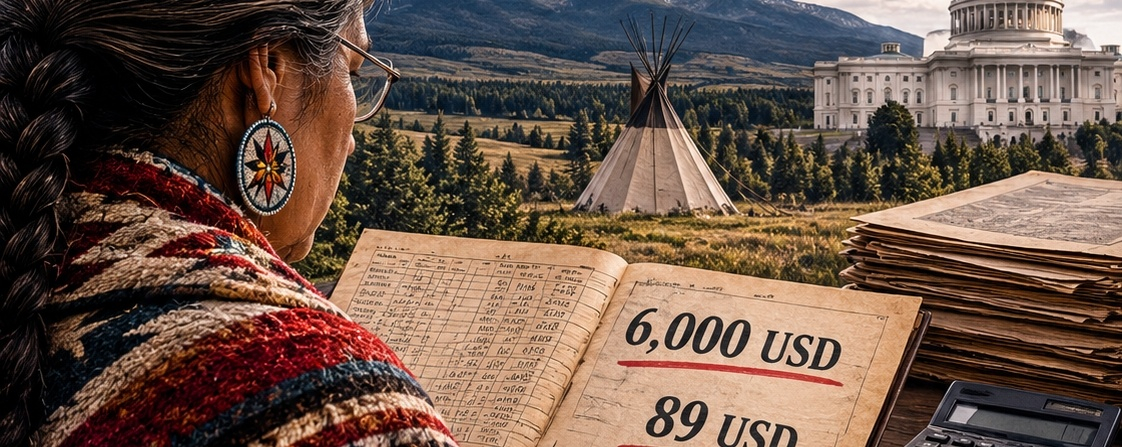
Enquanto trabalhava como tesoureira da nação Blackfeet, começou a notar discrepâncias entre a renda gerada pelo uso das terras e os pagamentos feitos aos proprietários.
Um exemplo ilustrativo citado em relatos sobre seu trabalho: segundo um relatório, uma empresa recebeu US$ 6.000 pelo uso de um terreno, enquanto o proprietário recebeu apenas US$ 89.
Isso levantou uma pergunta natural: como eram calculados os pagamentos e para onde ia o restante do dinheiro?
Quando Cobell pediu explicações, contestaram-na, alegando que ela supostamente não compreendia o suficiente os documentos financeiros.
No entanto, ela tinha formação e experiência prática na área.
Em 1987, Cobell ajudou a fundar o Blackfeet National Bank, o primeiro banco pertencente a uma tribo indígena. Sua criação buscava oferecer serviços financeiros a uma comunidade sem acesso adequado a serviços bancários.
Em 1997, a Fundação MacArthur concedeu-lhe uma prestigiosa bolsa, conhecida como “bolsa para gênios”.
Seu trabalho profissional baseava-se em um princípio simples: os relatórios financeiros devem ser respaldados por documentos, e não pela autoridade da instituição que os prepara.
3. O processo judicial: quando perguntar já não era suficiente
Durante as décadas de 1980 e 1990, Cobell lutou por uma reforma do sistema de gestão dos recursos em fideicomisso.
Quando as solicitações administrativas não produziram o resultado desejado, em 10 de junho de 1996 ela se tornou uma das autoras da ação coletiva Cobell v. Salazar, movida contra o governo federal dos EUA.
A ação dizia respeito à gestão das contas individuais em fideicomisso dos indígenas americanos e ao cumprimento, pelo Estado, de suas obrigações de contabilizar e distribuir a renda.
O processo judicial durou anos. O governo se defendeu alegando a dificuldade de reconstituir registros históricos, o volume de documentos e os recursos limitados para fazer uma contabilidade completa.
O caso foi marcado por decisões judiciais, recursos e longas disputas jurídicas.
Para Cobell, isso significou anos de luta, viagens entre Montana e Washington e afastamento da família e da comunidade.
Sua exigência permaneceu a mesma: se o Estado administra o dinheiro de terceiros, deve comprovar documentalmente o que aconteceu com esses recursos.
Isso já não era apenas uma questão de contabilidade. Tornou-se uma questão de responsabilidade do Estado perante os proprietários dos bens.
4. US$ 3,4 bilhões: um acordo histórico com limitações jurídicas
Em dezembro de 2009, o governo de Barack Obama chegou a um acordo para resolver o litígio pelo valor total de US$ 3,4 bilhões.
Em 2010, o Congresso dos EUA aprovou a legislação necessária e, em 8 de dezembro, o presidente Obama sancionou o Claims Resolution Act of 2010.
Em 20 de junho de 2011, um tribunal federal aprovou o acordo. Após recursos e a conclusão dos procedimentos jurídicos, ele entrou definitivamente em vigor em 24 de novembro de 2012.
A estrutura do acordo previa:
- US$ 1,5 bilhão — um fundo para pagamentos aos participantes da ação coletiva relacionada a reivindicações sobre a contabilidade histórica e a gestão de ativos em fideicomisso. Cerca de US$ 1,4 bilhão destinavam-se diretamente à distribuição entre os participantes, de acordo com os termos do acordo.
- US$ 1,9 bilhão — um fundo para a compra voluntária de parcelas de terras fragmentadas, com o objetivo de consolidá-las e devolvê-las à gestão das tribos.
- Até US$ 60 milhões — para bolsas de estudo destinadas a indígenas dos Estados Unidos e do Alasca. Esses recursos estavam previstos no fundo de terras, e não como um valor adicional aos US$ 3,4 bilhões.
É importante entender: o acordo não significou que fosse possível reconstruir todas as operações financeiras das décadas anteriores ou recuperar toda a renda potencialmente perdida.
Foi um amplo acordo jurídico sobre as reivindicações, que permitiu realizar pagamentos e dar início a um programa de consolidação de terras.
A própria Cobell reconhecia que o resultado obtido não poderia compensar plenamente as perdas históricas.
5. Por que essa história é importante para a economia atual?
O caso Cobell demonstra três princípios fundamentais, relevantes muito além do sistema judiciário americano.
O primeiro: sem uma contabilidade transparente, a propriedade continua vulnerável.
O direito legal a um ativo, por si só, não garante o controle sobre a renda gerada por ele. São necessários documentos, relatórios claros e a possibilidade de uma auditoria independente.
O segundo: gerir ativos de terceiros implica responsabilidade.
O Estado, um banco, uma empresa ou um intermediário financeiro que administre recursos de terceiros deve explicar suas operações. A confiança não pode substituir o controle.
O terceiro: a educação financeira é uma ferramenta para proteger os direitos de propriedade.
Cobell usou seus conhecimentos de contabilidade não apenas para trabalhar com números. Transformou esses conhecimentos em uma ferramenta de controle social e proteção jurídica.
6. Do livro contábil às finanças digitais
A história de Cobell tem especial importância na era dos ativos digitais, do blockchain e da propriedade tokenizada.
As tecnologias atuais permitem registrar transações, verificar a movimentação de ativos e criar mecanismos de contabilidade mais transparentes.
Mas há uma distinção importante: a existência de um registro no blockchain ainda não comprova a legalidade da origem dos recursos, a justiça da distribuição nem o cumprimento das obrigações perante o proprietário.
A tecnologia pode facilitar a auditoria das operações, mas não substitui a proteção jurídica, a auditoria independente nem a responsabilidade de quem administra os ativos.
Por isso, o futuro do sistema financeiro depende não apenas da tecnologia, mas também da qualidade das regras que a regem.
7. O legado de Elouise Cobell
Em 16 de outubro de 2011, Elouise Cobell morreu de câncer, aos 65 anos. Ela não viveu para ver a conclusão definitiva de todos os procedimentos de implementação do acordo.
Em 2016, o presidente Barack Obama concedeu-lhe, postumamente, a Medalha Presidencial da Liberdade.
Em 2023, seu nome foi incluído no Hall da Fama Nacional das Mulheres.
No entanto, o principal legado de Cobell não são os prêmios nem o valor do acordo judicial em si.
Ela mostrou que até mesmo a instituição mais poderosa deve responder pela gestão da propriedade de terceiros. E que o conhecimento profissional, a perseverança e os mecanismos jurídicos podem transformar um problema social em uma questão de responsabilidade concreta.
Conclusão da DVA: três componentes da justiça financeira
A história de Elouise Cobell pode ser resumida em três conceitos:
PROPRIEDADE — a quem pertencem o dinheiro e os ativos?
CONTABILIDADE — o que acontece com eles e é possível verificar cada operação?
PRESTAÇÃO DE CONTAS — quem é responsável pela gestão e pelos resultados?
Se faltar pelo menos um desses componentes, há risco de abuso, perda de confiança e violação dos direitos de propriedade.
Elouise Cobell não lutou com armas. Suas ferramentas foram o conhecimento, os documentos, os cálculos contábeis e a Justiça.
Ela lembrou ao mundo uma verdade importante: o dinheiro administrado em nome do proprietário continua sendo propriedade dele.
E a confiança no sistema financeiro começa não com promessas, mas com a possibilidade de verificar os números.
Porque a justiça financeira começa com uma pergunta simples: a quem pertence o dinheiro, quem o administra e onde está a comprovação documental de cada operação?
DVA — fatos sem sensacionalismo.
FATO • VERIFICAÇÃO • DECISÃO
Preservação de valores e tempo.
Não é aconselhamento financeiro.
Fontes para verificação dos fatos
* [MacArthur Foundation — Elouise Cobell](https://www.macfound.org/fellows/class-of-1997/elouise-c-cobell?utm_source=chatgpt.com) — trajetória profissional e prêmio de 1997.
* [National Women's History Museum — biografia de Elouise Cobell](https://www.womenshistory.org/education-resources/biographies/elouise-cobell-yellow-bird-woman?utm_source=chatgpt.com) — educação, fundação do banco e atuação comunitária.
* [U.S. Department of the Interior — Cobell Settlement](https://www.doi.gov/cobell?utm_source=chatgpt.com) — estrutura jurídica do acordo.
* [Congressional Research Service — The Indian Trust Fund Litigation](https://www.everycrsreport.com/reports/RL34628.html?utm_source=chatgpt.com) — história do processo judicial e reivindicações financeiras.
* [U.S. Department of the Interior — Land Buy-Back Program](https://www.doi.gov/node/1354?utm_source=chatgpt.com) — resultados do programa de consolidação de terras.
Avaliação editorial: agora o material distingue claramente os fatos históricos, as reivindicações judiciais e os resultados do acordo. O mais importante é que não equipara US$ 177 bilhões em possíveis reivindicações a perdas comprovadas e explica corretamente a estrutura dos US$ 3,4 bilhões. Isso está de acordo com a abordagem analítica da DVA.
Não é aconselhamento financeiro.