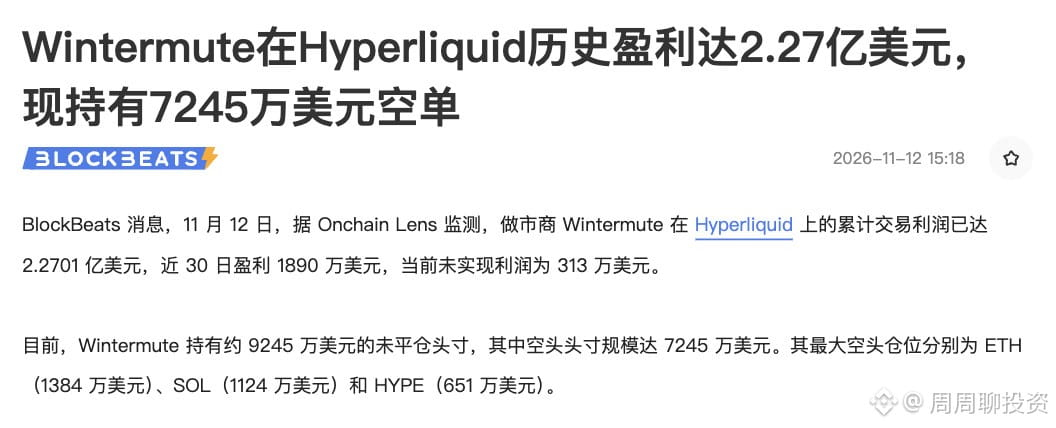
Os lucros da Wintermute na Hyperliquid já ultrapassaram 200 milhões de dólares. Por que os formadores de mercado conseguem ganhar dinheiro? Na verdade, o mais importante não é a estratégia nem o momento da compra, mas sim a vantagem na velocidade da conexão 😅😅 Como é que uma pessoa comum pode competir com isso??
A Hyperliquid tem um mecanismo chamado “gossip priority”, com leilões a cada 3 minutos. O endereço que fizer a maior oferta pode receber primeiro os dados das ordens que estão prestes a entrar. Cada posição reduz a latência em cerca de 20 milissegundos; somadas, elas permitem ver o fluxo de ordens cerca de 50 a 60 milissegundos antes dos usuários comuns.
No último mês, as carteiras associadas à Wintermute tiveram uma taxa de vitória de cerca de 76% nas posições de topo. E manter essa posição custa quase 10 milhões de dólares por ano.
Em algumas dezenas de milissegundos, antes mesmo de uma pessoa conseguir reagir, os algoritmos podem retirar cotações arriscadas, enviar novas ordens ou fazer hedge em outras corretoras. As exigências do leilão público também são muito rigorosas: só formadores de mercado de ponta como a Wintermute conseguem atendê-las com facilidade, enquanto a maioria dos formadores de mercado de pequeno e médio porte nem sequer é elegível.
Se os formadores de mercado mais lentos tiverem suas cotações atingidas repetidamente, só lhes resta aumentar o spread ou até sair do mercado. No fim, os traders comuns também podem acabar pagando mais caro pelas negociações 🤷 #Wintermute #加密市场大幅回调,多名巨鲸遭遇清算
A Hyperliquid tem um mecanismo chamado “gossip priority”, com leilões a cada 3 minutos. O endereço que fizer a maior oferta pode receber primeiro os dados das ordens que estão prestes a entrar. Cada posição reduz a latência em cerca de 20 milissegundos; somadas, elas permitem ver o fluxo de ordens cerca de 50 a 60 milissegundos antes dos usuários comuns.
No último mês, as carteiras associadas à Wintermute tiveram uma taxa de vitória de cerca de 76% nas posições de topo. E manter essa posição custa quase 10 milhões de dólares por ano.
Em algumas dezenas de milissegundos, antes mesmo de uma pessoa conseguir reagir, os algoritmos podem retirar cotações arriscadas, enviar novas ordens ou fazer hedge em outras corretoras. As exigências do leilão público também são muito rigorosas: só formadores de mercado de ponta como a Wintermute conseguem atendê-las com facilidade, enquanto a maioria dos formadores de mercado de pequeno e médio porte nem sequer é elegível.
Se os formadores de mercado mais lentos tiverem suas cotações atingidas repetidamente, só lhes resta aumentar o spread ou até sair do mercado. No fim, os traders comuns também podem acabar pagando mais caro pelas negociações 🤷 #Wintermute #加密市场大幅回调,多名巨鲸遭遇清算