
Passei as últimas 48 horas cruzando dados de livros de ofertas, indicadores macroeconômicos e relatórios de fluxos de ETFs — e, sinceramente, estou começando a achar que estamos interpretando toda essa onda de vendas ao contrário. 📉
Neste momento, todo mundo na minha timeline está gritando sobre dramas específicos das criptomoedas ou procurando alguma atualização mágica de protocolo para salvar seus investimentos.
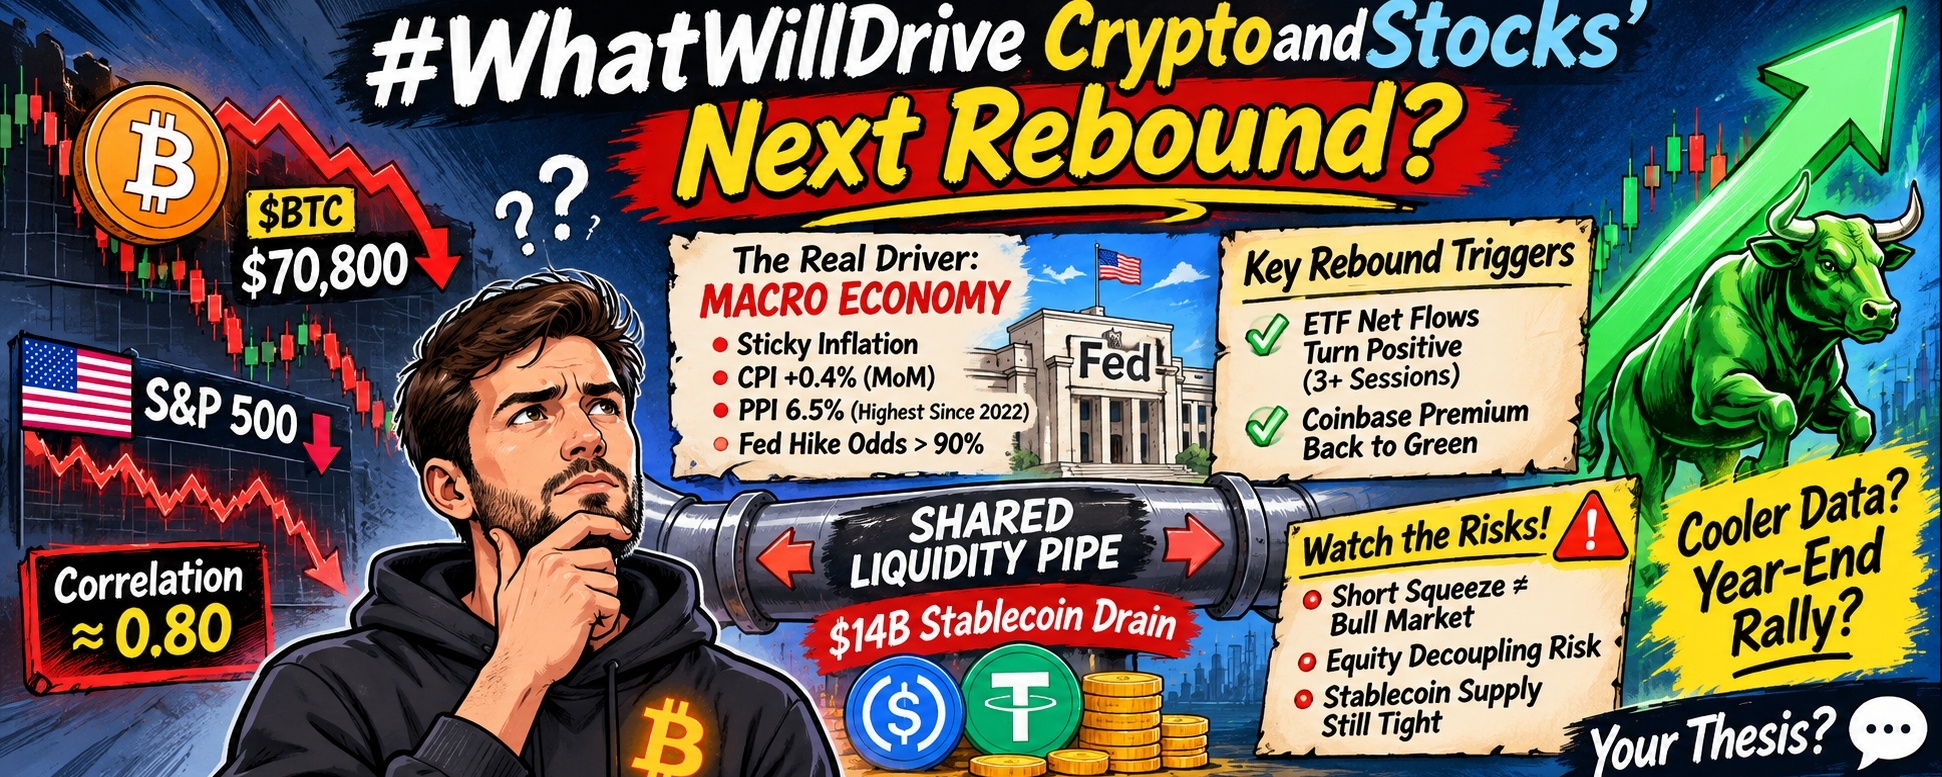
Enquanto isso, o $BTC acabou de testar a região dos $70.800 após cair abaixo de médias móveis importantes, e o S&P 500 vem despencando junto com ele.
Quando duas classes de ativos completamente diferentes se movem quase em sincronia — com a correlação de 30 dias entre o Bitcoin e o S&P 500 em torno de 0,80 — você não está vendo uma fraqueza isolada das criptomoedas.
Você está vendo um único canal de liquidez compartilhado que acabou de ser estrangulado.
Se queremos mesmo aproveitar a próxima recuperação real tanto das criptomoedas quanto das ações, precisamos parar de olhar para candles de 15 minutos e rastrear a infraestrutura. 🤔
Primeiro, veja o que está realmente no comando: a inflação persistente pegou o consenso de surpresa.
O IPC dos EUA de outubro veio acima do esperado, com alta mensal de 0,4%, e o índice de preços ao produtor divulgado ontem mostrou a inflação anual no produtor saltando para 6,5% — o nível mais alto desde o fim de 2022.
Quase da noite para o dia, os mercados futuros reavaliaram para mais de 90% as chances de uma subida das taxas de juros do Fed em dezembro, fazendo os rendimentos dos títulos do Tesouro e o dólar dispararem.
Nem o $BTC nem as ações de tecnologia conseguem uma recuperação real enquanto o mercado estiver precificando ativamente uma política monetária mais restritiva.
Pela minha experiência acompanhando ciclos macroeconómicos, os mercados não precisam necessariamente de cortes nas taxas para se recuperar — só precisam que o medo de aumentos inesperados atinja o pico.
A primeira faísca real não virá de uma notícia sobre criptomoedas; surgirá no exato momento em que os próximos dados de emprego ou inflação arrefecerem o suficiente para fazer os rendimentos dos títulos recuarem dos máximos.
Enquanto o custo do capital continuar subindo, cada candle verde será apenas uma recuperação de alívio lutando contra a gravidade.
E, sinceramente, algo estrutural mudou nos últimos dois anos, e acho que muitos traders de varejo ainda não compreenderam totalmente o que aconteceu.
Como os ETFs à vista e as mesas institucionais agora representam uma parcela enorme do volume diário, BTC e ETH basicamente fazem parte das mesmas carteiras de paridade de risco que as ações de tecnologia de megacapitalização.
Quando um gestor de fundos multiactivos vê o VIX disparar e as ações serem vendidas, o seu mecanismo de risco não se importa com descentralização nem com tempos de bloco.
Ele simplesmente vê um ativo de risco de beta elevado e vende tudo indiscriminadamente.
É possível ver isso diretamente no fluxo de negociações: os ETFs de Bitcoin à vista dos EUA perderam cerca de US$ 1,5 mil milhões ao longo de seis sessões consecutivas, enquanto os fundos quantitativos que executam algoritmos de spread entre BTC e ações vendem mecanicamente o lado que fica para trás, prendendo os dois mercados num ciclo de retroalimentação.
Para que uma recuperação realmente se sustente, dois indicadores precisam virar ao mesmo tempo:
* Os fluxos líquidos dos ETFs à vista precisam ficar positivos por pelo menos três sessões consecutivas, mostrando que Wall Street parou de reduzir o risco.
* O prémio da Coinbase precisa voltar ao positivo após semanas de descontos persistentes no mercado à vista dos EUA.
Espere — deixe-me questionar a minha própria tese por um instante, porque algo não fechou quando analisei os pares de altcoins.
Se as vendas de fundos de paridade de risco institucionais explicam tudo, por que nem todas as principais criptomoedas caíram exatamente no mesmo ritmo?
Quando analisei a liquidez on-chain, o verdadeiro gargalo ficou evidente: a oferta total de stablecoins acabou de encolher em mais de US$ 14 mil milhões.
No mercado cripto, as stablecoins são literalmente o combustível no tanque — quando essa oferta diminui, os livros de ordens ficam extremamente vazios e ordens de venda rotineiras provocam pavios violentos.
Compare isso com as ações dos EUA, onde os períodos de recompra de ações pelas empresas e os gastos em infraestrutura de IA têm sustentado discretamente o S&P 500 durante fases macroeconómicas difíceis.
Mesmo dentro do mercado cripto, o capital não está fugindo às cegas — $ETH e SOL têm se mantido visivelmente melhor em termos relativos durante esta liquidação, com ecossistemas como BNB e Solana contando com a atividade real dos utilizadores e catalisadores próximos, como o Breakpoint, para absorver as vendas.
Portanto, a restrição fundamental é bem clara: as criptomoedas não conseguem superar uma saída de US$ 14 mil milhões em stablecoins, a menos que voltem a entrar reservas de capital on-chain, juntamente com lucros empresariais resilientes no mercado de ações.
Mas eis o que realmente me preocupa — e por que não estou correndo para tentar apanhar todas as facas. ⚠️
Primeiro, um short squeeze em derivados não é uma reversão para um mercado em alta.
Mais de US$ 1,6 mil milhões em posições alavancadas acabaram de ser liquidados, as taxas de financiamento ficaram negativas e o interesse em aberto está comprimido.
Essa configuração praticamente garante uma recuperação violenta e explosiva em breve — especialmente se o $BTC defender a linha de tendência das 200 semanas, em torno dos US$ 68 mil.
O meu receio é que os traders confundam um short squeeze mecânico em livros de ordens pouco profundos com acumulação genuína no mercado à vista, voltem a entrar por FOMO em posições muito alavancadas e sejam esmagados na próxima divulgação de dados macroeconómicos.
Em segundo lugar, e se as ações e as criptomoedas se desacoplarem exatamente na direção errada?
Se a inflação dos custos dos insumos (como aquele índice de preços ao produtor de 6,5%) começar a corroer as margens de lucro das empresas no quarto trimestre, as ações poderão enfrentar uma desaceleração real dos lucros.
E se o S&P 500 cair mais uma vez enquanto o $BTC continuar colado a ele, com uma correlação de 0,80, as criptomoedas não vão agir como ouro digital — vão agir como um teste de estresse alavancado para a dor das ações.
Eis o paradoxo que não me sai da cabeça enquanto olho para estes gráficos: a mesma infraestrutura institucional que deu ao $BTC poder de fogo para ultrapassar os US$ 70 mil agora está funcionando como uma camisa de força de liquidez. 💡
Se as criptomoedas precisam que os rendimentos dos títulos do Tesouro caiam e que as mesas de ETFs de Wall Street comecem a comprar antes de conseguirem subir, será que trocámos acidentalmente a independência fundamental das criptomoedas por fluxo de ordens institucionais?
Estou mantendo minhas posições pequenas e acompanhando os fluxos dos ETFs à vista e a emissão de stablecoins muito mais de perto do que o financiamento de contratos perpétuos neste momento — mas quero mesmo saber qual é a sua opinião.
Acha que dados macroeconómicos mais favoráveis vão desencadear uma recuperação sincronizada de fim de ano para ações e criptomoedas, ou o $BTC precisa romper essa correlação com as ações antes que a próxima alta real possa começar? Deixe sua tese nos comentários! 👇
#WhatWillDriveCryptoandStocks’NextRebound? #Write2Earn #Macro #CryptoMarket
Isto não é aconselhamento financeiro. Faça sempre a sua própria pesquisa.