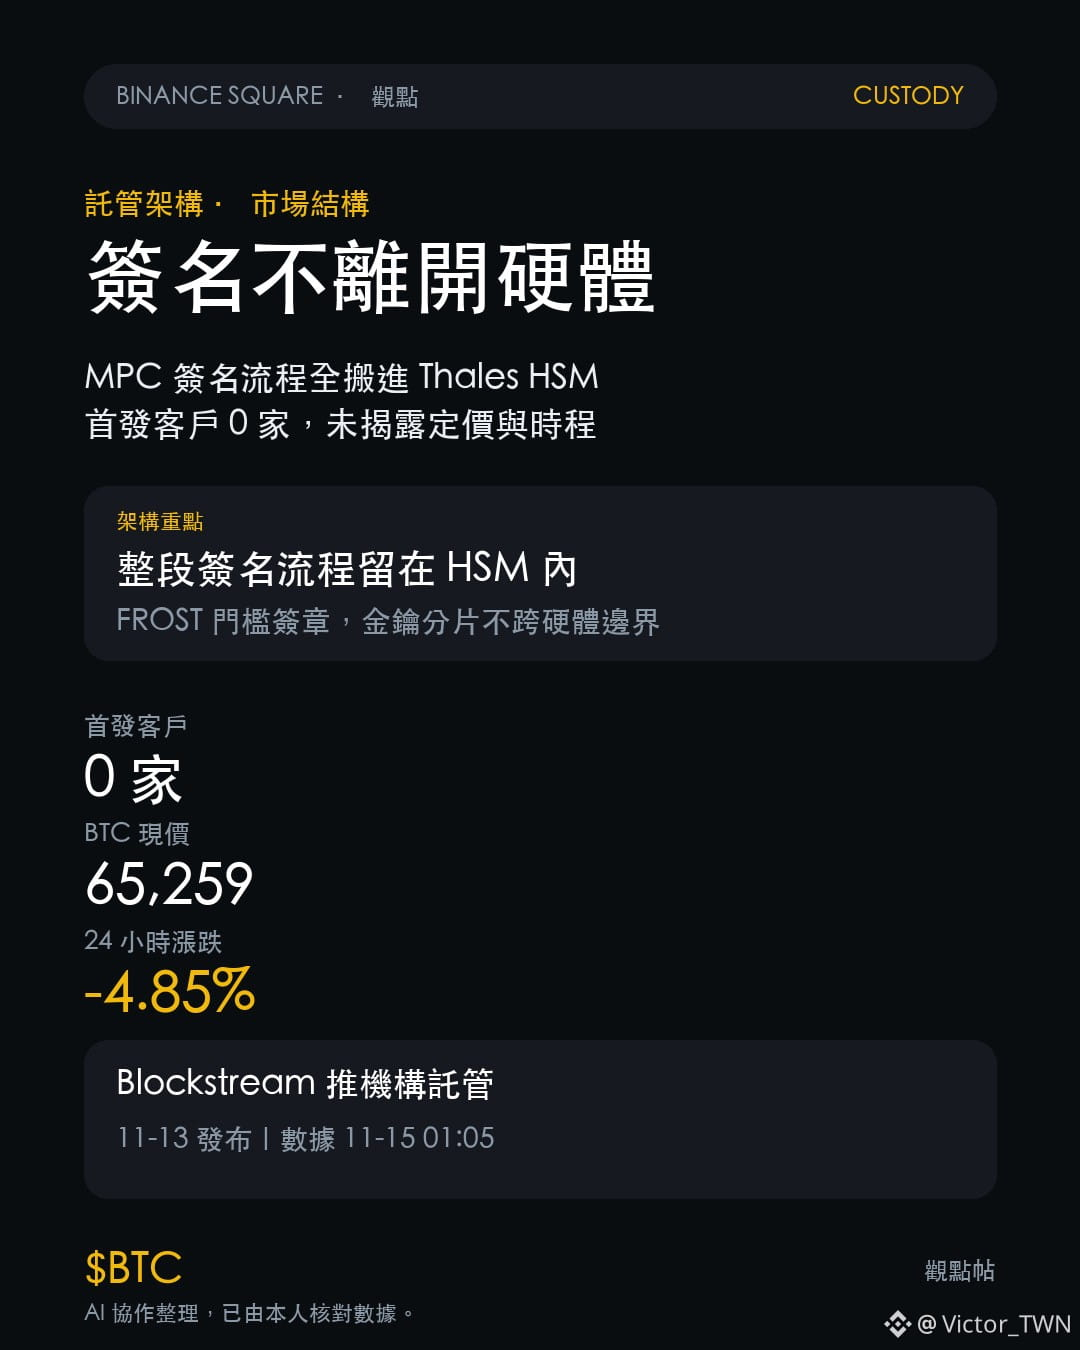
Em 13 de novembro, a Blockstream anunciou uma solução de custódia institucional com a Thales: todo o processo de assinatura MPC fica dentro do HSM da Thales, usando assinaturas de limiar FROST. Adam Back citou a saída de US$ 6,3 bilhões da Binance como contraexemplo: basta que o dispositivo de assinatura esteja conectado à internet; firewall nenhum torna o risco nulo.
O que quero dizer não é se o produto é bom ou não, mas que o placar da custódia mudou. Antes, a pergunta era “quantas chaves, quantos aprovadores”; agora é “quantas etapas do caminho de assinatura rodam em máquinas de uso geral”. Back foi direto: os protocolos MPC disponíveis no mercado são interativos e complexos demais, e não servem para armazenamento frio offline.
Os emissores de ETF e as reservas corporativas já responderam à pergunta “devemos manter esses ativos?”. O que impede o crescimento não é convicção, mas a possibilidade de aprovar a rubrica de risco operacional. Quando as assinaturas ficam em hardware certificado e contam com trilhas de auditoria, o custo de aprovação interna cai. Essa é uma base lenta da demanda institucional, não um catalisador.
Mas não interprete isso além do que foi dito. A Blockstream não revelou os clientes iniciais, os preços nem o cronograma de lançamento; a custódia Enterprise está em beta com um pequeno grupo de clientes de private equity desde o terceiro trimestre de 2026. É um anúncio de arquitetura, não um evento de adoção. O isolamento por hardware resolve apenas problemas de acesso remoto, roubo de credenciais e falhas de implementação encontradas por IA; não faz nada contra pessoas de dentro, a cadeia de suprimentos ou erros na configuração do mecanismo de políticas.
O mercado está ainda mais revelador. $BTC 65,259, variação de -4,85% em 24 horas; o interesse em aberto ainda subiu 0,88% nesta hora, e a taxa de financiamento está ligeiramente positiva, em 0,0032%. Não parece que a alavancagem tenha sido totalmente eliminada; parece mais que novas posições vendidas e compradas estão entrando ao mesmo tempo.
Minha leitura é que isso é positivo para a estrutura do mercado, não para os preços. O que vale observar é se “assinaturas realizadas integralmente dentro do HSM” vai se tornar um campo padrão nas próximas divulgações de custódia de ETFs ou reservas corporativas. Se produtos semelhantes forem lançados ao longo dos próximos dois ou três trimestres, mas ninguém incluir esse ponto nas auditorias públicas, é sinal de que as instituições não compram essa ideia.
Na sua opinião, o verdadeiro ponto de risco da custódia está no caminho da assinatura ou na etapa de “quem tem autoridade para emitir instruções”?
#TendênciasDoMercado
O que quero dizer não é se o produto é bom ou não, mas que o placar da custódia mudou. Antes, a pergunta era “quantas chaves, quantos aprovadores”; agora é “quantas etapas do caminho de assinatura rodam em máquinas de uso geral”. Back foi direto: os protocolos MPC disponíveis no mercado são interativos e complexos demais, e não servem para armazenamento frio offline.
Os emissores de ETF e as reservas corporativas já responderam à pergunta “devemos manter esses ativos?”. O que impede o crescimento não é convicção, mas a possibilidade de aprovar a rubrica de risco operacional. Quando as assinaturas ficam em hardware certificado e contam com trilhas de auditoria, o custo de aprovação interna cai. Essa é uma base lenta da demanda institucional, não um catalisador.
Mas não interprete isso além do que foi dito. A Blockstream não revelou os clientes iniciais, os preços nem o cronograma de lançamento; a custódia Enterprise está em beta com um pequeno grupo de clientes de private equity desde o terceiro trimestre de 2026. É um anúncio de arquitetura, não um evento de adoção. O isolamento por hardware resolve apenas problemas de acesso remoto, roubo de credenciais e falhas de implementação encontradas por IA; não faz nada contra pessoas de dentro, a cadeia de suprimentos ou erros na configuração do mecanismo de políticas.
O mercado está ainda mais revelador. $BTC 65,259, variação de -4,85% em 24 horas; o interesse em aberto ainda subiu 0,88% nesta hora, e a taxa de financiamento está ligeiramente positiva, em 0,0032%. Não parece que a alavancagem tenha sido totalmente eliminada; parece mais que novas posições vendidas e compradas estão entrando ao mesmo tempo.
Minha leitura é que isso é positivo para a estrutura do mercado, não para os preços. O que vale observar é se “assinaturas realizadas integralmente dentro do HSM” vai se tornar um campo padrão nas próximas divulgações de custódia de ETFs ou reservas corporativas. Se produtos semelhantes forem lançados ao longo dos próximos dois ou três trimestres, mas ninguém incluir esse ponto nas auditorias públicas, é sinal de que as instituições não compram essa ideia.
Na sua opinião, o verdadeiro ponto de risco da custódia está no caminho da assinatura ou na etapa de “quem tem autoridade para emitir instruções”?
#TendênciasDoMercado