


Principais destaques
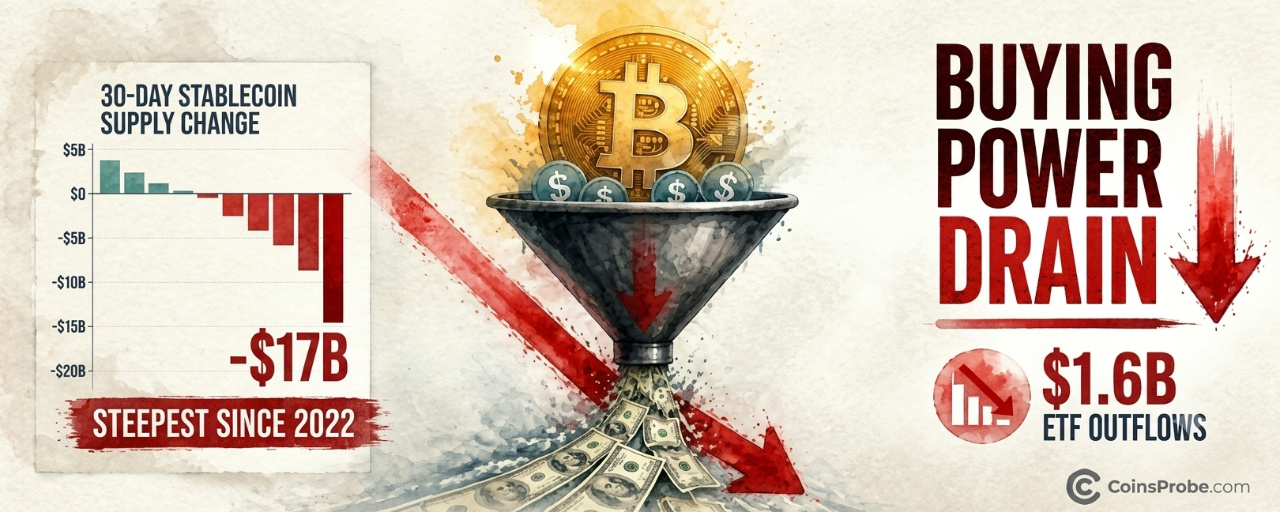
A oferta de stablecoins caiu cerca de US$ 17 bilhões em 30 dias — a maior contração mensal desde junho de 2022, segundo a Glassnode
A capitalização de mercado da Tether caiu sozinha cerca de US$ 6,6 bilhões em 60 dias, confirmando uma onda ampla de resgates entre as principais stablecoins
Os ETFs spot de Bitcoin dos EUA registraram cerca de US$ 1,6 bilhão em saídas líquidas ao longo de 20 sessões, agravando simultaneamente a drenagem de liquidez das stablecoins
Glassnode: "Para que haja um mercado de alta, o capital precisa entrar no ecossistema, não sair dele"
A oferta de stablecoins encolheu acentuadamente nos últimos 30 dias — e a dimensão dessa queda é um alerta direto sobre as condições de liquidez do mercado cripto no curto prazo. A Glassnode, uma das plataformas de dados on-chain mais acompanhadas do setor, informa que a oferta de stablecoins caiu cerca de US$ 17 bilhões no último mês, a maior contração mensal desde o mercado de baixa de 2022. A implicação é estrutural: quando a oferta de stablecoins diminui, a liquidez imediata em dólares disponível para financiar compras de criptoativos também diminui.
A interpretação dos dados feita pela Glassnode é inequívoca. Segundo a nota publicada pela empresa, quando os detentores convertem stablecoins de volta em moeda fiduciária, em vez de migrar para Bitcoin ou outros criptoativos, eles drenam o poder de compra do ecossistema. A plataforma afirma diretamente: “Para que haja um mercado de alta, o capital precisa entrar, não sair do ecossistema.” Não se trata de uma observação cautelosa — é uma conclusão categórica sobre a condição prévia para uma alta sustentada.
O que a contração de US$ 17 bilhões realmente significa
O número de oferta de stablecoins citado pela Glassnode — US$ 17 bilhões em saídas em 30 dias — representa a maior contração em um único mês desde que o colapso da Terra, em junho de 2022, provocou resgates em massa em todo o mercado de stablecoins. Para contextualizar, o evento de junho de 2022 foi catastrófico: Terra/LUNA implodiu, a UST perdeu sua paridade e cerca de US$ 40 bilhões em valor de mercado desapareceram em poucos dias, levando consigo uma quantidade significativa de liquidez em stablecoins. O fato de essa retração atual se aproximar de uma taxa de contração comparável — sem um evento equivalente de cisne negro — torna-a estruturalmente relevante.
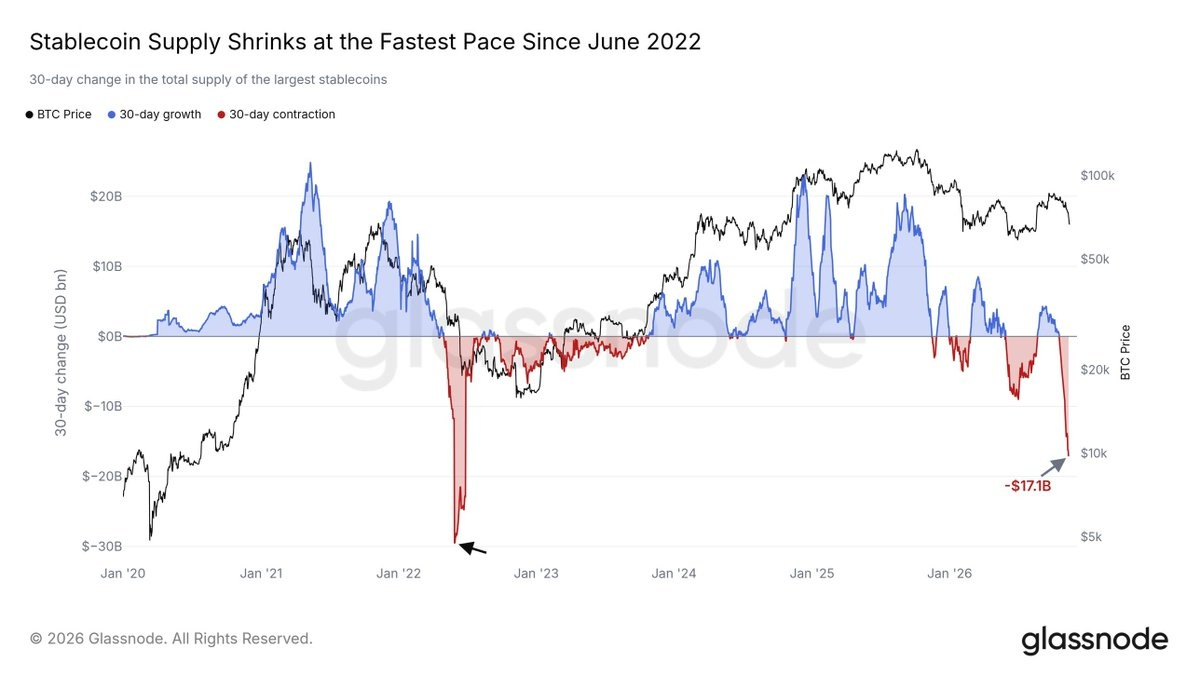
A oferta de stablecoins cai US$ 17 bilhões — a contração mais acentuada desde | Fonte: @glassnode (Telegram)
Segundo relatos, a capitalização de mercado da Tether, por si só, caiu aproximadamente US$ 6,6 bilhões em um período de 60 dias, confirmando que a contração não se limita a stablecoins menores ou algorítmicas. Trata-se de uma atividade de resgate generalizada. Pesquisas que acompanham os dados situam o número de 30 dias em aproximadamente US$ 14,2 bilhões, segundo algumas medições, enquanto o valor de US$ 17 bilhões representa o limite superior das estimativas divulgadas. Independentemente do valor considerado, a conclusão quanto à direção é a mesma: a oferta de stablecoins caiu para menos de aproximadamente US$ 280 bilhões–US$ 291 bilhões, deixando o ecossistema com significativamente menos capital de reserva do que tinha há um mês.
O mecanismo é importante aqui. As stablecoins funcionam como o sistema interno de dólares do mercado cripto — são o principal meio pelo qual participantes institucionais e de varejo mantêm dólares enquanto permanecem posicionados para migrar para ativos de risco. Quando os detentores resgatam stablecoins por moeda fiduciária, esses dólares saem completamente do ecossistema cripto. Não ficam em uma carteira à espera de voltar. Isso é categoricamente diferente, por exemplo, de Bitcoin que passa de uma corretora para armazenamento a frio, caso em que o ativo permanece dentro do sistema. O resgate de uma stablecoin é uma saída. Por isso, a Glassnode caracteriza a contração como uma drenagem do poder de compra, e não como uma realocação neutra de capital. Essa dinâmica está diretamente ligada às preocupações mais amplas com a liquidez das stablecoins, que vêm se acumulando há meses.
O contexto da demanda: saídas de ETFs reforçam o sinal
A contração das stablecoins não ocorre isoladamente. Ela acontece junto com uma deterioração mensurável da demanda institucional por meio dos ETFs de Bitcoin à vista. Os ETFs de Bitcoin à vista dos EUA registraram aproximadamente US$ 1,6 bilhão em saídas líquidas ao longo de 20 sessões de negociação, incluindo seis dias consecutivos de retiradas. Isso não é uma rotação — é uma pressão vendedora institucional sustentada que atinge o mercado ao mesmo tempo que a drenagem da liquidez em stablecoins.
Em conjunto, esses dois dados descrevem a mesma condição subjacente por ângulos diferentes: o capital está saindo do ecossistema cripto, não entrando nele. As saídas dos ETFs representam uma saída institucional. Os resgates de stablecoins representam uma saída do varejo e do mercado em geral. Quando ambos seguem a mesma direção ao mesmo tempo, fica mais difícil descartar o sinal combinado como mero ruído.
Isso também contextualiza o panorama macroeconômico mais amplo. O crescimento do M2 global estagnou em US$ 138 trilhões, eliminando o impulso favorável que a expansão da liquidez costuma oferecer a ativos de risco, incluindo o Bitcoin. Uma base de stablecoins em contração, em um ambiente de liquidez global estagnada, é um fator contrário que se acumula, não um fenômeno isolado.
O que isso é — e o que não é
A contração da oferta de stablecoins é um indicador de liquidez. Ela mede o estoque disponível de capital imediatamente mobilizável dentro do ecossistema cripto. Não é uma previsão de preço e não confirma que todo dólar resgatado tenha saído permanentemente dos mercados cripto. Parte dos resgates pode refletir rebalanceamento sazonal de portfólios, captação de dinheiro para pagar impostos ou gestão de risco antes de eventos macroeconômicos — fluxos que podem se reverter.
O que os dados confirmam com certeza é que o poder de compra marginal diminuiu. O conjunto de capital disponível para absorver a pressão vendedora em BTC e nos mercados cripto em geral é menor hoje do que era há 30 dias. Quando a demanda já está fraca — como sugerem os dados de saída dos ETFs —, uma redução simultânea da liquidez disponível para compras elimina um dos suportes estruturais que historicamente amorteceram as retrações do mercado cripto. O colapso dos indicadores de demanda por Bitcoin, documentado separadamente, reforça a mesma conclusão pelos dados on-chain.
O indicador a acompanhar é a recuperação da oferta de stablecoins. Uma reversão sustentada — com a capitalização de mercado das stablecoins crescendo mês a mês — sinalizaria que o capital está voltando ao ecossistema e que a base de liquidez para uma nova alta está se reconstruindo. Até que essa inflexão apareça nos dados, a condição estrutural descrita pela Glassnode permanece: o capital está saindo, não entrando, e os mercados de alta exigem o contrário.
Acompanhe a tendência da oferta de stablecoins em 30 dias como indicador definitivo, em tempo real, de que o piso de liquidez do mercado cripto está se estabilizando ou continua a se deteriorar.
Aviso: As opiniões e análises apresentadas neste artigo têm finalidade meramente informativa e refletem a perspectiva do autor; não constituem aconselhamento financeiro. Os padrões técnicos e indicadores discutidos estão sujeitos à volatilidade do mercado e podem ou não produzir os resultados esperados. Recomenda-se que os investidores tenham cautela, realizem pesquisas independentes e tomem decisões compatíveis com sua tolerância individual ao risco.