
E este caso não tem nada a ver com os negócios de Jensen Huang.
Segundo uma reportagem do Wall Street Journal, a Nvidia estava oferecendo bilhões em garantias financeiras a empresas de IA que não tinham condições de pagar por seus chips, para que pudessem continuar comprando-os.
Alguns desses acordos estavam sendo promovidos pelo próprio genro de Jensen, Nico Caprez, que se tornou vice-presidente em janeiro. Sua equipe dizia a pequenas empresas de computação em nuvem e construtoras de centros de dados que a Nvidia poderia organizar apoio de crédito para elas em poucas semanas.
O objetivo era simples: transformá-los em compradores de longo prazo de GPUs da Nvidia.
E o tamanho dos compromissos da Nvidia disparou. O próprio documento divulgado pela empresa mostra US$ 530 BILHÕES em compromissos e garantias, ante US$ 184 bilhões apenas um trimestre antes.
Dentro da empresa, a diretora financeira Colette Kress levantava preocupações. Ela perguntava repetidamente como essas garantias eram precificadas e o que a Nvidia realmente recebia em troca.
Em uma reunião em agosto, Jensen a interrompeu e a chamou de "um cervo diante dos faróis".
Ela também foi quem reduziu de US$ 250 bilhões para US$ 105 bilhões a garantia da Nvidia para o data center da OpenAI em Ohio.
Agora Jensen se foi, e a diretora financeira que questionava esses acordos está no comando da Nvidia.
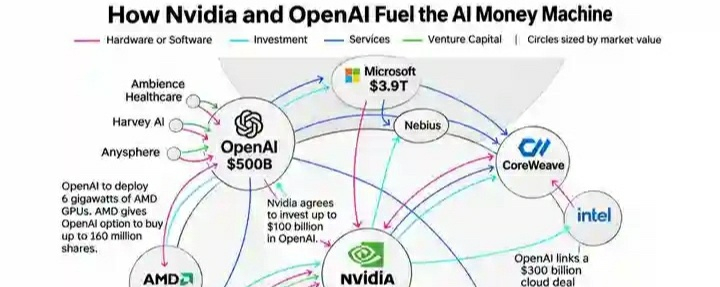
Para entender por que isso é tão importante, é preciso entender o ciclo de financiamento da IA.
Funciona assim:
1. A Nvidia investe dinheiro em uma empresa de IA ou garante seus empréstimos e contratos de leasing.
2. A empresa usa o dinheiro e o crédito para construir um data center.
3. O data center é equipado com GPUs da Nvidia.
4. A Nvidia contabiliza essas vendas de GPUs como receita.
5. Se a empresa não conseguir alugar toda a sua capacidade computacional, a Nvidia concorda em comprar a parte não utilizada.
ASSIM, A NVIDIA É A INVESTIDORA, A CREDORA, A FORNECEDORA E A CLIENTE DE RESERVA — TUDO NO MESMO ACORDO.
O dinheiro sai da Nvidia e volta para a Nvidia na forma de vendas.
A CoreWeave é o exemplo mais claro. A Nvidia tem participação na empresa, vende chips para ela e concordou em comprar até US$ 6,3 bilhões de sua capacidade de computação não utilizada até 2032.
A OpenAI é o maior caso. A Nvidia está garantindo até US$ 105 bilhões para o data center da empresa em Ohio, fornecendo todos os chips usados nele e investiu US$ 1,5 bilhão na empresa que o está construindo.
O próprio documento divulgado pela Nvidia referente ao trimestre encerrado em 26 de julho mostra onde o dinheiro está comprometido:
• Compromissos de fornecimento de memória e wafers de chips: US$ 279 BILHÕES, ante US$ 119 bilhões.
• Garantia para o data center da OpenAI em Ohio: até US$ 105 BILHÕES.
• Acordos para comprar capacidade de nuvem não utilizada de neoclouds: US$ 36 BILHÕES.
Passivos efetivos da Nvidia em seu balanço patrimonial: US$ 91 BILHÕES.
Isso significa que os compromissos fora do balanço são quase seis vezes maiores que as dívidas registradas nele.
A Nvidia só perde esse dinheiro se algo der errado. Uma garantia só custa algo à Nvidia se um cliente não puder pagar.
Mas é aqui que a situação fica desconfortável.
O WSJ diz que o próprio Jensen começou a entrar em pânico. Ele alertou os executivos de que as maiores empresas de nuvem estavam migrando para seus próprios chips para depender menos da Nvidia.
Ao mesmo tempo, os wafers e a memória que a Nvidia havia se comprometido a comprar vinham em sua direção como uma "avalanche".
Assim, os maiores clientes tentavam sair, a Nvidia estava comprometida a comprar enormes quantidades de componentes, e os clientes menores eram mantidos à tona com o crédito da Nvidia.
E as coisas já começavam a desmoronar:
• A Nvidia suspendeu alguns de seus acordos de financiamento em agosto.
• Quase metade dos US$ 80 bilhões em títulos de dívida de data centers emitidos neste ano recebeu classificação de alto risco.
• As ações das neoclouds despencaram nesta semana, com a Nebius caindo mais de 20% e a CoreWeave, 17% em seu pior momento.
• A OpenAI captou menos do que queria, com uma avaliação mais baixa.
E agora é Kress quem decide se isso vai continuar.
Se ela recuar no financiamento, as empresas que dependiam do dinheiro da Nvidia terão que tomar empréstimos em outro lugar, em um mercado de dívida que já está apreensivo.
Se não conseguirem, vão parar de comprar chips.
E, se pararem de comprar chips, a receita da Nvidia cai.
Esse é o risco de um ciclo. Ele funciona perfeitamente enquanto o dinheiro continua fluindo, mas causa prejuízos quando o fluxo se inverte.