
🌍 Boletim semanal do Tio|09.11—13.11
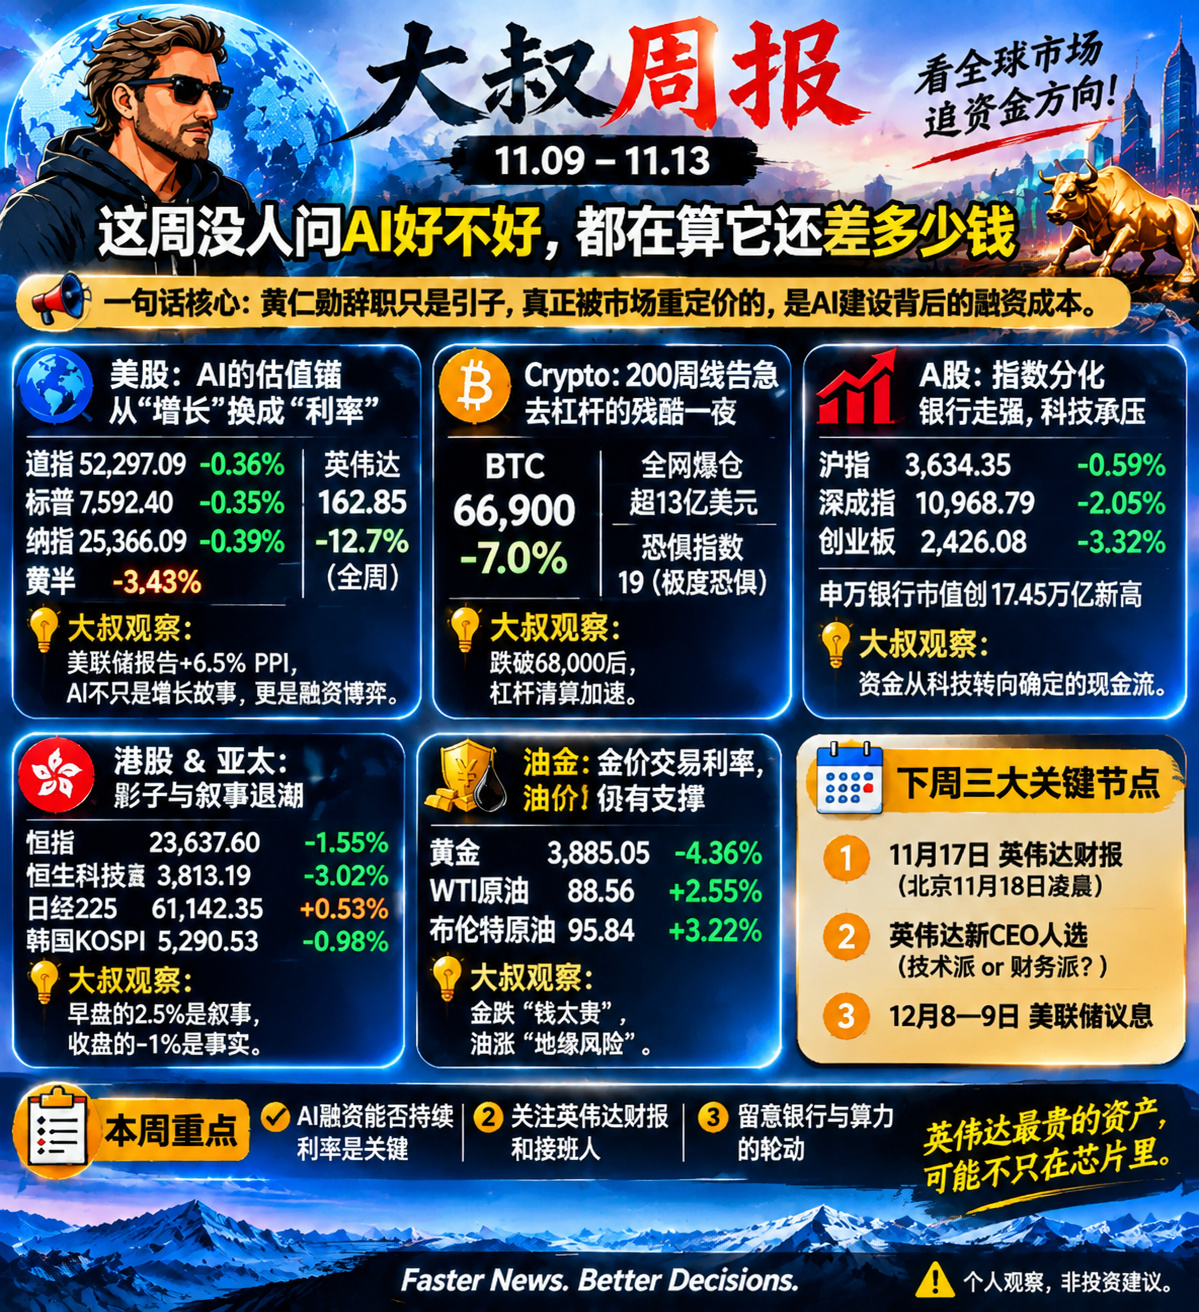
Em uma frase: a demissão de Jensen Huang é apenas o estopim; o que o mercado está reavaliando de verdade são os custos de financiamento por trás da construção da IA, os compromissos de capital e quem tem capacidade para continuar mobilizando recursos.
▍Ações dos EUA: o parâmetro de avaliação da IA começa a mudar do crescimento para o custo do financiamento
Nesta semana, as ações dos EUA seguiram uma trajetória de grandes contrastes.
No início da semana, o capital migrou da Nvidia para empresas de chips como AMD e Broadcom, e o setor de semicondutores chegou a mostrar forte desempenho. Na sexta-feira, porém, o índice de semicondutores da Filadélfia caiu 3,43% em um único dia; as ações da AMD recuaram 8,75%, as da Broadcom, 4,76%, e as da Nvidia fecharam a US$ 162,85.
Mas atenção: o índice de semicondutores ainda subiu cerca de 8,1% na semana, enquanto a Nvidia caiu cerca de 12,7%. Isso não significa que toda a cadeia de valor da IA esteja desmoronando. Primeiro, os investidores passaram da Nvidia para outras empresas de chips; depois, começaram a reavaliar os riscos de toda a negociação ligada à infraestrutura de IA.
O que realmente merece atenção é o Relatório semestral de estabilidade financeira do Fed.
O relatório mostra que os riscos relacionados à IA se tornaram a principal preocupação dos participantes do mercado financeiro: 87% dos entrevistados os apontaram como um risco importante, acima dos 50% registrados em maio. Até outubro, as emissões de financiamento relacionadas a data centers e computação avançada chegaram a 680 bilhões de dólares, cerca de um terço das emissões de dívida de empresas não financeiras com grau de investimento. O relatório também alertou que os compromissos relacionados, incluindo dívidas, garantias e arrendamentos futuros, podem ultrapassar 3 trilhões de dólares.
Enquanto isso, o PPI dos EUA subiu 6,5% em relação ao ano anterior em outubro, a maior alta desde novembro de 2022. Susan Collins, presidente do Fed de Boston, também afirmou que será necessário apertar ainda mais a política monetária em breve.
Observação do Tio:
A demanda por IA não desapareceu de repente, mas o custo de financiar sua expansão está se tornando mais importante.
Antes, o mercado perguntava apenas: quantos chips a Nvidia consegue vender?
Agora também precisa perguntar: quanto as empresas de computação em nuvem podem investir? Os data centers conseguirão continuar obtendo financiamento? Se os juros continuarem subindo, quem arcará com os custos cada vez maiores da expansão?
A IA não é apenas uma história de crescimento; é também uma maratona de resistência de capital.
▍Cripto: média móvel de 200 semanas em risco, desalavancagem começa a se concentrar
O BTC caiu de cerca de 75 mil dólares no início da semana e, na sexta-feira, chegou a recuar para perto de 67,5 mil dólares. Durante o pregão, ficou abaixo da média móvel de 200 semanas, em torno de 68 mil dólares, atingindo o nível mais baixo desde agosto.
Por volta de sexta-feira, o volume de liquidações em todo o mercado nas últimas 24 horas ultrapassou 1,3 bilhão de dólares, em sua maioria de posições compradas. O índice de medo e ganância caiu para a zona de medo extremo.
Mais importante, o índice do dólar subiu acima de 103 e os rendimentos dos títulos do Tesouro americano avançaram, levando o mercado a voltar a considerar a possibilidade de uma alta dos juros em dezembro. Ao mesmo tempo, os ETFs spot de bitcoin dos EUA registraram saídas líquidas de recursos por vários dias consecutivos.
Observação do Tio:
Esta queda não se deve apenas ao pânico; liquidez, expectativas de juros e posições alavancadas estão sob pressão ao mesmo tempo.
Depois que o BTC caiu abaixo de 70 mil dólares, a perda de níveis técnicos desencadeou liquidações em cadeia; as saídas contínuas dos ETFs também enfraqueceram as compras no mercado à vista.
A questão no mercado cripto não é se existe uma narrativa de longo prazo, mas quanto capital de curto prazo ainda está disposto a absorver as vendas após a desalavancagem.
A região próxima à média móvel de 200 semanas é a mais importante de acompanhar agora, mas não há garantia de que seja o fundo do mercado.
▍Ações A: índices divergentes, bancos em alta e tecnologia sob pressão
O índice de Xangai caiu 0,41% na semana, e o componente de Shenzhen recuou cerca de 1,85%. Mas a composição por trás dos índices merece mais atenção do que as quedas aparentes.
Em 13 de novembro, o ChiNext caiu 3,32% em um único dia, e o Índice Composto STAR recuou 2,74%; os fluxos líquidos de saída de investidores institucionais do setor eletrônico chegaram a cerca de 21,4 bilhões de yuans, e os setores de telecomunicações, componentes eletrônicos e semicondutores ficaram todos sob pressão.
Em contrapartida, o valor de mercado total do índice bancário Shenwan subiu para 17,45 trilhões de yuans em 13 de novembro, atingindo um recorde histórico.
Observação do Tio:
Não se trata simplesmente de “todo o dinheiro da tecnologia migrando para os bancos”; a disposição do mercado para assumir riscos está claramente se dividindo.
De um lado, a cadeia de hardware da IA precisa continuar recebendo investimentos de capital, enquanto a concretização dos lucros e as avaliações enfrentam exigências maiores; de outro, as ações dos bancos atraem mais atenção graças aos dividendos e à relativa estabilidade do fluxo de caixa.
As ações de tecnologia precisam provar seu crescimento futuro; as ações dos bancos oferecem retornos visíveis no presente.
O mercado não se recusa a comprar crescimento; está começando a exigir um caminho mais claro para que ele se concretize.
▍Hong Kong & Ásia-Pacífico: prêmio da tecnologia perde força, e o mercado começa a distinguir força real de aparente
Hong Kong:
O Hang Seng caiu cerca de 3,45% na semana, e o Hang Seng Tech recuou cerca de 6,50%. Em 13 de novembro, o Hang Seng fechou em 23.637,60 pontos, e o Hang Seng Tech, em 3.813,19 pontos.
Na sexta-feira, os fluxos líquidos de compra de investidores do continente para Hong Kong foram de cerca de 2,33 bilhões de dólares de Hong Kong, mas a correção das ações de tecnologia continuou acentuada.
As compras vindas do continente mostram que há investidores absorvendo as vendas, mas não significam que toda a pressão vendedora tenha sido neutralizada.
Ásia-Pacífico:
O Nikkei 225 do Japão subiu cerca de 6,46% na semana e avançou mais 0,53% na sexta-feira, fechando em 61.142,35 pontos.
O KOSPI da Coreia do Sul caiu 0,98% na sexta-feira, mas ainda acumulou alta de cerca de 4,56% na semana. Na quinta-feira, o mercado sul-coreano chegou a subir com força durante o pregão, mas depois recuou, mostrando que a narrativa de curto prazo ainda não se traduziu totalmente em compras sustentadas.
Observação do Tio:
Mesmo dentro da cadeia de valor da IA, o mercado começa a distinguir quem tem pedidos reais, quem consegue manter a lucratividade e quem depende apenas do sentimento do mercado para obter um prêmio de valuation.
Uma cadeia de valor inteira não perde todo o seu valor porque um CEO sai; mas os prêmios que antes eram avaliados em conjunto estão sendo separados e recalculados.
▍Petróleo e ouro: dólar e juros voltam a comandar a formação de preços
Ouro: caiu cerca de 4,4% nesta semana, encerrando-a abaixo dos 3.900 dólares. Dados de inflação mais fortes nos EUA, a valorização do dólar e a alta dos rendimentos dos títulos do Tesouro americano pressionaram significativamente o ouro. Isso não significa que o ouro tenha perdido sua função de proteção; no curto prazo, porém, seu preço está mais condicionado às taxas de juros reais e ao dólar.
Petróleo: na sexta-feira, o WTI fechou a 88,56 dólares, e o Brent, a 95,84 dólares. Os preços do petróleo continuam relativamente elevados, enquanto o prêmio de risco geopolítico e as expectativas de oferta e demanda seguem em disputa.
Observação do Tio:
A mudança mais evidente desta semana foi o retorno dos juros ao centro da formação de preços.
Os juros afetam a avaliação das ações de tecnologia e o custo de manter ouro, além de influenciarem o financiamento das empresas e o espaço para alavancagem de ativos de risco.
Quando as expectativas de juros voltam a apontar para um aperto, todos os ativos que dependem do crescimento futuro precisam ter suas contas refeitas.
▍Três eventos importantes na próxima semana
① 17 de novembro | Resultados da Nvidia
Os resultados serão divulgados na manhã de 18 de novembro, horário de Pequim.
Este será o primeiro relatório de resultados desde a saída de Jensen Huang. Além da receita e dos lucros, vale prestar atenção à carteira de pedidos, às projeções para o próximo trimestre, aos investimentos de capital dos clientes e às explicações da administração sobre a cadeia de suprimentos e os acordos de financiamento.
Não olhe apenas para os números do trimestre; veja se o financiamento da expansão da IA ainda pode continuar crescendo.
② Escolha do novo CEO da Nvidia
O mercado já está de olho nas capacidades de quem assumirá o comando. Foi noticiado que Rene Haas, CEO da Arm, é um dos possíveis candidatos contatados pelo conselho, mas a escolha oficial ainda não foi definida.
O que realmente importa não é quem assumirá, mas se a nova administração conseguirá manter as relações com os clientes, a colaboração no setor e a capacidade de organizar o ecossistema.
③ 8–9 de dezembro | Reunião de política monetária do Fed
O PPI de outubro subiu 6,5% em relação ao ano anterior, os rendimentos dos títulos do Tesouro americano avançaram e as expectativas do mercado para a política de dezembro mudaram significativamente.
Se os juros continuarem subindo, as avaliações das ações de tecnologia, o ouro e os criptoativos serão afetados.
💎 Opinião do Tio
À primeira vista, o assunto da semana foi a saída de uma pessoa; por trás disso, o que realmente mudou foram três coisas:
1. O parâmetro de avaliação mudou.
A IA já não é avaliada apenas pelo ritmo de crescimento. O volume de financiamento relacionado, de 680 bilhões de dólares, junto com compromissos ainda maiores de dívida, garantias e arrendamentos, levou o mercado a prestar atenção às fontes de financiamento e à capacidade de pagamento da expansão da IA.
Não há nada de assustador em tomar empréstimos para construir; o problema é quando os custos de financiamento sobem e a receita futura demora demais para se concretizar.
2. O prêmio de liderança começa a ser recalculado.
O Goldman Sachs reduziu o preço-alvo da Nvidia de 300 para 220 dólares, mantendo a recomendação de compra. Essa diferença de 80 dólares não é uma avaliação formal do valor pessoal de Jensen Huang, mas um reajuste do mercado diante das incertezas sobre a mudança de liderança e os múltiplos de avaliação.
A competitividade da Nvidia não está apenas nos chips, mas também nas relações com clientes, no ecossistema de software e na capacidade de organizar a cadeia de valor do setor.
3. Os investidores estão mais exigentes quanto à qualidade do crescimento.
As ações americanas voltaram a se dividir entre as empresas de chips, o setor bancário das ações A chinesas atingiu um recorde de valor de mercado, as ações de tecnologia de Hong Kong ficaram sob pressão e o BTC passou por liquidações em massa de posições alavancadas.
Isso não significa que os investidores globais tenham migrado em bloco para o fluxo de caixa; significa que o mercado começa a exigir que os ativos de alta avaliação provem que o crescimento pode se concretizar, o financiamento pode continuar e o fluxo de caixa pode acompanhar.
Na próxima semana, não se concentre apenas nos resultados que a Nvidia apresentará; observe também se ela conseguirá provar que, mesmo sem Jensen Huang, a cadeia de valor da IA ainda é capaz de mobilizar capital, clientes e pedidos de forma contínua.
A história da IA ainda não acabou, mas o mercado já não está disposto a pagar apenas por uma história.
As posições que você mantém esta semana são sustentadas por uma história ou protegidas pelo fluxo de caixa?
Acompanhe os mercados globais e siga o fluxo do dinheiro. Notícias mais rápidas. Decisões melhores.
Opinião pessoal, não constitui recomendação de investimento.