
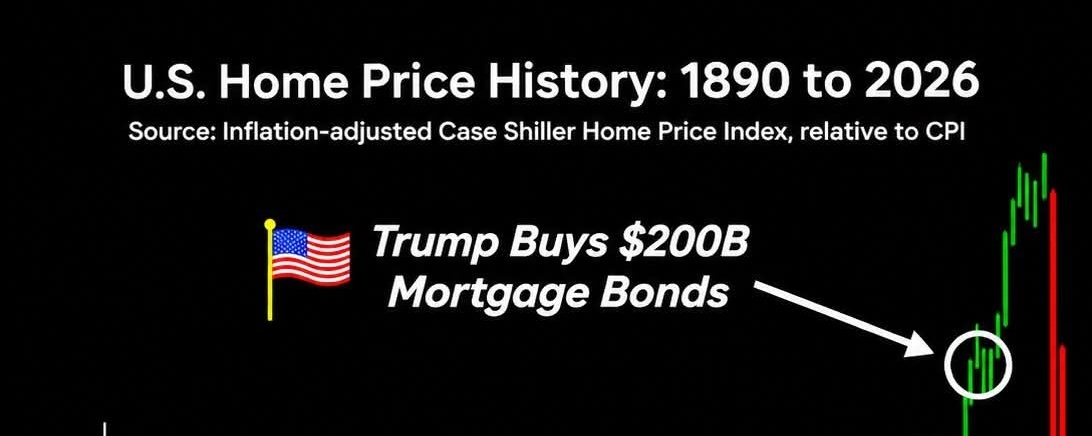

A MEDIDA DE US$ 200 BILHÕES PARA O SETOR HABITACIONAL TEM UMA HISTÓRIA MUITO MAIOR POR TRÁS.
Vamos ver o que está realmente acontecendo no mercado imobiliário dos Estados Unidos.
Em janeiro de 2026, o presidente Trump orientou a Fannie Mae e a Freddie Mac a comprar US$ 200 bilhões em títulos lastreados em hipotecas.
O objetivo era simples.
Aumentar a demanda por títulos hipotecários.
Elevar os preços desses títulos.
Reduzir os rendimentos dos títulos hipotecários.
E, com sorte, reduzir as taxas de juros pagas pelos americanos ao comprar uma casa.
Mas é aqui que as coisas ficam complicadas.
As taxas de hipoteca não são determinadas apenas pelo Federal Reserve.
Eles são influenciados pelos rendimentos dos títulos do Tesouro, pelos preços dos títulos hipotecários, pela demanda dos investidores, pelas expectativas de inflação e pelo diferencial entre os títulos do Tesouro e os títulos lastreados em hipotecas.
Quando grandes compradores entram no mercado de títulos hipotecários, podem influenciar essa equação.
Mas não podem controlar todos os seus componentes.
E os dados mais recentes sobre o mercado imobiliário mostram por que isso importa.
Em 12 de novembro, a taxa média de uma hipoteca de taxa fixa com prazo de 30 anos ainda era de 7,11%.
Esse valor é inferior aos 7,18% da semana anterior, mas consideravelmente superior aos 6,24% registrados um ano antes.
Enquanto isso, as vendas de imóveis usados em outubro caíram 8,8% em comparação com o mesmo mês do ano passado.
O ritmo anual de vendas caiu para aproximadamente 3,75 milhões de imóveis.
Esse é o nível mais baixo desde agosto de 2010.
Pense no que esses números estão nos dizendo.
Milhões de potenciais compradores estão lidando com financiamentos caros.
Muitos proprietários atuais hesitam em vender porque não querem abrir mão das taxas hipotecárias muito mais baixas que conseguiram anos atrás.
E os compradores ainda enfrentam imóveis caros.
Isso cria uma situação difícil.
Taxas hipotecárias mais baixas poderiam atrair mais compradores de volta ao mercado.
Mas, se a oferta de moradias não aumentar junto com a demanda, um maior poder de compra também pode pressionar os preços dos imóveis para cima.
Em outras palavras, baratear as hipotecas não torna automaticamente as casas mais acessíveis.
Há outro aspecto dessa estratégia de US$ 200 bilhões que merece atenção.
A Fannie Mae e a Freddie Mac não são o Federal Reserve.
São empresas patrocinadas pelo governo, com balanços próprios, limites de investimento e riscos financeiros.
As compras delas não são o mesmo que o Fed criar dinheiro e lançar um novo programa de flexibilização quantitativa.
E não se deve confundir o total de US$ 200 bilhões com dinheiro já gasto.
A implementação tem sido gradual, e não uma injeção imediata de US$ 200 bilhões.
Então, por que os investidores deveriam prestar atenção?
Porque os títulos lastreados em hipotecas conectam o mercado imobiliário ao sistema financeiro mais amplo.
Os preços e rendimentos desses títulos influenciam o financiamento hipotecário.
As mudanças nas taxas de juros podem afetar bancos, credores hipotecários, construtoras e empresas ligadas ao setor imobiliário.
Os mercados de títulos do Tesouro também são importantes, porque as taxas das hipotecas estão estreitamente ligadas aos custos de empréstimos de longo prazo.
Mas não suponha que uma política habitacional determine automaticamente o que acontecerá em seguida com as ações, o ouro ou o Bitcoin.
Esses mercados reagem a forças diferentes, mesmo quando as taxas de juros e a liquidez os conectam.
E aqui está o maior problema que vejo em todo esse debate.
Os Estados Unidos não têm um problema de acessibilidade à moradia que possa ser resolvido apenas com financiamentos mais baratos.
O país também enfrenta problemas relacionados aos preços dos imóveis, à oferta de moradias, aos custos de construção e à diferença entre a renda das famílias e o custo de ter uma casa própria.
Se os formuladores de políticas reduzirem os custos dos empréstimos sem enfrentar esses problemas mais profundos, poderão diminuir as prestações mensais, mas deixar praticamente intocado o desafio fundamental da acessibilidade à moradia.
Essa é a diferença entre baratear as hipotecas e tornar a moradia realmente acessível.
TAXAS MAIS BAIXAS PODEM AJUDAR OS COMPRADORES. ELAS NÃO CONSTROEM MAIS CASAS.