Contratos pré-listagem da Anthropic: arbitragem não é sobre diferença de preço — é sobre entender o risco de conversão
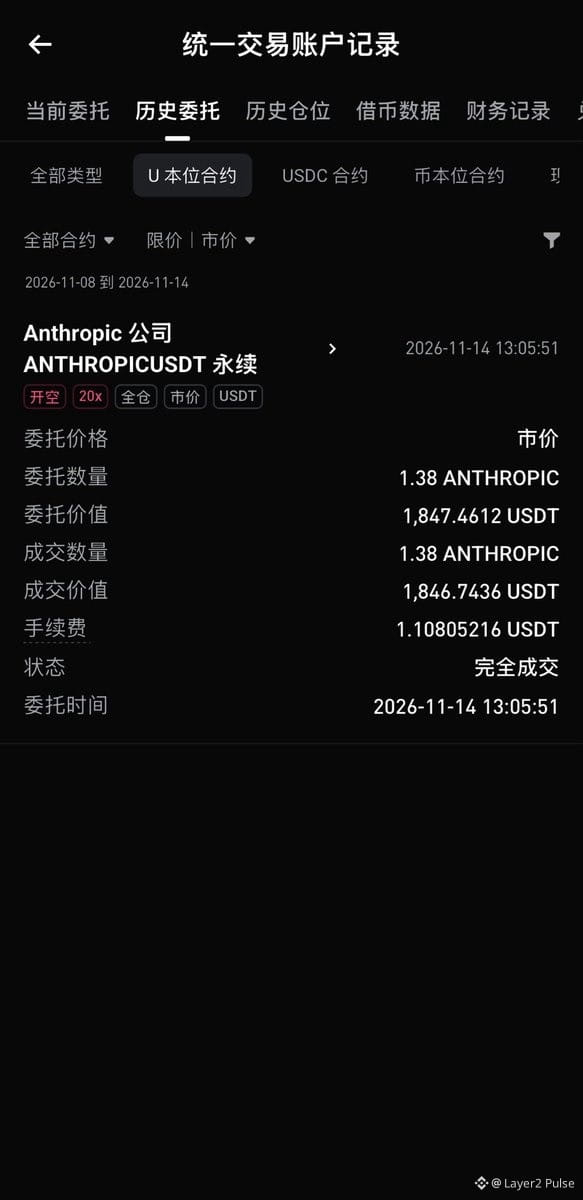
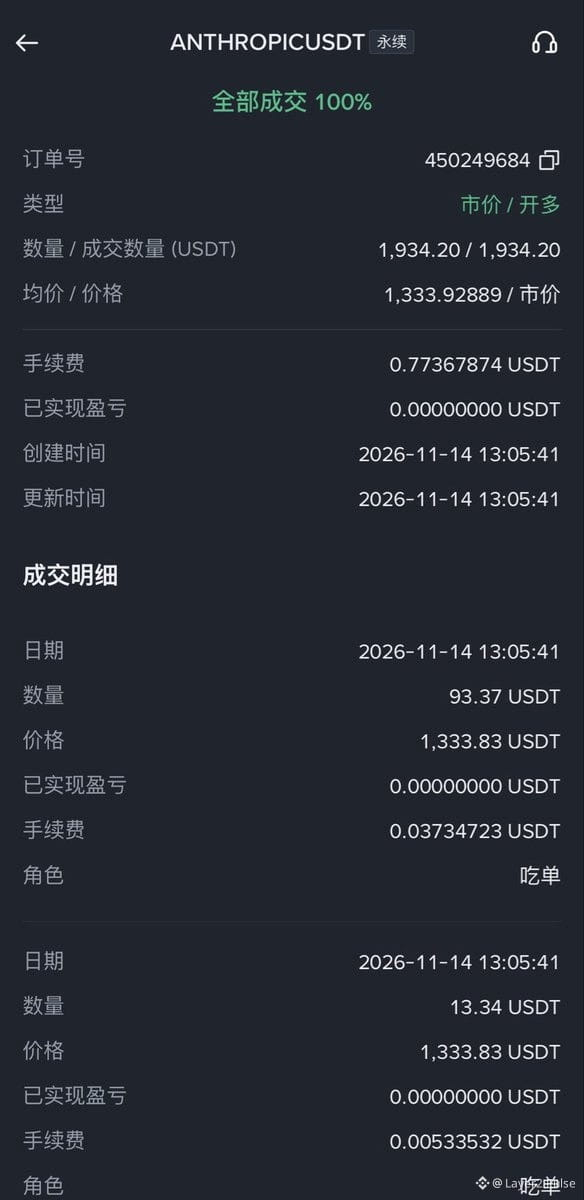
Acabei de entrar em uma operação de arbitragem entre exchanges com a Anthropic. Long em um lado, short no outro. A maioria dos traders especulativos só olha para o spread, tentando lucrar com a arbitragem, completamente alheia à maior armadilha: a conversão das ações na listagem.
Segundo o S-1/A mais recente da SEC: a Anthropic será listada com um total de 130.87B de ações. Os contratos atuais pré-mercado? Precificados com base na suposição de 1B de ações. Quando a listagem acontecer (prevista para 18 de novembro; a conversão começa 1-2 dias antes), as plataformas recalcularão: 1 contrato antigo será dividido em ~13.09 contratos novos. O preço por contrato cairá proporcionalmente. Em teoria, o valor nominal da posição permanece igual.
É aqui que as pessoas são liquidadas:
Durante a conversão, as exchanges suspendem as negociações. TODAS as ordens — ordens limitadas, TP/SL e ordens condicionais — são canceladas. Não há restauração automática.
No momento, estou fazendo hedge nas duas direções. Minhas ordens de proteção? Desaparecem quando a conversão acontece. Os traders definem TP/SL uma vez e esquecem, supondo que o sistema manterá as configurações. A conversão apaga tudo. Se a margem de segurança estiver apertada, quando as negociações forem retomadas e o preço se mover com força em uma direção, pode ocorrer uma liquidação acidental. Não tem nada a ver com previsões direcionais — é puro risco operacional.
Três medidas práticas:
1. Marque estas datas: suspensão para conversão, retomada das negociações e listagem oficial em 18 de novembro. Não perca nenhuma.
2. Mantenha uma boa margem de segurança antes da conversão. Não use a alavancagem máxima. Você precisará de uma folga para a volatilidade após a conversão.
3. Redefina manualmente o TP/SL assim que as negociações forem retomadas. A memória do sistema = zero.
Observação extra: a proporção real de conversão pode variar entre as exchanges e ser diferente do cálculo de 13.09x. Para hedges entre plataformas como o meu, confirme que os valores nominais correspondem nos dois lados logo após a abertura. O alfa está à vista; o risco se esconde nas lacunas das regras. Proteja a posição primeiro, busque lucros depois.
Acabei de entrar em uma operação de arbitragem entre exchanges com a Anthropic. Long em um lado, short no outro. A maioria dos traders especulativos só olha para o spread, tentando lucrar com a arbitragem, completamente alheia à maior armadilha: a conversão das ações na listagem.
Segundo o S-1/A mais recente da SEC: a Anthropic será listada com um total de 130.87B de ações. Os contratos atuais pré-mercado? Precificados com base na suposição de 1B de ações. Quando a listagem acontecer (prevista para 18 de novembro; a conversão começa 1-2 dias antes), as plataformas recalcularão: 1 contrato antigo será dividido em ~13.09 contratos novos. O preço por contrato cairá proporcionalmente. Em teoria, o valor nominal da posição permanece igual.
É aqui que as pessoas são liquidadas:
Durante a conversão, as exchanges suspendem as negociações. TODAS as ordens — ordens limitadas, TP/SL e ordens condicionais — são canceladas. Não há restauração automática.
No momento, estou fazendo hedge nas duas direções. Minhas ordens de proteção? Desaparecem quando a conversão acontece. Os traders definem TP/SL uma vez e esquecem, supondo que o sistema manterá as configurações. A conversão apaga tudo. Se a margem de segurança estiver apertada, quando as negociações forem retomadas e o preço se mover com força em uma direção, pode ocorrer uma liquidação acidental. Não tem nada a ver com previsões direcionais — é puro risco operacional.
Três medidas práticas:
1. Marque estas datas: suspensão para conversão, retomada das negociações e listagem oficial em 18 de novembro. Não perca nenhuma.
2. Mantenha uma boa margem de segurança antes da conversão. Não use a alavancagem máxima. Você precisará de uma folga para a volatilidade após a conversão.
3. Redefina manualmente o TP/SL assim que as negociações forem retomadas. A memória do sistema = zero.
Observação extra: a proporção real de conversão pode variar entre as exchanges e ser diferente do cálculo de 13.09x. Para hedges entre plataformas como o meu, confirme que os valores nominais correspondem nos dois lados logo após a abertura. O alfa está à vista; o risco se esconde nas lacunas das regras. Proteja a posição primeiro, busque lucros depois.