2026.11.14 · Boletim de macroeconomia global
Principais linhas e orientação central da macroeconomia global de hoje
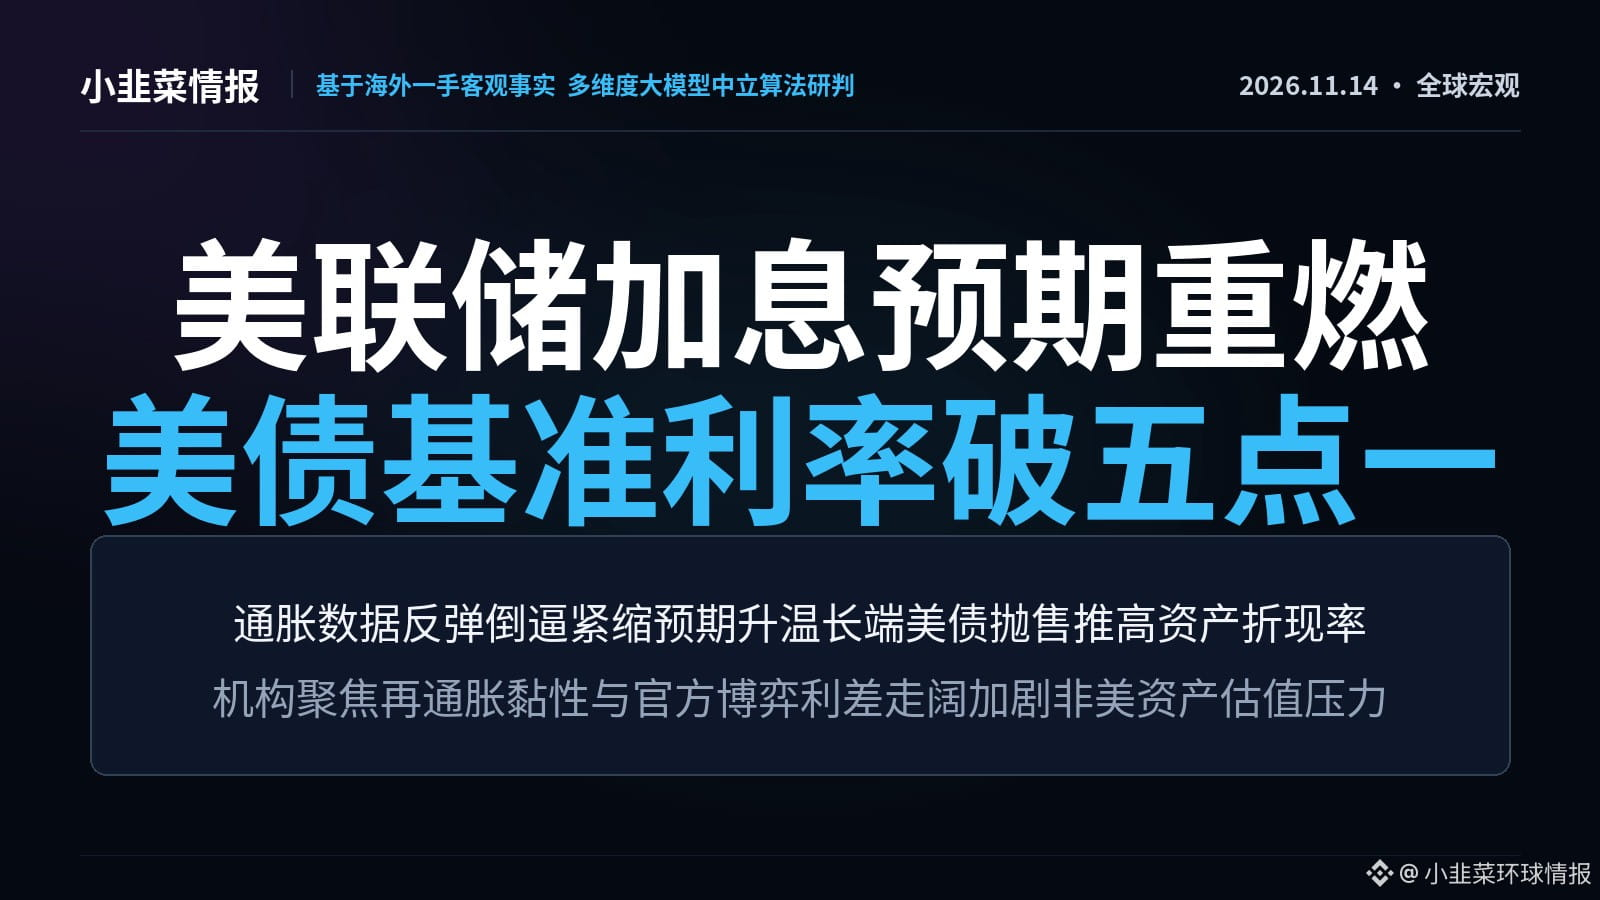
Dados de inflação dos EUA acima do esperado e uma série de declarações oficiais reverteram por completo as expectativas de flexibilização. As apostas em aumentos consecutivos dos juros reacenderam, provocando uma forte liquidação dos títulos do Tesouro americano de longo prazo. A alta do índice do dólar e a disparada das taxas de desconto estão remodelando por completo as referências de preços e a distribuição de liquidez nos mercados globais de ações, títulos, câmbio e commodities.
Principal frente de batalha de hoje: análise aprofundada
Rendimentos dos Treasuries acima de 5% e expectativas de aperto forçam a contração da liquidez global: o índice de preços ao produtor (PPI) dos EUA em outubro registrou a maior alta anual em quatro anos, enquanto vários dirigentes monetários fizeram declarações contundentes, praticamente confirmando uma alta de juros em dezembro e abrindo caminho para um ciclo de aperto contínuo no início do próximo ano. O rendimento dos Treasuries de 10 anos disparou 26 pontos-base em uma semana, ultrapassando 5,12% e registrando a maior onda de vendas semanal em 18 meses; o índice do dólar atingiu o maior nível em um ano e meio. 【Análise aprofundada】A disparada das taxas de desconto de longo prazo evidencia o conflito estrutural entre as pressões de reaquecer a inflação e a capacidade fiscal de suportá-las. Choques geopolíticos e barreiras tarifárias consolidaram a persistência da inflação, obrigando os bancos centrais a prolongar o aperto monetário; por outro lado, alertas de altos responsáveis fiscais contra aumentos excessivos dos juros refletem a disputa de interesses entre o peso do serviço da dívida e a contração monetária. Taxas sem risco acima de 5% reavaliaram as premissas de ampla liquidez, comprimindo continuamente as avaliações dos ativos de risco e impulsionando o retorno do capital global para ativos denominados em dólares no mercado americano.
Radar quantitativo de movimentos atípicos
• Oferta e demanda de petróleo e fatores geopolíticos: a produção diária de petróleo bruto do Iraque em outubro chegou a 4,6 milhões de barris, um recorde em cinco anos. Somada às expectativas de excedente de oferta, pressionou o WTI a testar o suporte anual de US$ 85; contudo, as perturbações no transporte marítimo pelo Estreito de Ormuz continuam sustentando o prêmio geopolítico da energia.
• Alerta de intervenção cambial: a valorização do dólar levou a cotação do dólar frente ao iene a se aproximar do nível de 160, e as autoridades japonesas voltaram a emitir alertas verbais de intervenção. O alargamento do diferencial de juros entre os EUA e o Japão aumenta a pressão sobre as moedas que não são o dólar, elevando significativamente os riscos relacionados à liquidez offshore e à disputa por proteção.
Mapa de disputas e indicadores de mercado
A persistência da inflação eleva as expectativas de alta dos juros -> impulsionando os rendimentos de longo prazo dos Treasuries e o dólar -> pressionando amplamente as ações de alta avaliação e intensificando a pressão sobre a liquidez das moedas que não são o dólar. Nas próximas 24 a 48 horas, as instituições estarão atentas à disputa em torno do rendimento dos Treasuries de 10 anos no patamar de 5,10%, aos sinais concretos de intervenção cambial quando o dólar frente ao iene se aproximar do nível redondo de 160 e ao suporte anual de US$ 85 para o petróleo WTI.
Aviso legal: este boletim limita-se a reunir e organizar informações públicas globais e dados objetivos de mercado das últimas 24 horas, bem como a apresentar inferências lógicas. Não constitui recomendação de investimento, oferta de compra ou venda, nem fundamento para operações. Os mercados envolvem riscos; tome decisões com cautela.
Principais linhas e orientação central da macroeconomia global de hoje
Dados de inflação dos EUA acima do esperado e uma série de declarações oficiais reverteram por completo as expectativas de flexibilização. As apostas em aumentos consecutivos dos juros reacenderam, provocando uma forte liquidação dos títulos do Tesouro americano de longo prazo. A alta do índice do dólar e a disparada das taxas de desconto estão remodelando por completo as referências de preços e a distribuição de liquidez nos mercados globais de ações, títulos, câmbio e commodities.
Principal frente de batalha de hoje: análise aprofundada
Rendimentos dos Treasuries acima de 5% e expectativas de aperto forçam a contração da liquidez global: o índice de preços ao produtor (PPI) dos EUA em outubro registrou a maior alta anual em quatro anos, enquanto vários dirigentes monetários fizeram declarações contundentes, praticamente confirmando uma alta de juros em dezembro e abrindo caminho para um ciclo de aperto contínuo no início do próximo ano. O rendimento dos Treasuries de 10 anos disparou 26 pontos-base em uma semana, ultrapassando 5,12% e registrando a maior onda de vendas semanal em 18 meses; o índice do dólar atingiu o maior nível em um ano e meio. 【Análise aprofundada】A disparada das taxas de desconto de longo prazo evidencia o conflito estrutural entre as pressões de reaquecer a inflação e a capacidade fiscal de suportá-las. Choques geopolíticos e barreiras tarifárias consolidaram a persistência da inflação, obrigando os bancos centrais a prolongar o aperto monetário; por outro lado, alertas de altos responsáveis fiscais contra aumentos excessivos dos juros refletem a disputa de interesses entre o peso do serviço da dívida e a contração monetária. Taxas sem risco acima de 5% reavaliaram as premissas de ampla liquidez, comprimindo continuamente as avaliações dos ativos de risco e impulsionando o retorno do capital global para ativos denominados em dólares no mercado americano.
Radar quantitativo de movimentos atípicos
• Oferta e demanda de petróleo e fatores geopolíticos: a produção diária de petróleo bruto do Iraque em outubro chegou a 4,6 milhões de barris, um recorde em cinco anos. Somada às expectativas de excedente de oferta, pressionou o WTI a testar o suporte anual de US$ 85; contudo, as perturbações no transporte marítimo pelo Estreito de Ormuz continuam sustentando o prêmio geopolítico da energia.
• Alerta de intervenção cambial: a valorização do dólar levou a cotação do dólar frente ao iene a se aproximar do nível de 160, e as autoridades japonesas voltaram a emitir alertas verbais de intervenção. O alargamento do diferencial de juros entre os EUA e o Japão aumenta a pressão sobre as moedas que não são o dólar, elevando significativamente os riscos relacionados à liquidez offshore e à disputa por proteção.
Mapa de disputas e indicadores de mercado
A persistência da inflação eleva as expectativas de alta dos juros -> impulsionando os rendimentos de longo prazo dos Treasuries e o dólar -> pressionando amplamente as ações de alta avaliação e intensificando a pressão sobre a liquidez das moedas que não são o dólar. Nas próximas 24 a 48 horas, as instituições estarão atentas à disputa em torno do rendimento dos Treasuries de 10 anos no patamar de 5,10%, aos sinais concretos de intervenção cambial quando o dólar frente ao iene se aproximar do nível redondo de 160 e ao suporte anual de US$ 85 para o petróleo WTI.
Aviso legal: este boletim limita-se a reunir e organizar informações públicas globais e dados objetivos de mercado das últimas 24 horas, bem como a apresentar inferências lógicas. Não constitui recomendação de investimento, oferta de compra ou venda, nem fundamento para operações. Os mercados envolvem riscos; tome decisões com cautela.