AMD a US$ 570: você entra?
Aconteceu uma confusão do lado do Jensen Huang, e o dinheiro começou a correr para a AMD como louco: alta de 30% em uma única semana. Afinal, essa é uma corrida de revezamento dos chips de IA ou os tubarões do mercado estão aproveitando o embalo da NVDA para ganhar em cima de quem está comprando no topo?
Vamos ao que parece: as notícias são explosivas, mas o preço começa a hesitar.
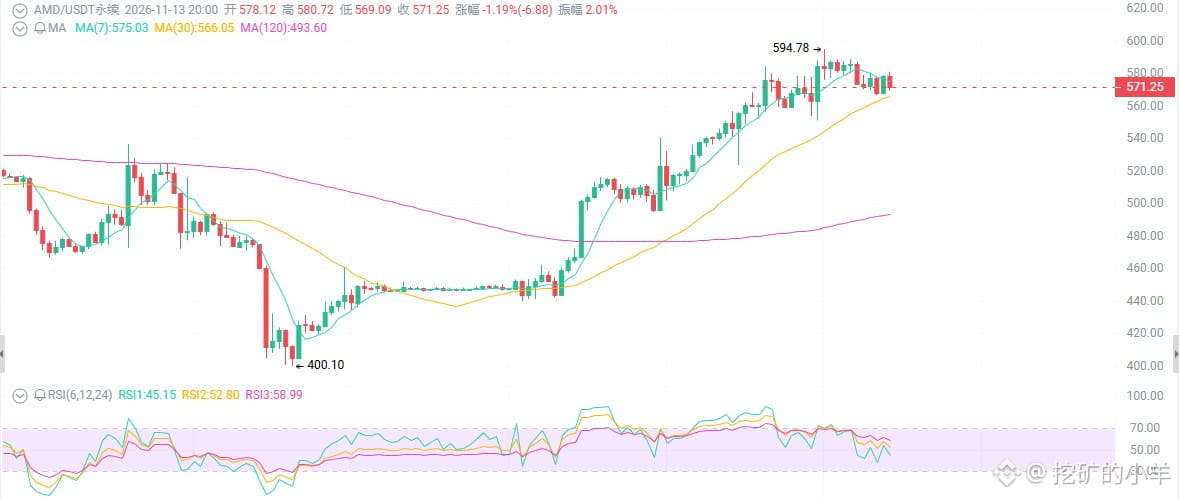
Na última semana, a ação subiu mais de 30%, disparando dos fundos pouco acima de 400 até US$ 570 e recuperando boa parte das perdas desde a máxima de outubro, a US$ 658. Mas hoje começou a devolver os ganhos — o típico roteiro de “realização de lucros depois de uma forte alta”.
Os gráficos mostram: o preço superou as médias móveis de 50 e 200 dias, o histograma do MACD virou positivo e o RSI está entre 57 e 58, neutro com viés de alta — a estrutura continua intacta, mas o curto prazo realmente está aquecido.
Primeiro ponto: não é que a AMD tenha ficado mais forte; é que a NVDA teve problemas.
A AMD tem que agradecer ao Jensen Huang por essa alta.
Assim que surgiu qualquer sinal de instabilidade no conselho da NVDA, o dinheiro foi logo procurar “alternativas”, e AMD e Broadcom foram carregadas junto. A AMD foi empacotada à força como o “Plano B dos chips de IA”.
Mas mantenha os pés no chão: a AMD ainda está correndo atrás, não liderando.
Dito isso, ser o desafiante também tem suas vantagens: enquanto a NVDA domina e fica com a maior parte, basta a AMD abocanhar uma fatia menor para ter um potencial de valorização de dezenas de pontos percentuais a US$ 570.
Segundo ponto: os resultados são sólidos de verdade, não promessas vazias.
Resultados do 3º trimestre, divulgados em 3 de novembro:
Receita de US$ 13,4 bilhões, alta de 45% em relação ao ano anterior
Negócios de data centers: US$ 8,5 bilhões, alta de 97% em relação ao ano anterior — quase o dobro
Projeção para o 4º trimestre: US$ 17 bilhões, alta anual de 66%; o crescimento continua acelerando
Isso não é uma “expectativa”: é dinheiro que já entrou no caixa.
As CPUs para servidores EPYC estão conquistando participação da Intel; as GPUs da série Instinct MI400 estão disputando o que sobra da NVDA; e as soluções de racks Helios começam a ganhar escala. O BofA elevou diretamente o preço-alvo para US$ 700; o consenso é de US$ 658.
A história que a AMD conta agora é: tenho participação em CPUs, ofereço bom custo-benefício em GPUs e tenho uma solução completa de racks. Isso se chama “plataforma de IA de ponta a ponta”, não vender um chip isolado.
Terceiro ponto: o cenário macroeconômico está pesando — esse é o maior risco.
O rendimento dos títulos do Tesouro dos EUA de 10 anos está em 5,12% — esse número é uma faca apontada para ações de crescimento com avaliações elevadas.
O beta da AMD é de cerca de 2,5. Quando o cenário macro aperta, ela cai duas vezes mais que o mercado. Ainda há riscos no horizonte: dúvidas sobre a sustentabilidade dos investimentos em IA, aprovações para fornecimento de energia a data centers e incertezas políticas após as eleições de meio de mandato.
Os fundamentos são o motor; o cenário macro é o freio. Agora, os dois estão sendo acionados ao mesmo tempo.
Aconteceu uma confusão do lado do Jensen Huang, e o dinheiro começou a correr para a AMD como louco: alta de 30% em uma única semana. Afinal, essa é uma corrida de revezamento dos chips de IA ou os tubarões do mercado estão aproveitando o embalo da NVDA para ganhar em cima de quem está comprando no topo?
Vamos ao que parece: as notícias são explosivas, mas o preço começa a hesitar.
Na última semana, a ação subiu mais de 30%, disparando dos fundos pouco acima de 400 até US$ 570 e recuperando boa parte das perdas desde a máxima de outubro, a US$ 658. Mas hoje começou a devolver os ganhos — o típico roteiro de “realização de lucros depois de uma forte alta”.
Os gráficos mostram: o preço superou as médias móveis de 50 e 200 dias, o histograma do MACD virou positivo e o RSI está entre 57 e 58, neutro com viés de alta — a estrutura continua intacta, mas o curto prazo realmente está aquecido.
Primeiro ponto: não é que a AMD tenha ficado mais forte; é que a NVDA teve problemas.
A AMD tem que agradecer ao Jensen Huang por essa alta.
Assim que surgiu qualquer sinal de instabilidade no conselho da NVDA, o dinheiro foi logo procurar “alternativas”, e AMD e Broadcom foram carregadas junto. A AMD foi empacotada à força como o “Plano B dos chips de IA”.
Mas mantenha os pés no chão: a AMD ainda está correndo atrás, não liderando.
Dito isso, ser o desafiante também tem suas vantagens: enquanto a NVDA domina e fica com a maior parte, basta a AMD abocanhar uma fatia menor para ter um potencial de valorização de dezenas de pontos percentuais a US$ 570.
Segundo ponto: os resultados são sólidos de verdade, não promessas vazias.
Resultados do 3º trimestre, divulgados em 3 de novembro:
Receita de US$ 13,4 bilhões, alta de 45% em relação ao ano anterior
Negócios de data centers: US$ 8,5 bilhões, alta de 97% em relação ao ano anterior — quase o dobro
Projeção para o 4º trimestre: US$ 17 bilhões, alta anual de 66%; o crescimento continua acelerando
Isso não é uma “expectativa”: é dinheiro que já entrou no caixa.
As CPUs para servidores EPYC estão conquistando participação da Intel; as GPUs da série Instinct MI400 estão disputando o que sobra da NVDA; e as soluções de racks Helios começam a ganhar escala. O BofA elevou diretamente o preço-alvo para US$ 700; o consenso é de US$ 658.
A história que a AMD conta agora é: tenho participação em CPUs, ofereço bom custo-benefício em GPUs e tenho uma solução completa de racks. Isso se chama “plataforma de IA de ponta a ponta”, não vender um chip isolado.
Terceiro ponto: o cenário macroeconômico está pesando — esse é o maior risco.
O rendimento dos títulos do Tesouro dos EUA de 10 anos está em 5,12% — esse número é uma faca apontada para ações de crescimento com avaliações elevadas.
O beta da AMD é de cerca de 2,5. Quando o cenário macro aperta, ela cai duas vezes mais que o mercado. Ainda há riscos no horizonte: dúvidas sobre a sustentabilidade dos investimentos em IA, aprovações para fornecimento de energia a data centers e incertezas políticas após as eleições de meio de mandato.
Os fundamentos são o motor; o cenário macro é o freio. Agora, os dois estão sendo acionados ao mesmo tempo.