SanDisk a US$ 944: você teria coragem de entrar?
De 2350 para 944: a líder em armazenamento para IA caiu pela metade — e depois pela metade de novo. Ninguém quer pagar 7x o lucro, mas, antes do desdobramento de 20 de novembro, grandes investidores compraram discretamente perto de 870. Será uma oportunidade de ouro ou uma guilhotina?
Primeiro, o que se vê na superfície: resultados extraordinários, mas as ações despencaram.
No balanço mais recente da SanDisk, a receita foi de US$ 11,03 bilhões, alta de 378% em relação ao ano anterior; a receita de data centers foi de US$ 4,8 bilhões, +61% em relação ao trimestre anterior; a margem bruta ficou em 85%; e o EPS não GAAP foi de 49,51, superando as expectativas em todos os aspectos. O consenso para o preço-alvo dos analistas está acima de 2000, e a Evercore chegou a 2500.
E o resultado? As ações caíram de 2350 para 944, uma queda de 60%. Os resultados foram espetaculares, mas as ações despencaram a ponto de ficar irreconhecíveis.
Primeiro ponto: o mercado trata como lixo uma líder em armazenamento para IA negociada a 7x o lucro.
Atualmente, o P/L da SanDisk (TTM) está em apenas 7–8x, e o P/L futuro, em 3–4x. Para comparar: quantas vezes o lucro valem a Nvidia? E a AMD? E tantas ações de empresas de IA que dão prejuízo?
Uma líder que fornece memória flash NAND para data centers de IA, com margem bruta de 85%, negociada a 7x o lucro.
Isso não é uma avaliação: é um insulto.
Por que caiu? Pelo temor de um ciclo de preços da NAND, pela correção do setor de IA e porque, quando a Nvidia espirra, as ações de armazenamento ficam resfriadas.
Segundo ponto: o desdobramento não é uma notícia positiva; é um detector de problemas.
Em 20 de novembro, o desdobramento de 8 para 1 da SanDisk entrou oficialmente em vigor.
Muita gente ouve falar em desdobramento e fica animada: “Mais liquidez, entrada de investidores de varejo, notícia positiva!”
Acordem. O desdobramento não muda o valor da empresa, apenas o preço por ação. Seu efeito real é ampliar a volatilidade, atrair capital de curto prazo, levar robôs a rebalancear posições e provocar liquidações de investidores alavancados.
No período anterior ao desdobramento (18–20 de novembro), a janela de liquidez e o risco de liquidações forçadas são concretos.
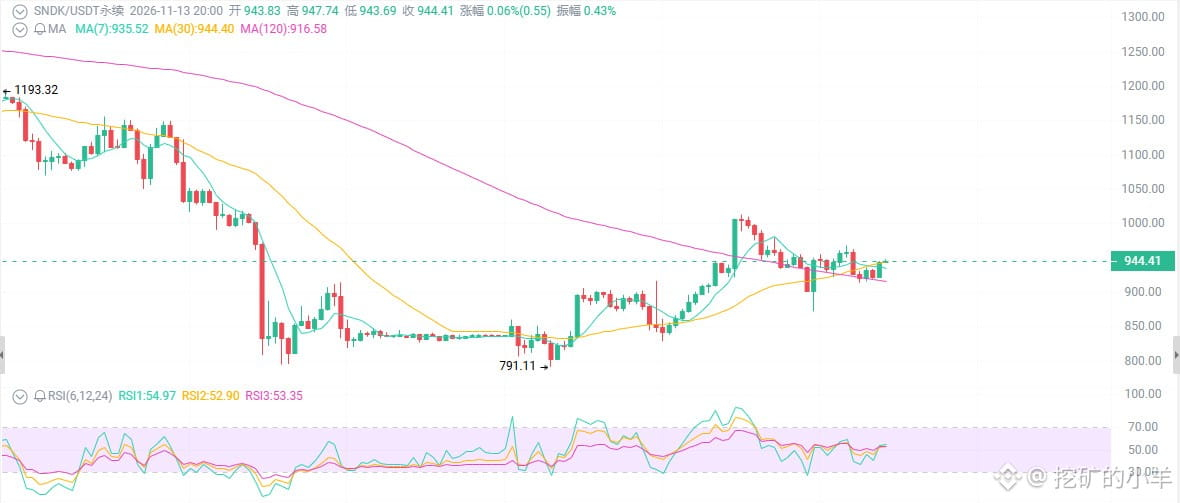
Terceiro ponto: do ponto de vista técnico, o preço oscila entre 870 e 1000; 944 está um pouco acima do meio da faixa.
Depois da queda desde 2350, o gráfico diário formou uma estrutura de topos e fundos descendentes, indicando uma consolidação com viés de baixa. Mas a região de 800–870 teve forte suporte no início de novembro (confluência de zona de demanda, retração de Fibonacci e linha de tendência). A recuperação até 950–1000 encontrou resistência e recuou. Agora, em 944, o preço está justamente um pouco acima do meio da faixa de consolidação.
Suportes: 900–920 → 870–880 → 800–820 (forte zona de demanda/mínima anterior)
Resistências: 950–980 → 1000–1050 → 1100–1150
O volume aumenta nas recuperações e continua ativo nas correções; o volume diário de negociação de contratos perpétuos frequentemente supera dezenas de bilhões. O interesse em aberto está elevado, há muita participação alavancada e a taxa de financiamento está próxima da neutralidade — compradores e vendedores estão relativamente equilibrados, mas o sentimento é sensível.
Se romper 950 e se mantiver acima desse nível, poderá haver uma recuperação com viés de alta; se cair abaixo de 870, testará 800.
De 2350 para 944: a líder em armazenamento para IA caiu pela metade — e depois pela metade de novo. Ninguém quer pagar 7x o lucro, mas, antes do desdobramento de 20 de novembro, grandes investidores compraram discretamente perto de 870. Será uma oportunidade de ouro ou uma guilhotina?
Primeiro, o que se vê na superfície: resultados extraordinários, mas as ações despencaram.
No balanço mais recente da SanDisk, a receita foi de US$ 11,03 bilhões, alta de 378% em relação ao ano anterior; a receita de data centers foi de US$ 4,8 bilhões, +61% em relação ao trimestre anterior; a margem bruta ficou em 85%; e o EPS não GAAP foi de 49,51, superando as expectativas em todos os aspectos. O consenso para o preço-alvo dos analistas está acima de 2000, e a Evercore chegou a 2500.
E o resultado? As ações caíram de 2350 para 944, uma queda de 60%. Os resultados foram espetaculares, mas as ações despencaram a ponto de ficar irreconhecíveis.
Primeiro ponto: o mercado trata como lixo uma líder em armazenamento para IA negociada a 7x o lucro.
Atualmente, o P/L da SanDisk (TTM) está em apenas 7–8x, e o P/L futuro, em 3–4x. Para comparar: quantas vezes o lucro valem a Nvidia? E a AMD? E tantas ações de empresas de IA que dão prejuízo?
Uma líder que fornece memória flash NAND para data centers de IA, com margem bruta de 85%, negociada a 7x o lucro.
Isso não é uma avaliação: é um insulto.
Por que caiu? Pelo temor de um ciclo de preços da NAND, pela correção do setor de IA e porque, quando a Nvidia espirra, as ações de armazenamento ficam resfriadas.
Segundo ponto: o desdobramento não é uma notícia positiva; é um detector de problemas.
Em 20 de novembro, o desdobramento de 8 para 1 da SanDisk entrou oficialmente em vigor.
Muita gente ouve falar em desdobramento e fica animada: “Mais liquidez, entrada de investidores de varejo, notícia positiva!”
Acordem. O desdobramento não muda o valor da empresa, apenas o preço por ação. Seu efeito real é ampliar a volatilidade, atrair capital de curto prazo, levar robôs a rebalancear posições e provocar liquidações de investidores alavancados.
No período anterior ao desdobramento (18–20 de novembro), a janela de liquidez e o risco de liquidações forçadas são concretos.
Terceiro ponto: do ponto de vista técnico, o preço oscila entre 870 e 1000; 944 está um pouco acima do meio da faixa.
Depois da queda desde 2350, o gráfico diário formou uma estrutura de topos e fundos descendentes, indicando uma consolidação com viés de baixa. Mas a região de 800–870 teve forte suporte no início de novembro (confluência de zona de demanda, retração de Fibonacci e linha de tendência). A recuperação até 950–1000 encontrou resistência e recuou. Agora, em 944, o preço está justamente um pouco acima do meio da faixa de consolidação.
Suportes: 900–920 → 870–880 → 800–820 (forte zona de demanda/mínima anterior)
Resistências: 950–980 → 1000–1050 → 1100–1150
O volume aumenta nas recuperações e continua ativo nas correções; o volume diário de negociação de contratos perpétuos frequentemente supera dezenas de bilhões. O interesse em aberto está elevado, há muita participação alavancada e a taxa de financiamento está próxima da neutralidade — compradores e vendedores estão relativamente equilibrados, mas o sentimento é sensível.
Se romper 950 e se mantiver acima desse nível, poderá haver uma recuperação com viés de alta; se cair abaixo de 870, testará 800.