

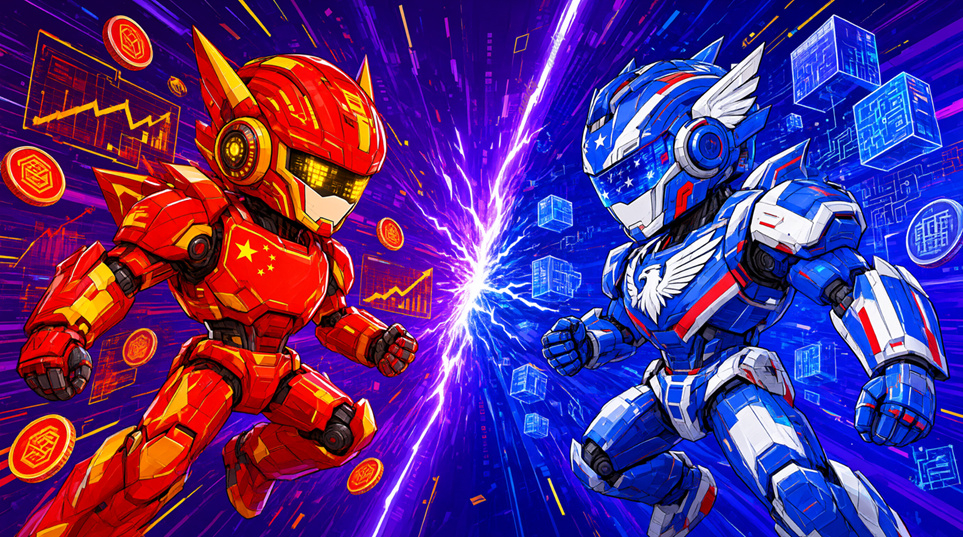
O grande debate sobre inteligência artificial do nosso tempo costuma se concentrar em quem vencerá a corrida pelo modelo mais poderoso. Uma questão muito mais reveladora está por trás disso. Qual país está construindo uma estrutura de mercado mais saudável e duradoura em torno dessa tecnologia? Nesse aspecto, as evidências apontam para uma direção surpreendente. A China está jogando melhor a longo prazo, embora seu mercado de ações tenha sofrido primeiro um forte golpe.
Wall Street adora uma boa narrativa sobre o excepcionalismo americano. A história é que os Estados Unidos têm os mercados de capitais mais profundos, os chips mais avançados e uma cultura de inovação incansável que a China simplesmente não consegue igualar. Essa história contém uma verdade, mas deixa passar uma nuance crucial. Os Estados Unidos construíram um ecossistema de IA perigosamente estreito, que depende de um punhado de gigantes corporativos. Em contrapartida, a China absorveu um grave choque financeiro e emergiu com uma estratégia que prioriza a disseminação industrial e a participação no mercado global, em vez dos preços especulativos das ações.
Comecemos pelo cenário americano. O boom da IA nos EUA se apoia numa concentração de capital e poder corporativo sem precedentes na história financeira moderna. Um punhado de hiperescaladores, liderados por Microsoft, Alphabet, Amazon e Meta, está despejando centenas de bilhões de dólares em data centers e infraestrutura computacional.
O Goldman Sachs estima que os maiores hiperescaladores gastarão quase US$ 800 bilhões em investimentos de capital somente neste ano. Os dados mostram que os “10 grandes da IA” agora representam cerca de 42% da capitalização de mercado de todo o S&P 500. Essa concentração cria um ciclo frágil.
O mercado de ações se tornou o motor de crescimento da economia em geral. O aumento dos lucros com IA eleva os preços das ações; preços mais altos aumentam o poder de compra das famílias ricas; e esses gastos mantêm a demanda viva. Isso funciona maravilhosamente enquanto a confiança se mantém, mas deixa todo o sistema vulnerável a um único ponto de falha. As 10 maiores ações do S&P 500 estão mais concentradas do que em qualquer outro momento desde 1965. Os investidores pagam cerca de 22 vezes os lucros projetados pelo índice, bem acima de sua média de longo prazo, e as empresas ligadas à IA são negociadas a múltiplos muito mais altos. Quando um índice depende de um grupo minúsculo de empresas para justificar sua avaliação, o risco de uma reprecificação repentina nunca desaparece. Ele simplesmente fica à espreita.
Agora, consideremos o caminho da China. O setor chinês de ações de IA sofreu uma forte correção que eliminou cerca de US$ 480 bilhões em valor. O índice STAR50, que acompanha as principais empresas de IA e semicondutores do país, despencou mais de 40% em relação ao pico de julho. Mesmo após essa liquidação, o índice era negociado a cerca de 100 vezes os lucros dos últimos 12 meses, abaixo das quase 250 vezes anteriores. Investidores de varejo alimentaram essa alta com operações financiadas por margem e especulação de curto prazo. Quando o sentimento mudou, o desmonte das posições aconteceu rapidamente. Pequim não provocou esse crash. Nenhum governo vaporiza deliberadamente US$ 500 bilhões em patrimônio das famílias. O modelo de negócios que desencadeou a correção reflete uma escolha estratégica deliberada e coerente.
Essa escolha gira em torno da inteligência artificial de pesos abertos. Laboratórios como DeepSeek, Alibaba e Moonshot lançaram modelos poderosos que qualquer pessoa pode baixar, modificar e executar em seus próprios servidores. Essa abordagem contrasta com os modelos de código fechado e baseados em assinaturas preferidos pela OpenAI e pela Anthropic. A lógica estratégica é simples. Se um desenvolvedor em Nairóbi, Lagos ou Jacarta puder acessar gratuitamente um modelo capaz da China, o poder de precificação dos gigantes ocidentais da IA diminui.
Os sistemas de pesos abertos da China responderam por 17,1% dos downloads globais de modelos de IA até agosto de 2025, superando ligeiramente a participação dos EUA, de 15,86%. No Hugging Face, a principal comunidade de IA de código aberto do mundo, as arquiteturas chinesas capturaram 41% de todos os downloads em meados de 2026. O ecossistema Qwen, da Alibaba, deu origem a mais de 300.000 modelos derivados, criados por desenvolvedores do mundo inteiro. Os downloads acumulados de grandes modelos de linguagem de código aberto da China ultrapassaram 10 bilhões em todo o mundo. Esses não são indicadores de uma bolha. Eles refletem uma estratégia de plataforma.
O governo chinês apoia ativamente essa difusão. Investidores apoiados pelo Estado chegaram a vender durante altas no mercado interno para conter excessos especulativos, privilegiando a utilidade industrial de longo prazo em vez da mania financeira de curto prazo. Pequim quer IA barata e eficiente integrada à manufatura, à logística e às cadeias de suprimentos, não uma bolha inflada de ações de software que enriquece operadores diários enquanto deixa a economia real sem recursos. A base manufatureira da China lhe dá vantagem na aplicação. O país responde por cerca de 30% da produção manufatureira mundial, e essa escala oferece um campo de testes pronto para automação fabril, robótica e software de logística.
A dor no curto prazo é real. As startups chinesas estão queimando dinheiro, enquanto provedores de nuvem terceirizados ficam com boa parte da receita gerada pelos usuários finais. A parcela dos tokens do próprio modelo da Z.ai servida por uma grande plataforma caiu de 88% para 22% em 20 dias após o lançamento, à medida que plataformas concorrentes ofereciam preços menores. Os retornos financeiros para laboratórios individuais continuam incertos. Os retornos estratégicos para a economia chinesa como um todo e para sua influência global são substanciais.
Os Estados Unidos não estão parados no campo do hardware. Washington continua restringindo o acesso da China a chips avançados, e essas restrições têm efeito. A Huawei planeja dobrar a produção de seu chip Ascend 910C de ponta, chegando a cerca de 600.000 unidades em 2026, mas os melhores chips da Nvidia ainda oferecem cerca de quatro vezes a capacidade computacional das melhores soluções da Huawei. A Bernstein estima que a capacidade computacional de IA da China correspondia a apenas 14% da americana em 2025, e essa diferença persistirá por anos. A China compensa a fragilidade do hardware com a força do software e a escala industrial. O país está substituindo agressivamente chips estrangeiros por alternativas nacionais e obrigando data centers financiados pelo Estado a migrarem para semicondutores produzidos no país. O fundador da DeepSeek argumentou que os chips domésticos de IA estão apenas cerca de dois anos atrás dos dos EUA. A principal restrição é a capacidade de produção, não a capacidade fundamental de projeto.
A divergência mais profunda está no alcance global. Os Estados Unidos condicionam as exportações de IA, o acesso à nuvem e os investimentos ao alinhamento político e de segurança. Erguem muros em torno de sua tecnologia e esperam que os aliados atuem dentro deles. A China corteja o Sul Global com transferências de tecnologia de código aberto, infraestrutura digital e conjuntos de soluções de IA de baixo custo. Não exige lealdade política. Oferece capacidade. Para um desenvolvedor de um mercado emergente que não pode pagar uma assinatura cara de um modelo ocidental, um modelo chinês gratuito que funciona em hardware local não é uma concessão. É uma tábua de salvação. Essa abordagem inclusiva promove a adoção na base, e a adoção cria dependência, padrões e influência de longo prazo.
O mercado americano de IA talvez não desabe amanhã. Os balanços das empresas são sólidos, e o capital institucional se movimenta mais lentamente do que a dívida de investidores de varejo financiada por margem. As vulnerabilidades estruturais, porém, são reais. O mercado dos EUA depende de um grupo restrito de empresas para justificar avaliações extraordinárias em meio à alta dos custos de capital e à incerteza dos retornos.
A China já tomou seu remédio. Absorveu uma forte correção, conteve os excessos especulativos e redobrou a aposta numa estratégia que prioriza a adoção ampla em vez da monetização exclusiva. Essa estratégia talvez não produza os relatórios trimestrais de resultados mais fortes. Talvez não gere o tipo de euforia no mercado de ações que o Vale do Silício celebra. Mas constrói algo mais duradouro. Constrói um ecossistema. No longo prazo, os ecossistemas sobrevivem às bolhas.
https://www.benzinga.com/opinion/26/11/62784540/what-if-china-ai-crash-was-a-feature-not-a-bug