
""Dados de forte crescimento podem elevar os rendimentos dos títulos, pois tanto a demanda quanto a inflação podem continuar firmes. Mas, se a inflação diminuir junto com o crescimento, a reação do mercado pode ser mais equilibrada.""
' Não entendi esse ponto. Explique de novo o que significa, como funciona, de que forma acontece? É uma encenação?
Vamos entender isso de novo por meio de uma encenação. Claro — vamos entender isso com uma encenação.
Imagine que a economia é um mercado, e que o mercado de títulos observa esse mercado para decidir qual retorno quer receber em troca de emprestar dinheiro ao governo — esse retorno é chamado de rendimento.
Cenário 1: o crescimento está forte e a inflação também está acelerando
Os dados mostram:
as fábricas estão produzindo mais,
as pessoas estão comprando mais,
os empregos e os salários estão melhorando.
Economia: “A demanda está forte. As pessoas estão gastando.”
Empresas: “Temos muitos clientes; podemos aumentar os preços.”
Inflação: “Há risco de os preços subirem rapidamente.”
Banco central: “Talvez seja preciso manter ou aumentar as taxas de juros para controlar a inflação.”
Investidor em títulos: “Se as taxas de juros permanecerem altas no futuro, os títulos antigos com juros baixos se tornarão menos atraentes. Preciso de um retorno maior para comprar um título novo.”
Resultado: os vendedores de títulos talvez tenham que aceitar um preço mais baixo para atrair compradores.
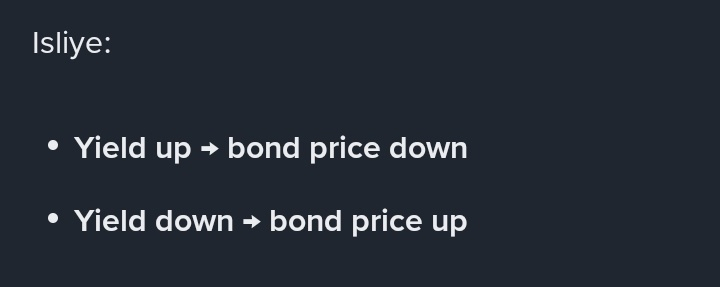
Preço do título cai → rendimento sobe.
Ou seja, quando o crescimento forte também impulsiona a inflação, o mercado acredita que as taxas podem permanecer altas por mais tempo. Por isso, os rendimentos podem começar a subir.
Cenário 2: o crescimento está forte, mas a inflação está moderada
Agora, imagine o mesmo crescimento forte — empregos, produção e gastos estão em boa situação —, mas os preços não estão subindo rapidamente.
Economia: “O crescimento está avançando.”
Inflação: “Estou sob controle; os preços não estão subindo muito rapidamente.”
Banco central: “O crescimento está bom, mas a inflação está tranquila. Não é necessariamente preciso aumentar ainda mais as taxas.”
Investidor em títulos: “O crescimento está forte, mas o risco de aumentos das taxas ou de taxas muito altas por um longo período não está tão claro.”
Resultado:
Os rendimentos podem subir um pouco, porque a economia está forte e a demanda por empréstimos pode ser alta;
ou podem permanecer estáveis, porque a ameaça da inflação e de uma política monetária mais restritiva é menor;
às vezes, também podem cair, se o mercado acreditar que o crescimento é sustentável e que a inflação futura permanecerá controlada.
Por isso, essa reação foi considerada equilibrada: de um lado, há o sinal positivo do crescimento; por outro, a inflação moderada pode impedir que o banco central adote uma postura agressiva.
Uma analogia simples: o carro e o acelerador
Crescimento = a velocidade do carro
Inflação = a temperatura do motor
Taxas de juros do banco central = freio
Se o carro estiver rápido e o motor estiver superaquecendo, o motorista pode pisar mais forte no freio.
Aqui: crescimento forte + inflação alta → risco de aumento das taxas/juros altos → rendimentos sobem.
Se o carro estiver rápido, mas a temperatura do motor estiver normal, o motorista não precisa frear bruscamente.
Aqui: crescimento forte + inflação moderada → menor risco de aumento das taxas → reação dos rendimentos limitada ou mista.
A relação entre o preço e o rendimento de um título
Um exemplo simples:
Um título antigo custa ₹100 e paga ₹5 de juros por ano.
Seu rendimento é de aproximadamente 5%.
Se o mercado acreditar que as taxas de juros futuras serão mais altas, um título que paga ₹5 de juros não parecerá tão atraente. Seu preço, digamos, cai para ₹95.
Agora, os mesmos ₹5 de juros são recebidos sobre o preço de ₹95 — o retorno efetivo para o comprador aumenta.
Por isso, o preço caiu e o rendimento subiu.
O contrário também é verdadeiro: se houver forte demanda por títulos, o preço sobe e o rendimento cai.
Um atalho para lembrar
Crescimento forte + inflação persistente/alta → preocupação com taxas de juros mais altas → pressão de alta sobre os rendimentos.
Crescimento forte + inflação moderada → menor preocupação com o aperto monetário → variação dos rendimentos mais moderada ou mista.
Crescimento fraco + inflação moderada → expectativa de cortes nas taxas/demanda por ativos seguros → pode haver pressão de baixa sobre os rendimentos.
Esta não é uma regra fixa, porque o endividamento do governo, a liquidez do RBI, o petróleo bruto, os rendimentos dos títulos do Tesouro dos EUA e os fluxos de investimento estrangeiro também influenciam os rendimentos ao mesmo tempo.