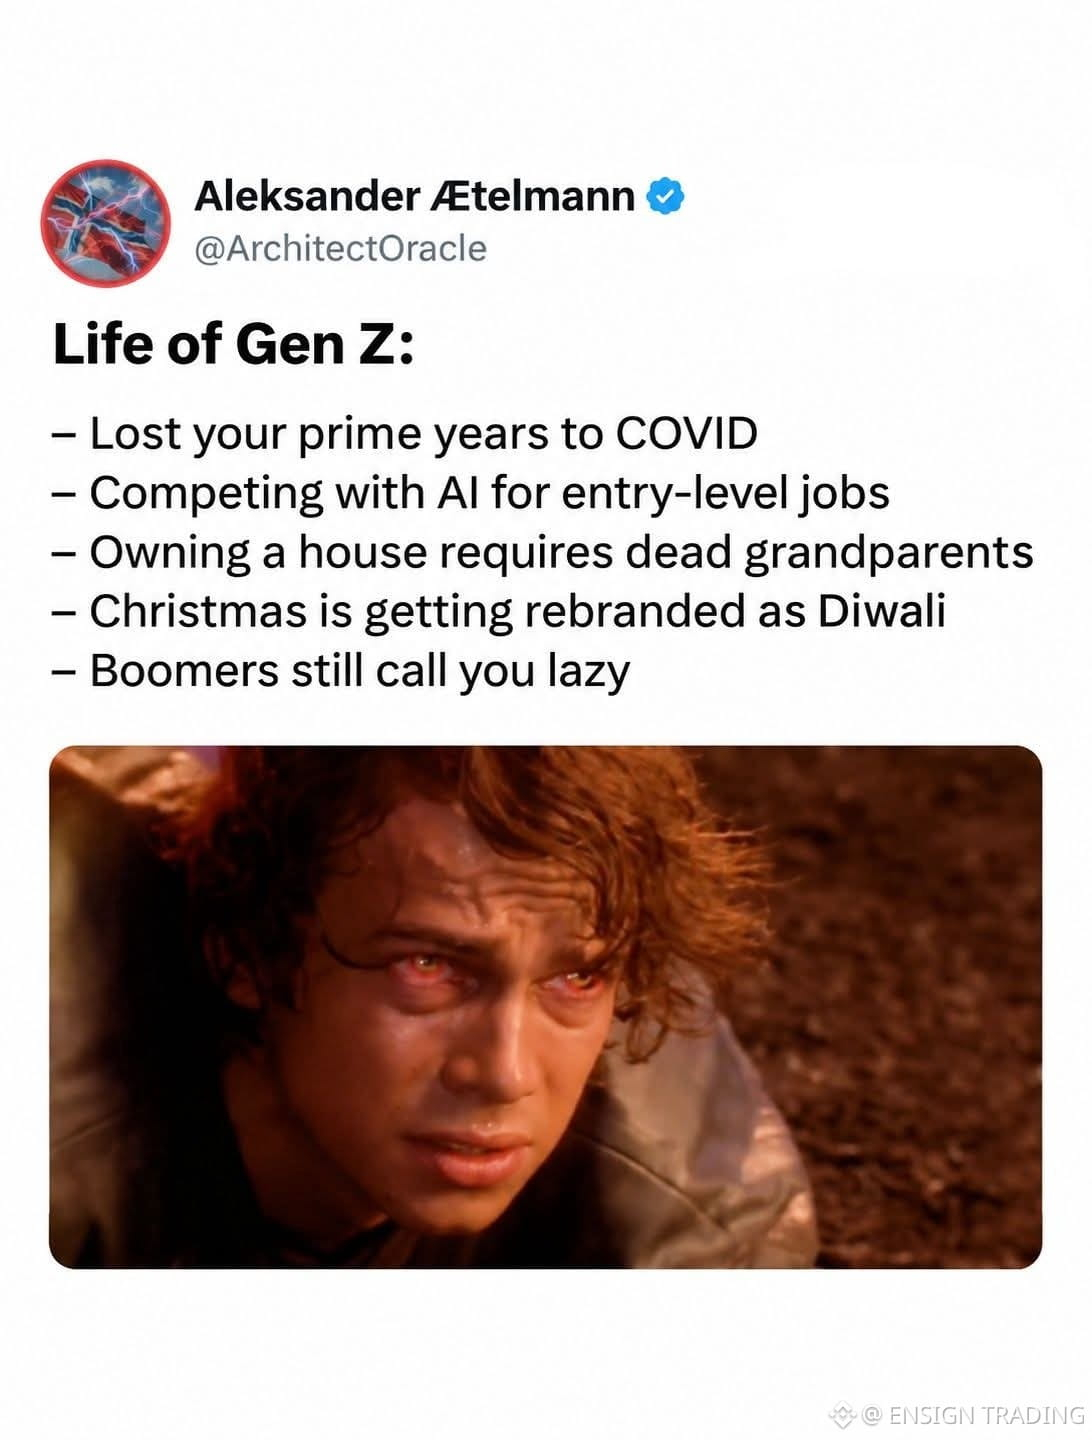
A Geração Z não tem medo do trabalho duro.
Está questionando se o trabalho duro
ainda leva à segurança financeira.
Imagine fazer tudo o que a sociedade lhe disse para fazer.
Estudar. Concluir uma graduação. Encontrar um emprego estável. Poupar dinheiro. Comprar uma casa. Construir uma vida confortável.
Agora, veja a realidade que muitos jovens adultos enfrentam.
Uma graduação pode vir acompanhada de anos de dívidas estudantis, mas os empregadores ainda exigem experiência para vagas de nível inicial.
A IA está mudando as habilidades de que as empresas precisam, enquanto os jovens trabalhadores tentam descobrir quais carreiras ainda oferecerão oportunidades daqui a cinco anos.
E comprar uma casa? Para muitos compradores de primeira viagem, a combinação de preços altos, prestações do financiamento imobiliário, seguros, impostos sobre a propriedade e exigências de entrada faz com que a casa própria pareça cada vez mais distante.
Eis o que mais me preocupa:
Quando sua vida financeira começa tarde, as consequências podem acompanhá-lo por décadas.
Você pode começar a poupar para a aposentadoria mais tarde. Pode adiar os investimentos. Pode continuar alugando por mais tempo do que esperava. Pode adiar ter filhos, abrir um negócio ou tomar outras decisões importantes para a vida.
E lembre-se: o custo de esperar não é apenas financeiro. Ele pode afetar sua confiança, independência e liberdade para escolher como quer viver.
Não acredito que todos os trabalhadores da Geração Z estejam passando por dificuldades, nem que as gerações anteriores tenham tido vida fácil.
Mas acho que precisamos perguntar se a fórmula tradicional para o sucesso financeiro ainda funciona nas condições econômicas atuais.
Um diploma deve criar oportunidades. Um emprego em tempo integral deve oferecer um caminho realista para a independência. E trabalhar duro deve dar às pessoas uma chance razoável de construir algo próprio.
Então, aqui vai a minha pergunta:
Se alguém tem formação, está disposto a trabalhar e se prepara para poupar, mas ainda assim não consegue comprar uma casa nem construir uma poupança significativa, o problema está nos seus hábitos financeiros — ou a linha de partida econômica foi colocada longe demais?
Está questionando se o trabalho duro
ainda leva à segurança financeira.
Imagine fazer tudo o que a sociedade lhe disse para fazer.
Estudar. Concluir uma graduação. Encontrar um emprego estável. Poupar dinheiro. Comprar uma casa. Construir uma vida confortável.
Agora, veja a realidade que muitos jovens adultos enfrentam.
Uma graduação pode vir acompanhada de anos de dívidas estudantis, mas os empregadores ainda exigem experiência para vagas de nível inicial.
A IA está mudando as habilidades de que as empresas precisam, enquanto os jovens trabalhadores tentam descobrir quais carreiras ainda oferecerão oportunidades daqui a cinco anos.
E comprar uma casa? Para muitos compradores de primeira viagem, a combinação de preços altos, prestações do financiamento imobiliário, seguros, impostos sobre a propriedade e exigências de entrada faz com que a casa própria pareça cada vez mais distante.
Eis o que mais me preocupa:
Quando sua vida financeira começa tarde, as consequências podem acompanhá-lo por décadas.
Você pode começar a poupar para a aposentadoria mais tarde. Pode adiar os investimentos. Pode continuar alugando por mais tempo do que esperava. Pode adiar ter filhos, abrir um negócio ou tomar outras decisões importantes para a vida.
E lembre-se: o custo de esperar não é apenas financeiro. Ele pode afetar sua confiança, independência e liberdade para escolher como quer viver.
Não acredito que todos os trabalhadores da Geração Z estejam passando por dificuldades, nem que as gerações anteriores tenham tido vida fácil.
Mas acho que precisamos perguntar se a fórmula tradicional para o sucesso financeiro ainda funciona nas condições econômicas atuais.
Um diploma deve criar oportunidades. Um emprego em tempo integral deve oferecer um caminho realista para a independência. E trabalhar duro deve dar às pessoas uma chance razoável de construir algo próprio.
Então, aqui vai a minha pergunta:
Se alguém tem formação, está disposto a trabalhar e se prepara para poupar, mas ainda assim não consegue comprar uma casa nem construir uma poupança significativa, o problema está nos seus hábitos financeiros — ou a linha de partida econômica foi colocada longe demais?