
Conclusões principais
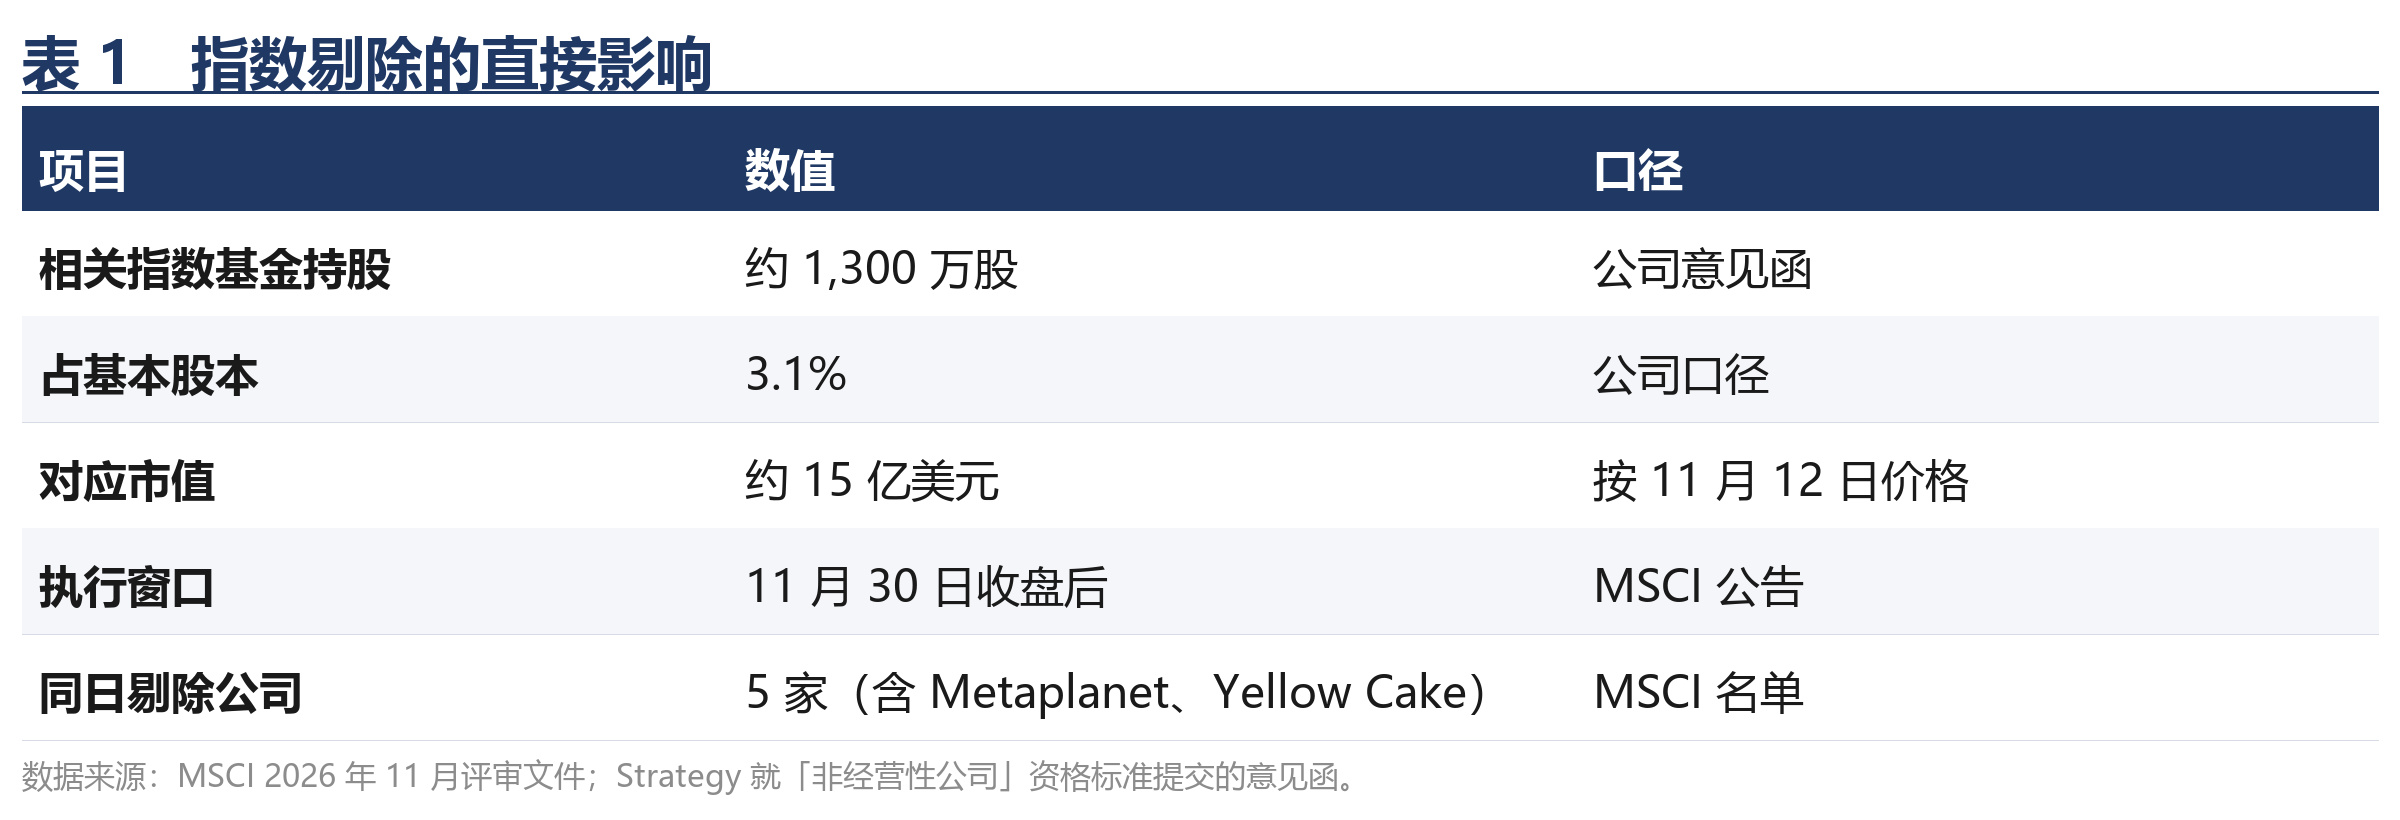
1. A pressão vendedora direta decorrente da exclusão do índice #MSCI é limitada: cerca de 13 milhões de ações, 3,1% das ações em circulação e US$ 1,5 bilhão — abaixo do volume negociado em um único dia.
2. A empresa passou de compradora líquida a vendedora líquida no segundo trimestre de 2026; a decisão sobre o índice não causou essa mudança, apenas aumentou sua visibilidade.
3. As obrigações de caixa (dividendos anualizados de cerca de US$ 1,68 bilhão) e a eficiência do financiamento por meio de ações (BTC Yield de -3,7%) são as principais restrições; o preço de $BTC não é uma restrição no momento.
4. No cenário-base, a empresa continuará sendo vendedora líquida no primeiro semestre de 2027 (US$ 300 milhões a US$ 500 milhões por trimestre), enquanto o bitcoin ficará na faixa de US$ 68.000 a US$ 78.000 no mesmo período.
Este material compila informações públicas e apresenta estimativas; não constitui recomendação de investimento.
I. Evento e impacto nos índices
Em 11 de novembro, a MSCI anunciou os resultados da revisão dos índices de novembro de 2026 e confirmou a exclusão da Strategy das séries MSCI USA e de índices globais investíveis. A alteração entra em vigor após o fechamento de 30 de novembro, e a nova composição passa a valer em 1º de dezembro. A mesma lista inclui cinco possíveis exclusões, além da japonesa Metaplanet (MSCI Japan Small Cap) e da britânica Yellow Cake.
A regra se baseia no critério de elegibilidade para «empresas não operacionais», aprovado em 15 de outubro: primeiro, verifica-se a existência de ativos operacionais substanciais. As empresas que não passam nessa etapa são avaliadas em cinco testes: estrutura de ativos, despesas, fluxo de caixa operacional, exposição ao valor justo e dependência de financiamento externo. A reprovação em quatro ou mais testes implica inelegibilidade, e as condições precisam ser atendidas por dois períodos anuais consecutivos de divulgação. A regra não menciona ativos digitais; ela se refere a características financeiras, não à categoria de ativos detidos.
A escala dos recursos passivos foi estimada com base nas divulgações da empresa: os fundos que acompanham os índices em questão detêm cerca de 13 milhões de ações, equivalentes a 3,1% do capital social básico e a aproximadamente US$ 1,5 bilhão ao preço atual, abaixo do volume negociado em um único pregão. Com base nisso, estima-se que o impacto sobre o preço durante a janela de execução se concentre em torno do fechamento de 30 de novembro e seja absorvível.
II. Estrutura financeira: obrigações em dinheiro e índices de cobertura
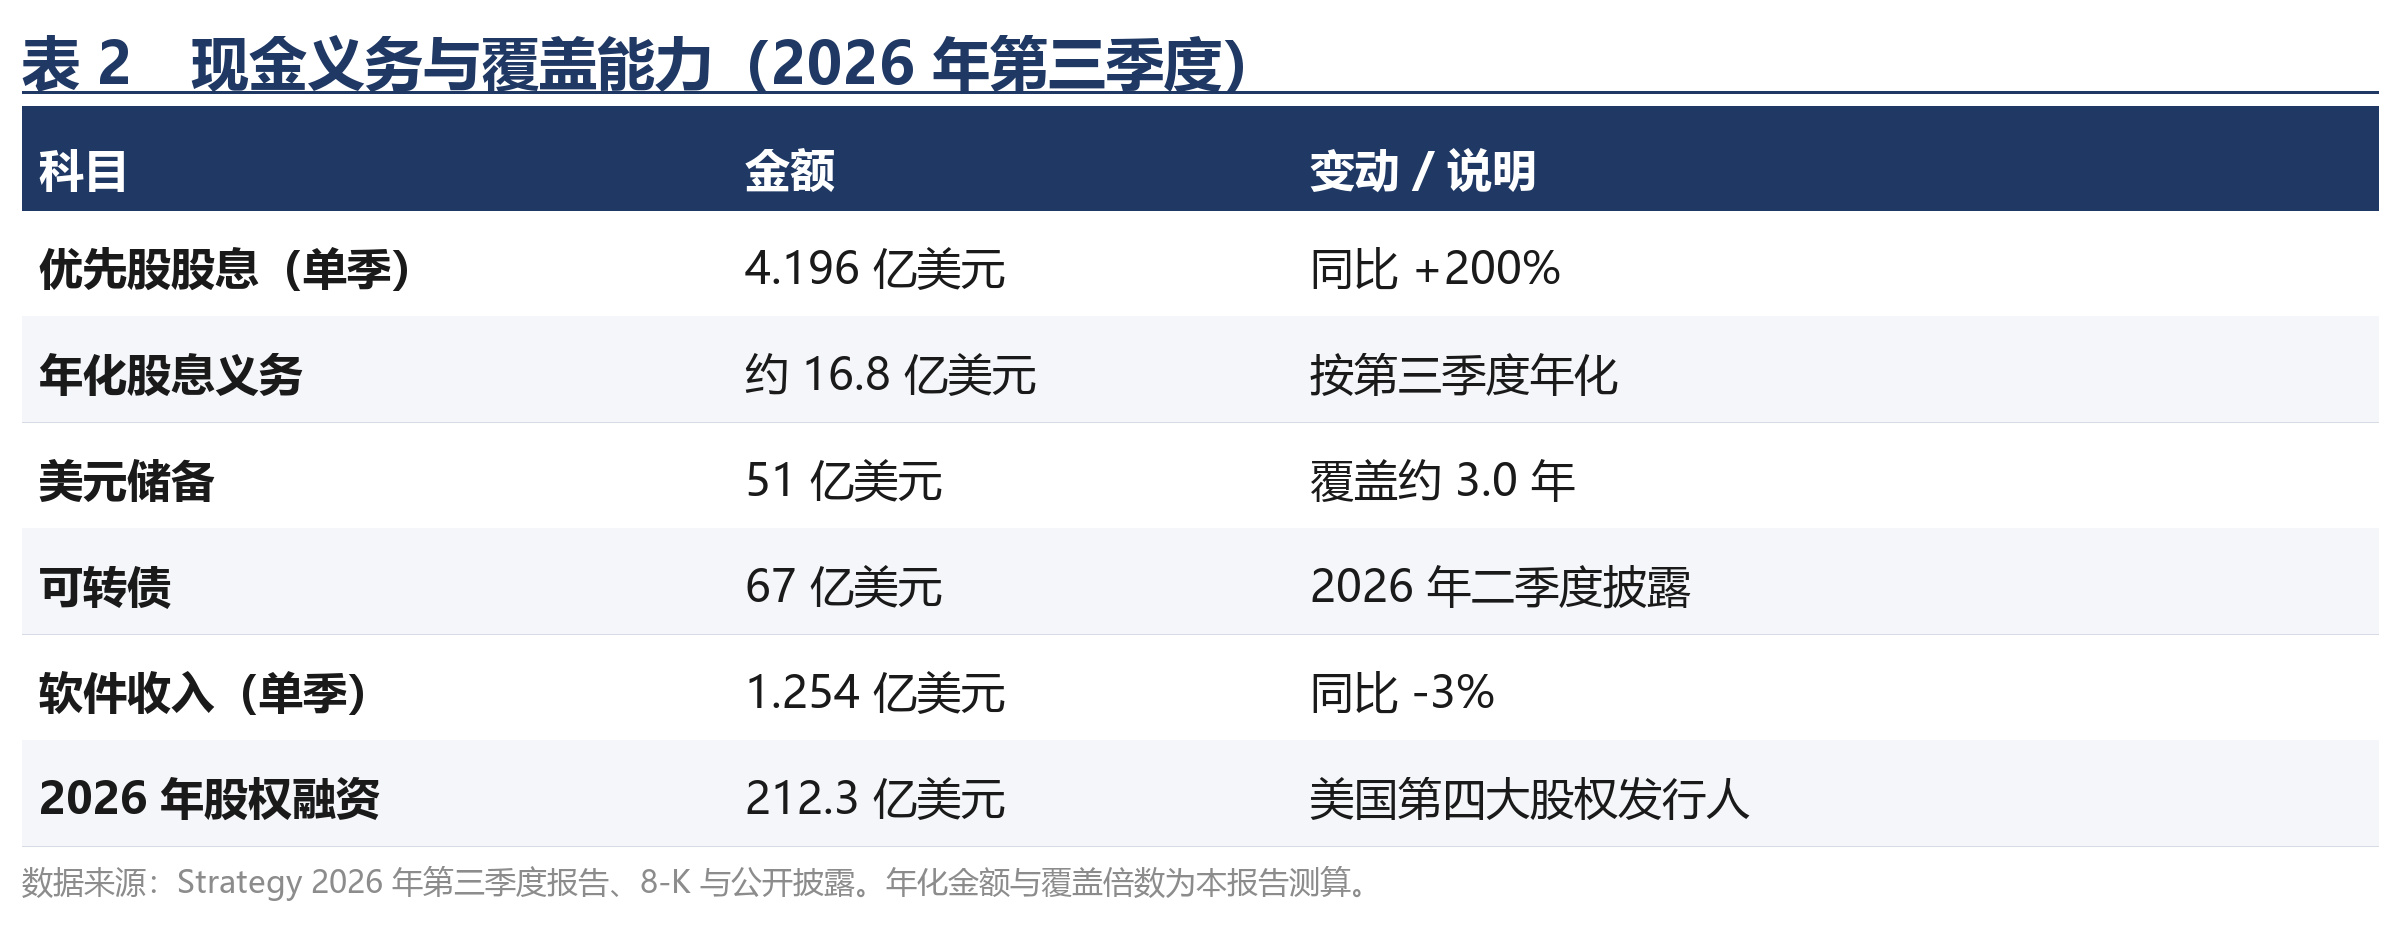
A decisão sobre o índice não impõe restrições às operações; a verdadeira pressão vem das obrigações de dividendos de ações preferenciais, que cresceram continuamente em 2026. As quatro ações preferenciais perpétuas (STRC, STRF, STRK e STRD) pagam dividendos em dinheiro. No terceiro trimestre, as despesas com dividendos foram de US$ 419,6 milhões, um aumento de 200% em relação aos US$ 139,9 milhões do mesmo período do ano anterior, ou cerca de US$ 1,68 bilhão em termos anualizados. Em 28 de outubro, a assembleia de acionistas aprovou, com 99,3% de votos favoráveis, o cálculo diário de juros. A STRC passou a acumular juros diariamente em 1º de novembro. Essa mudança reduz o intervalo até o reinvestimento, mas não altera a taxa do cupom.
Caixa: a empresa divulgou reservas em dólares de US$ 5,1 bilhões (25 de outubro), que, segundo ela, cobrem 3,4 anos de dividendos e juros; com base na anualização dos dividendos do terceiro trimestre, a cobertura é de cerca de 3,0 anos. A receita do negócio de software no terceiro trimestre foi de US$ 125,4 milhões, uma queda anual de 3%, com contribuição insignificante para cobrir o déficit de dividendos. A dívida inclui ainda US$ 6,7 bilhões em títulos conversíveis, com vencimentos de longo prazo e sem pressão de concentrações de vencimentos no curto prazo.
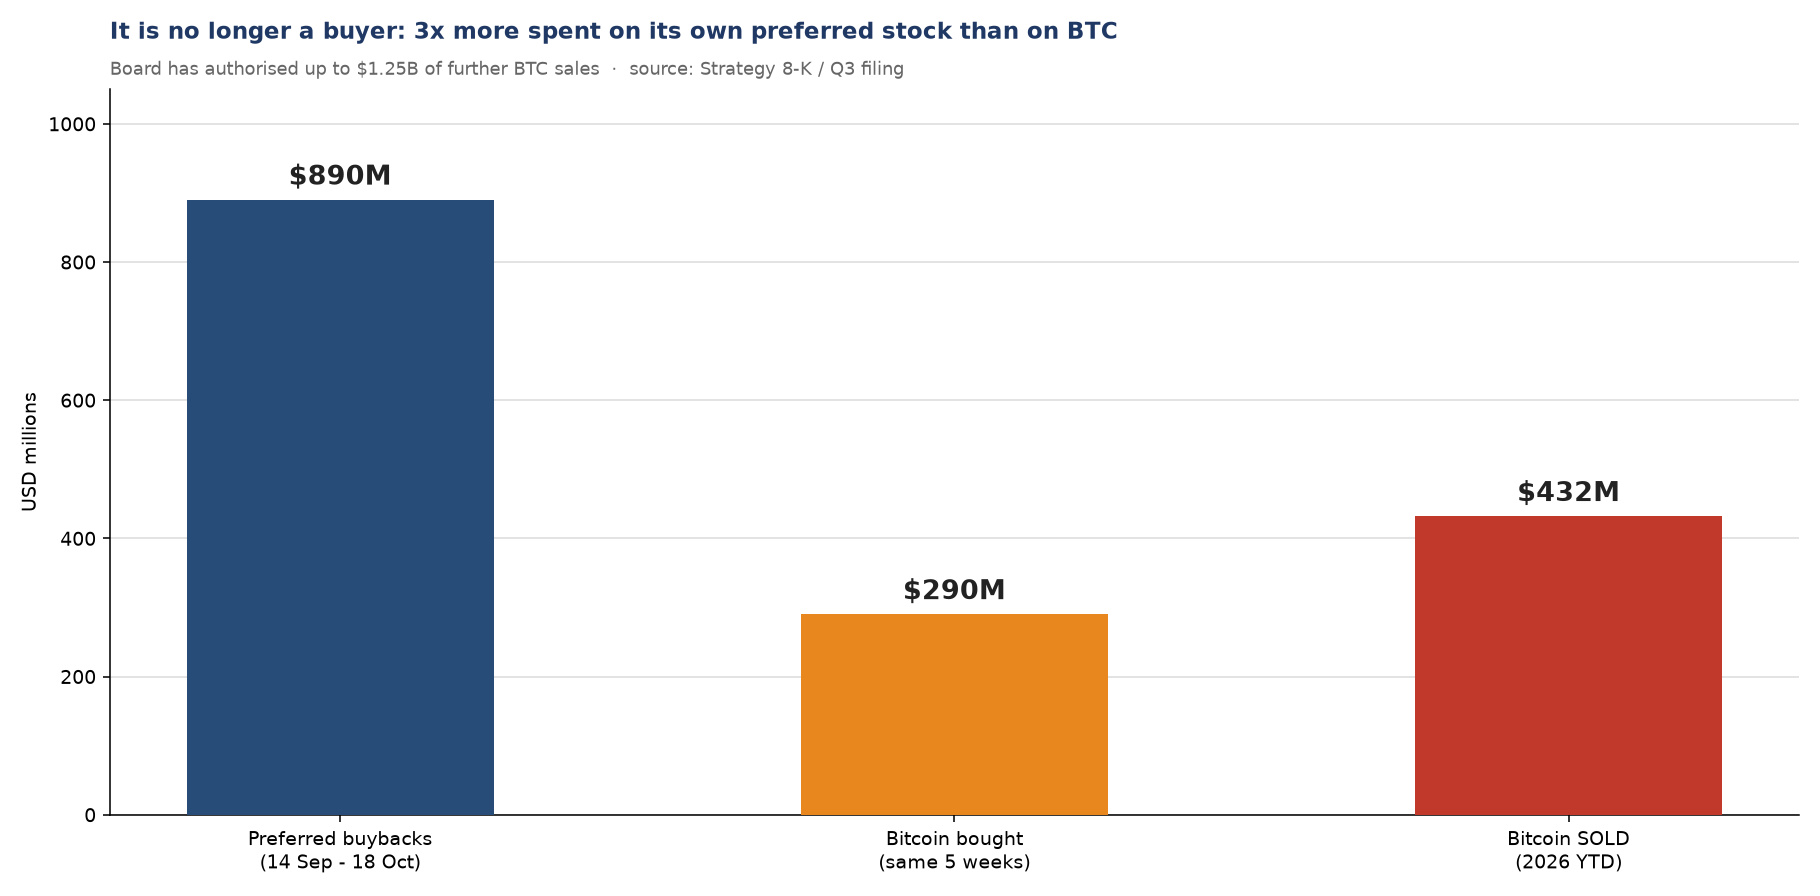
Na alocação de capital, a prioridade da administração é lidar com as ações preferenciais, não com o bitcoin. O motivo pode ser quantificado: a STRC tem valor nominal de US$ 100 e cupom de 12%; seu preço atual é de cerca de US$ 99, e a empresa recompra ações com desconto médio de 13,5%. Isso equivale a liquidar US$ 1 de principal por US$ 0,865 e eliminar permanentemente uma obrigação de dividendos de 12%, gerando uma taxa interna de retorno significativamente superior ao retorno esperado de continuar comprando bitcoin com o mNAV em torno de 1,08. De 14 de setembro a 18 de outubro, foram recomprados US$ 890 milhões em ações preferenciais, enquanto foram comprados US$ 290 milhões em bitcoin. O limite autorizado para recompras foi elevado a US$ 3 bilhões.
III. Situação da tesouraria e eficiência das emissões de ações
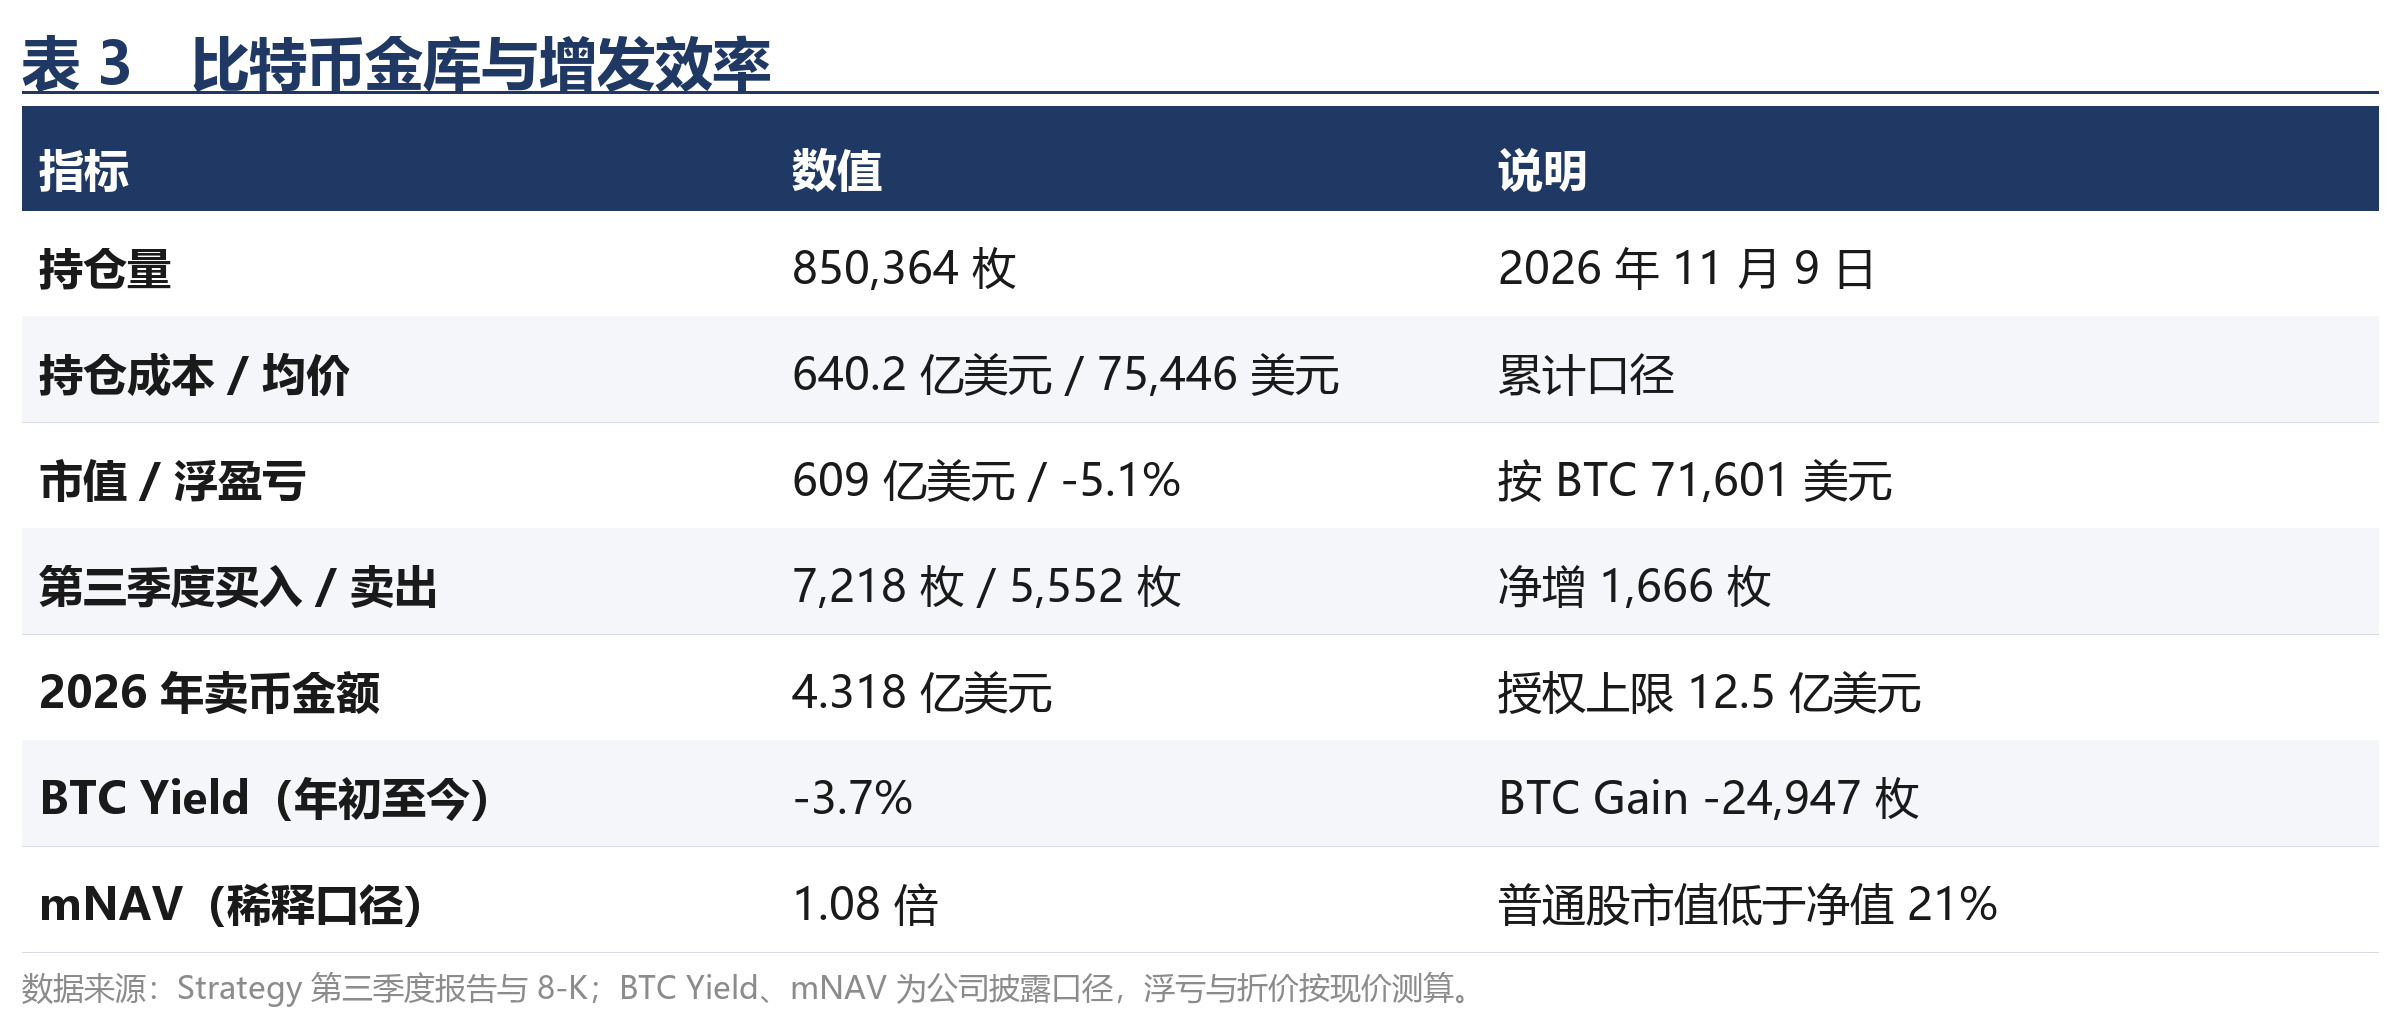
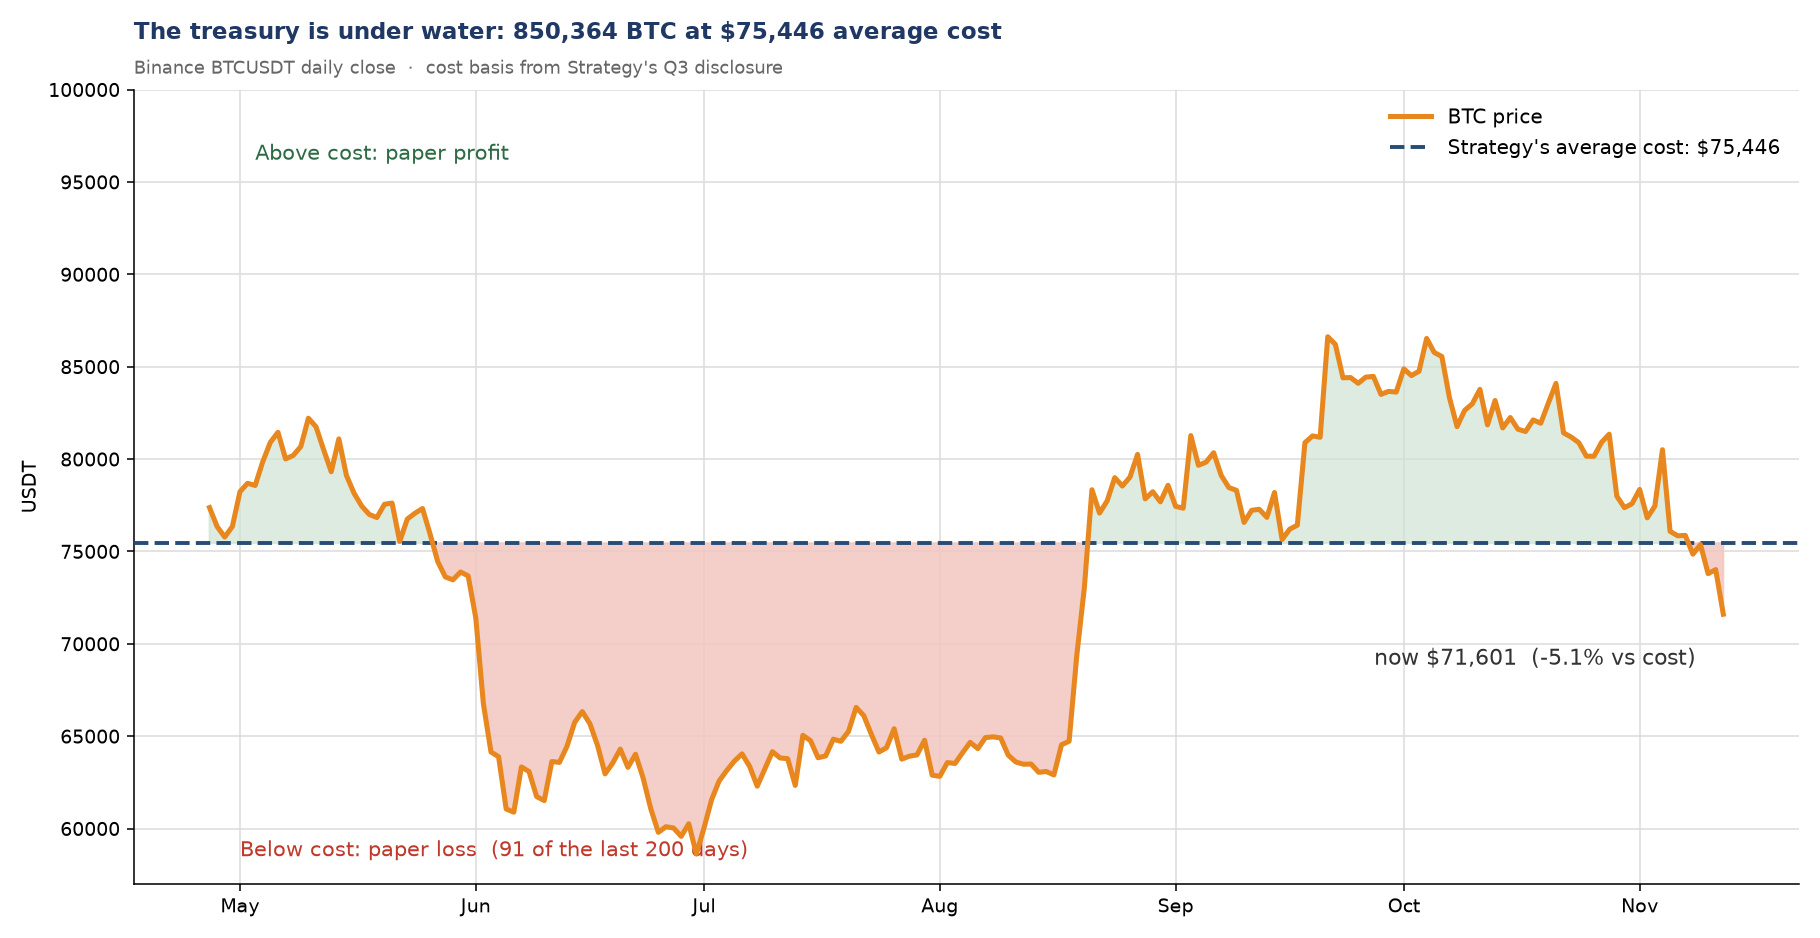
A posição em bitcoin era de 850.364 unidades (9 de novembro), com custo acumulado de US$ 64,02 bilhões e preço médio de US$ 75.446, equivalente a cerca de 4,3% da oferta em circulação. Ao preço de US$ 71.601, o valor de mercado é de US$ 60,9 bilhões, com perda não realizada de 5,1%. No terceiro trimestre, foram reconhecidos US$ 20,91 bilhões em ganhos de valor justo. Esse item é um ajuste contábil não monetário e não constitui fluxo de caixa distribuível.
No terceiro trimestre, foram compradas 7.218 unidades e vendidas 5.552, para um aumento líquido de 1.666 unidades. Do início de 2026 até o momento, foram vendidos US$ 431,8 milhões por meio do programa de monetização, cujo limite autorizado pelo conselho é de US$ 1,25 bilhão. Em outubro, houve duas semanas sem compras; em uma delas, foram compradas apenas 250 unidades.
A eficiência das emissões de ações é outra restrição. Em 2026, o financiamento por ações somou US$ 21,23 bilhões, mas o BTC Yield divulgado pela própria empresa foi de -3,7%, e o BTC Gain, de -24.947 unidades, ou cerca de -US$ 2,03 bilhões: o financiamento atingiu um recorde, mas a quantidade de bitcoin correspondente a cada ação diminuiu. A MSTR caiu 51,7% nos últimos 12 meses, de modo que, para captar o mesmo valor, seria necessário emitir mais ações. O mNAV convergiu para 1,08 e, considerando uma capitalização de mercado das ações ordinárias de US$ 48 bilhões, está 21% abaixo do valor líquido dos bitcoins detidos. Nessas condições, novas emissões deixam de ter efeito dilutivo positivo, constituindo uma razão direta para a empresa reduzir o ritmo de compras.
IV. Mecanismo de transmissão: três tipos de compradores e oferta líquida
A demanda marginal por ações da MSTR pode ser dividida em três tipos: fundos que acompanham índices (sem levar a avaliação em conta), produtos passivos ancorados no preço das ações e investidores ativos. A exclusão afeta o primeiro grupo, que representa 3,1%, e seu impacto é pontual; o segundo reduz mecanicamente sua posição quando o preço cai, sendo uma variável pró-cíclica; os investidores ativos são os mais sensíveis ao desconto na emissão. A mudança estrutural desses três tipos de compradores fará com que futuras emissões da empresa enfrentem descontos maiores e reduzam ainda mais a eficiência do financiamento, reforçando a tendência de usar caixa e bitcoin para pagar as ações preferenciais.
Estimativa do lado da oferta: com base nas 5.552 unidades vendidas no terceiro trimestre, no valor de US$ 348,6 milhões, as vendas líquidas anualizadas ficam em cerca de 14 mil a 22 mil unidades, equivalentes a US$ 1 bilhão a US$ 1,6 bilhão. Em relação às cerca de 164 mil unidades de nova oferta minerada em 2026, isso corresponde a aproximadamente 9% a 13%. Comparado ao ritmo anterior da própria empresa, de compras líquidas semanais de 1.000 a 2.000 unidades, a direção passou de positiva para negativa. A escala não representa um choque sistêmico, mas, em períodos de saídas líquidas dos ETFs, a direção marginal importa mais do que o volume absoluto.
Comparação no mesmo período: de 19 de setembro a 19 de outubro, endereços de grandes detentores com menos de 10 mil unidades aumentaram suas posições em 88.987 unidades no total. A empresa comprou 2.516 unidades no mesmo período, menos de 3% desse valor. O ETF de bitcoin da BlackRock registrou saídas líquidas de US$ 2 bilhões ao longo de nove pregões. Com os dois tipos de compradores insensíveis ao preço mudando de direção ao mesmo tempo, a descoberta de preços passa para as mãos de capitais com horizonte mais curto.
V. Análise de cenários
Com base na cobertura de caixa, no volume trimestral de vendas de moedas e no mNAV, são apresentados três cenários e suas probabilidades subjetivas. As probabilidades refletem a possibilidade relativa segundo o conjunto de informações disponível no momento e não constituem previsões pontuais de preço.
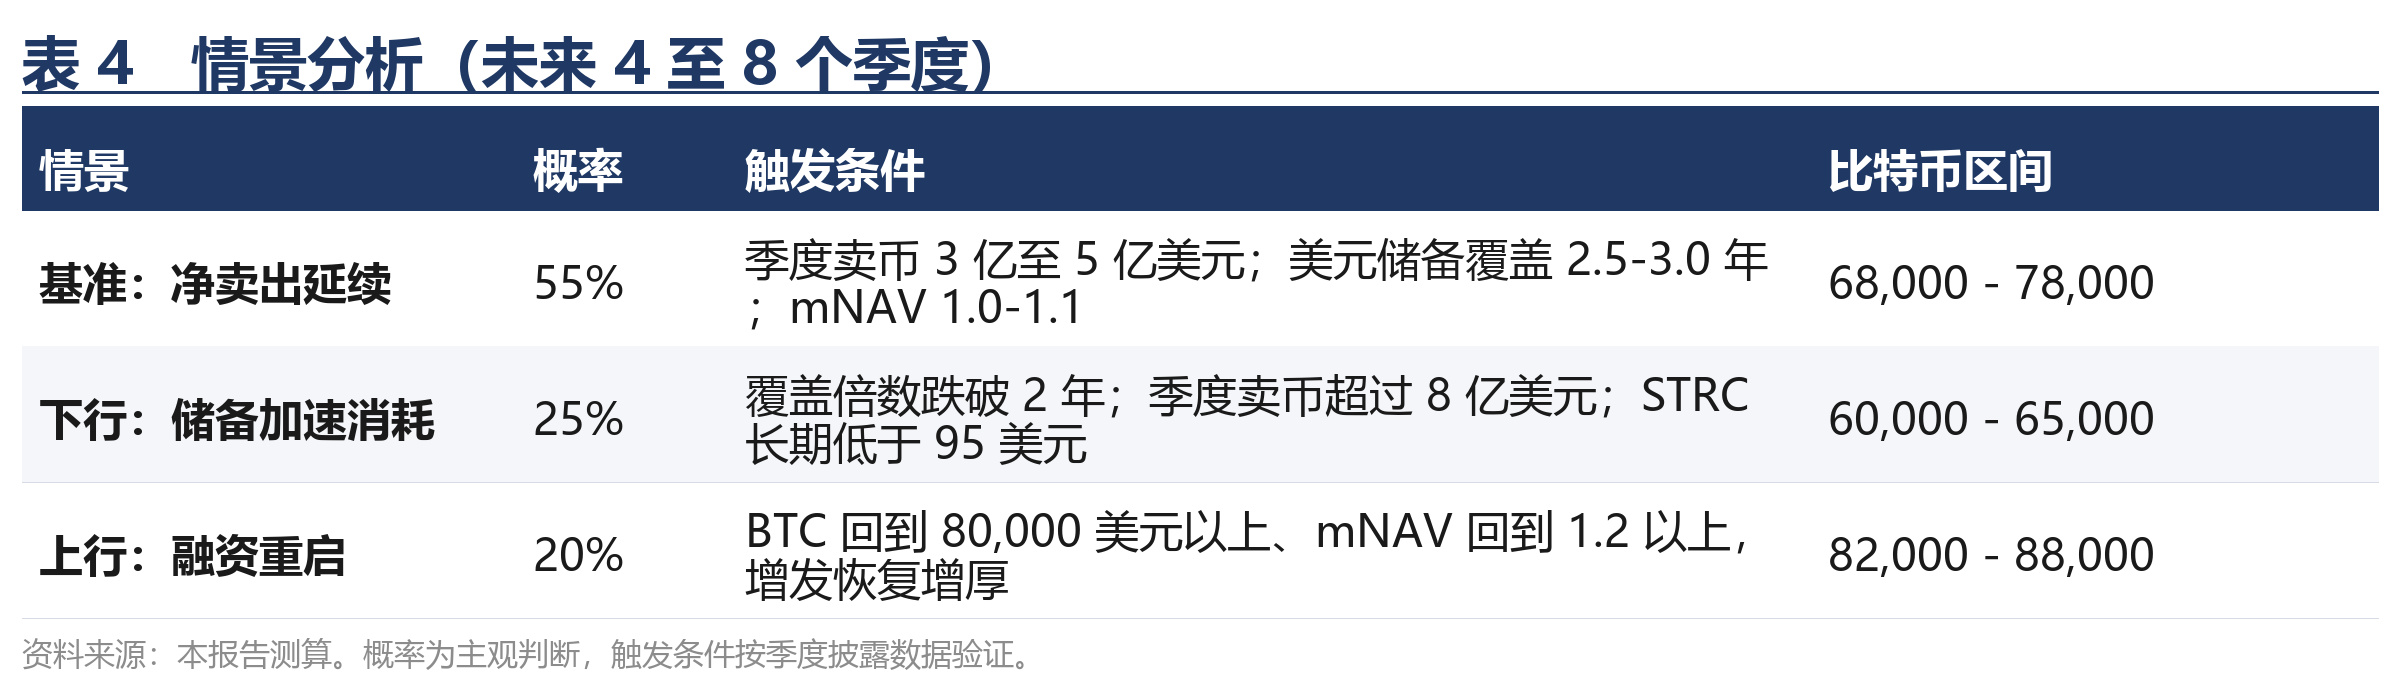
A simetria está no fato de que a exclusão do índice, por si só, não exige que a empresa se desfaça de ativos: as 850.364 unidades de bitcoin não entrarão no mercado por causa do anúncio. Por outro lado, se a recuperação do preço do bitcoin elevar o mNAV para acima de 1,2, novas emissões voltarão a ter efeito dilutivo positivo, e a empresa poderá retomar as compras líquidas em um trimestre. Esse caminho também não depende da decisão sobre o índice.
VI. Riscos e indicadores a monitorar
Riscos de alta: uma recuperação rápida do bitcoin impulsiona a recuperação do mNAV e do preço das ações preferenciais, reabrindo a janela de financiamento; outras empresas de índices não adotam regras semelhantes, limitando o efeito de extrapolação das exclusões.
Riscos de queda: desconto prolongado da STRC eleva o custo de financiamento por ações preferenciais; estreitamento da janela de refinanciamento de títulos conversíveis; extensão das regras a outras empresas de tesouraria de ativos digitais, com contração simultânea dos canais de financiamento do setor como um todo; continuidade das saídas de recursos dos ETFs.
Indicadores a monitorar: valor trimestral das vendas de moedas e cobertura das reservas em dólares (divulgação trimestral); desvio do preço da STRC em relação ao valor nominal de US$ 100; mNAV e BTC Yield; fluxo líquido semanal dos ETFs de bitcoin à vista; adesão de outras empresas do índice às regras.