

A reprecificação mais agressiva das previsões de Wall Street para a taxa dos Fed Funds afeta diretamente os custos de empréstimo de referência. Como os rendimentos de longo prazo e as taxas de hipotecas fixas de 30 anos dependem das expectativas de inflação de longo prazo, dos prêmios de prazo e do volume de endividamento do governo, e não apenas das taxas-alvo do Fed, os sinais de uma política monetária mais agressiva estão mantendo os rendimentos estruturais mais altos por mais tempo.
1. Mecanismo de transmissão: como as expectativas em relação ao Fed influenciam as taxas de longo prazo
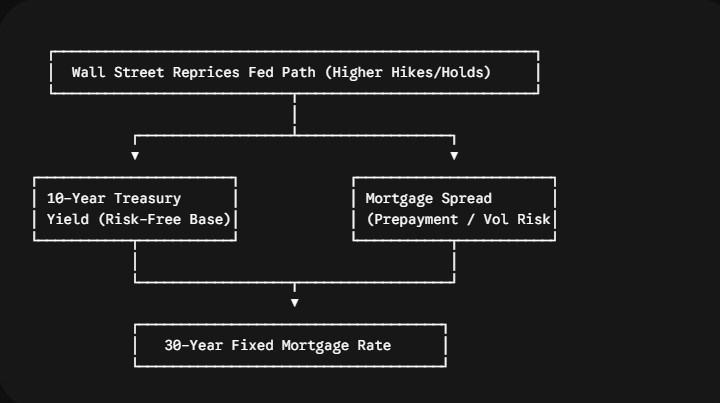
Fed Funds $\neq$ taxas hipotecárias diretamente: o Federal Reserve define as taxas bancárias de curto prazo para empréstimos overnight. As taxas hipotecárias têm como referência os rendimentos dos títulos do Tesouro dos EUA de 10 anos, que refletem as expectativas dos investidores quanto à inflação média e ao crescimento econômico ao longo de um horizonte de 10 anos.
Spread hipotecário: a taxa fixa de hipoteca a 30 anos é igual ao rendimento dos títulos do Tesouro dos EUA a 10 anos + spread hipotecário (historicamente, 1,50%–2,00%, mas ampliando para cerca de 2,00%–2,50% em períodos de elevada volatilidade das taxas).
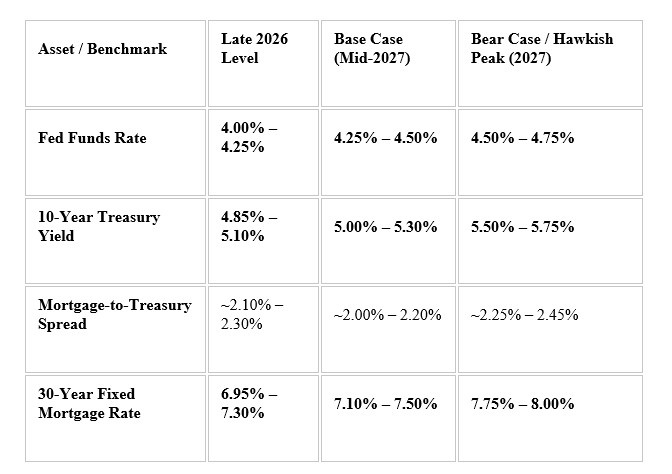
2. Trajetória projetada: títulos do Tesouro dos EUA a 10 anos e taxas hipotecárias
Com o consenso de Wall Street prevendo mais 2 a 3 aumentos de 25 pontos-base nas taxas da Fed, levando-as para perto de 4,25%–4,75% no início de 2027, os rendimentos dos títulos de longo prazo estão a reposicionar-se perto de níveis máximos de várias décadas.
3. Principais fatores que impulsionam a subida dos rendimentos até 2027
Prémios de inflação persistentes: com o IPC geral acima de 3,5%, os investidores em obrigações exigem rendimentos nominais mais elevados para proteger o poder de compra real ao longo de períodos de detenção de 10 anos.
Emissão maciça de títulos do Tesouro: como os défices federais permanecem estruturalmente elevados, o Tesouro dos EUA continua a emitir grandes volumes de títulos de longo prazo. O aumento da oferta exige rendimentos mais elevados para atrair procura suficiente por parte de compradores institucionais.
Spreads persistentemente elevados: a volatilidade elevada das taxas impede que o spread hipotecário volte a estreitar-se até à sua média histórica de 1,50%, acrescentando 50 a 80 pontos-base ao custo do crédito para potenciais compradores de casa.
#cpi #USJoblessClaimsRise #BinanceSquareTalks #SupportCreators