
O iene voltou a se aproximar de 160 por dólar nesta semana, e Atsushi Mimura, principal diplomata cambial do Japão, aproveitou o momento para lembrar aos operadores quanto custou a última visita a esse patamar.
Ele disse a repórteres na quinta-feira que o ritmo recente da movimentação foi mais rápido do que gostaria e que é "cedo demais para esquecer o que aconteceu neste verão". Naquele verão, Tóquio gastou um valor recorde de US$ 96,5 bilhões em três dias para defender a moeda, incluindo sua primeira compra coordenada de ienes com os Estados Unidos desde 1998.
A queda foi rápida. Em duas sessões, o dólar subiu de cerca de 158 ienes para quase 160, atingindo 159,948 — o nível mais baixo do iene em mais de dois meses — antes de recuar. Agora, está sendo negociado perto de 159,67.
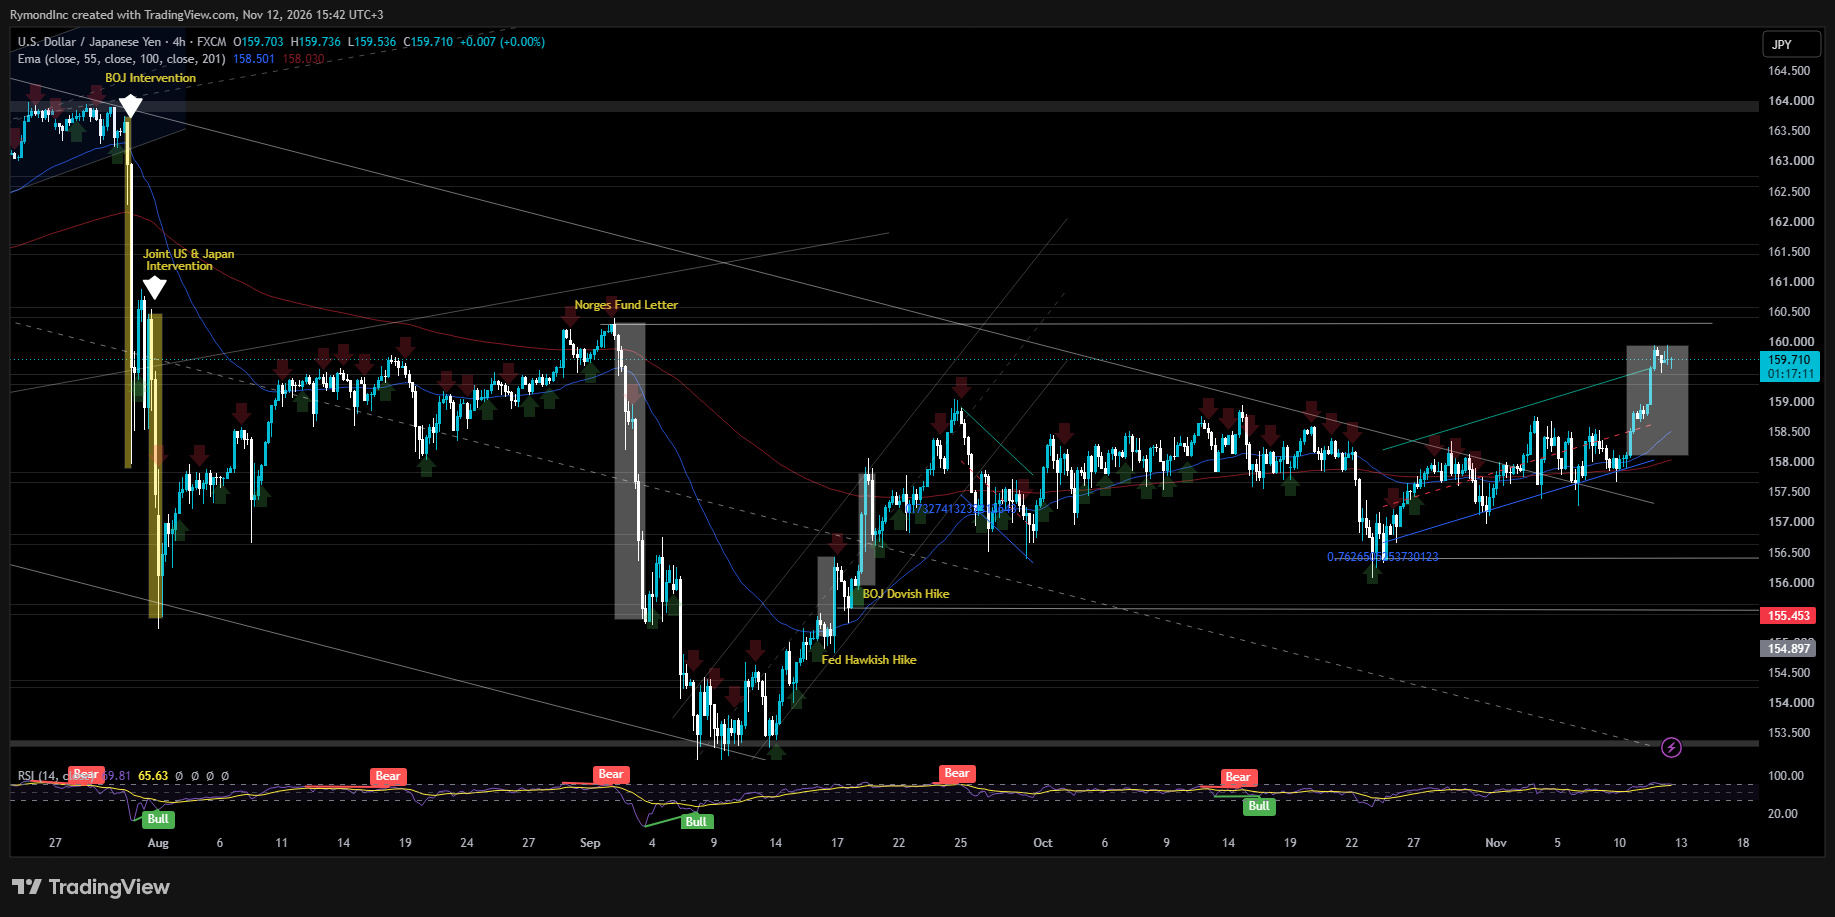
O Ministério das Finanças de Tóquio revelou na segunda-feira a dimensão daquela campanha anterior: compras de 15,4 trilhões de ienes ao longo de três dias úteis consecutivos, a partir de 30 de julho, com a operação conjunta com Washington ocorrendo em 31 de julho. A iniciativa reforçou o alerta do Japão aos especuladores cambiais e ajudou a derrubar o dólar de mais de 163 ienes para a mínima de 155,23.
Mimura se recusou a comentar níveis específicos da taxa de câmbio, a maneira tradicional de não dizer nada e, ao mesmo tempo, deixar algo subentendido. Suas declarações foram amplamente interpretadas como um sinal de que Tóquio está pronta para voltar a intervir e, com a diferença entre as taxas de juros dos EUA e do Japão ameaçando aumentar, a intervenção voltou à pauta.
Um Fed que fala cada vez mais alto
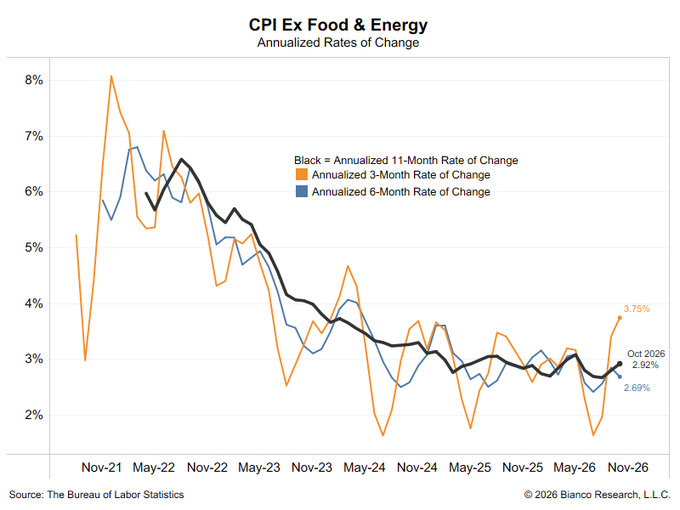
A alta do dólar nesta semana foi generalizada, e o iene foi uma das muitas moedas afetadas. Os preços básicos ao consumidor nos EUA subiram em outubro mais rápido do que o previsto pelo terceiro mês consecutivo. O CPI geral dos EUA subiu 0,4% em relação ao mês anterior, enquanto o CPI básico aumentou 0,296%: a terceira leitura consecutiva de 0,3%. A taxa anualizada de três meses subiu para 3,75%, ante 1,6% em julho.
Não há dados anuais porque a paralisação do governo impediu a divulgação de um relatório de inflação referente a outubro passado. Mas a taxa de inflação de 11 meses, a partir de novembro, mostrou uma alta em relação ao mês anterior.
Isso desencadeou uma série de declarações de autoridades do Fed em tom mais hawkish, elevando as apostas de que o banco central voltará a subir os juros no próximo mês. Poucas dessas autoridades fizeram questão de tentar tranquilizar alguém.
O governador do Fed Christopher Waller apresentou os cálculos antes da divulgação dos dados. Ele apoiaria um aumento de 0,25 ponto percentual em dezembro mesmo que a inflação de outubro parecesse mais baixa. Se a inflação medida pelo índice de preços ao consumidor (CPI) básico viesse em torno de 0,3% ou mais — como de fato aconteceu —, em linha com os dois meses anteriores, seria preciso considerar uma alta de meio ponto, porque parar em 25 pontos-base enquanto a inflação persistisse colocaria em risco a credibilidade do Fed. Quando divulgado, o número foi de 0,3%.
A presidente do Fed de Dallas, Lorie Logan, que vota este ano, quer pelo menos mais dois aumentos de 0,25 ponto percentual e acredita que o comitê poderia avançar mais rápido neste inverno do que avançou até agora. Uma inflação significativamente acima da meta de 2% é "inaceitável", afirmou, e as pressões são mais amplas do que as tarifas ou os custos de energia em tempos de guerra, além de provavelmente persistirem. Depois que esses dois aumentos forem implementados, disse ela, faria sentido pausar para reavaliar a situação.
O presidente do Fed de Chicago, Austan Goolsbee, classificou o relatório mais recente do CPI como "preocupante, por pouco". A inflação persistente dos serviços é o que mais o incomoda, e ele vê pressões de custos e de demanda elevando os preços, com o superaquecimento se espalhando. Se a inflação se incorporasse às expectativas, disse, isso seria motivo de grande preocupação, e todas as opções continuariam em aberto.
A presidente do Fed da Filadélfia, Anna Paulson, também votante, adotou uma posição mais moderada: novos aumentos graduais parecem apropriados, mantendo a política "um tanto restritiva", e um ritmo mais acelerado só seria necessário se as perspectivas de inflação piorassem. Aumentos lentos, disse ela, dão tempo para a economia se ajustar e para as autoridades avaliarem os efeitos.
O que os traders estão precificando
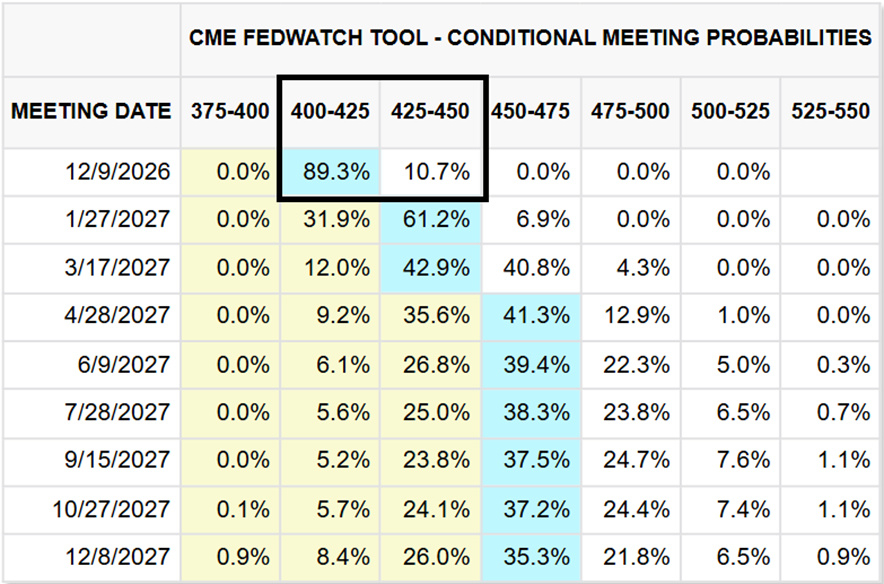
O iene voltou a sofrer pressão diante da expectativa de que a diferença entre as taxas de juros dos EUA e do Japão aumente. Após a recente sequência de declarações do Fed, os traders passaram a atribuir uma pequena probabilidade a um aumento de meio ponto em dezembro. Uma alta de 0,25 ponto percentual já está totalmente precificada, com cerca de 10% de probabilidade de uma alta de 50 pontos-base, e os contratos futuros apontam para novos aumentos até 2027.
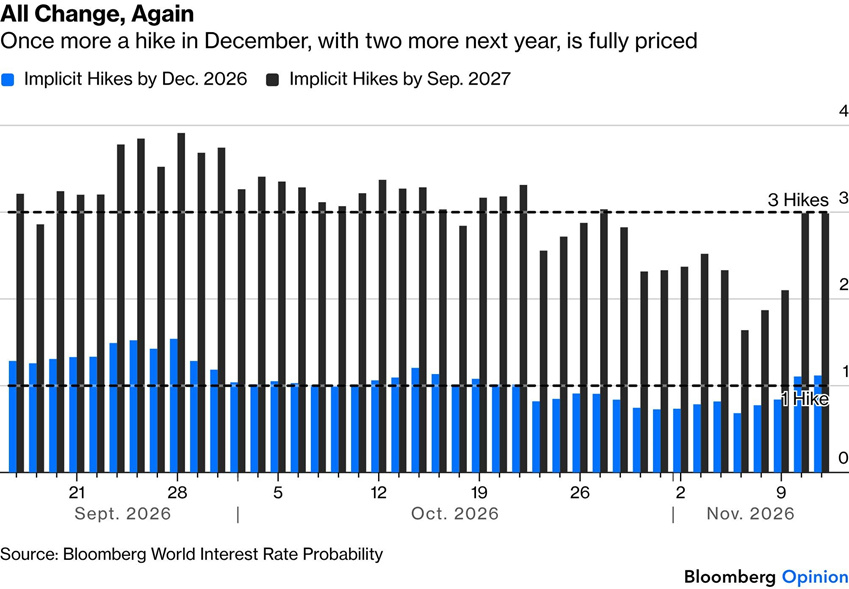
Os traders estão recalibrando as perspectivas de juros no longo prazo. As expectativas de aumentos até o fim de 2026 e setembro de 2027 mudaram bastante desde setembro. Os mercados precificam totalmente três aumentos dos juros do Fed até setembro de 2027. Mais uma vez, uma alta em dezembro e outras duas no próximo ano já estão totalmente precificadas.
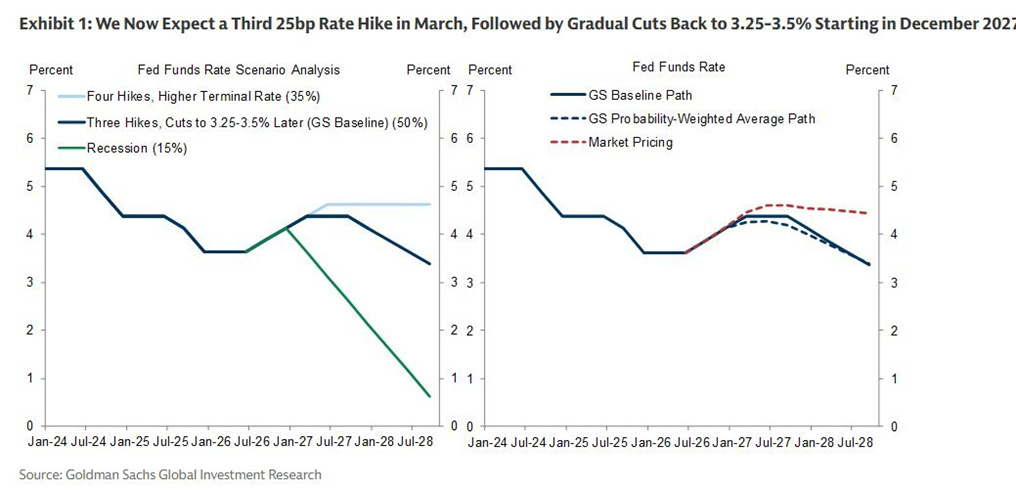
O Goldman Sachs prevê agora um terceiro aumento de 0,25 ponto percentual em março e espera que o Fed comece a cortar os juros em dezembro de 2027, reduzindo por fim a taxa básica para 3,25% a 3,5%.
A Yardeni Research havia alertado em 26 de outubro que o Fed poderia surpreender os mercados com um aumento de 0,25 ponto percentual em sua reunião de outubro e que, se o banco central o adiasse por causa da proximidade das eleições de meio de mandato, poderia haver um aumento de meio ponto em dezembro. As declarações de Waller, afirma a empresa, reforçam a preocupação de que o Fed precisará adotar uma abordagem mais agressiva se a inflação continuar persistente.
O problema inflacionário de Tóquio
Os dados domésticos do Japão não estão facilitando o trabalho do Banco do Japão. Os preços ao produtor subiram 7,1% em outubro em relação ao ano anterior, superando a previsão de 6,5% dos economistas e acelerando em relação aos 6,8% de setembro. Na comparação mensal, a alta de 0,7% foi a mais rápida desde maio, e os preços de importação em ienes subiram 24,8% no ano, segundo dados preliminares do banco central. Em comparação, os preços ao consumidor subiram apenas 2,1% em setembro, o que sugere que ainda há muitas pressões de custos avançando pela cadeia de produção.
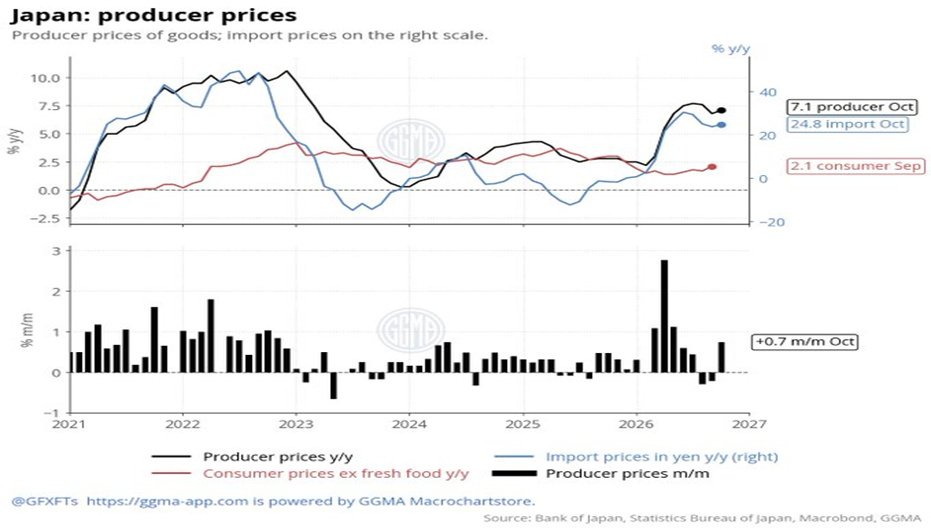
Números como esses reforçam as expectativas de que o BOJ voltará a apertar a política monetária, e os investidores esperam amplamente um aumento na reunião de 17 e 18 de dezembro. Seisaku Kameda, ex-economista-chefe do banco central, disse à Reuters na sexta-feira passada que espera que a taxa básica suba para 1,5% em dezembro e aumente depois cerca de uma vez por trimestre, até chegar a 2%.
O relato do próprio banco sobre a reunião de 29 e 30 de outubro aponta na mesma direção. No resumo das opiniões divulgado na terça-feira, vários membros do conselho descreveram um aumento no curto prazo como necessário, e um deles disse que o próximo aumento deveria ser decidido assim que possível, "sem cautela excessiva". Isso torna bastante provável uma alta em dezembro.
O ritmo da política monetária vem acelerando. Após aumentos em junho e setembro — um ritmo mais rápido do que a cadência de cerca de duas altas por ano em 2024 e 2025 —, o BOJ afirmou no mês passado que a inflação subjacente atingiu sua meta de 2% pela primeira vez desde que ela foi estabelecida, em 2013.
Essa avaliação enfraquece o argumento a favor de manter uma política monetária acomodatícia. Vários membros disseram que a taxa básica deveria subir até um nível neutro, que não estimule nem restrinja a economia, e um deles afirmou que o banco precisa chegar lá em breve, agora que a inflação subjacente já está em 2%.
A onda de vendas nos mercados globais que fez as ações japonesas despencarem naquele dia, disse ele, dificilmente impedirá a alta de dezembro, a menos que a volatilidade persista até a aproximação da reunião. Uma derrocada completa do boom da IA, grave o bastante para afetar o Japão por meio de uma forte desaceleração do crescimento dos EUA, poderia fazer o BOJ pausar.
A diferença ainda é decisiva
Os diferenciais das taxas de juros continuam sendo a maior ameaça ao iene. O BOJ elevou sua taxa básica para 1,25% em setembro, e o apoio a novos aumentos está crescendo no conselho, mas as autoridades continuam cautelosas diante da fragilidade dos gastos das famílias e do crescimento lento dos salários.
Toichiro Asada, um dos membros mais moderados do conselho e dissidente tanto dos aumentos de junho quanto dos de setembro, expressou essa cautela na quinta-feira. As condições financeiras continuam acomodatícias, disse ele, mas o consumo pode estar mais fraco do que parece. Na opinião dele, o Japão atingiu sua meta de inflação de 2% e as medidas de reflacionamento cumpriram seu papel, o que o leva a questionar quanto mais aperto monetário é necessário.
As dúvidas sobre o ritmo do BOJ importam porque não há dúvida quanto à direção do Fed. Se Tóquio avançar mais devagar que Washington, a diferença entre as taxas continuará ampla, e uma diferença grande mantém atraente a operação de carry trade — tomar empréstimos em ienes para aplicar em ativos de maior rendimento. Esse arranjo tem mantido a pressão sobre o iene e a atenção de Tóquio voltada para ele.
O Fed se reúne em 8 e 9 de dezembro. O Banco do Japão responde em 17 e 18 de dezembro. O iene precisa atravessar o período entre as duas reuniões a poucos décimos de iene do nível que já levou Tóquio a intervir no mercado este ano.