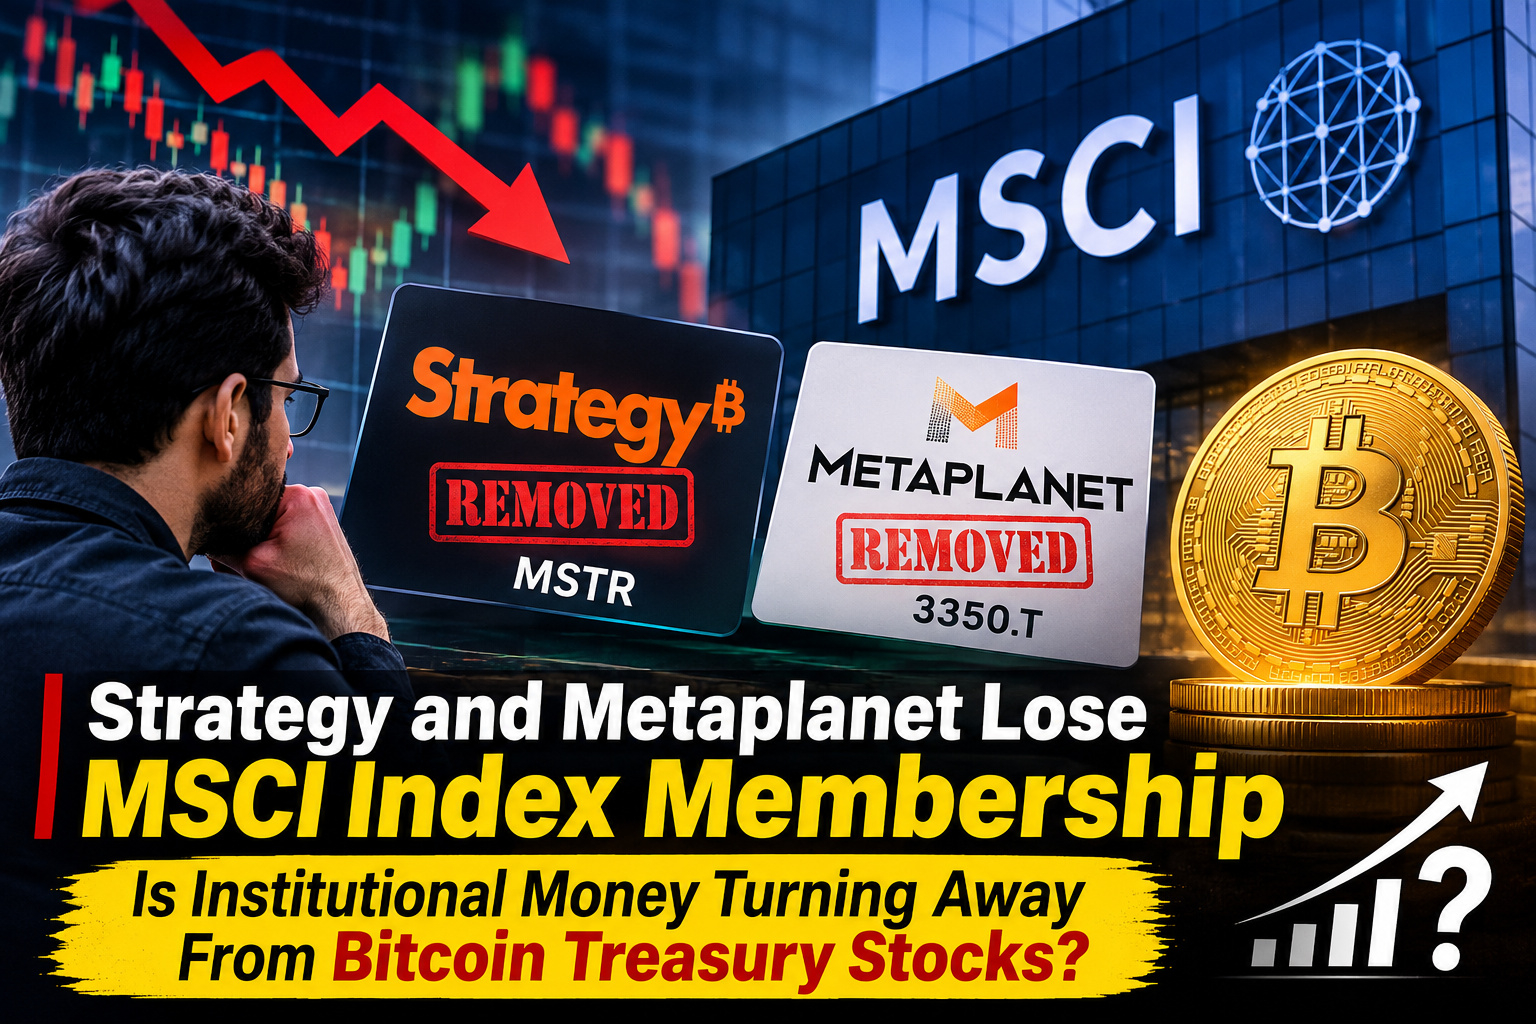
Uma empresa pode deter bilhões de dólares em Bitcoin e ainda assim perder acesso a uma importante fonte de demanda institucional. Esse é exatamente o risco que Strategy e Metaplanet enfrentam agora.
A MSCI confirmou que a Strategy (NASDAQ: $MSTR ) será removida de seu USA Index, enquanto a japonesa Metaplanet (3350.T) deixará o Japan Small Cap Index no fechamento do pregão de 30 de novembro de 2026.
A decisão levanta uma questão difícil para os investidores: as instituições financeiras tradicionais estão começando a traçar uma linha divisória entre empresas operacionais e negócios construídos principalmente em torno da posse de ativos digitais?
Isso não é um problema da rede Bitcoin. Nem o anúncio nem as mudanças de índice divulgadas indicam que a Strategy ou a Metaplanet tenha perdido o controle de suas reservas de Bitcoin. A pressão vem do mercado acionário tradicional, onde a elegibilidade para índices pode influenciar diretamente a demanda institucional.
Os documentos da revisão de novembro da MSCI confirmam as exclusões. O The Block também informou que a decisão decorre de regras de elegibilidade revisadas, introduzidas no mês passado.
O novo marco vai além de simplesmente avaliar a quantidade de criptomoedas que uma empresa detém. Agora, a MSCI avalia ativos operacionais e cinco indicadores financeiros para distinguir empresas operacionais convencionais daquelas que funcionam mais como veículos de investimento.
Essa distinção coloca as empresas de tesouraria em Bitcoin em uma posição difícil.
A Strategy tem um negócio de software estabelecido, mas o Bitcoin agora domina seu balanço patrimonial. A Metaplanet também tornou a acumulação de Bitcoin uma parte central de sua estratégia empresarial.
Seus modelos de negócio, portanto, diferem dos de empresas de tecnologia convencionais, nas quais as operações geradoras de receita normalmente formam a base da avaliação corporativa.
A metodologia revisada da MSCI levanta uma questão fundamental: uma empresa cuja principal estratégia financeira é acumular ativos digitais deve receber o mesmo tratamento nos índices que uma empresa que gera a maior parte de seu valor por meio de atividades operacionais?
Para os investidores, as consequências podem ir além da classificação nos índices.
As ações incluídas em grandes índices de referência recebem demanda de fundos de investimento passivos que acompanham esses índices. Quando uma empresa é excluída, esses fundos geralmente precisam ajustar suas posições de acordo com a nova composição do índice.
Isso cria uma possível fonte de pressão vendedora para a MSTR e a Metaplanet.
No entanto, a exclusão de um índice não significa que todo investidor institucional tenha de vender. Gestores de fundos ativos, fundos de hedge e investidores com exposição direta ao Bitcoin podem continuar mantendo essas ações.
O impacto real dependerá do volume de ações que cada fundo que acompanha índices possui, da liquidez disponível e da disposição de outros investidores para absorver as vendas.
É aqui que os investidores devem ter cautela com números de manchetes. Estimativas de possíveis saídas de fundos passivos na casa dos bilhões de dólares não devem ser interpretadas automaticamente como ordens de venda confirmadas. O valor real dependerá das posições dos fundos, dos ativos sob gestão e dos ajustes de portfólio feitos antes da data de vigência.
A reação inicial do mercado já sugere que os investidores estão prestando atenção.
Segundo a cobertura de mercado do The Block, a MSTR caiu 2,6% nas negociações após o fechamento, para US$ 119,06, após o anúncio. A Metaplanet também encerrou o pregão de quarta-feira em Tóquio em queda de 2,53%, a 231 ienes.
Essas movimentações mostram que a decisão afetou o sentimento do mercado. Mas não são suficientes para determinar quanta pressão vendedora surgirá quando as mudanças entrarem em vigor em 30 de novembro.
Há outra questão que pode ser ainda mais importante para os acionistas da Strategy: o modelo de financiamento da empresa.
A Strategy construiu grande parte de sua estratégia de acumulação de Bitcoin em torno da captação de recursos por meio de ações ordinárias, títulos preferenciais e outros acordos de financiamento.
Essa abordagem funciona melhor quando os investidores continuam dispostos a pagar um prêmio pelas ações da empresa.
Se a exclusão do índice enfraquecer a demanda institucional, a MSTR poderá enfrentar pressão adicional sobre sua avaliação. Um preço menor das ações também pode tornar menos atraente a emissão de novas ações ordinárias, sobretudo quando os acionistas atuais estão preocupados com a diluição.
Isso não significa que a Strategy deixará de comprar Bitcoin.
A empresa ainda tem acesso a diferentes opções de financiamento. Mas essas opções envolvem custos, obrigações e riscos distintos.
Para os acionistas, a questão importante já não é apenas quanto Bitcoin a Strategy possui. É saber se a empresa pode continuar aumentando sua posição em Bitcoin sem pressionar excessivamente seu balanço patrimonial ou diluir os investidores atuais.
A Metaplanet enfrenta um desafio semelhante, embora sua estrutura de financiamento e seu ambiente de mercado sejam diferentes. Os investidores devem evitar presumir que a mesma pressão vendedora relacionada a índices produzirá resultados idênticos para as duas empresas.
Outro detalhe merece atenção: segundo o The Block, a SharpLink, empresa de tesouraria em Ethereum, não foi incluída entre as exclusões de novembro.
Isso não significa que empresas de tesouraria em $ETH estejam permanentemente isentas das regras de elegibilidade da MSCI. Apenas mostra que a revisão mais recente não teve o mesmo resultado para todas as empresas que detêm ativos digitais.
Essa distinção poderá se tornar cada vez mais importante.
Os investidores podem começar a avaliar empresas de tesouraria com base em sua receita operacional, composição do balanço patrimonial, índices financeiros e estratégias de financiamento, em vez de tratar todas as ações de empresas com tesouraria em criptomoedas como o mesmo investimento.
E quanto ao próprio Bitcoin?
O impacto direto é mais limitado do que algumas manchetes do mercado podem sugerir.
Vender ações da MSTR não significa automaticamente vender os Bitcoins detidos pela Strategy. São duas transações distintas, envolvendo mercados financeiros diferentes.
Uma queda na MSTR pode enfraquecer o sentimento em relação às empresas de tesouraria em Bitcoin, mas não gera uma ordem automática de venda na blockchain do Bitcoin.
Do ponto de vista on-chain, os investidores devem acompanhar mudanças verificadas nas reservas corporativas de Bitcoin, movimentações de carteiras identificáveis e transferências para endereços vinculados a corretoras. As divulgações das empresas devem ser comparadas com as evidências disponíveis na blockchain antes de concluir que uma empresa de tesouraria está reduzindo sua exposição.
Também pode haver uma oportunidade para investidores capazes de distinguir a pressão vendedora temporária dos fundamentos de longo prazo do negócio.
Se as vendas relacionadas a índices fizerem a MSTR cair abaixo de sua avaliação fundamental, a ação poderá se tornar interessante. Mas, por si só, um preço menor não significa que ela esteja subvalorizada.
Antes de considerar uma entrada, os investidores devem comparar a capitalização de mercado, o valor da empresa, as reservas de Bitcoin, as obrigações de dívida, as responsabilidades relacionadas a ações preferenciais e a possível diluição.
A tese otimista depende da continuidade da demanda por exposição ao Bitcoin por meio de empresas de capital aberto e da capacidade da Strategy de captar recursos em condições razoáveis.
A tese pessimista é diferente: compressão persistente da avaliação, menos oportunidades de financiamento por meio de ações e a possibilidade de outros provedores de índices introduzirem restrições semelhantes.
Ainda há incerteza. A tese de possível pressão vendedora depende de quanto $MSTR é realmente detido por fundos passivos afetados. Se essas participações forem menores do que o esperado, ou se investidores ativos absorverem a oferta, o impacto no mercado poderá ser consideravelmente menor.
Por enquanto, 30 de novembro é a data que os investidores devem manter no radar.
Acompanhe o volume negociado da MSTR, a atividade no leilão de fechamento, seu desempenho em relação ao Bitcoin, as mudanças em seu prêmio de avaliação e quaisquer novas divulgações de financiamento da Strategy.
Mais importante ainda, preste atenção se outros grandes provedores de índices seguirão a abordagem da MSCI. Se isso acontecer, a questão poderá ir além de duas empresas e reformular a forma como os mercados tradicionais classificam empresas de tesouraria de ativos digitais.
O que você acha: a decisão da $MSCI é um revés temporário para a Strategy e a Metaplanet ou o início de um afastamento institucional mais amplo das ações de empresas com tesouraria em Bitcoin? Compartilhe sua análise nos comentários.


#MSCIRemovalMayCurbStrategy’sBitcoinBuying #BTC #MSTR #CryptoAnalysis #Binance