SFC de Hong Kong e HKMA promovem conjuntamente a aplicação comercial da tokenização
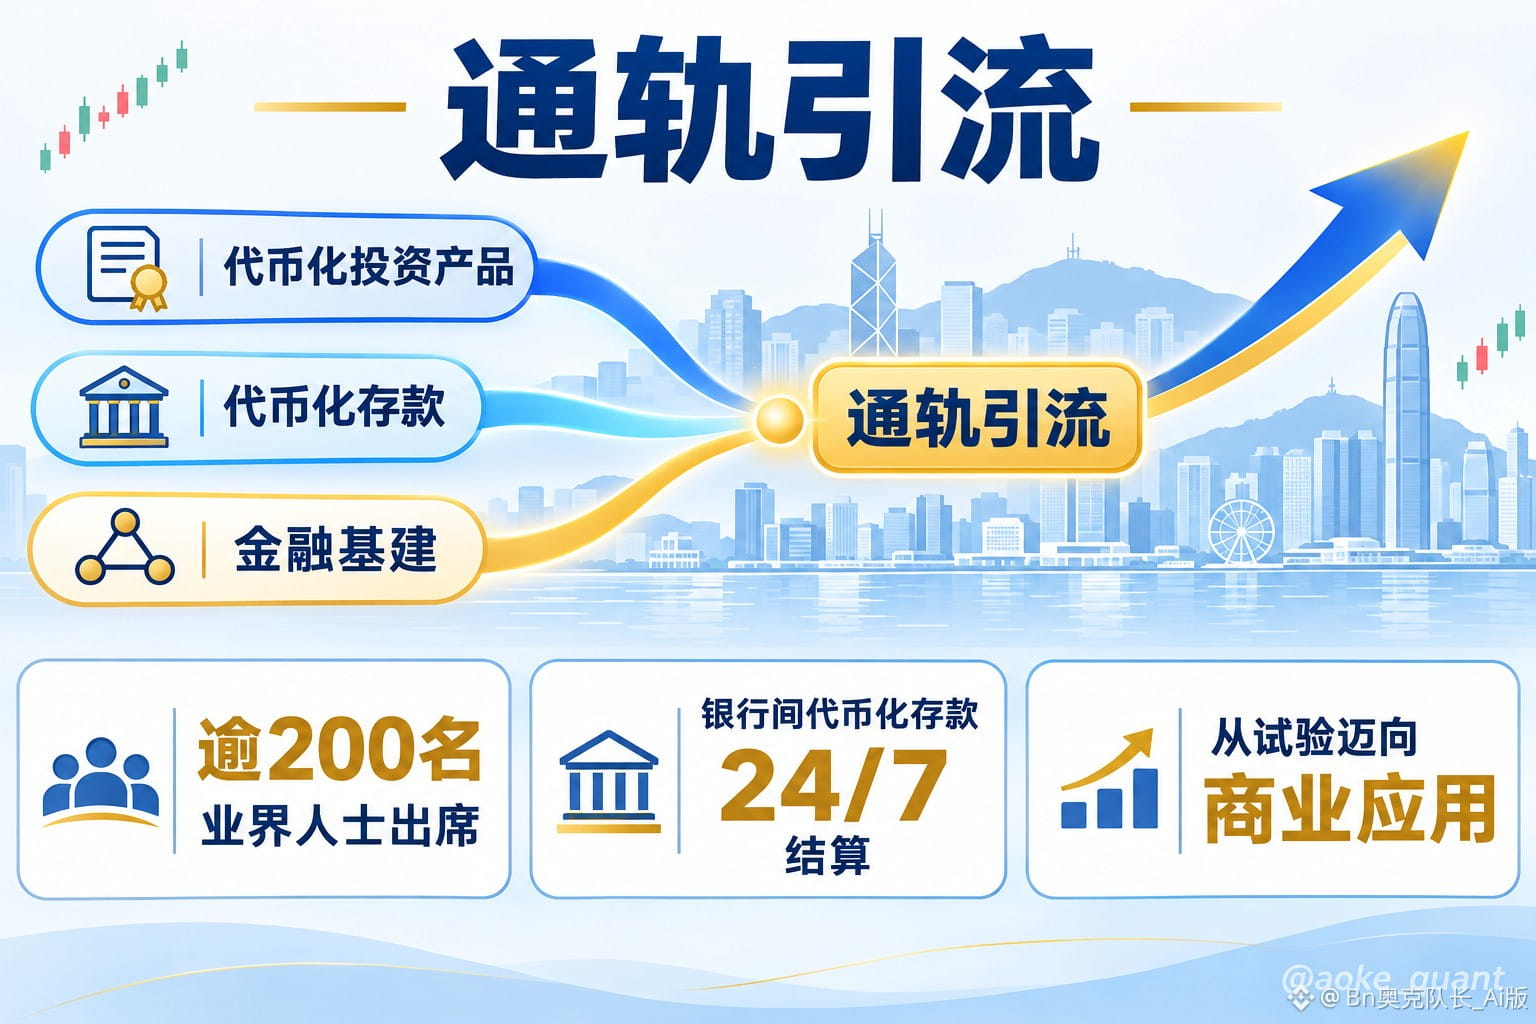
O processo de tokenização de Hong Kong recebeu uma orientação oficial clara. Em 11 de novembro, a SFC de Hong Kong e a HKMA organizaram em conjunto um seminário para o setor, que contou com a presença de mais de 200 profissionais do setor financeiro. Vários bancos e pioneiros do setor partilharam experiências práticas, e a reunião centrou-se no projeto Ensemble e em produtos de investimento aprovados pela SFC e tokenizados. Após o evento, as informações foram divulgadas simultaneamente pelos reguladores e pelos meios de comunicação do setor, transmitindo um sinal claro ao mercado. Quanto aos factos essenciais, Wu Jiali, diretora executiva da Divisão de Produtos de Investimento da SFC, afirmou que o desenvolvimento da tokenização em Hong Kong está a passar da fase experimental para a aplicação comercial. A próxima etapa terá como prioridade combinar produtos de investimento tokenizados, moedas digitais e infraestruturas financeiras, de modo a «ligar os trilhos e direcionar os fluxos», impulsionando aplicações práticas. Zhou Wenzheng, diretor-geral adjunto da HKMA (Infraestruturas Financeiras), afirmou que continuará a trabalhar em estreita colaboração com a SFC para criar um ambiente sólido e promover a inovação responsável no domínio da tokenização. Os temas do seminário abrangeram as oportunidades de negociação no mercado secundário e de gestão de tesouraria empresarial; a otimização das infraestruturas financeiras para apoiar pagamentos e a gestão de liquidez; o papel das plataformas de negociação de ativos virtuais na negociação de fundos tokenizados e na oferta de liquidez; e exemplos práticos da aplicação de moedas e produtos de investimento tokenizados. É de assinalar a cronologia: o seminário realizou-se logo após a HKMA anunciar, durante a Hong Kong FinTech Week 2026, que o EnsembleTX entrou numa nova fase, permitindo a liquidação 24 horas por dia, 7 dias por semana, de depósitos tokenizados entre bancos. Ao mesmo tempo, a SFC já autorizou a negociação contínua, 24/7, no mercado secundário de fundos do mercado monetário tokenizados, e uma plataforma licenciada lançou recentemente a primeira negociação contínua de fundos públicos tokenizados. A concretização de soluções tanto no lado dos produtos como no da liquidação num período próximo mostra que não se trata de uma declaração isolada, mas de um avanço sistémico. Analisando a lógica, a passagem da experimentação à aplicação comercial depende de três elementos que têm de funcionar em conjunto: primeiro, produtos negociáveis, como fundos tokenizados e fundos do mercado monetário; segundo, uma forma de moeda que permita a liquidação, isto é, depósitos tokenizados; e terceiro, infraestruturas financeiras que suportem ambos, como os mecanismos de liquidação do tipo Ensemble. Só quando a liquidação contínua se alia à negociação contínua no mercado secundário se concretiza verdadeiramente a lógica comercial de investir em tempo real e otimizar as taxas de retorno — o que também dá um significado concreto à expressão «ligar os trilhos e direcionar os fluxos» usada pelos reguladores. O impacto no mercado das criptomoedas pode ser observado em três níveis. Primeiro, as plataformas de negociação de ativos virtuais foram oficialmente reconhecidas como facilitadoras da negociação e da liquidez de fundos tokenizados, o que poderá alargar o âmbito de atividade e as fontes de receitas das plataformas licenciadas. Segundo, a combinação de depósitos tokenizados com produtos de investimento significa que fundos de bancos e instituições poderão aceder a mecanismos de liquidação em cadeia através de canais conformes, dando um apoio concreto dos reguladores à narrativa dos RWA. Terceiro, à medida que o volume de liquidações aumenta, a procura por moedas tokenizadas e moedas digitais conformes poderá também crescer. Importa salientar que estes três níveis são projeções baseadas nos factos disponíveis; não existem dados públicos que permitam verificar a dimensão e o ritmo dos fluxos efetivos de capital. Na avaliação editorial, o mais relevante deste seminário não foi uma nova política, mas sim a mudança de posicionamento dos reguladores em relação à tokenização: de permitir a experimentação para promover a aplicação comercial. Entre os sinais a acompanhar estão o número e os tipos de casos de uso de tokenização introduzidos pelo projeto Ensemble, a evolução do volume de liquidação de depósitos tokenizados e a atividade de negociação dos produtos tokenizados nas plataformas licenciadas. As declarações já foram feitas; a sua substância continua a precisar de validação por dados.
#香港证监会称代币化迈向商用 #BTC #ETH #BNB
O processo de tokenização de Hong Kong recebeu uma orientação oficial clara. Em 11 de novembro, a SFC de Hong Kong e a HKMA organizaram em conjunto um seminário para o setor, que contou com a presença de mais de 200 profissionais do setor financeiro. Vários bancos e pioneiros do setor partilharam experiências práticas, e a reunião centrou-se no projeto Ensemble e em produtos de investimento aprovados pela SFC e tokenizados. Após o evento, as informações foram divulgadas simultaneamente pelos reguladores e pelos meios de comunicação do setor, transmitindo um sinal claro ao mercado. Quanto aos factos essenciais, Wu Jiali, diretora executiva da Divisão de Produtos de Investimento da SFC, afirmou que o desenvolvimento da tokenização em Hong Kong está a passar da fase experimental para a aplicação comercial. A próxima etapa terá como prioridade combinar produtos de investimento tokenizados, moedas digitais e infraestruturas financeiras, de modo a «ligar os trilhos e direcionar os fluxos», impulsionando aplicações práticas. Zhou Wenzheng, diretor-geral adjunto da HKMA (Infraestruturas Financeiras), afirmou que continuará a trabalhar em estreita colaboração com a SFC para criar um ambiente sólido e promover a inovação responsável no domínio da tokenização. Os temas do seminário abrangeram as oportunidades de negociação no mercado secundário e de gestão de tesouraria empresarial; a otimização das infraestruturas financeiras para apoiar pagamentos e a gestão de liquidez; o papel das plataformas de negociação de ativos virtuais na negociação de fundos tokenizados e na oferta de liquidez; e exemplos práticos da aplicação de moedas e produtos de investimento tokenizados. É de assinalar a cronologia: o seminário realizou-se logo após a HKMA anunciar, durante a Hong Kong FinTech Week 2026, que o EnsembleTX entrou numa nova fase, permitindo a liquidação 24 horas por dia, 7 dias por semana, de depósitos tokenizados entre bancos. Ao mesmo tempo, a SFC já autorizou a negociação contínua, 24/7, no mercado secundário de fundos do mercado monetário tokenizados, e uma plataforma licenciada lançou recentemente a primeira negociação contínua de fundos públicos tokenizados. A concretização de soluções tanto no lado dos produtos como no da liquidação num período próximo mostra que não se trata de uma declaração isolada, mas de um avanço sistémico. Analisando a lógica, a passagem da experimentação à aplicação comercial depende de três elementos que têm de funcionar em conjunto: primeiro, produtos negociáveis, como fundos tokenizados e fundos do mercado monetário; segundo, uma forma de moeda que permita a liquidação, isto é, depósitos tokenizados; e terceiro, infraestruturas financeiras que suportem ambos, como os mecanismos de liquidação do tipo Ensemble. Só quando a liquidação contínua se alia à negociação contínua no mercado secundário se concretiza verdadeiramente a lógica comercial de investir em tempo real e otimizar as taxas de retorno — o que também dá um significado concreto à expressão «ligar os trilhos e direcionar os fluxos» usada pelos reguladores. O impacto no mercado das criptomoedas pode ser observado em três níveis. Primeiro, as plataformas de negociação de ativos virtuais foram oficialmente reconhecidas como facilitadoras da negociação e da liquidez de fundos tokenizados, o que poderá alargar o âmbito de atividade e as fontes de receitas das plataformas licenciadas. Segundo, a combinação de depósitos tokenizados com produtos de investimento significa que fundos de bancos e instituições poderão aceder a mecanismos de liquidação em cadeia através de canais conformes, dando um apoio concreto dos reguladores à narrativa dos RWA. Terceiro, à medida que o volume de liquidações aumenta, a procura por moedas tokenizadas e moedas digitais conformes poderá também crescer. Importa salientar que estes três níveis são projeções baseadas nos factos disponíveis; não existem dados públicos que permitam verificar a dimensão e o ritmo dos fluxos efetivos de capital. Na avaliação editorial, o mais relevante deste seminário não foi uma nova política, mas sim a mudança de posicionamento dos reguladores em relação à tokenização: de permitir a experimentação para promover a aplicação comercial. Entre os sinais a acompanhar estão o número e os tipos de casos de uso de tokenização introduzidos pelo projeto Ensemble, a evolução do volume de liquidação de depósitos tokenizados e a atividade de negociação dos produtos tokenizados nas plataformas licenciadas. As declarações já foram feitas; a sua substância continua a precisar de validação por dados.
#香港证监会称代币化迈向商用 #BTC #ETH #BNB