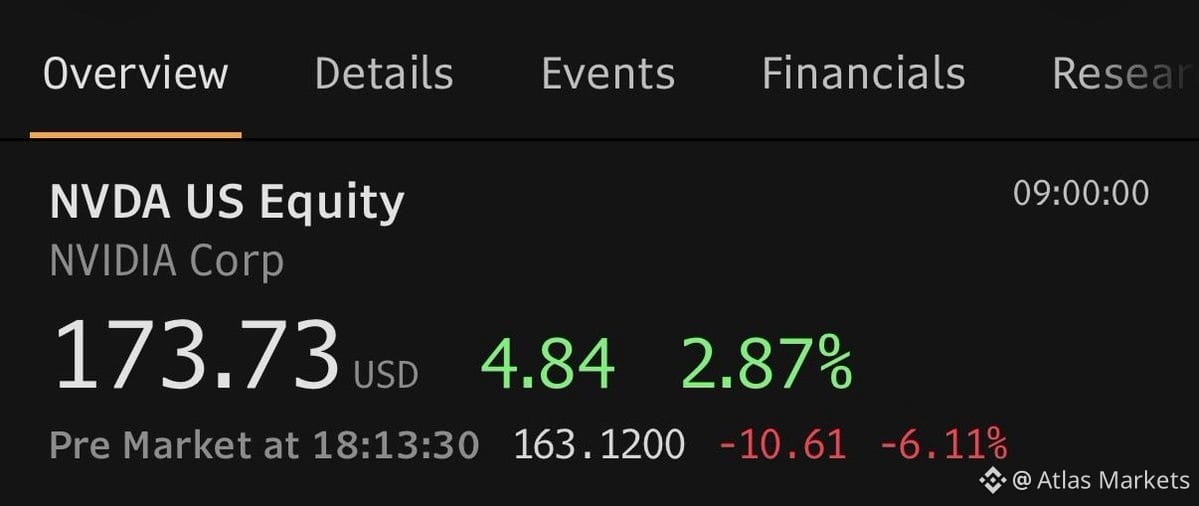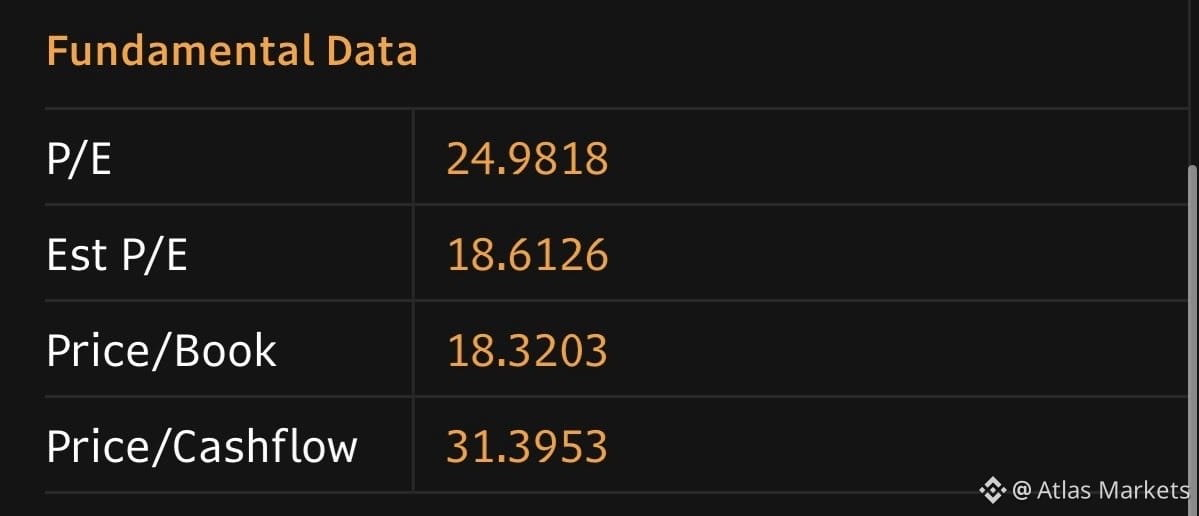
A $NVDA a US$ 160 é negociada a 18x o lucro projetado, caso alcance o crescimento de cerca de 90% nos lucros esperado para este ano fiscal.
Se o crescimento do próximo ano desaparecer completamente — crescimento zero nos lucros —, o múltiplo projetado volta a cerca de 17x. Ainda assim, fica abaixo da média histórica da ação.
Se, em vez disso, prevalecer a estimativa consensual anterior à crise (crescimento de +60-70%), estamos falando de cerca de 10x o lucro projetado.
Então, o cenário é este: mesmo em um cenário ruim, em que o crescimento estagna, você paga 17x por uma empresa que historicamente teve múltiplos mais altos. A questão é se 17x é barato o suficiente diante do risco de execução, da incerteza macroeconômica e da possibilidade de desaceleração do ciclo de infraestrutura de IA.
Este é um argumento de piso de valuation. Se você acredita que o crescimento não vai a zero e que a expansão da infraestrutura de IA vai continuar — ainda que em ritmo mais lento —, a $NVDA nesses níveis começa a parecer uma aposta assimétrica. Se você acha que a demanda vai desabar ou que a concorrência vai se intensificar mais rápido do que o esperado, 17x não é uma rede de segurança.
Acompanhe a trajetória da receita de data centers e as projeções de capex dos clientes. É aí que está o sinal mais importante.
Se o crescimento do próximo ano desaparecer completamente — crescimento zero nos lucros —, o múltiplo projetado volta a cerca de 17x. Ainda assim, fica abaixo da média histórica da ação.
Se, em vez disso, prevalecer a estimativa consensual anterior à crise (crescimento de +60-70%), estamos falando de cerca de 10x o lucro projetado.
Então, o cenário é este: mesmo em um cenário ruim, em que o crescimento estagna, você paga 17x por uma empresa que historicamente teve múltiplos mais altos. A questão é se 17x é barato o suficiente diante do risco de execução, da incerteza macroeconômica e da possibilidade de desaceleração do ciclo de infraestrutura de IA.
Este é um argumento de piso de valuation. Se você acredita que o crescimento não vai a zero e que a expansão da infraestrutura de IA vai continuar — ainda que em ritmo mais lento —, a $NVDA nesses níveis começa a parecer uma aposta assimétrica. Se você acha que a demanda vai desabar ou que a concorrência vai se intensificar mais rápido do que o esperado, 17x não é uma rede de segurança.
Acompanhe a trajetória da receita de data centers e as projeções de capex dos clientes. É aí que está o sinal mais importante.