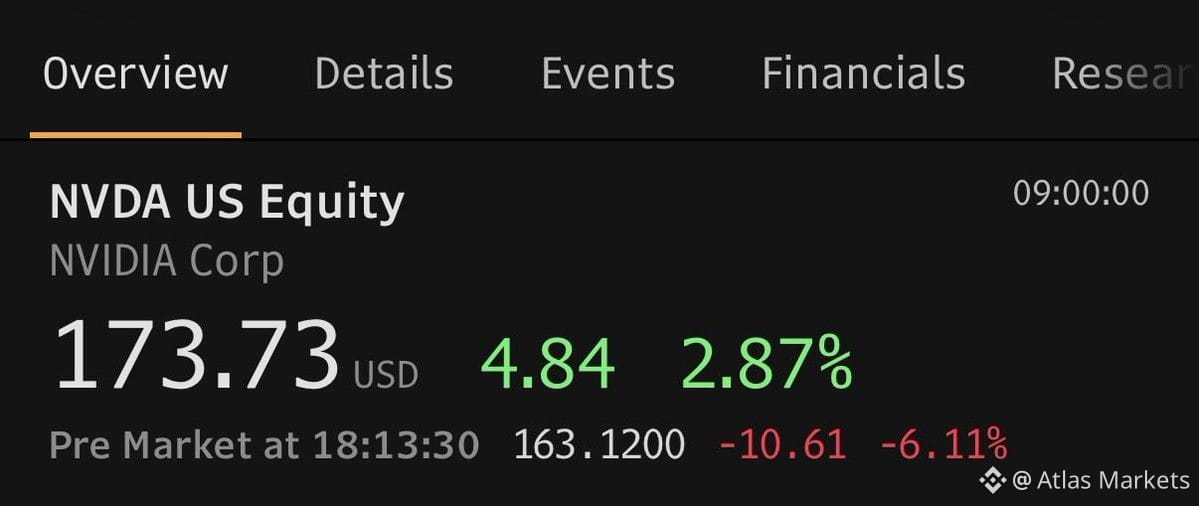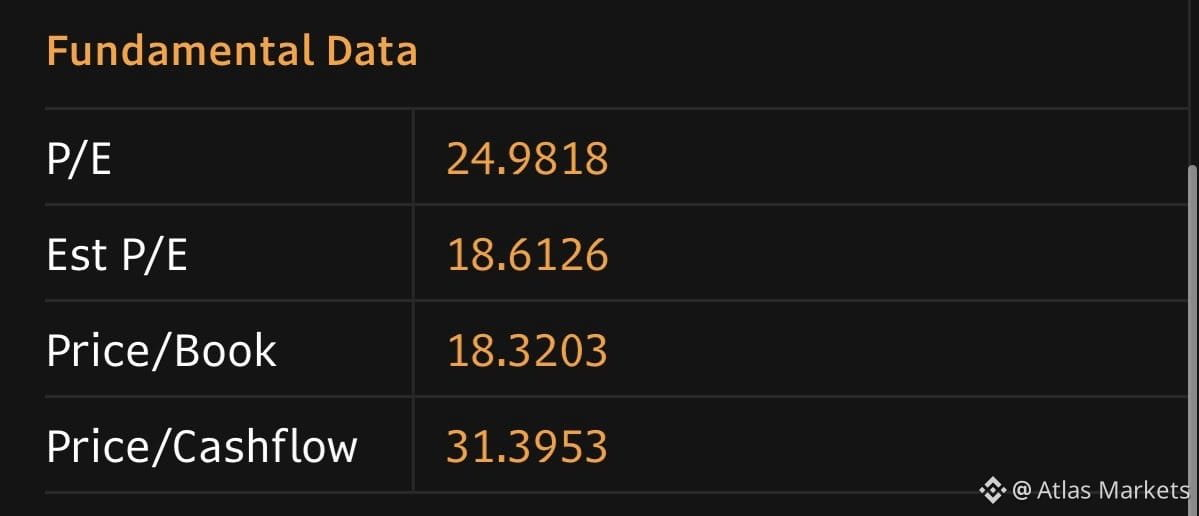
A $NVDA a US$ 160, a ação é negociada a 18x o P/L projetado, supondo que entregue o crescimento de lucros de ~90% esperado para este ano fiscal.
Se o crescimento do próximo ano desaparecer completamente — crescimento zero dos lucros —, o P/L projetado voltaria apenas para cerca de 17-18x. Ainda assim, ficaria abaixo da média histórica.
Para contextualizar: se o consenso pré-crise (crescimento de +60-70%) se mantivesse, o múltiplo projetado seria de 10x. Mas, com o crescimento eliminado, voltamos para perto de 17x.
A verdadeira questão: 17x é barato o suficiente, considerando toda a incerteza macroeconômica e sobre a infraestrutura de IA neste momento? Historicamente, é um nível razoável, mas depende de você acreditar que a trajetória de crescimento vai se estabilizar ou piorar ainda mais.
Cálculo aproximado, mas útil para estimar onde poderia ficar o piso da avaliação em um cenário ruim.
Se o crescimento do próximo ano desaparecer completamente — crescimento zero dos lucros —, o P/L projetado voltaria apenas para cerca de 17-18x. Ainda assim, ficaria abaixo da média histórica.
Para contextualizar: se o consenso pré-crise (crescimento de +60-70%) se mantivesse, o múltiplo projetado seria de 10x. Mas, com o crescimento eliminado, voltamos para perto de 17x.
A verdadeira questão: 17x é barato o suficiente, considerando toda a incerteza macroeconômica e sobre a infraestrutura de IA neste momento? Historicamente, é um nível razoável, mas depende de você acreditar que a trajetória de crescimento vai se estabilizar ou piorar ainda mais.
Cálculo aproximado, mas útil para estimar onde poderia ficar o piso da avaliação em um cenário ruim.