

Uma redefinição do risco, um novo teste para o Bitcoin
Olá, pessoal, e boas-vindas ao Mercado Semanal.
Na semana passada, terminamos com três afirmações: considere um fechamento semanal abaixo de US$ 75.700 como o sinal de que a reversão de setembro está falhando; não compre na alta até que o nível de US$ 82.300 seja recuperado; e continue interpretando dezembro como um preço do petróleo.
Avaliando-as: a primeira se confirmou quando o Bitcoin fechou no domingo pouco abaixo de sua média de 50 semanas, perto de US$ 75.500, encerrando uma sequência de sete semanas acima dela. Quanto à segunda, o Bitcoin chegou a cerca de US$ 81.000 na quarta-feira, 4 de novembro, nunca tocou os US$ 82.300 e devolveu todo o avanço em dois dias. A terceira estava errada, ou pelo menos deixou de estar certa. O Brent caiu 13% na semana, sua maior queda desde 2020, e, ainda assim, as chances de uma alta em dezembro aumentaram.
O Bitcoin está sendo negociado atualmente em torno de US$ 73.600 e o Ether, em torno de US$ 2.045. Essa é a quinta queda semanal consecutiva. A mínima de domingo, perto de US$ 73.500, parou pouco acima da média de 200 dias, em cerca de US$ 73.000, e desde então o preço vem se apoiando nessa linha. O Bitcoin continua cerca de 42% abaixo de sua máxima de outubro de 2025, de US$ 126.198.
A semana em torno disso foi difícil. O S&P 500 teve seu pior dia desde abril de 2025. A criação de empregos chegou a 165.000, contra cerca de 60.000 esperados. A inflação subjacente veio alta pelo terceiro mês e os títulos de 10 anos voltaram a 5%. Os ETFs americanos de Bitcoin à vista agora são vendedores líquidos em 2026.
Duas coisas por trás do preço importam mais do que o preço.
Primeiro, o comprador que nunca perguntou o preço está indo embora. A MSCI excluiu a Strategy de seus índices na quarta-feira. Algumas horas depois, o conselho da Nvidia se reuniu para discutir se Jensen Huang manterá o cargo. Parecem duas histórias sem relação, mas ambas tratam de quem estava pagando. Esse é o tema da seção especial desta semana.
Em segundo lugar, o problema do Fed já não é o petróleo. O petróleo bruto está na mínima de dois meses e o aumento dos juros ficou mais provável. Um dirigente do Fed colocou sobre a mesa um aumento de meio ponto. O Bitcoin é negociado junto com os ativos que pagam por isso.
Nesta edição, vou analisar o que realmente impulsionou o movimento, como os catalisadores macroeconômicos estão se concentrando em um período de alto impacto, o que os fluxos on-chain revelam sobre o comportamento dos detentores e onde o impulso estrutural pode surgir a seguir.
Vamos ao que interessa.
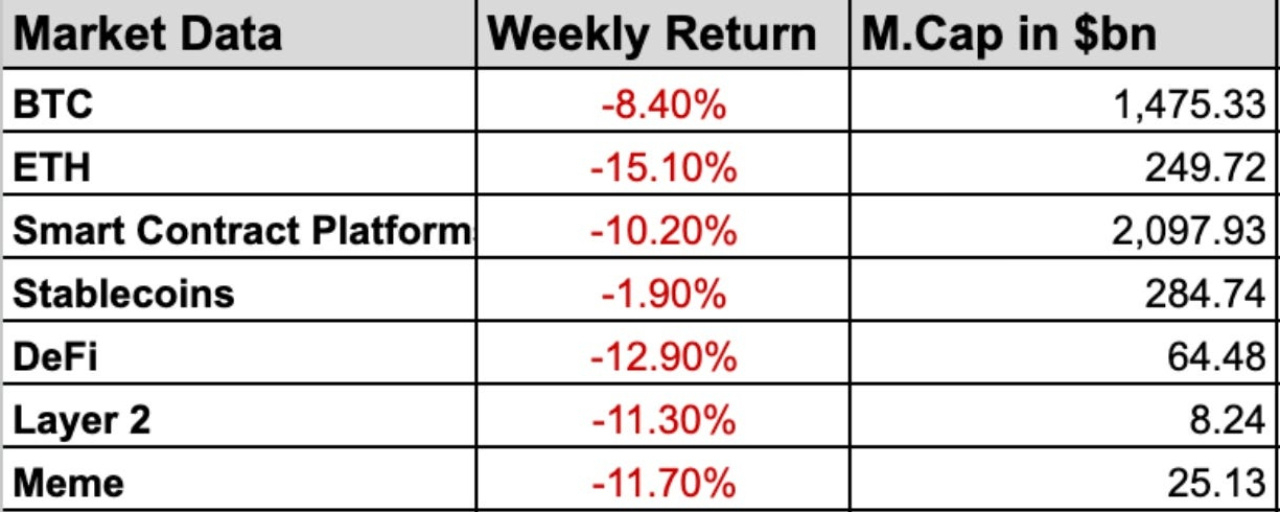
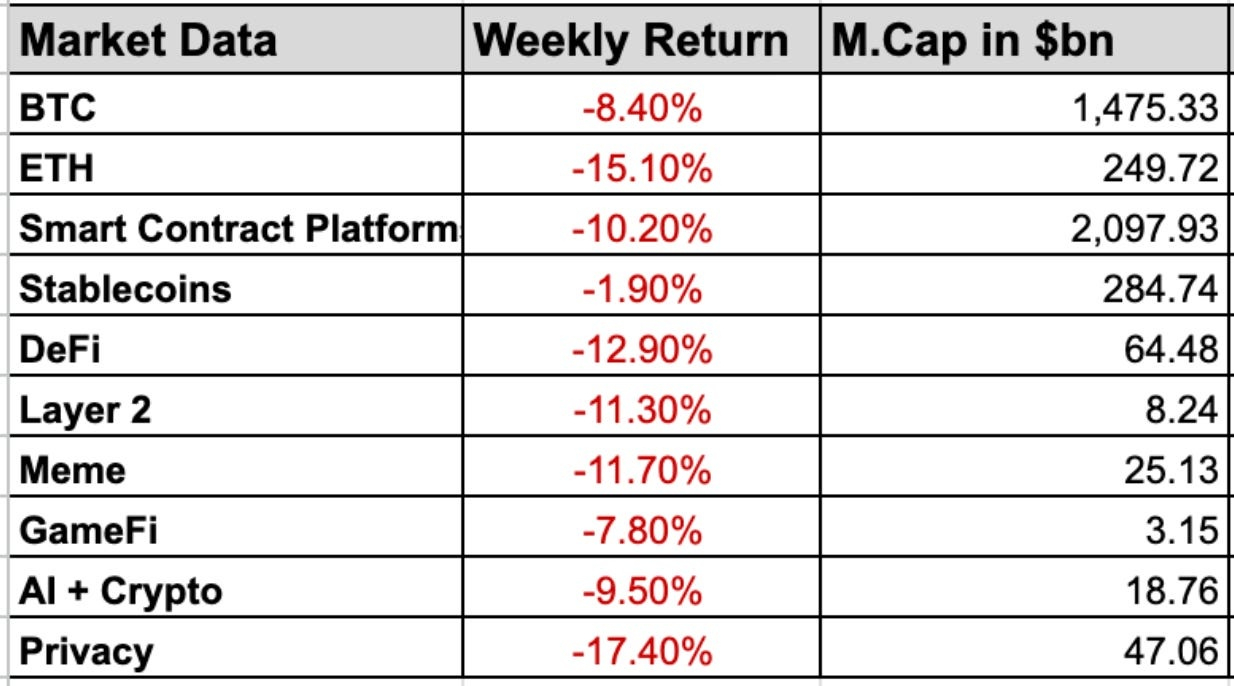
1. Desempenho do setor e principais acontecimentos
A MSCI removerá a Strategy de seus índices USA, World e ACWI no fechamento de 30 de novembro. Metaplanet, Yellow Cake, Skel e Upexi também sairão. A SharpLink continua em uma lista de observação. A Seção 2 é toda sobre isso.
O conselho da Nvidia se reuniu na noite de quarta-feira para discutir o futuro de Jensen Huang, segundo o Wall Street Journal e a Reuters. Nenhuma decisão foi anunciada, e ele continua como diretor-executivo. As ações caíram cerca de 8,6% após o fechamento. Veja também a Seção 2.
A Binance publicou seu relatório sobre o incidente em 3 de novembro. Ele descreve uma operação de cinco meses: um instalador de software adulterado em junho, uma falsa entrevista de emprego em setembro, uma ferramenta interna de IA usada em 20 de outubro para acessar as máquinas de dois engenheiros de carteiras e o esvaziamento das carteiras em 29 de outubro. Nas palavras da Binance: “Não foi uma única violação isolada nem um simples caso de phishing”. Na semana passada, demos a versão resumida. Esta é a versão completa.
A Elliptic estima que US$ 2,85 bilhões do valor roubado, cerca de 44%, foram congelados ou apreendidos. As stablecoins representam 94% desse montante. Nada foi congelado em Bitcoin, Solana, NEAR ou XRP Ledger. É a lição da semana passada, agora com um número.
A Binance diz que cerca de 98% dos ativos afetados foram repostos até 3 de novembro e ampliou sua prova de reservas para 44 tokens. Os valores totais do roubo ainda não coincidem: a Binance informa US$ 6,34 bilhões; a Elliptic, US$ 6,43 bilhões.
Tom Robinson, da Elliptic, diz que a lavagem parece ser feita por pessoas usando scripts, com pausas que coincidem com o horário de trabalho. A Chainflip admitiu que depósitos reembolsados e reenviados de novos endereços passaram pela triagem. A Chainalysis e a Elliptic esperam que a conversão em dinheiro leve meses, possivelmente anos.
A FinCEN classificou a corretora MEXC como uma “preocupação primária de lavagem de dinheiro”, citando cerca de US$ 16,7 bilhões em atividades ilícitas suspeitas ao longo de cinco anos. Não é uma sanção nem um congelamento. Trinta dias após a publicação, os bancos americanos não poderão enviar dinheiro à MEXC nem recebê-lo dela. Uma corretora sem acesso aos bancos americanos perde liquidez, mesmo que nunca tenha tido um cliente americano.
A Tailândia apresentou uma queixa criminal contra a Bitget e bloqueará o acesso a partir de 5 de dezembro. A Binance encerrará todas as contas francesas em 31 de dezembro. As plataformas offshore estão perdendo acesso, um país de cada vez.
As objeções à OKXICE aumentaram de 38 para 56 das 62 empresas visadas, segundo a Barron’s. As seis que não apresentaram objeções são Coinbase, Robinhood, Circle, Strategy, Securitize e BitGo. Todas têm negócios no setor cripto.
Em 3 de novembro, a Morgan Stanley disse ter tokenizado ações e títulos do Tesouro dos EUA por meio do serviço da DTCC, tornando-se um dos primeiros bancos a fazê-lo. A DTCC lista cerca de US$ 30 trilhões em títulos elegíveis. Esse é o valor elegível, não o valor tokenizado.
A Samsung ativou uma Conta de Stablecoin na Samsung Wallet para cerca de 82 milhões de dispositivos Galaxy nos EUA: USDC na Solana, contas operadas pela Bastion e moedas mantidas pela Coinbase. A Stripe começou a fazer pagamentos em USDC para carteiras em mais de 160 mercados.
Segundo relatos, Elizabeth Warren está prestes a assumir a presidência do Comitê Bancário do Senado. Sherrod Brown venceu em Ohio, apesar de mais de US$ 60 milhões em dinheiro de comitês de ação política cripto terem sido gastos contra ele. A TD Cowen não espera que a lei CLARITY seja aprovada nos próximos dois anos. Dissemos na semana passada que a eleição tornou isso oficial. É essa pessoa quem assina a papelada.
Uma juíza federal concluiu que os contestadores provavelmente teriam êxito ao argumentar que a CFTC excedeu sua autoridade sobre contratos futuros perpétuos de ações, embora tenha negado uma medida de emergência. Regras criadas por agências podem ser desfeitas pelos tribunais.
Vitalik Buterin defendeu que o Ether deveria ser avaliado como reserva de valor, e não pela queima de taxas. A queima é mais intensa quando há muito movimento de negociação e mais fraca quando os detentores precisam dela. Os desenvolvedores também adiaram duas mudanças na precificação do gás em Glamsterdam. A declaração de intenção de um fundador não é prova. São seis semanas de saídas de fundos.
A receita de mineração da IREN caiu 58%, para US$ 28 milhões, enquanto sua receita de nuvem de IA subiu 182%, para cerca de US$ 200 milhões. A empresa planeja sair substancialmente da mineração até 31 de dezembro. A Riot vendeu 20.264 BTC neste ano, cerca de US$ 1,5 bilhão. Em setembro, dissemos que os mineradores estavam se tornando proprietários de imóveis. Um deles agora está devolvendo as chaves.
A BitMine reportou um prejuízo líquido anual de US$ 6,3 bilhões, enquanto o Ether caiu 44%. É o mesmo valor que a Coreia do Norte tirou da Binance, só que perdido aos poucos.
A Mercado Bitcoin, maior corretora do Brasil, perdeu cerca de US$ 46 milhões e diz que vai ressarcir os clientes. A francesa Crédit Mutuel Arkéa confirmou um ciberataque e chamou o prejuízo divulgado de € 118 milhões de uma ordem de grandeza correta. A Cursor recomendou redefinir credenciais depois que versões maliciosas de uma extensão de assistente de programação apareceram em seu marketplace.
O Bitcoin Core divulgou três falhas de segurança corrigidas. A mais grave foi corrigida em outubro de 2025 e mantida em sigilo por 396 dias, até a última versão afetada deixar de ser usada. Nenhum fundo esteve em risco.
As altcoins caíram mais que o Bitcoin: NEAR, HYPE e ENA recuaram dois dígitos, contra cerca de 4% do BTC. Zcash foi uma das poucas criptomoedas de grande capitalização em alta. Privacidade é o único tema que ainda atrai compradores.
O ouro subiu 4,5% na semana passada, enquanto o Bitcoin caiu. O dinheiro defensivo apareceu. Foi para outro lugar.
2. O comprador que nunca perguntou o preço
As duas maiores notícias da semana não tiveram nada a ver com o código do Bitcoin ou os chips da Nvidia. Elas eram sobre quem estava pagando.
MSCI tira a Strategy da lista
Após o fechamento do mercado americano na quarta-feira, a MSCI publicou sua revisão de novembro. A Strategy deixará o índice MSCI USA no fechamento de 30 de novembro e, com ele, os índices World e ACWI. A Metaplanet deixará o Japan Small Cap. A Yellow Cake, que armazena urânio, deixará o UK Small Cap.
Um fundo de índice é um comprador com uma lista feita por outra pessoa. Compra tudo o que está na lista e nunca olha a etiqueta de preço. Em 30 de novembro, a Strategy sai da lista.
A regra nunca menciona o Bitcoin. Ela pergunta se mais da metade dos ativos de uma empresa são ativos operacionais. Se não forem, aplicam-se cinco testes financeiros, e reprovar em quatro torna a empresa inelegível. Os membros atuais só são excluídos depois de falharem em dois relatórios anuais consecutivos. A exclusão da Yellow Cake mostra que a regra trata do que uma empresa é, não do ativo que ela possui.
Na retrospectiva anterior, escrevemos que a simulação de maio da MSCI sinalizou a Strategy, a Metaplanet e a Yellow Cake, com a SharpLink em uma lista de observação. A lista final é igual à simulação, nome por nome.
A venda forçada é pequena
Os fundos que acompanham a MSCI detêm cerca de 13 milhões de ações da Strategy, 3,1% do total. Pelas minhas contas, isso equivale a cerca de US$ 1,6 bilhão, com base no fechamento de quarta-feira, a US$ 122,35, e a menos de um dia do volume normal de negociação.
A estimativa de US$ 2,8 bilhões do JPMorgan tem um ano e foi baseada em uma proposta que a MSCI abandonou depois. O valor de US$ 8,8 bilhões pressupõe que outros provedores de índices sigam o exemplo. Nenhum deles disse que fará isso.
A ação caiu 2,58% após o fechamento. Ela já havia recuado 21,6% no mês até 6 de novembro. Markus Thielen, da 10x Research, disse à CoinDesk que o movimento era amplamente esperado e não deveria se estender ao Bitcoin.
A Strategy continua listada na Nasdaq. Nada na regra a obriga a vender uma moeda. Em 8 de novembro, ela detinha 850.364 BTC.
Se a história terminasse aí, seria uma nota de rodapé.
O prêmio era o motor
O modelo da Strategy funcionava com base em um número: a diferença entre o que o mercado pagava por suas ações e o valor do Bitcoin por trás delas.
Quando as ações são negociadas a três vezes o valor das moedas, a empresa pode vender uma ação, comprar Bitcoin com o dinheiro e deixar cada acionista restante com mais Bitcoin por ação do que antes. Essa diferença é o prêmio, que atingiu o pico de 3,4 vezes em novembro de 2024.
Pela própria métrica da empresa, que inclui sua dívida e ações preferenciais, o múltiplo agora está em torno de 1,08.
Pelas minhas contas, as ações ordinárias valem US$ 51,7 bilhões, contra US$ 62,4 bilhões em moedas. Isso equivale a 0,83 vez. Abaixo de 1, vender ações para comprar Bitcoin deixa cada acionista com menos.
O documento apresentado na semana passada mostra o que isso significa. A Strategy arrecadou US$ 283,8 milhões com a venda de ações. Investiu US$ 81,9 milhões em 1.036 BTC e US$ 188,3 milhões na recompra de suas próprias ações preferenciais STRC. Sessenta e seis centavos de cada dólar foram para seus próprios títulos. Vinte e nove centavos foram para o Bitcoin.
A semana anterior teve o mesmo padrão: 811 BTC por US$ 65,5 milhões, contra um recorde de US$ 208,2 milhões em recompras.
A STRC é uma ação preferencial que paga cerca de 12% ao ano e foi concebida para ser negociada perto de US$ 100. Comprá-la de volta abaixo do valor nominal cancela para sempre uma obrigação de 12%. É uma gestão financeira sensata. Também é o que um fundo faz quando é negociado abaixo do valor dos ativos que detém, não o que uma empresa em crescimento faz.
Nada disso indica dificuldades financeiras. Uma reserva de US$ 4,77 bilhões cobre cerca de 39 meses de dividendos e juros. Nenhum Bitcoin foi vendido. Mas, a US$ 73.600, a pilha vale cerca de US$ 1,6 bilhão a menos do que a Strategy pagou por ela, pelas minhas contas. Nas últimas 120 sessões de negociação, o Bitcoin caiu 2,0% e a Strategy caiu 23,5%. Ambos têm a mesma moeda por trás, e a diferença está no invólucro.
Nvidia: a mesma lição, em escala maior
Em 29 de outubro, o New York Times noticiou que Huang tinha uma relação próxima com um executivo da Megaspeed, que, segundo relatos, autoridades americanas avaliaram em um memorando confidencial como um agente da inteligência chinesa. Nenhuma prova pública foi apresentada, e o Ministério das Relações Exteriores da China negou a alegação. Em 8 de novembro, o conselho afirmou confiar nele e abriu uma investigação independente.
Na quarta-feira, o Times noticiou uma segunda relação, com um vice-presidente que se reporta diretamente a ele. Horas depois, o conselho se reuniu. O Journal diz que o conselho está se preparando para afastá-lo. A Bloomberg diz que uma empresa de recrutamento está trabalhando na busca e que um diretor-executivo interino está sendo considerado.
A Nvidia não anunciou nada. Huang continua como diretor-executivo. As ações fecharam a US$ 173,73 e caíram para cerca de US$ 158,78 após o fechamento, elevando a perda da semana para mais de US$ 300 bilhões.
Os mercados de previsão estimam em 16% a probabilidade de sua saída até o fim do ano. Michael Burry começou uma nota com “O Don caiu”. Uma dessas coisas é um preço; a outra, uma posição.
São relatos e alegações, não conclusões.
Repare em qual história fez o conselho agir. Duas semanas de manchetes sobre espionagem não mudaram nada, porque os diretores não podem verificar um memorando confidencial. Uma relação dentro da própria linha de subordinação do diretor-executivo é um conflito de interesses comum, e toda empresa de capital aberto tem uma política para isso.
Por que o emprego de um homem arrasta um setor inteiro para baixo? Não porque alguém ache que a Nvidia vai esquecer como projetar um chip. As contas da Nvidia incluem cerca de US$ 164,5 bilhões em compromissos financeiros, incluindo até US$ 105 bilhões ligados a um centro de dados da OpenAI em Ohio e mais de US$ 50 bilhões em garantias de arrendamento e capacidade. Ela é investidora da CoreWeave, que também é sua cliente.
Imagine uma cervejaria que empresta dinheiro aos seus bares para que comprem sua cerveja. As vendas parecem ótimas enquanto a cervejaria continua emprestando. A Nvidia se tornou o balanço patrimonial que financia a demanda pelos próprios produtos, e cada um desses cheques foi assinado sob a liderança de um fundador sem supervisão interna. Um sucessor que chega em meio a um escândalo terá pouca margem para continuar assinando.
Em um dos relatórios anteriores, escrevemos que, quando o maior fornecedor tranquiliza os investidores sobre um cliente, você descobre como a expansão está sendo financiada. Nesta semana, o mercado quer saber quem fará a próxima tranquilização.
Huang tem cerca de 60 subordinados diretos e nenhum sucessor indicado. Isso foi divulgado, celebrado e nunca entrou no preço.
Dan Ives avalia a ação em US$ 300 com Huang e US$ 225 sem ele. São cerca de US$ 1,8 trilhão dependentes de uma pessoa.
Ele não tem controle de voto. Não há ações de duas classes, e sua participação é de um dígito. O conselho sempre poderia fazer isso.
O meio-termo ainda é possível: nomear um número dois, reforçar a supervisão e manter Huang no cargo com menos poder.
Nossa leitura: os dois booms tiveram um patrocinador que nunca perguntou o preço. Para as tesourarias de Bitcoin, foi o fundo de índice, instruído a comprar por uma lista. Para a IA, foi o fornecedor financiando os próprios clientes. Os dois riscos estavam registrados em documentos públicos, disponíveis para qualquer um ler. Nenhum deles estava no preço até esta semana; então, ambos foram precificados de uma só vez.
A lição não vale só para um lado. A venda forçada da Strategy equivale ao volume de um dia. A receita da Nvidia para os próximos dezoito meses está contratada, seja quem for que a dirija. E o próprio ativo teve uma semana tranquila. O Bitcoin Core encontrou um bug, corrigiu-o, esperou um ano e contou a todos. Os invólucros em torno do Bitcoin tiveram um problema muito mais barulhento.
Mas a pergunta para o Bitcoin agora é simples. O fundo de índice está saindo, a Strategy está recomprando seus próprios títulos, os mineradores estão vendendo e os ETFs são vendedores líquidos no ano. O que vem a seguir é a descoberta de preços: descobrir quanto as moedas valem para quem não é obrigado a comprá-las.
3. Cenário macroeconômico
1. IPC: sai o chapéu do petróleo
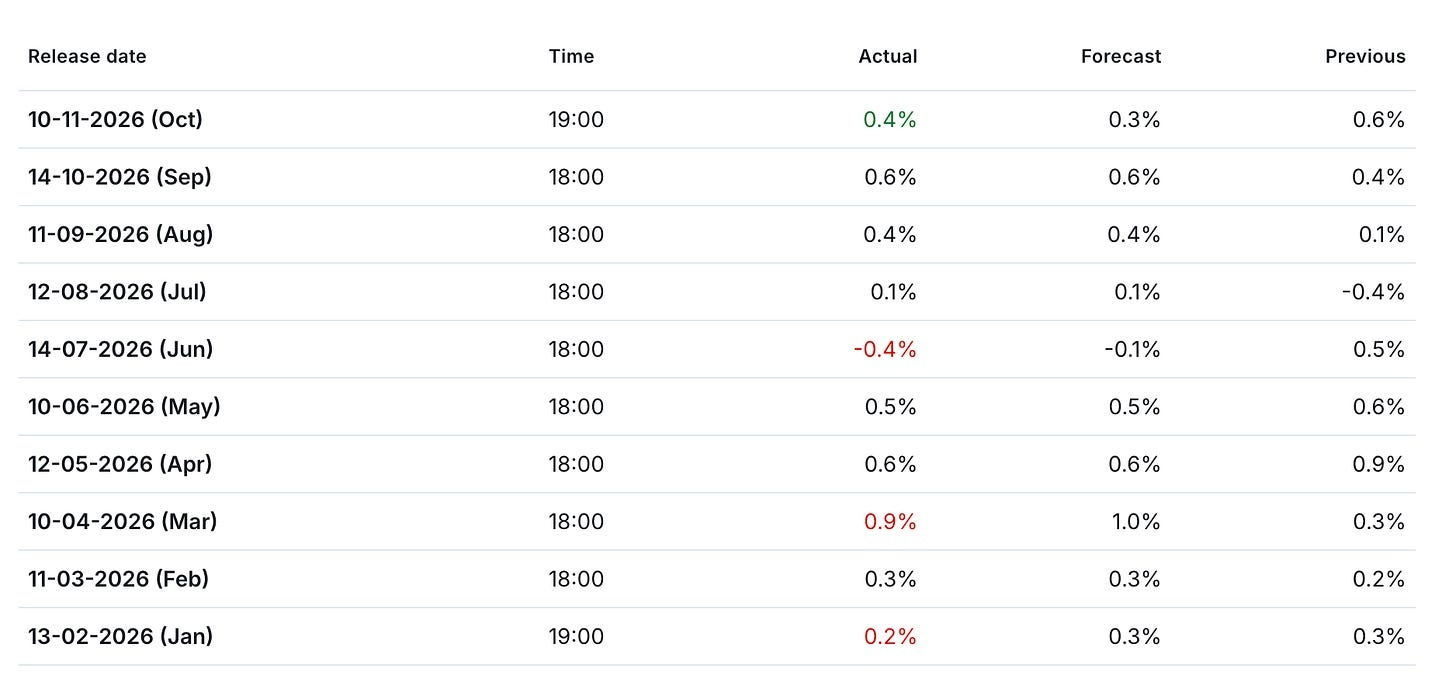
Durante seis semanas, dissemos que as apostas em um aumento dos juros em dezembro eram o preço do petróleo usando um chapéu do Fed. Nesta semana, o chapéu saiu.
Os preços ao consumidor de outubro subiram 0,4% no mês, contra expectativa de 0,3%. O núcleo subiu 0,3%, contra 0,2%, mantendo esse ritmo pelo terceiro mês consecutivo. Não há um número anual, porque o índice de outubro de 2025 nunca foi publicado durante a paralisação do governo.
Uma taxa subjacente de 0,3% ao mês equivale a cerca de 3,7% ao ano, quase o dobro da meta do Fed.
A pressão veio dos seguros de automóveis, do transporte público e dos serviços médicos. Nenhum deles é gasolina.
A criação de empregos chegou a 165.000, contra cerca de 60.000 esperados, e o desemprego caiu para 4,1%.
Brian Jacobsen, da Annex Wealth Management, resumiu em três palavras: “Esqueça o petróleo”. O que ele quer dizer é que a nova preocupação do Fed é quanto custa contratar um encanador ou um eletricista.
Há três semanas, escrevemos que o boom da IA é, em parte, a inflação que o Fed está combatendo. Os centros de dados concorrem com todos os demais pelos mesmos eletricistas, energia e materiais. Esse ciclo agora chegou ao indicador de inflação subjacente.
Então veio o presidente do Fed Christopher Waller. Horas antes da divulgação, ele disse que, se o núcleo viesse em 0,3% ou mais, deveria ser considerado um aumento de meio ponto. O resultado foi exatamente 0,3%.
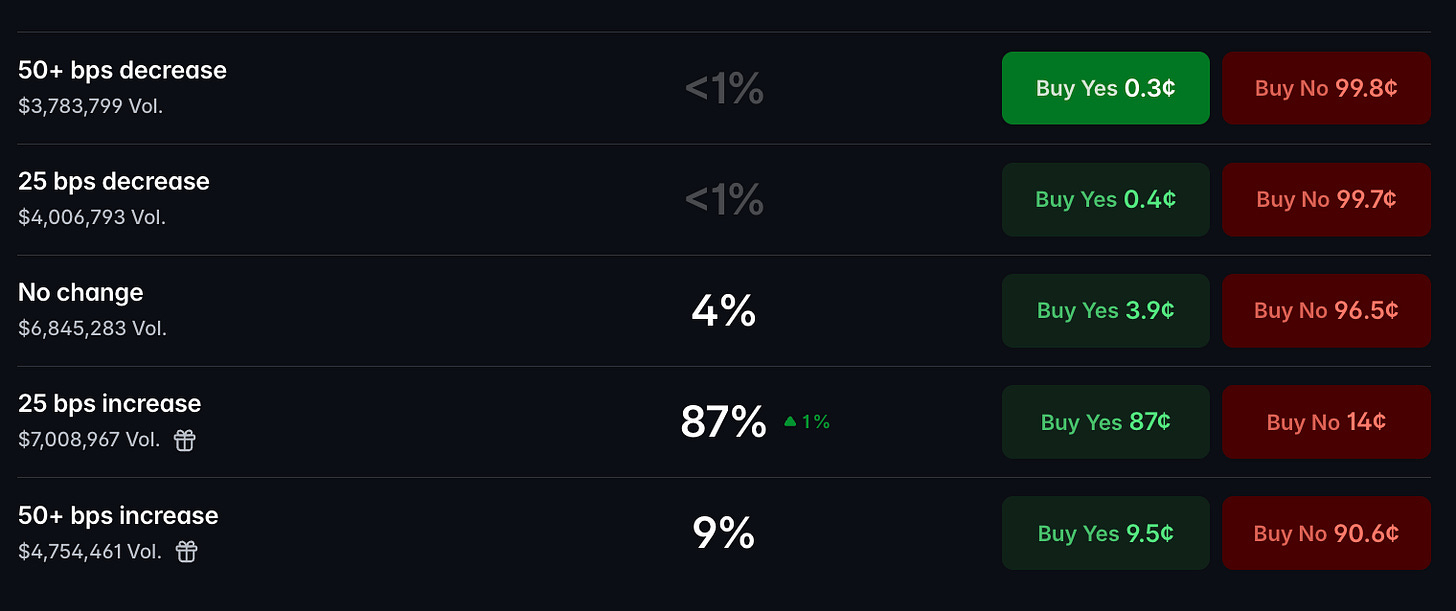
Um aumento de um quarto de ponto em 9 de dezembro agora é considerado quase certo. A probabilidade era de cerca de 67% uma semana atrás e de 77% após os dados de emprego.
Uma alta de meio ponto está precificada em cerca de 10%, ante zero.
Três altas de um quarto de ponto estão precificadas até meados de 2027, ante duas.
Nem todos concordam. A vice-presidente Michelle Bowman não demonstrou pressa e alertou que retornos decepcionantes da IA poderiam desencadear uma correção acentuada. Seema Shah, da Principal, diz que um aumento grande exige provas de aceleração: “Ainda não chegamos lá”. As expectativas de inflação de longo prazo continuam perto de 2%.
A parte incômoda para nós é que o petróleo fez exatamente o que os mais favoráveis a juros baixos precisavam. O Brent está perto de US$ 92, abaixo dos US$ 110 do fim de outubro. Isso não ajudou, porque o problema já havia passado da bomba de gasolina para a folha de pagamento.
2. Os títulos de 10 anos: foi só uma visita
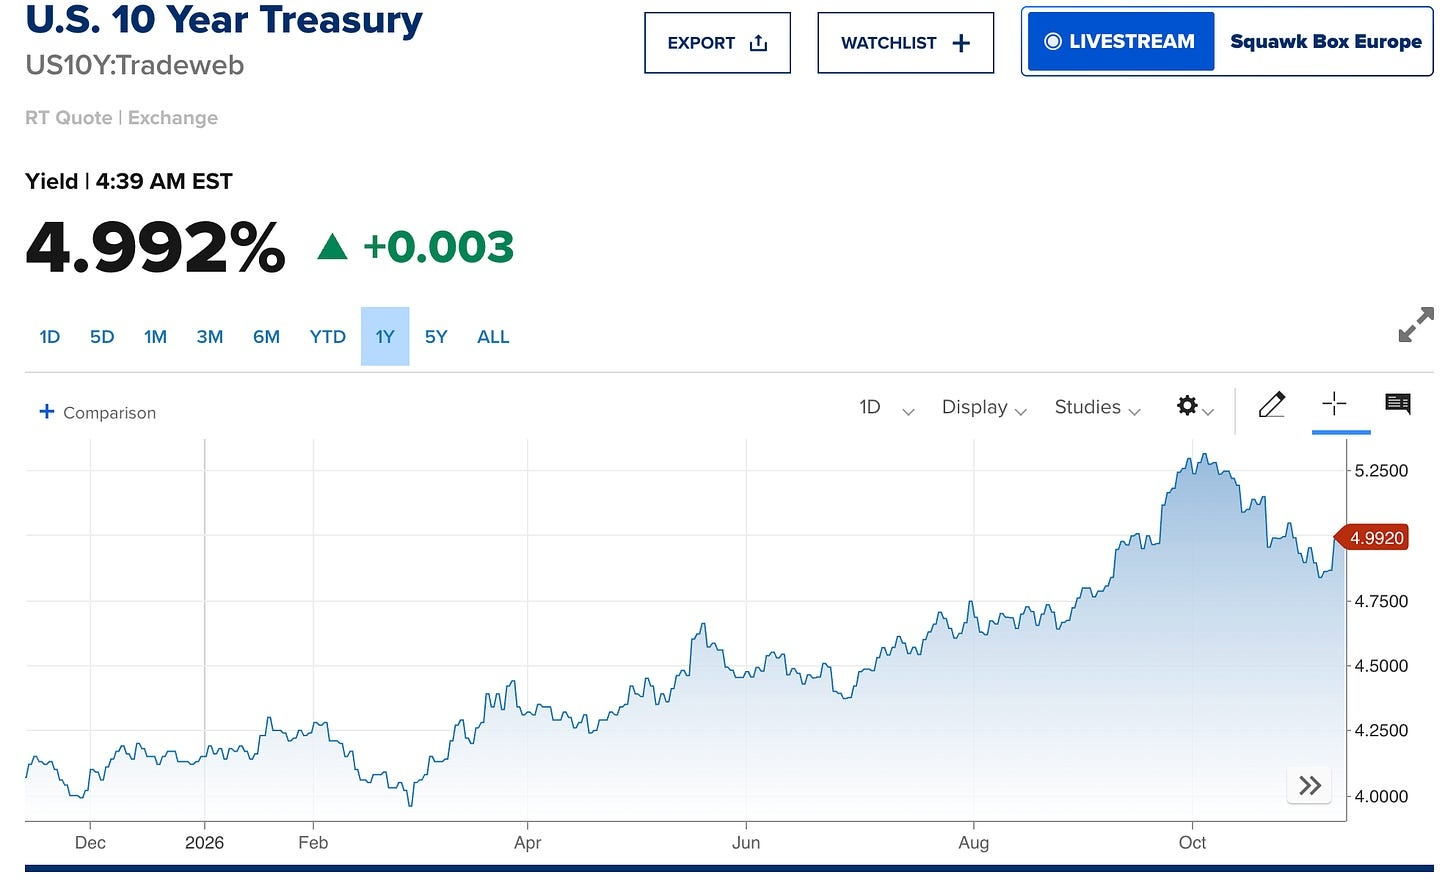
Na semana passada, escrevemos que os títulos de 10 anos precisavam ficar abaixo de 5%, não apenas passar por esse nível. Eles passaram por lá.
Os títulos de 10 anos foram de 4,876% para 4,99% na terça-feira e tocaram 5,00% na quarta-feira. Os de 30 anos estão em torno de 5,33%.
Os títulos de 2 anos subiram cerca de 18 pontos-base, para aproximadamente 4,75%, sua maior alta diária desde abril de 2025.
O Tesouro vendeu US$ 42 bilhões em títulos de 10 anos a 5,02%. A demanda cobriu a oferta 2,46 vezes, abaixo das 2,77 vezes da última emissão.
O movimento se espalhou para o exterior. Os títulos japoneses de 10 anos subiram para 2,795%, e o iene está perto de 160 por dólar.
Durante três meses, chamamos isso de um problema de prêmio de prazo, não de um problema do Fed. A eleição amenizou a primeira metade dessa frase. O IPC acabou de nos trazer a segunda. Agora é um problema dos dois tipos.
Um retorno de 5% sem assumir risco faz com que cada libra de lucro futuro valha menos hoje. É aritmética, e se aplica a qualquer coisa que não pague nada para mantê-la.
3. IA: um dia violento e uma boa resposta
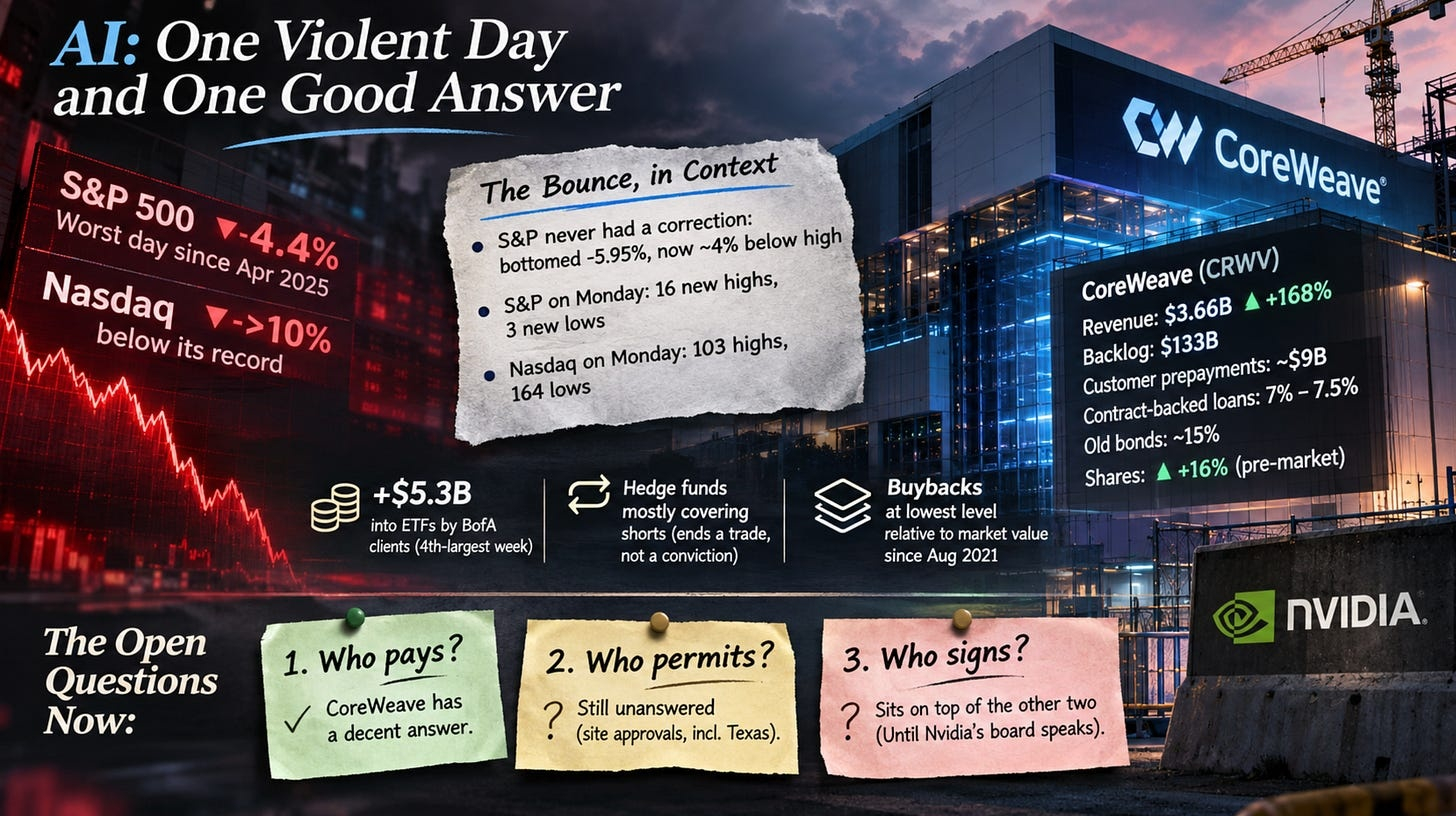
Na quinta-feira passada, o S&P 500 caiu 4,4%, seu pior dia desde abril de 2025, e o Nasdaq fechou mais de 10% abaixo de sua máxima histórica. Os gatilhos foram temores regulatórios após as eleições de meio de mandato e fundos de hedge realizando os ganhos do ano. Nenhum dos dois representa um colapso dos lucros.
O próprio S&P nunca chegou a uma correção. O índice atingiu o fundo 5,95% abaixo de sua máxima e agora está cerca de 4% abaixo dela. A pressão está no índice concentrado em tecnologia, não no índice amplo. Na segunda-feira, o S&P registrou 16 novas máximas contra três novas mínimas. O Nasdaq teve 103 máximas e 164 mínimas.
A recuperação merece o mesmo cuidado.
Os clientes institucionais do Bank of America investiram US$ 5,3 bilhões em ETFs, a quarta maior semana já registrada. São os clientes de um banco, usando o produto mais barato para comprar e também para sair.
Outra mesa de operações diz que os fundos de hedge estavam, em sua maioria, recomprando posições vendidas. Encerrar uma posição vendida encerra uma operação. Não demonstra convicção.
As recompras de ações estão no nível mais baixo em relação ao valor de mercado desde agosto de 2021.
Então, a CoreWeave deu à semana sua única boa resposta. A receita subiu 168%, para US$ 3,66 bilhões, e a carteira de pedidos chegou a US$ 133 bilhões. O ponto importante foi o financiamento. A empresa disse que não tomará empréstimos no mercado de títulos sem garantia aos rendimentos atuais. Ela receberá cerca de US$ 9 bilhões em pagamentos antecipados de clientes e contratará empréstimos garantidos por contratos assinados, a juros de 7% a 7,5%. Seus títulos antigos são negociados perto de 15%.
Imagine um proprietário que recebe o aluguel antecipadamente dos inquilinos e toma empréstimos com base em contratos de locação assinados, em vez de depender da confiança. O empréstimo fica mais barato e seguro. As ações subiram 16% antes da abertura de quarta-feira.
O problema não está resolvido. A dívida e as obrigações de arrendamento cresceram US$ 14,6 bilhões em um trimestre, chegando a US$ 66 bilhões, e os custos de juros quase triplicaram. Os US$ 9 bilhões precisam de fato chegar. E o diretor-executivo da CoreWeave já escreveu ao governador eleito do Texas pedindo que os locais autorizados possam concluir as obras.
Nossa leitura: há três semanas, a pergunta era quem paga. Na semana passada, passou a ser quem autoriza. A CoreWeave deu uma resposta razoável à primeira. Ninguém respondeu à segunda. E a Seção 2 acrescentou uma terceira: quem assina. Até o conselho da Nvidia se pronunciar, essa questão se sobrepõe às outras duas.
4. Análise dos ETFs
Os ETFs americanos de Bitcoin à vista perderam cerca de US$ 1,28 bilhão na semana passada, a maior saída desde junho. Quarta-feira foi o único dia em que houve entrada de dinheiro.
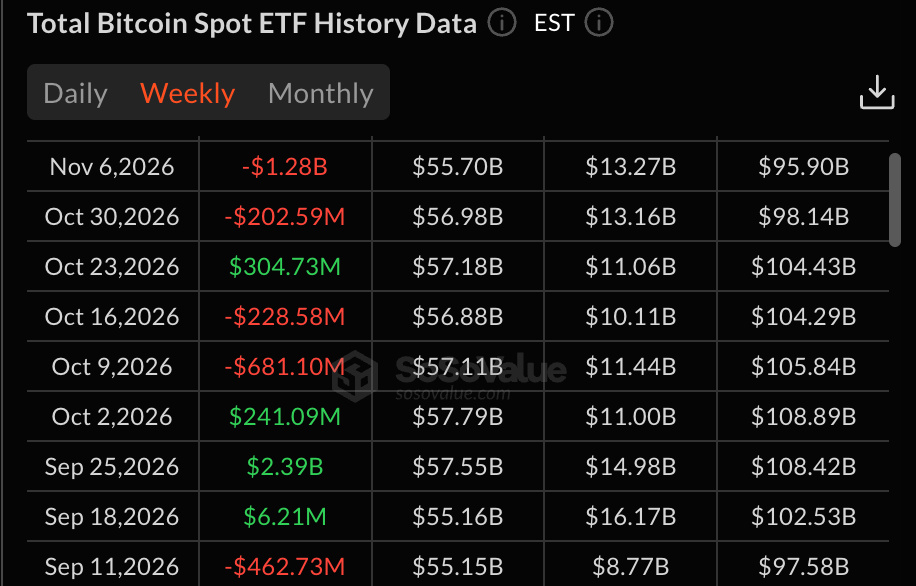
Isso apaga os ganhos do ano. Segundo a SoSoValue, o saldo até 5 de novembro é de menos US$ 502 milhões.
O fluxo mensal conta a história: cerca de US$ 3,5 bilhões entraram em agosto, US$ 2,6 bilhões em setembro, US$ 515 milhões saíram em outubro e novembro começou fraco. O dinheiro que voltou no fim do verão saiu de novo.
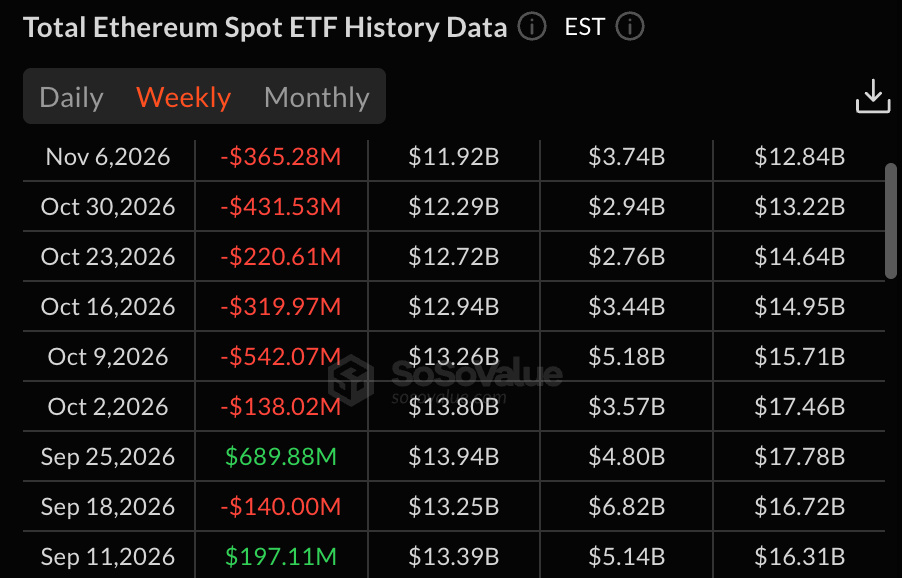
O Ether está pior. Os fundos perderam US$ 365 milhões, a sexta semana consecutiva de saídas, somando cerca de US$ 2 bilhões. Os ativos caíram de US$ 17,95 bilhões no início do ano para US$ 13,04 bilhões.
A alavancagem fez o resto. Cerca de US$ 1,1 bilhão em posições foi liquidado em 24 horas em 5 de novembro. Em um período de quatro horas, US$ 819 milhões dos US$ 880 milhões eram posições compradas. Dissemos na semana passada que a queda havia sido comprada com alavancagem, não com dinheiro à vista. A venda aconteceu do mesmo jeito.
Um sinal contrário, com uma ressalva. Os documentos do terceiro trimestre mostram que os bancos mais que dobraram suas posições em ETFs de Bitcoin à vista, para US$ 258 milhões, e o Citi divulgou uma nova posição de US$ 119 milhões. Essas são as posições de setembro. Os documentos só revelarão o que os bancos fizeram em outubro daqui a mais três meses.
O preço médio de compra não mudou. O comprador médio de ETF pagou cerca de US$ 82.300 e agora está quase US$ 9.000 no prejuízo.
5. A semana à frente
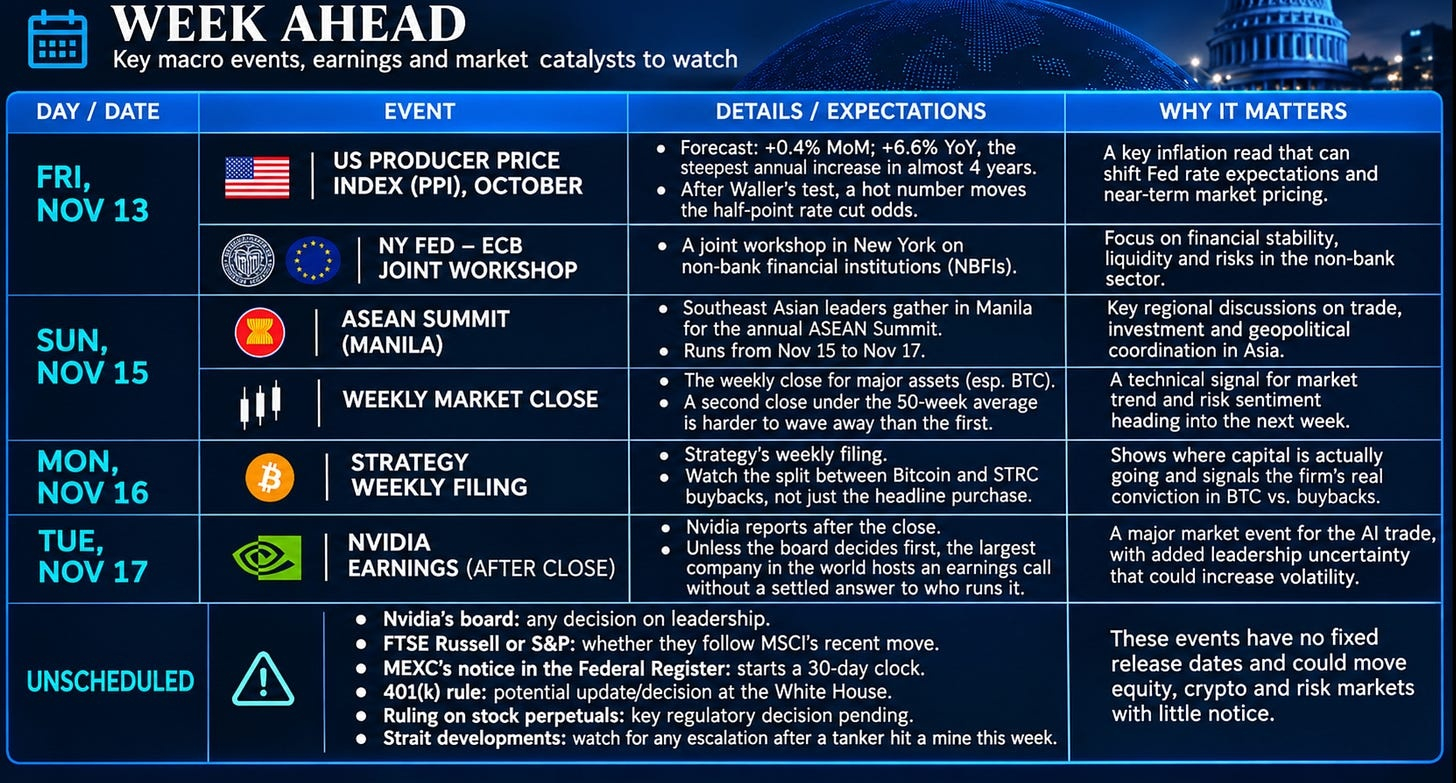
O PPI de sexta-feira pode mudar as expectativas para os juros do Fed, enquanto os resultados da Nvidia e a questão ainda não resolvida sobre sua liderança testarão a confiança nas operações de IA. Some as tensões no estreito e outra possível semana fechando abaixo da média de 50 semanas do Bitcoin, e o risco de um movimento mais amplo de aversão ao risco continua elevado.
6. Conclusão
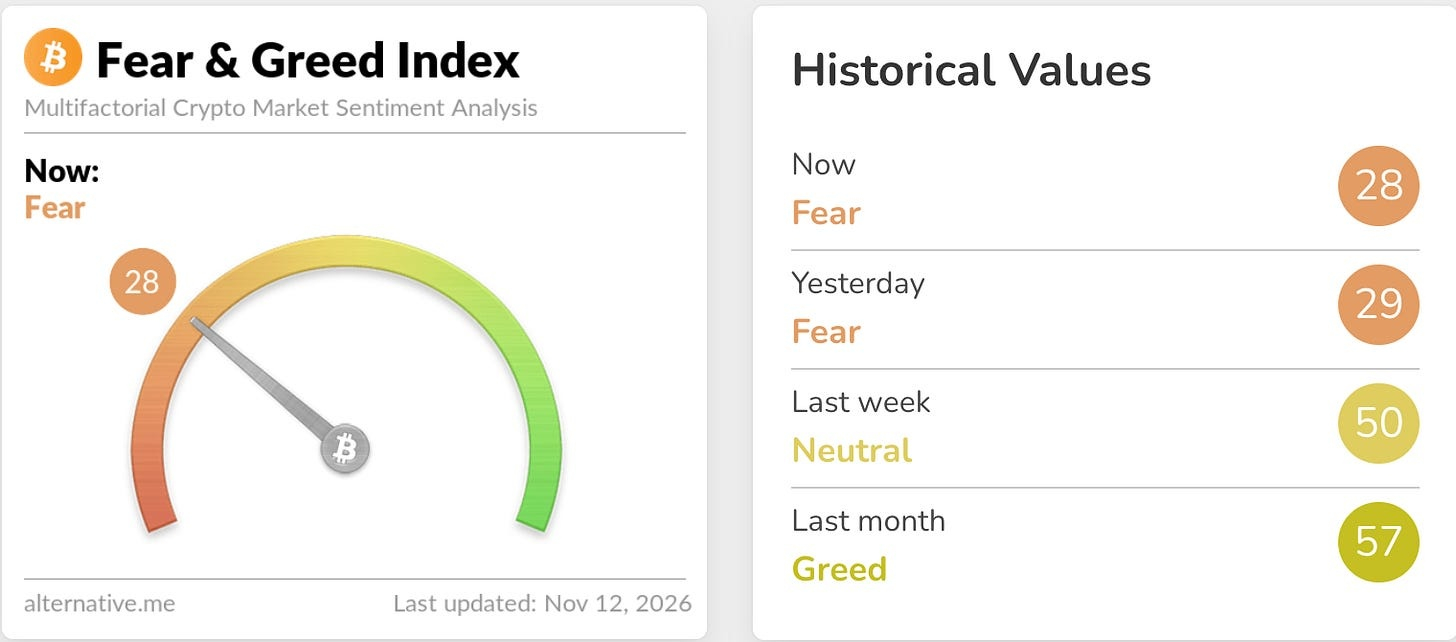
O Índice de Medo e Ganância está em 28, contra 50 na semana passada.
O Bitcoin perdeu sua média de 50 semanas no primeiro fechamento semanal abaixo dela em oito semanas, numa semana em que os ETFs venderam, o índice excluiu seu maior detentor corporativo e o Fed adotou uma postura mais agressiva. Está apoiado na média de 200 dias, com muito pouco abaixo dela. E, ainda assim, o maior roubo da história aconteceu há duas semanas, e ninguém mais o considera um fator que influencia o preço. Nada dentro do universo cripto quebrou nesta semana. A pressão vem de fora.
A cadeia ganhou mais um elo. O Bitcoin acompanha o Nasdaq, o Nasdaq acompanha os balanços da IA, os balanços da IA acompanham os títulos de 10 anos, todos acompanham um escritório de licenciamento em Austin, e agora o maior balanço de todos acompanha uma reunião do conselho.
O argumento otimista: a média de 200 dias se manteve no domingo e não fecha abaixo dela em um dia desde agosto. A alavancagem que seria forçada a vender na próxima queda já foi eliminada. O petróleo está na mínima de dois meses. A CoreWeave mostrou que a IA, apesar da dívida elevada, pode se financiar sem pagar 15%. A venda forçada da MSCI equivale ao volume de um dia e já era esperada. Os bancos estavam aumentando suas posições no terceiro trimestre.
O argumento pessimista: cinco quedas semanais consecutivas, saldo líquido negativo dos ETFs no ano, fundos de Ether sangrando há seis semanas, um aumento de juros em dezembro com uma alta de meio ponto já não sendo impensável, os títulos de 10 anos a 5% e o ouro atraindo o dinheiro defensivo que o Bitcoin não atraiu. O maior detentor corporativo está no prejuízo e gasta dois dólares em seus próprios títulos para cada dólar destinado ao Bitcoin.
Os níveis decisivos:
Cerca de US$ 73.000 é a média de 200 dias e o nível que os otimistas precisam defender agora. A mínima de domingo ficou US$ 500 acima dela. Um fechamento diário abaixo abriria caminho para US$ 68.000.
US$ 74.900 a US$ 75.500 é a antiga linha de estrutura e a média de 50 semanas. Ambas agora estão acima do preço. O custo médio da Strategy, cerca de US$ 75.450, está na mesma faixa. O teste da Galaxy era uma recuperação dentro de um mês, e esse prazo termina na semana da reunião do Fed.
US$ 80.000 foi um suporte durante três semanas e agora é a barreira a superar. A Wintermute quer um fechamento diário acima desse nível que se mantenha, além de uma semana de entradas líquidas nos ETFs, antes de adotar uma postura otimista.
US$ 82.300 é o preço médio de compra dos ETFs. Isso não mudou.
O Bitcoin está em uma faixa mais estreita e mais baixa do que na semana passada. O piso é uma média móvel, não um nível que os compradores defenderam com dinheiro, e o teto é a linha que ele acabou de perder.
Quanto ao ciclo, não afirmaríamos ter certeza. Uma liquidação que elimina a alavancagem acima de uma média de 200 dias em alta pode ser o que um fundo parece. Também pode ser o começo da próxima queda. Uma semana não permite distinguir as duas coisas, e o Fed ainda não se pronunciou.
A conclusão é simples: trate um fechamento diário abaixo de US$ 73.000 como sinal de que US$ 68.000 é o próximo nível; não confie em uma recuperação até que US$ 80.000 se mantenha e os ETFs voltem a comprar; e pare de interpretar dezembro como um preço do petróleo, porque agora ele é um preço dos salários. E, para qualquer ativo seu que envolva uma moeda em uma ação, faça a pergunta que a MSCI acabou de fazer publicamente: quem está comprando isso sem ser obrigado?