Nas finanças tradicionais, o horizonte temporal é uma das ferramentas mais poderosas na construção de uma carteira. Ele determina diretamente o nível de agressividade com que você pode investir, quanta volatilidade pode suportar e o quanto os juros compostos podem trabalhar a seu favor de forma exponencial.
1. A mecânica da capitalização ao longo do tempo
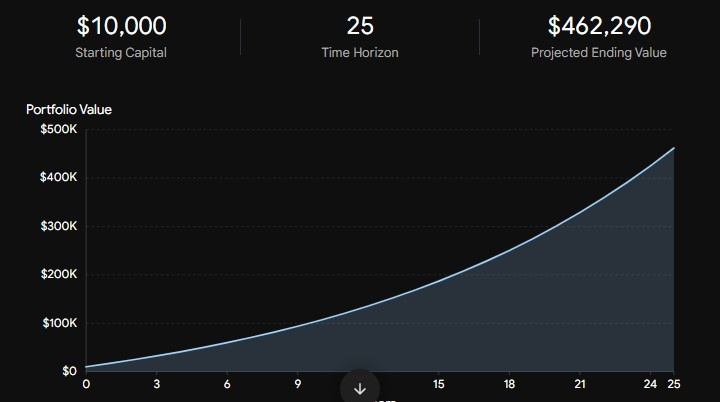
A capitalização ocorre quando os rendimentos dos seus investimentos geram novos rendimentos. Embora os primeiros anos de capitalização possam parecer lentos, a curva de crescimento torna-se exponencial com o passar do tempo.
A curva exponencial: matematicamente, o crescimento composto é expresso como $A = P(1 + r)^t$, em que o tempo ($t$) é um expoente, e não um multiplicador linear. Cada ano adicional no mercado não apenas acrescenta rendimentos; ele capitaliza os ganhos de todos os anos anteriores.
As contribuições iniciais são as que mais importam: um dólar investido aos 25 anos vale significativamente mais na aposentadoria do que um dólar investido aos 45, simplesmente devido às décadas extras de capitalização composta.
2. Horizonte temporal vs. tolerância ao risco
A tolerância ao risco costuma ser vista como uma característica emocional (o quanto você consegue dormir bem quando o mercado cai), mas, na gestão profissional de patrimônio, o horizonte temporal determina sua capacidade estrutural de assumir riscos.
Horizontes temporais longos (10+ anos):
Capacidade de assumir riscos: alta. Se você tem um horizonte de várias décadas (como para a aposentadoria ou a acumulação de patrimônio a longo prazo), quedas bruscas do mercado, recessões e volatilidade no curto prazo tornam-se oscilações minúsculas em um gráfico de tendência ascendente de longo prazo.
Alocação de ativos: fortemente direcionada a ativos de crescimento, como ações e investimentos alternativos, que historicamente superam o dinheiro em caixa e os títulos de renda fixa ao longo de períodos extensos.
Horizontes temporais curtos (menos de 3–5 anos):
Capacidade de assumir riscos: baixa. Se você precisa do capital em breve (por exemplo, para comprar uma casa no próximo ano ou pagar mensalidades), não pode se dar ao luxo de enfrentar uma correção repentina de 20% no mercado pouco antes da data do resgate.
Alocação de ativos: direcionada a ativos de preservação de capital, como equivalentes de caixa, títulos de curto prazo e contas de poupança com alta rentabilidade, nas quais a prioridade é proteger o capital principal.
3. Visualizando o crescimento da capitalização composta no longo prazo
A simulação abaixo mostra como diferentes horizontes temporais e taxas de capitalização composta transformam contribuições regulares em patrimônio de longo prazo.