O ouro continua atraindo recursos. Por que o Bitcoin não está subindo junto?
Recentemente, os mercados financeiros apresentaram um fenômeno interessante: tanto o ouro quanto o Bitcoin são vistos por alguns investidores como ativos alternativos, fora do sistema financeiro tradicional, mas o fluxo de recursos para os dois tem seguido direções claramente diferentes.
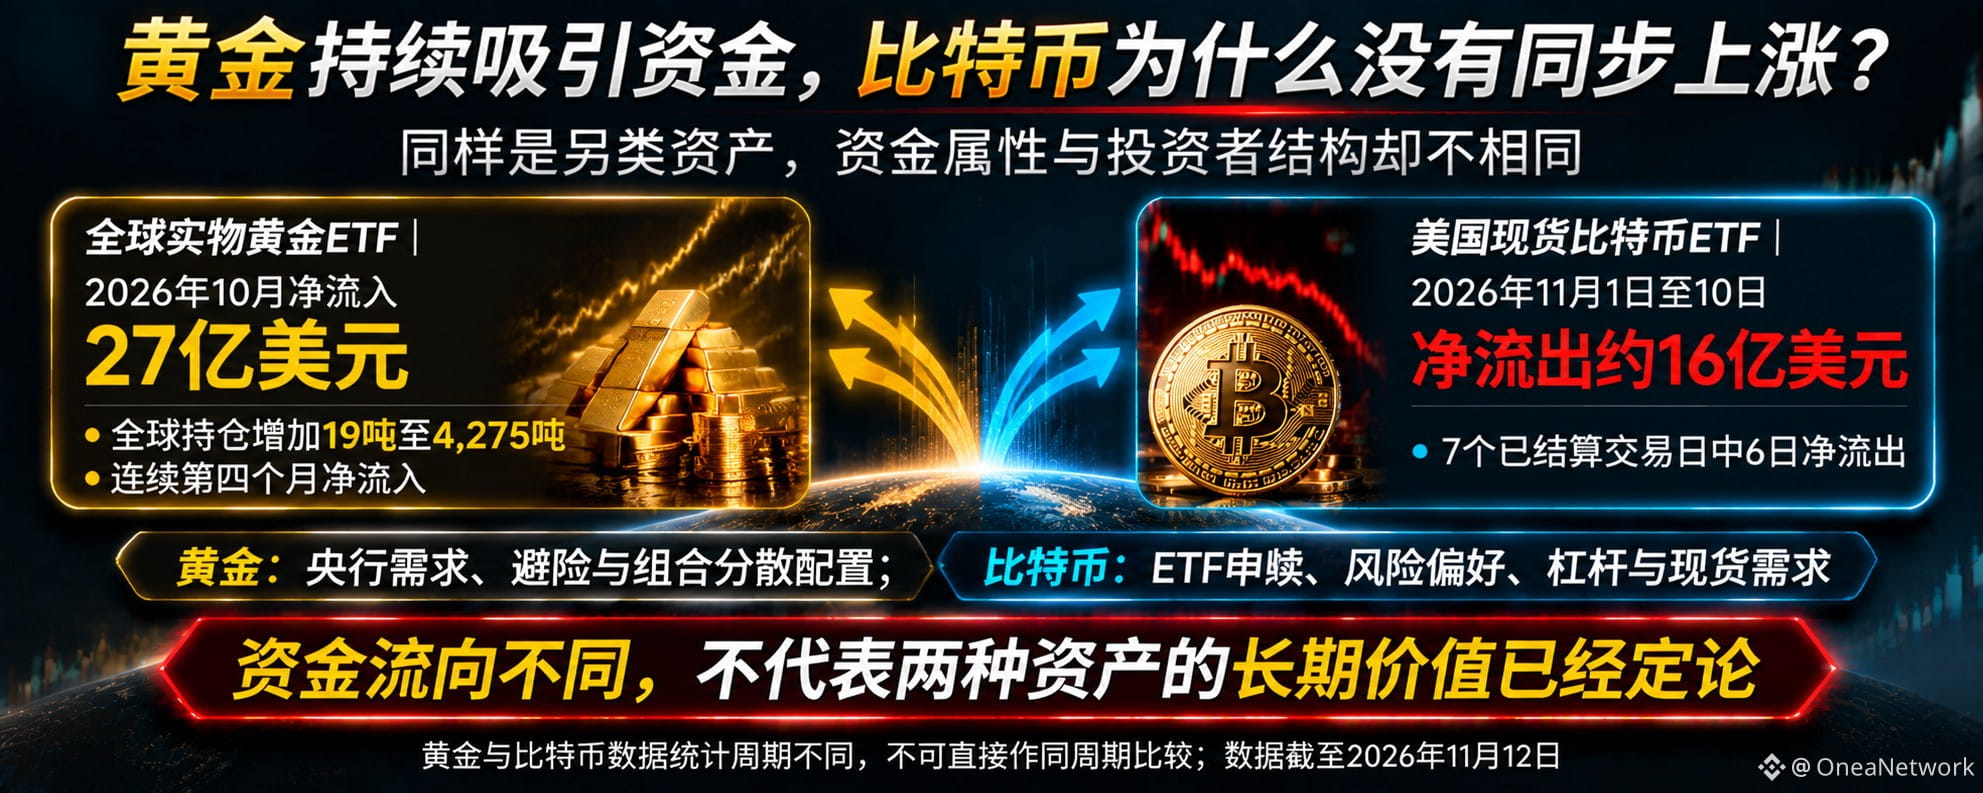
Segundo dados divulgados pelo Conselho Mundial do Ouro em 5 de novembro, os ETFs globais de ouro físico registraram entradas líquidas de cerca de 2,7 bilhões de dólares em outubro de 2026, alcançando o quarto mês consecutivo de entradas líquidas. As posições dos ETFs globais de ouro aumentaram em 19 toneladas, chegando a 4.275 toneladas e estabelecendo um novo recorde no fechamento mensal. Nos primeiros dez meses deste ano, as entradas líquidas acumuladas nos ETFs de ouro somaram cerca de 41 bilhões de dólares.
Em contrapartida, os ETFs de Bitcoin à vista dos Estados Unidos registraram saídas líquidas acumuladas de cerca de 1,6 bilhão de dólares entre 1º e 10 de novembro. Houve saídas líquidas em 6 dos 7 dias de negociação já liquidados.
Por que existe essa diferença?
Primeiro, o ouro tem um perfil mais consolidado como ativo de proteção e reserva. Bancos centrais, instituições de gestão de ativos de longo prazo e investidores que buscam diversificar os riscos podem incluir o ouro em suas alocações de longo prazo.
Segundo, o perfil dos investidores em Bitcoin é mais diversificado. Além dos detentores de longo prazo, há muitos recursos de negociação atentos às oscilações de preço, às subscrições e aos resgates de ETFs e à liquidez do mercado. Por isso, as mudanças nos fluxos de curto prazo podem ser mais intensas.
Terceiro, a dinâmica de mercado das duas classes de ativos é diferente. O ouro é influenciado pela demanda dos bancos centrais, pelas taxas de juros reais e pela geopolítica, enquanto o Bitcoin também é afetado pelos fluxos dos ETFs, pela alavancagem, pela demanda no mercado à vista e pela liquidez interna do mercado cripto.
Vale observar que entradas contínuas nos ETFs de ouro não significam que o preço do ouro suba todos os dias. Em outubro, o preço do ouro também passou por uma correção significativa. Isso mostra justamente que a alocação de recursos e o desempenho dos preços no curto prazo nem sempre estão alinhados.
Portanto, não podemos simplesmente concluir que o ouro está substituindo o Bitcoin, nem que as saídas de recursos do Bitcoin no curto prazo significam o desaparecimento de seu valor no longo prazo.
O que realmente vale a pena analisar é por que diferentes investidores escolhem diferentes ativos e se essa escolha está se tornando uma tendência de longo prazo.
Na sua opinião, nos próximos três anos, qual dos dois — ouro ou Bitcoin — tem mais chances de receber alocações institucionais de longo prazo?
Recentemente, os mercados financeiros apresentaram um fenômeno interessante: tanto o ouro quanto o Bitcoin são vistos por alguns investidores como ativos alternativos, fora do sistema financeiro tradicional, mas o fluxo de recursos para os dois tem seguido direções claramente diferentes.
Segundo dados divulgados pelo Conselho Mundial do Ouro em 5 de novembro, os ETFs globais de ouro físico registraram entradas líquidas de cerca de 2,7 bilhões de dólares em outubro de 2026, alcançando o quarto mês consecutivo de entradas líquidas. As posições dos ETFs globais de ouro aumentaram em 19 toneladas, chegando a 4.275 toneladas e estabelecendo um novo recorde no fechamento mensal. Nos primeiros dez meses deste ano, as entradas líquidas acumuladas nos ETFs de ouro somaram cerca de 41 bilhões de dólares.
Em contrapartida, os ETFs de Bitcoin à vista dos Estados Unidos registraram saídas líquidas acumuladas de cerca de 1,6 bilhão de dólares entre 1º e 10 de novembro. Houve saídas líquidas em 6 dos 7 dias de negociação já liquidados.
Por que existe essa diferença?
Primeiro, o ouro tem um perfil mais consolidado como ativo de proteção e reserva. Bancos centrais, instituições de gestão de ativos de longo prazo e investidores que buscam diversificar os riscos podem incluir o ouro em suas alocações de longo prazo.
Segundo, o perfil dos investidores em Bitcoin é mais diversificado. Além dos detentores de longo prazo, há muitos recursos de negociação atentos às oscilações de preço, às subscrições e aos resgates de ETFs e à liquidez do mercado. Por isso, as mudanças nos fluxos de curto prazo podem ser mais intensas.
Terceiro, a dinâmica de mercado das duas classes de ativos é diferente. O ouro é influenciado pela demanda dos bancos centrais, pelas taxas de juros reais e pela geopolítica, enquanto o Bitcoin também é afetado pelos fluxos dos ETFs, pela alavancagem, pela demanda no mercado à vista e pela liquidez interna do mercado cripto.
Vale observar que entradas contínuas nos ETFs de ouro não significam que o preço do ouro suba todos os dias. Em outubro, o preço do ouro também passou por uma correção significativa. Isso mostra justamente que a alocação de recursos e o desempenho dos preços no curto prazo nem sempre estão alinhados.
Portanto, não podemos simplesmente concluir que o ouro está substituindo o Bitcoin, nem que as saídas de recursos do Bitcoin no curto prazo significam o desaparecimento de seu valor no longo prazo.
O que realmente vale a pena analisar é por que diferentes investidores escolhem diferentes ativos e se essa escolha está se tornando uma tendência de longo prazo.
Na sua opinião, nos próximos três anos, qual dos dois — ouro ou Bitcoin — tem mais chances de receber alocações institucionais de longo prazo?