2026.11.12 · Panorama interno da macroeconomia global
Principal tema macroeconômico global de hoje: diretriz central
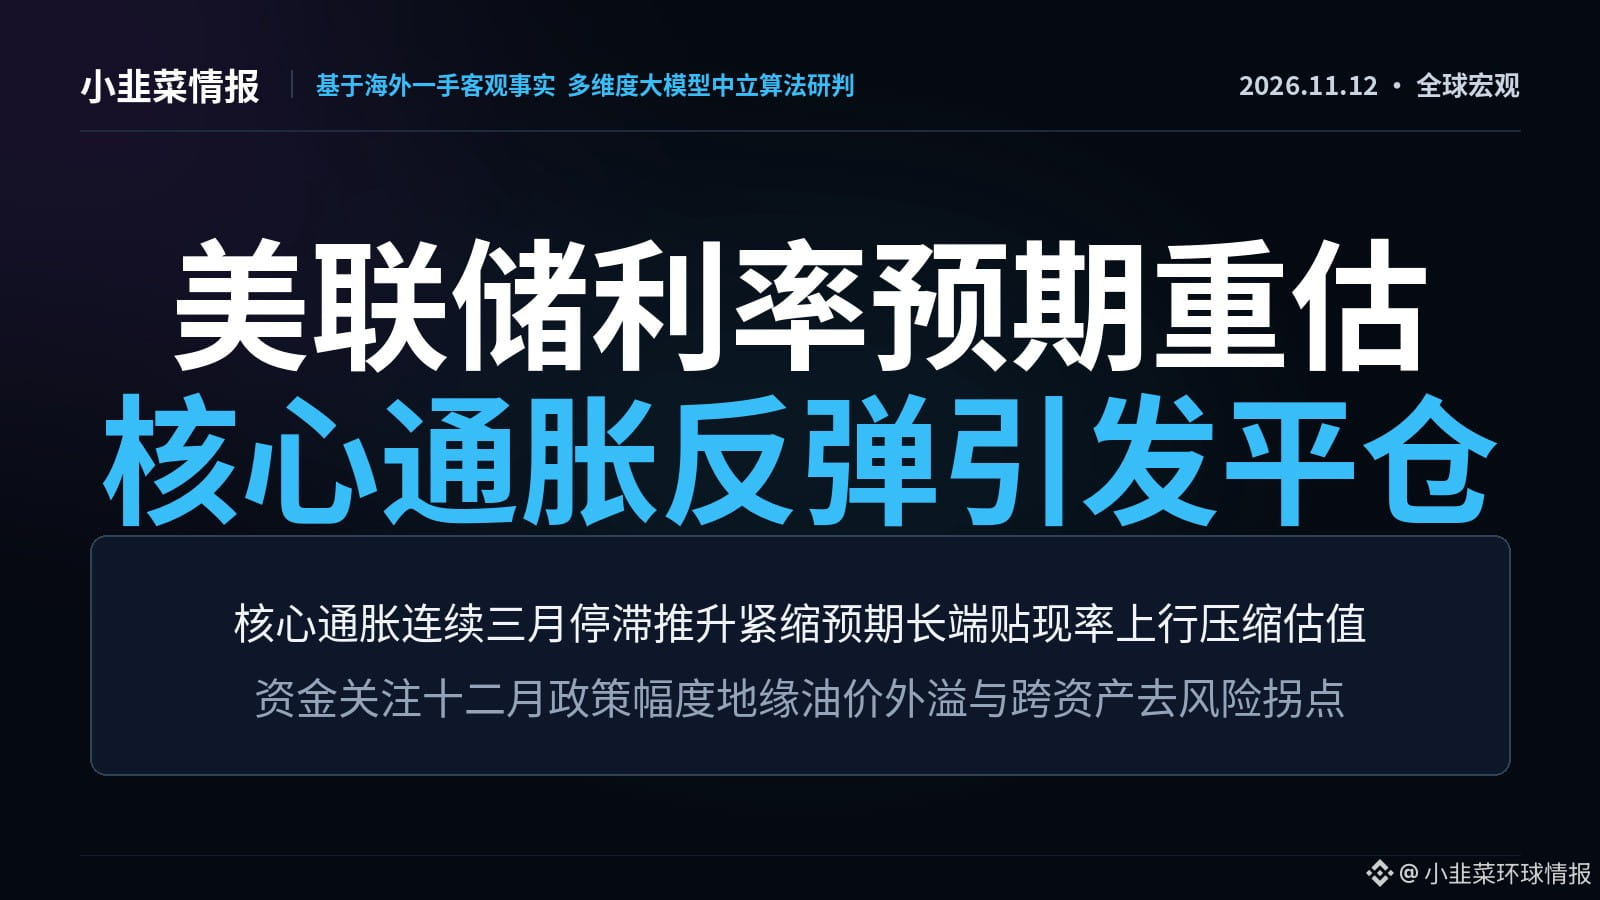
A inflação subjacente dos EUA em outubro permaneceu estagnada em patamares elevados pelo terceiro mês consecutivo, revertendo completamente as apostas em afrouxamento monetário e estendendo consideravelmente as expectativas sobre a magnitude e a duração do aperto adicional do Fed. Somado ao risco de uma segunda onda inflacionária impulsionada pela energia, em meio às disputas geopolíticas no Oriente Médio, isso provocou uma reconfiguração abrupta das taxas de desconto em várias classes de ativos globais e levou fundos de hedge a promoverem uma redução de risco e liquidação de posições compradas sem precedentes em uma década.
Principal frente de batalha de hoje: análise aprofundada
A estagnação da inflação subjacente redefine a trajetória dos juros, e os fluxos globais de capital desencadeiam a maior liquidação de posições para redução de risco em uma década: a variação mensal do CPI subjacente dos EUA em outubro permaneceu estagnada em 0,3% pelo terceiro mês consecutivo. Instituições preveem que o início dos cortes de juros será adiado para o fim de 2027, enquanto o mercado de derivativos já precifica integralmente uma alta de juros em dezembro e alimenta discussões agressivas sobre um aumento de 50 pontos-base. Na primeira semana de novembro, os fundos de hedge iniciaram a mais intensa onda de liquidação de posições compradas em mais de uma década. 【Análise aprofundada】A transmissão dos preços elevados do petróleo para o setor de serviços subjacente desfez por completo as expectativas de desaceleração da inflação, enquanto o enfraquecimento das orientações prospectivas do Fed ampliou a dispersão das projeções para a taxa terminal. O nível central das taxas de desconto de longo prazo subiu de forma sistêmica, reduzindo severamente não apenas o retorno de ativos de alta avaliação e intensivos em capital, como a infraestrutura de IA, mas também sugando liquidez entre mercados por meio de um dólar forte e forçando o capital alavancado a adotar uma contração defensiva.
Radar panorâmico de movimentos quantitativos
• Oferta geopolítica de energia: o petróleo Brent subiu para US$ 93,90. As negociações de paz no Oriente Médio estão paralisadas e o transporte pelo estreito enfrenta obstáculos; as exportações de derivados de petróleo se recuperaram para apenas 35%, e a retomada dos custos de energia intensifica a pressão inflacionária global de segunda ordem.
• Reconfiguração das reservas soberanas: os bancos centrais do mundo compraram mais de 321 toneladas de ouro no terceiro trimestre, registrando o quinto maior aumento trimestral da história. Em meio a juros elevados por um período prolongado e à normalização das tensões geopolíticas, os fundos soberanos continuam substituindo as reservas fiduciárias tradicionais para se protegerem contra riscos de crédito.
Mapa de disputas e observação do mercado
Cadeia de transmissão: impasse geopolítico eleva o prêmio do petróleo bruto → aumenta as expectativas de inflação e reforça a trajetória de altas de juros → impulsiona a elevação das taxas de desconto e a redução de risco entre classes de ativos. Nas próximas 24 a 48 horas, os principais pontos a observar são: o nível de 159,00 do dólar frente ao iene, que pode desencadear intervenção; o patamar de consolidação de US$ 88,00 do petróleo WTI; e a variação adiada dos estoques de petróleo bruto da EIA.
Aviso legal: Esta publicação reúne e organiza informações públicas globais e dados objetivos de mercado das últimas 24 horas, apresentando uma análise lógica. Não constitui aconselhamento de investimento, oferta de compra ou venda, nem fundamento para qualquer operação. O mercado envolve riscos; tome decisões com cautela.
Principal tema macroeconômico global de hoje: diretriz central
A inflação subjacente dos EUA em outubro permaneceu estagnada em patamares elevados pelo terceiro mês consecutivo, revertendo completamente as apostas em afrouxamento monetário e estendendo consideravelmente as expectativas sobre a magnitude e a duração do aperto adicional do Fed. Somado ao risco de uma segunda onda inflacionária impulsionada pela energia, em meio às disputas geopolíticas no Oriente Médio, isso provocou uma reconfiguração abrupta das taxas de desconto em várias classes de ativos globais e levou fundos de hedge a promoverem uma redução de risco e liquidação de posições compradas sem precedentes em uma década.
Principal frente de batalha de hoje: análise aprofundada
A estagnação da inflação subjacente redefine a trajetória dos juros, e os fluxos globais de capital desencadeiam a maior liquidação de posições para redução de risco em uma década: a variação mensal do CPI subjacente dos EUA em outubro permaneceu estagnada em 0,3% pelo terceiro mês consecutivo. Instituições preveem que o início dos cortes de juros será adiado para o fim de 2027, enquanto o mercado de derivativos já precifica integralmente uma alta de juros em dezembro e alimenta discussões agressivas sobre um aumento de 50 pontos-base. Na primeira semana de novembro, os fundos de hedge iniciaram a mais intensa onda de liquidação de posições compradas em mais de uma década. 【Análise aprofundada】A transmissão dos preços elevados do petróleo para o setor de serviços subjacente desfez por completo as expectativas de desaceleração da inflação, enquanto o enfraquecimento das orientações prospectivas do Fed ampliou a dispersão das projeções para a taxa terminal. O nível central das taxas de desconto de longo prazo subiu de forma sistêmica, reduzindo severamente não apenas o retorno de ativos de alta avaliação e intensivos em capital, como a infraestrutura de IA, mas também sugando liquidez entre mercados por meio de um dólar forte e forçando o capital alavancado a adotar uma contração defensiva.
Radar panorâmico de movimentos quantitativos
• Oferta geopolítica de energia: o petróleo Brent subiu para US$ 93,90. As negociações de paz no Oriente Médio estão paralisadas e o transporte pelo estreito enfrenta obstáculos; as exportações de derivados de petróleo se recuperaram para apenas 35%, e a retomada dos custos de energia intensifica a pressão inflacionária global de segunda ordem.
• Reconfiguração das reservas soberanas: os bancos centrais do mundo compraram mais de 321 toneladas de ouro no terceiro trimestre, registrando o quinto maior aumento trimestral da história. Em meio a juros elevados por um período prolongado e à normalização das tensões geopolíticas, os fundos soberanos continuam substituindo as reservas fiduciárias tradicionais para se protegerem contra riscos de crédito.
Mapa de disputas e observação do mercado
Cadeia de transmissão: impasse geopolítico eleva o prêmio do petróleo bruto → aumenta as expectativas de inflação e reforça a trajetória de altas de juros → impulsiona a elevação das taxas de desconto e a redução de risco entre classes de ativos. Nas próximas 24 a 48 horas, os principais pontos a observar são: o nível de 159,00 do dólar frente ao iene, que pode desencadear intervenção; o patamar de consolidação de US$ 88,00 do petróleo WTI; e a variação adiada dos estoques de petróleo bruto da EIA.
Aviso legal: Esta publicação reúne e organiza informações públicas globais e dados objetivos de mercado das últimas 24 horas, apresentando uma análise lógica. Não constitui aconselhamento de investimento, oferta de compra ou venda, nem fundamento para qualquer operação. O mercado envolve riscos; tome decisões com cautela.