
Pessoal, quando o assunto é DeFi, a primeira coisa que vem à cabeça de muita gente ainda é: APY, mineração de liquidez, competição acirrada por TVL. Nos primeiros anos do DeFi Summer, a dinâmica era simples e direta: os protocolos distribuíam tokens como incentivo, todo mundo depositava seus tokens para minerar e o TVL disparava. Parecia uma grande festa. Mas havia uma enorme bolha escondida nisso tudo: o dinheiro ficava parado nos pools, sem que ninguém o tomasse emprestado. Bastava cortar as recompensas para os fundos saírem em massa no mesmo dia. A agitação era falsa; a demanda, ilusória.
Mas o DeFi de hoje mudou de rumo, sem alarde. Já não depende de incentivos em tokens para sobreviver. Está esperando que ativos com fluxos de caixa reais, como stablecoins e RWA, entrem em cena para construir um sistema financeiro on-chain capaz de se sustentar: algumas pessoas depositam dinheiro para receber juros, outras tomam empréstimos para alavancar suas posições, outras dão ativos em garantia para obter liquidez, e outras negociam taxas de juros e rendimentos futuros. Em resumo: o DeFi está deixando de ser um “jogo de mineração” para se tornar uma verdadeira infraestrutura de crédito e geração de rendimentos.
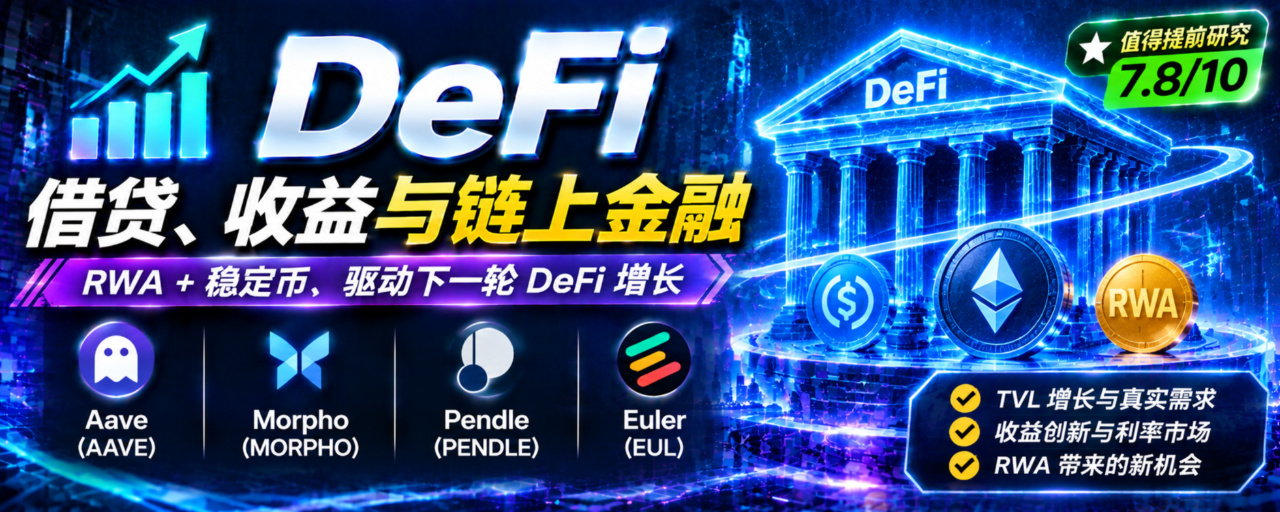
Hoje, sem nos perdermos em fórmulas entediantes, vamos destrinchar quatro projetos representativos — Aave, Morpho, Pendle e Euler — para entender o posicionamento de cada um, seus atrativos e as grandes armadilhas escondidas por trás dos dados impressionantes.
Primeiro, vamos esclarecer a lógica fundamental: por que vale a pena voltar a estudar DeFi a fundo agora? A primeira base são as stablecoins. As stablecoins são a “moeda-base” de todo o sistema financeiro on-chain. À medida que USDC e USDT crescem, quem as detém naturalmente passa a ter necessidades financeiras: deixar o dinheiro parado parece um desperdício, então quer depositá-lo para receber juros; na hora de negociar, quer usar stablecoins como garantia para tomar empréstimos e operar com alavancagem; instituições que recebem stablecoins precisam de ferramentas on-chain para gestão de capital e empréstimos de curto prazo. Stablecoins não são apenas um meio de troca para comprar e vender criptoativos: são a fonte contínua de capital para o mercado de empréstimos da DeFi.
O segundo vetor de crescimento são os RWA, sobre os quais todo mundo está falando. No sistema financeiro tradicional, títulos do Tesouro, fundos do mercado monetário e títulos corporativos são ativos com fluxos de caixa estáveis, e seu volume é muitas vezes maior que o dos ativos nativos do universo cripto. Tokenizar esses ativos e levá-los à blockchain tem grande importância para a DeFi: o conjunto de garantias se expande, deixando de incluir apenas criptoativos extremamente voláteis como ETH e BTC. Títulos do Tesouro tokenizados têm baixo risco e rendimentos estáveis, o que os torna muito adequados como garantias subjacentes e pode atrair capital institucional. Mas atenção a um ponto importante: tokenização ≠ propriedade direta do ativo subjacente. É preciso verificar individualmente quem é o custodiante, o que dizem os acordos jurídicos, se é possível resgatar os ativos, se podem ser congelados e como funciona a segregação em caso de falência. Muita gente vê as três letras RWA e entra de cabeça, ignorando os riscos jurídicos e de custódia, para acabar caindo numa grande armadilha.
A terceira mudança fundamental: o critério de avaliação deixa de ser o TVL e passa a ser a utilização do capital. Antes, ao avaliar a DeFi, todo mundo abria o DeFiLlama e comparava o TVL: quem tinha o maior número era considerado líder. Esse critério já não funciona há muito tempo. O TVL representa apenas o “dinheiro depositado”; Active Loans mostra o dinheiro realmente emprestado e envolvido em atividades financeiras. Se bilhões ficam parados em pools sem que ninguém os tome emprestados, a utilização é muito baixa e os rendimentos dos depósitos dependem totalmente de incentivos do protocolo — essa prosperidade é ilusória. Um ciclo saudável de DeFi precisa de três elementos: quem esteja disposto a fornecer capital, demanda real por empréstimos e mecanismos sólidos de gestão de risco e liquidação. O resultado deve ser uma receita sustentável para o protocolo.
I. Os quatro projetos não são concorrentes do mesmo segmento
Muita gente compara esses quatro projetos como se todos fossem plataformas de empréstimo, mas, na verdade, cada um tem uma função completamente diferente. Juntos, formam um ciclo financeiro on-chain completo: entrada de capital (stablecoins, RWA, criptoativos) → infraestrutura de empréstimos (Aave, Morpho, Euler) → divisão e precificação de rendimentos (Pendle) → gestão de risco, liquidações e oráculos → geração de juros, taxas e receita para o protocolo.
Aave: um grande banco universal, com pools de liquidez gigantescos e foco em escala;
Morpho: infraestrutura de crédito, que atende plataformas externas e oferece mercados modulares e personalizáveis;
Pendle: uma bolsa especializada na negociação de “rendimentos futuros” e nas expectativas de juros;
Euler: uma fábrica de empréstimos personalizados, com foco em flexibilidade na criação de mercados e forte isolamento de riscos.
Vamos falar de cada um com calma.
Aave (AAVE): gigante tradicional dos empréstimos DeFi; a V4 é seu grande teste
A Aave é o primeiro contato de muita gente com empréstimos DeFi. Sua principal vantagem não está em ter um código sofisticado, mas na liquidez acumulada ao longo dos anos, na marca e na experiência em gestão de riscos. Com sua expansão para várias blockchains, é difícil superar as barreiras de confiança que construiu junto a usuários e provedores de capital.
A principal atualização desta vez é a Aave V4, com a arquitetura Hub & Spoke, um modelo muito alinhado à tendência dos RWA. Em termos simples: o Hub é um pool de liquidez compartilhado, e os Spokes são mercados menores e independentes. Cada Spoke pode ter suas próprias taxas de garantia, regras de liquidação e oráculos. Os riscos ficam isolados, mas todos podem compartilhar os recursos do Hub. Antes, títulos do Tesouro e altcoins altamente voláteis jamais poderiam ficar no mesmo pool: um único colapso prejudicaria todo o pool. Com a V4, títulos do Tesouro tokenizados podem ficar em um Spoke, ativos de ações em outro e criptoativos em um terceiro. Os riscos ficam separados, a liquidez é compartilhada e a estrutura se adapta perfeitamente às necessidades de capital institucional em RWA. A Aave já está implantando a V4 nas redes Avalanche, Base e Circle Arc, e até lançou mercados de ações tokenizadas. Sua ambição é clara: ir além dos empréstimos dentro do universo cripto e avançar sobre ativos tradicionais tokenizados.
Os números parecem sólidos: quase US$ 30 bilhões em depósitos, US$ 12 bilhões em empréstimos pendentes e mais de US$ 80 milhões em receita acumulada do protocolo neste ano. O aspecto mais interessante do token AAVE é o mecanismo de recompra aprovado pela DAO, com um orçamento anual de US$ 50 milhões para recompras financiadas pela receita do protocolo. Mas é preciso avaliar isso com realismo: orçamento de recompra ≠ recompra efetiva. É preciso observar se a receita do protocolo se mantém e se as recompras são executadas de forma consistente. Os riscos também são muito concretos: como o maior protocolo de empréstimos, a Aave seria uma das mais afetadas por um cisne negro, liquidações em cadeia ou problemas com oráculos.
Em resumo: a Aave é uma blue chip do crédito on-chain. Vale acompanhá-la com a mesma mentalidade usada para analisar demonstrações financeiras de instituições financeiras tradicionais, observando o volume de empréstimos, a receita e a taxa de dívidas incobráveis, em vez de simplesmente especular com base na narrativa.
Morpho (MORPHO): uma rede de crédito de infraestrutura em ascensão discreta, com uma estratégia bem diferente
A Morpho segue uma lógica totalmente oposta à da Aave. A Aave cuida da interface e da marca e atrai usuários; a Morpho foca na infraestrutura, com a Morpho Blue, que permite criar mercados de empréstimo personalizados, além de Vaults e Curators (gestores de estratégias). Plataformas, instituições e equipes de estratégia podem criar seus próprios mercados de empréstimo na Morpho e personalizar garantias, taxas de juros e parâmetros de liquidação. Usuários comuns não precisam pesquisar os riscos por conta própria: podem depositar seus recursos em um Vault, onde gestores profissionais os alocam de acordo com as regras.
Sua proposta mais promissora é fornecer a infraestrutura de empréstimos para plataformas de tecnologia financeira como Coinbase e Charles Schwab. Usuários comuns podem tocar em “Earn” em uma CEX ou em um aplicativo de investimentos sem sequer perceber que a Morpho está envolvida, embora o mercado de empréstimos por trás do serviço seja operado por ela. Se esse modelo der certo, a Morpho deixará de ser apenas um protocolo DeFi e se tornará a infraestrutura de crédito de todo o ecossistema Web3 e das finanças tradicionais.
Há aqui uma armadilha conceitual muito comum: ao ver que as taxas da Morpho nos últimos 30 dias chegaram perto de US$ 28 milhões, muita gente conclui que o protocolo está lucrando muito. Mas as Fees contabilizadas pelo DeFiLlama são os juros pagos pelos tomadores aos depositantes, não a receita que fica com o próprio protocolo. Pelos critérios atuais dos agregadores, a receita retida pelo protocolo é zero. Na prática, o MORPHO é hoje um token de governança; os usuários não precisam tê-lo para usar os serviços de empréstimo. Essa é a principal questão ainda em aberto: com cada vez mais integrações no ecossistema e uma explosão no volume de empréstimos, esse crescimento conseguirá se refletir no valor do token? Se o negócio crescer, mas o token não tiver um mecanismo estável de captura de valor, sua tese continuará sem sustentação, por mais forte que seja a infraestrutura.
Pendle (PENDLE): um projeto único no setor, a bolsa de juros da DeFi
A Pendle não é um protocolo de empréstimos; é uma ferramenta para transformar rendimentos em produtos financeiros. Essa é justamente a característica de que mais gosto nela: sua diferenciação é enorme. Seu mecanismo central é PT+YT. Muita gente fica confusa ao vê-lo pela primeira vez, então vou explicar de forma simples: um ativo que gera rendimentos — como títulos do Tesouro tokenizados, stETH ou comprovantes de depósito em stablecoins — é dividido em duas partes: PT = certificado do principal, que devolve o principal no vencimento; YT = direito aos rendimentos futuros durante um determinado período.
Depois de separados, o principal e os rendimentos podem ser negociados de forma independente. Comprar PT equivale a garantir um rendimento fixo com desconto e receber juros previsíveis; comprar YT é apostar que o rendimento do ativo subjacente vai subir durante o período — quanto maior a alta, mais valioso será o YT. Por outro lado, se o Fed reduzir os juros e os rendimentos dos títulos do Tesouro caírem, o YT pode despencar.
No sistema financeiro tradicional, as curvas de juros e a negociação de taxas a termo formam um mercado enorme. A Pendle está construindo esse mercado on-chain. Quando os títulos do Tesouro em formato RWA forem amplamente integrados à blockchain, haverá demanda para negociar rendimentos de títulos com diferentes prazos e fazer hedge contra as oscilações dos juros, o que abrirá novas oportunidades para a Pendle. Suas fontes de receita são a participação nos rendimentos dos YT e as taxas de negociação dos PT, e seu modelo de negócios é claro.
Mas seus riscos também são bastante específicos: ela depende da volatilidade dos rendimentos. Se o APY dos ativos subjacentes cair significativamente, a atividade do mercado e o volume de negociação encolherão de imediato. Um TVL bonito não adianta: sem negociações, não há taxas. Além disso, PT e YT têm vencimento, e a liquidez pode secar facilmente. É um ativo de alta sensibilidade e alta volatilidade.
Euler (EUL): uma abordagem experimental e modular aos empréstimos; flexível, mas ainda em estágio inicial
A Euler tem um posicionamento parecido com o da Morpho: aposta em cofres de empréstimo modulares e configuráveis, os EVKs. Qualquer pessoa pode criar um mercado de empréstimos independente, ajustar os parâmetros livremente e manter os riscos fortemente isolados. Ela também oferece o EulerEarn, um cofre de rendimento para um único ativo que distribui os recursos dos usuários entre diferentes estratégias. Sua vantagem é a grande flexibilidade, que permite criar mercados de empréstimo para ativos de nicho e ecossistemas emergentes. Atualmente, por exemplo, uma grande parte do TVL está concentrada na Monad.
Mas suas limitações atuais são evidentes: o porte é pequeno, a receita do protocolo é insignificante e os Fee Flow Auctions continuam desativados, com a taxa do protocolo definida em zero. Ou seja, o protocolo está operando, mas não retém receita; no momento, o EUL serve principalmente para governança e recompensas. É um projeto em crescimento, com uma arquitetura muito interessante, mas ainda precisa de tempo para comprovar sua monetização, captura de valor e expansão entre ecossistemas. Sua margem para erros é menor e os riscos são claramente superiores aos dos três projetos anteriores.
II. Os cinco grandes catalisadores da próxima fase da DeFi — e os principais temas que devemos acompanhar
Empréstimos com garantia de RWA saem do papel. Esta é a maior narrativa de longo prazo. O volume total de RWA já parece considerável, mas a proporção realmente usada como garantia para obter empréstimos ainda é baixa. Quando títulos do Tesouro e títulos tokenizados forem amplamente integrados a pools de empréstimo e gerarem uma demanda real por crédito com garantia, a DeFi receberá um verdadeiro impulso institucional. Aave, Morpho e Euler são beneficiários diretos.
Expansão contínua das stablecoins. Quanto maior o mercado de stablecoins, mais capital ocioso haverá e maior será a demanda por empréstimos e investimentos. Acompanhe de perto as taxas de empréstimo e a utilização do capital em stablecoins. Uma utilização muito baixa indica excesso de capital e rendimentos de depósito pouco atrativos; uma utilização muito alta por muito tempo, por outro lado, traz risco de corrida por saques.
O mercado de renda fixa on-chain amadurece — este é o território da Pendle. À medida que mais instituições precisarem fazer hedge de juros e alocar recursos em rendimentos com diferentes prazos, e a curva de juros on-chain tomar forma, o valor da Pendle será reavaliado.
Plataformas de tecnologia financeira integram a infraestrutura da DeFi. Em vez de cada pessoa conectar sua carteira a um Dapp, CEXs e aplicativos de investimento terceirizam diretamente os serviços de empréstimo para protocolos de infraestrutura como a Morpho. Este é um caminho para atrair novos usuários e reduzir bastante as barreiras de acesso à DeFi.
O ciclo econômico dos tokens se concretiza. Este é o teste definitivo para todos os tokens de DeFi. Muitos protocolos têm negócios enormes, mas seus tokens servem apenas para governança, sem mecanismos de distribuição de taxas, recompra ou queima. O crescimento dos negócios fica totalmente desconectado do preço do token. Aave já implementou recompras; os mecanismos da Morpho, Euler e Pendle ainda precisam ser acompanhados para ver se serão concretizados.
III. Uma lista de indicadores para você pesquisar DeFi por conta própria e evitar armadilhas nos dados
Pare de olhar apenas para o TVL. Daqui em diante, avalie os protocolos nesta ordem: ✅ Active Loans (valor efetivamente emprestado): representa a demanda real por empréstimos e tem a maior prioridade ✅ Utilização do capital = capital emprestado / depósitos totais: mede a eficiência do capital ✅ Fees (juros / taxas pagos pelos usuários): atividade do mercado ✅ Revenue (receita líquida retida pelo protocolo): se o protocolo consegue ganhar dinheiro — o ponto mais importante ✅ Emissão líquida, desbloqueios, recompras / distribuição de taxas do token: oferta e demanda do token
É essencial distinguir Fees de Revenue — esta é uma confusão em que 90% das pessoas caem: a maior parte dos juros pagos pelos tomadores de empréstimos é distribuída aos depositantes; isso é chamado de Fees. O que realmente fica com o protocolo depois de descontar a parte dos LPs e dos gestores de estratégias é o Revenue. A Morpho tem taxas enormes, mas não retém receita para o protocolo; a Euler cobra taxas, mas não cobra uma taxa do protocolo. Um protocolo movimentado ≠ um protocolo lucrativo; um protocolo lucrativo ≠ dinheiro distribuído aos detentores do token.
IV. Riscos inevitáveis da DeFi — é preciso mantê-los em mente
Risco de contratos inteligentes: protocolos de empréstimo administram grandes volumes de recursos. Mesmo com muitas auditorias, a possibilidade de uma vulnerabilidade ou de um cisne negro nunca desaparece;
Risco de liquidação e dívida incobrável: em quedas extremas do mercado, a venda de garantias e a alta derrapagem nas liquidações podem gerar dívidas incobráveis;
Risco de oráculos: uma fonte de preços incorreta pode desencadear liquidações indevidas e causar perdas diretas de ativos;
Risco de custódia e jurídico dos RWA: os direitos subjacentes aos ativos tokenizados não são protegidos por contratos on-chain; o risco está no mundo real;
Risco de juros: especialmente no caso da Pendle, ciclos de queda das taxas de juros podem pressionar diretamente o mercado de negociação de rendimentos;
Risco de corrida por liquidez: por maior que seja o TVL, saques concentrados podem levar à escassez de liquidez.
Conclusão
A DeFi recebe uma nota geral de 7,8. O motivo principal: o modelo de negócios já está comprovado, mas a captura de valor pelos tokens ainda é fraca na maioria dos projetos. Não é uma narrativa especulativa de ocasião, restrita a um mercado de alta; é a infraestrutura fundamental das finanças cripto. Aave é uma blue chip do setor: acompanhe a V4 e a implementação dos RWA; Morpho é uma aposta promissora em infraestrutura de crédito: acompanhe a integração com plataformas externas e os mecanismos do token; Pendle é um ativo de juros único: aposta no mercado de renda fixa on-chain; Euler é um projeto experimental e modular, adequado para acompanhar com uma posição pequena.
Na próxima alta da DeFi, não será uma questão de quem oferece as maiores recompensas de mineração ou tem o TVL mais bonito. O verdadeiro tema central é a demanda real por crédito: stablecoins e RWA entram continuamente na blockchain, há pessoas tomando empréstimos e pagando juros, os protocolos geram receita recorrente e os tokens conseguem participar dos frutos do crescimento. Esse também será o critério mais importante para acompanharmos esses projetos daqui para frente.
Aviso: o conteúdo acima representa apenas minha interpretação pessoal do setor e não constitui recomendação de investimento.
Se você também tem interesse em trading, deixe um comentário ou entre na sala de bate-papo para conversarmos, aprendermos e crescermos juntos.
